




به گزارش شبکه اطلاعرسانی طلا و ارز، فرایند اعطای تسهیلات خرد در نظام بانکی کشور در حال گذار از رویه سنتی به مسیری تمام دیجیتال است. استعلامهای اعتباری بهصورت خودکار انجام میشود، اسناد بهصورت الکترونیکی ثبت میشود و قراردادها با امضای دیجیتال نهایی میشود. این تغییر به معنای کاهش شمار دفعاتی است که مشتری باید برای دریافت وام به شعبه برود.
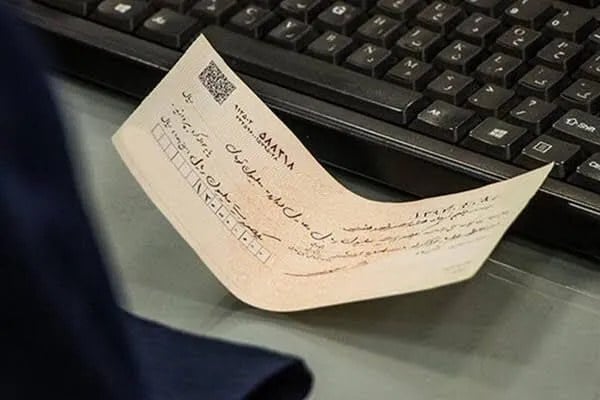
در این مسیر، سفته و چک الکترونیکی نیز بهعنوان وثیقه پذیرفته میشود. به بیان ساده، مشتری دیگر لازم نیست برگه کاغذی چک یا سفته را به شعبه ببرد؛ نسخه الکترونیکی همان اعتبار را دارد. این تغییر زمان رسیدگی به پرونده وام را کوتاهتر میکند، چون بخشی از فرایند دستی حذف شده است.
چرا حذف مراجعه حضوری اهمیت دارد؟
برای مشتریانی که برای هزینههای روزمره یا نیازهای کوچک به تسهیلات خرد مراجعه میکنند، این تغییر میتواند به معنای صرفهجویی در زمان باشد. رفتوآمد به شعبه، انتظار در نوبت و تکمیل فرمهای کاغذی، از جمله مراحلی است که با دیجیتالیشدن فرایند کاهش مییابد. با این حال، سرعت واقعی این فرایند در عمل به زیرساخت هر بانک و میزان آمادگی سامانههای آن بستگی دارد.
محمد نصیری، از فعالان حوزه بانکی، این روند را در راستای برنامه گستردهتر دیجیتالیسازی خدمات بانکی توصیف کرده است. به گفته او، حذف مراجعههای غیرضروری مشتریان یکی از هدفهای اصلی این تحول است.
زمینه بزرگتر بانکداری دیجیتال
دیجیتالیشدن خدمات بانکی در سالهای اخیر با سرعت بیشتری دنبال شده است. پیشتر، دریافت تسهیلات خرد معمولاً به چند نوبت مراجعه حضوری، تکمیل فرمهای کاغذی و ارائه اسناد فیزیکی نیاز داشت. جایگزینی این مراحل با استعلام برخط و امضای دیجیتال، بخشی از تلاش گستردهتر بانکها برای کاهش هزینه عملیاتی و افزایش سرعت خدماترسانی است.
با این حال، گذار کامل به فرایند تمام دیجیتال هنوز در همه بانکها و برای همه انواع تسهیلات یکسان پیش نرفته است. برخی مراحل، از جمله احراز هویت اولیه، هماکنون ممکن است همچنان به مراجعه محدود نیاز داشته باشد. روند کلی اما به سمت کاهش هرچه بیشتر این مراجعهها در حرکت است.




نظرات کاربران