








مس فقط یک فلز صنعتی نیست؛ برای ایران میتواند یکی از مسیرهای مهم ارزآوری در سالهای آینده باشد.
ایران از نظر ذخایر مس در میان کشورهای بزرگ جهان قرار دارد و رشد قیمت و تقاضای جهانی این فلز، فرصت مناسبی برای توسعه صادرات ایجاد کرده است. با این حال، تحولات ژئوپلیتیک، تحریمها، محدودیتهای انرژی و مشکلات لجستیکی باعث شده استفاده از این ظرفیت با چالشهایی همراه باشد.
در این میان، چین میتواند یکی از مهمترین بازارهای پیشروی ایران باشد. در سال ۲۰۲۴ ارزش صادرات محصولات مسی ایران به جهان حدود ۶۱۸ میلیون دلار بوده و چین با ۱۲۶ میلیون دلار، دومین مقصد صادراتی ایران و مهمترین بازار خارج از غرب آسیا محسوب شده است.
اما فرصت چین فقط به صادرات کاتد محدود نمیشود. توسعه صادرات محصولات نیمهساخته مانند ورق، لوله و پروفیل میتواند ارزش افزوده بیشتری ایجاد کند. در کنار آن، مشتقات مس مانند سولفات و اکسید مس نیز بازاری قابل توجه دارند. ارزش بازار جهانی سولفات مس در سال ۲۰۲۶ حدود ۱.۳۵ میلیارد دلار برآورد شده و تقاضای آن در منطقه آسیا-اقیانوسیه با سرعت بیشتری در حال رشد است.
البته افزایش سهم ایران از بازار چین ساده نیست؛ رقابت تولیدکنندگان کنگو، هزینههای تحریم و تسویه مالی، محدودیت انرژی و مشکلات حملونقل از موانع اصلی هستند.
با این حال، توسعه واحدهای فرآوری در چابهار و بندرعباس، تهاتر تجهیزات با مواد اولیه و حرکت به سمت محصولات با ارزش افزوده بالاتر میتواند مسیر ایران را در زنجیره جهانی مس تقویت کند.
آمار تسهیلات بانکی تا پایان مرداد
بانکها در پنج ماه نخست سال ۱۴۰۵ بیش از ۵۵۱۸ همت تسهیلات پرداخت کردهاند؛ رقمی که نسبت به مدت مشابه سال قبل، ۶۸.۳ درصد افزایش داشته است.
اما پشت این عدد بزرگ، یک نکته مهم درباره مسیر حرکت پول در اقتصاد وجود دارد. از کل تسهیلات پرداختشده، حدود ۷۵.۹ درصد، معادل ۴۱۹۰ همت، به صاحبان کسبوکار و ۲۴.۱ درصد، معادل ۱۳۲۷ همت، به خانوارها اختصاص یافته است. با احتساب تسهیلات پرداختشده در قالب کارت اعتباری، سهم خانوار از کل تسهیلات به ۲۴.۷ درصد میرسد.
در سمت بنگاهها، بخش عمده منابع صرف «سرمایه در گردش» شده است. طی این پنج ماه، ۳۵۷۹ همت از تسهیلات پرداختی به سرمایه در گردش اختصاص داشته؛ یعنی بیش از ۸۵ درصد تسهیلات پرداختی به صاحبان کسبوکار. صنعت و معدن نیز سهم قابلتوجهی از این منابع داشته است؛ بهطوری که ۹۰.۹ درصد تسهیلات پرداختی به این بخش، صرف تأمین سرمایه در گردش شده است.
در بخش خانوار نیز خرید کالای شخصی بزرگترین محل مصرف تسهیلات بوده و ۵۶۴ همت از منابع دریافتی خانوارها به این بخش اختصاص پیدا کرده است.
در کنار این ارقام، تسهیلات خرد و کارتهای اعتباری نیز سهم قابلتوجهی دارند؛ بهطوری که مجموع تسهیلات خرد با احتساب کارتهای اعتباری به حدود ۱۰۴۸ همت رسیده است.
حالا سؤال اینجاست: رشد ۶۸ درصدی تسهیلات تا چه اندازه به معنای افزایش واقعی قدرت تأمین مالی اقتصاد است و چه میزان از این منابع صرف حفظ فعالیت بنگاهها در شرایط تورمی میشود؟
افزایش کارمزد خدمات بانکی
بانک فقط از وام دادن پول درنمیآورد؛ بخش دیگری از درآمد آن از جایی میآید که شاید کمتر دیده شود: کارمزد خدمات بانکی .
وقتی مشتری حساب باز میکند، انتقال وجه انجام میدهد، حواله میفرستد، از خدمات شبکه پرداخت استفاده میکند یا حتی صندوق اجارهای میگیرد، بخشی از هزینهای که پرداخت میکند به درآمد کارمزدی بانک تبدیل میشود. برای بانک، حسابهای جاری نیز از همین زاویه اهمیت دارند؛ حسابی که برخلاف سپرده، الزاماً منبع مستقیم برای اعطای تسهیلات نیست، اما میتواند از محل خدمات و تراکنشها درآمد ایجاد کند.
اما سؤال مهمتر این است که این درآمد چقدر برای بانکها اهمیت دارد؟
بررسی آمارها از سال ۱۴۰۱ به بعد نشان میدهد درآمد بانکها از محل کارمزد خدمات، همواره بالاتر از هزینهای بوده که برای دریافت همین خدمات پرداخت کردهاند. بهطور متوسط، درآمد کارمزدی بانکها حدود ۴.۵ برابر هزینه کارمزد آنها بوده است.
با این حال، تصویر کلی درآمد بانکها همچنان به شدت به تسهیلات وابسته است. برآوردهای پژوهشکده پولی و بانکی نشان میدهد درآمد حاصل از تسهیلات همچنان سهم اصلی را در درآمد بانکها دارد و کارمزد، اگرچه در سالهای اخیر سهم بیشتری پیدا کرده، هنوز فاصله زیادی با درآمد تسهیلات دارد.
حالا بانک مرکزی نرخ جدید کارمزد خدمات بانکی را ابلاغ کرده است؛ تصمیمی که میتواند درآمد کارمزدی بانکها را تا حدی تقویت و وضعیت درآمدی آنها را باثباتتر کند.
اما آیا افزایش کارمزدها میتواند مدل درآمدی بانکها را تغییر دهد؟ یا در نهایت، فقط بخشی از هزینههای شبکه بانکی را پوشش خواهد داد؟
بانکها چقدر میتوانند از وامفروشی فاصله بگیرند و به سمت درآمدهای کارمزدی حرکت کنند؟
اصلاح ساختار درآمدی بانکها
در پرونده روز، سراغ دو خبر جدید از بانک مرکزی رفتیم. از یک طرف، گزارش تسهیلات مرداد و رشد چشمگیر اون نسبت به ماه قبل و از طرف دیگر، افزایش هزینه استفاده از خدمات بانکی.
تازهترین آمارها نشان میدهد شبکه بانکی در پنج ماه نخست سال ۱۴۰۵ بیش از ۵۵۱۸ همت تسهیلات پرداخت کرده؛ رقمی که نسبت به مدت مشابه سال گذشته حدود ۶۸ درصد بیشتر شده است. بخش بزرگی از این منابع هم به کسبوکارها رسیده و عمده آن صرف تأمین سرمایه در گردش شده است؛ یعنی منابعی که بنگاهها برای ادامه فعالیت و تأمین هزینههای جاری به آن نیاز دارند.
اما در همین شرایط، بانک مرکزی تعرفه جدید خدمات بانکی را هم ابلاغ کرده و کارمزد برخی خدمات بانکی افزایش پیدا کرده است.
حالا سؤال اینجاست؛ آیا این دو اتفاق به هم مرتبطاند؟ افزایش پرداخت تسهیلات در کنار افزایش کارمزدها چه تصویری از وضعیت شبکه بانکی به ما میدهد؟ و در نهایت، هزینه این تغییرات برای کسبوکارها و خانوارها چقدر خواهد بود؟
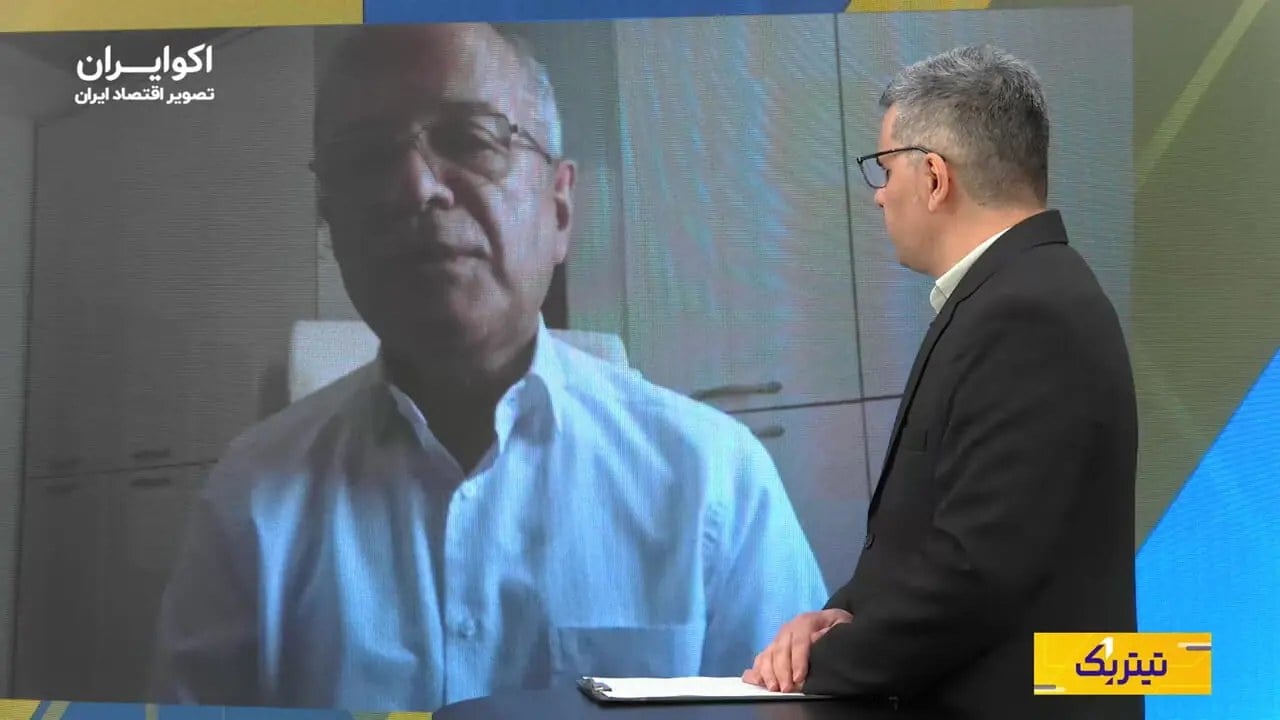
امیرحسین امین آزاد، مدیرکل اسبق مقررات، مجوزهای بانکی و مبارزه با پولشویی بانکمرکزی به این پرسش پاسخ میدهد.
یِن دوباره به یکی از داغترین ارزهای بازار تبدیل شده است. ارز ژاپن روز سهشنبه به کمتر از 153 در برابر دلار رسید، که قویترین سطح آن در 2026 محسوب می شود؛ با اینحال، ارزش این ارز هنوز فاصله زیادی با سطوح چند سال قبل دارد.
برای فهمیدن دلیل این سقوط و بازگشت اخیر، باید به سیاستی برگردیم که ژاپن سالها برای خروج از تورم منفی دنبال کرد؛ انتخابی که برای سالها به اقتصاد این کشور کمک کرد از تورمهای نزدیک به صفر فاصله بگیرد، اما همزمان یِن را به یکی از ضعیفترین ارزها بین اقتصادهای بزرگ جهان تبدیل کرد.
مغازههای لوکس تهران چقدر باید بفروشند تا صرفه اقتصادی داشته باشند؟
بررسی فایلهای اجاره واحدهای تجاری در پاساژها و مجتمعهای خرید تهران نشان میدهد هزینه حضور در بازارهای تجاری پایتخت فاصله قابلتوجهی با یکدیگر دارد؛ فاصلهای که فقط به محله محدود نمیشود و به عواملی مثل میزان تردد مشتری، جایگاه واحد در پاساژ، طبقه، پاخور، برندهای حاضر در مجتمع و سطح خدمات آن بستگی دارد.
برای نمونه، یک واحد تجاری حدود ۱۳ متری در کوروش مال با ۴۰۰ میلیون تومان رهن و حدود ۱۰۰ میلیون تومان اجاره ماهانه عرضه شده، در حالی که واحدی با متراژ مشابه در هروی سنتر، با همان میزان رهن، حدود ۵۰ میلیون تومان اجاره ماهانه دارد.
اما هزینه واقعی فعالیت در یک واحد تجاری فقط اجاره نیست. در نمونهای از یک واحد ۱۰ متری در طبقه همکف کوروش مال، اجاره ماهانه حدود ۱۲۰ میلیون تومان، همراه با شارژ، هزینههای جاری و حقوق نیروی انسانی، مجموع هزینه ثابت ماهانه را به حدود ۱۸۶ میلیون تومان میرساند.
حالا سؤال مهمتر این است: این مغازه برای اینکه فقط به نقطه سربهسر برسد، باید چقدر فروش داشته باشد؟
اگر حاشیه سود ناخالص ۲۰ درصد باشد، حدود ۹۳۱ میلیون تومان فروش ماهانه لازم است. با حاشیه سود ۳۰ درصد، این رقم به حدود ۶۲۱ میلیون و با حاشیه سود ۴۰ درصد، به حدود ۴۶۶ میلیون تومان میرسد.
این محاسبه البته هزینههایی مانند مالیات و تأمین موجودی کالا را شامل نمیشود؛ بنابراین فروش لازم برای رسیدن به سود واقعی، از این ارقام بالاتر خواهد بود.
در بازار اجاره واحدهای تجاری، سؤال فقط «اجاره چقدر است؟» نیست؛ سؤال اصلی این است که پاخور یک واحد تجاری باید چقدر فروش ایجاد کند تا اجاره آن توجیه اقتصادی داشته باشد؟
تاثیر تحولات یمن بر اقتصاد و سیاست بینالملل
تحولات یمن دوباره از مرزهای این کشور فراتر رفته و حالا میتواند معادلات انرژی و امنیت کشتیرانی در منطقه را تحت تأثیر قرار دهد.
در دور تازه درگیریها، انصارالله توانسته بخشهایی از سواحل دریای سرخ، از جمله بندرهای مُخاء و ذُباب و جزیره پِریم در تنگه بابالمندب را تحت کنترل خود درآورد؛ جزیرهای که موقعیت آن به نیروهای انصارالله امکان میدهد عبور کشتیها از یکی از مهمترین گلوگاههای دریایی جهان را از فاصله بسیار نزدیکتری رصد کنند.
اهمیت این تحولات زمانی بیشتر میشود که تنگه هرمز نیز در شرایط پرتنش قرار دارد. پس از محدود شدن مسیر هرمز، دریای سرخ یکی از مسیرهای مهم برای انتقال نفت و کالا در منطقه محسوب میشود. حالا ناامن شدن بابالمندب میتواند یکی از مسیرهای جایگزین را هم با ریسک مواجه کند.
البته بابالمندب برخلاف هرمز کاملاً غیرقابل دور زدن نیست. کشتیها میتوانند با عبور از شمال دریای سرخ، کانال سوئز و دریای مدیترانه، مسیر خود را تغییر دهند؛ اما این انتخاب میتواند حدود یک ماه به زمان سفر اضافه کند و در نتیجه هزینه سوخت، بیمه و نیروی انسانی را بالا ببرد.
اهمیت ماجرا برای بازار نفت هم کم نیست. پیش از تشدید درگیریها، روزانه میلیونها بشکه نفت عربستان از مسیر بابالمندب عبور میکرد و گزارشها از کاهش محسوس این جریان در دوره اخیر حکایت دارد.
در چنین شرایطی، مسئله فقط جنگ داخلی یمن نیست؛ ناامن شدن همزمان هرمز و بابالمندب میتواند هزینه تجارت جهانی را افزایش دهد و موازنه قدرت در منطقه را تغییر دهد. با این حال، جبههها همچنان سیالاند و برای سنجش اثر نهایی این تحولات بر تقابل ایران و آمریکا هنوز زود است.
کلیه حقوق مادی و معنوی محفوظ و متعلق به شبکه اینترنتی اکوایران میباشد و استفاده از مطالب تنها با ذکر منبع و لینک مستقیم بلامانع است.




نظرات کاربران