


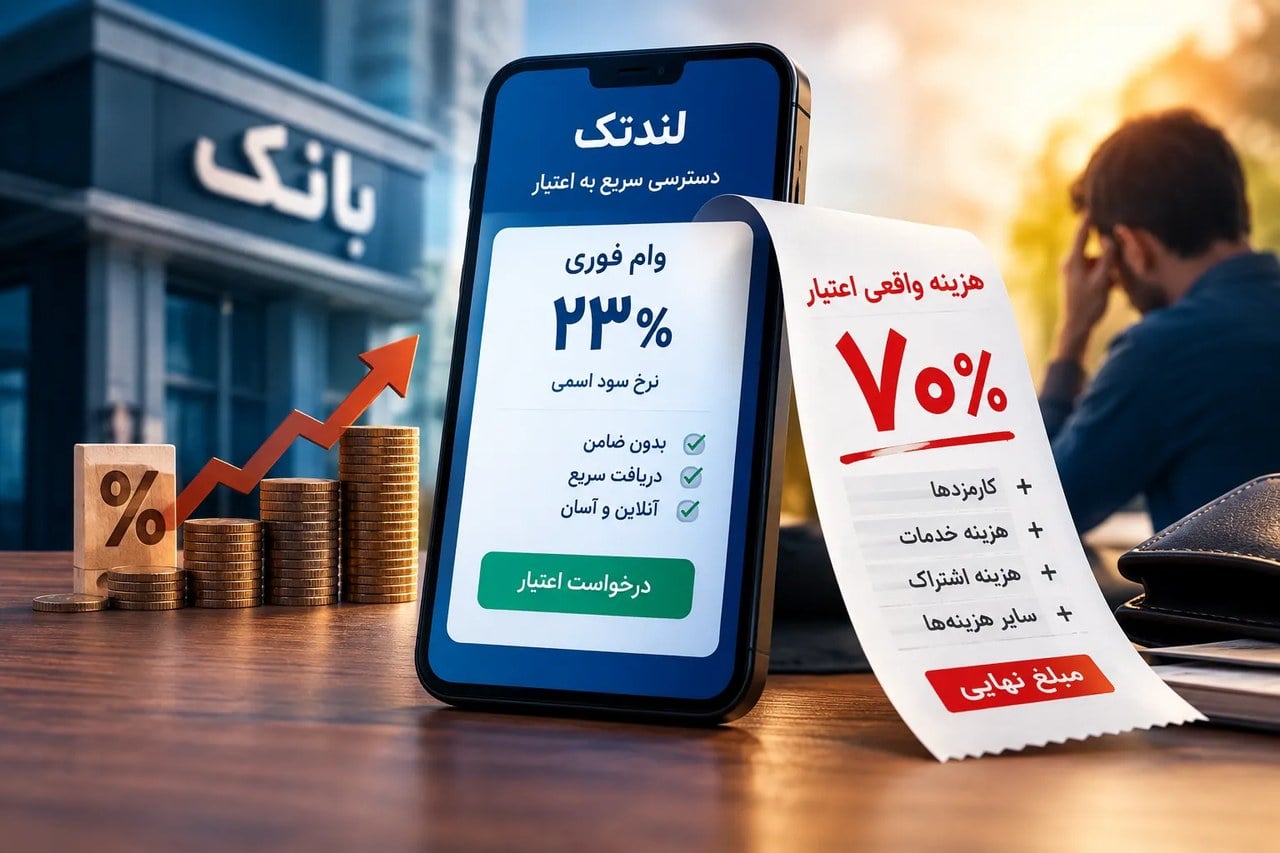
به گزارش شبکه اطلاعرسانی طلا و ارز، رشد پلتفرمهای وامدهی فوری موسوم به لندتک در ایران، دیگر یک تحول صرفاً فناورانه نیست. این رشد نشانه شکاف میان نیاز خانوارها به نقدینگی سریع و توان شبکه بانکی برای پاسخگویی کمهزینه به این نیاز است. مهرزاد علیجانی، اقتصاددان، با اشاره به گسترش این پلتفرمها میگوید نرخ مؤثر برخی از این وامها به ۲۳ درصد میرسد. به گفته او، حدود ۷۰ درصد از این رقم صرف هزینههای جانبی میشود، نه سود خالص وامدهنده.
لندتک به پلتفرمهای آنلاینی گفته میشود که با تحلیل دادههای رفتاری و اعتباری کاربر، در کوتاهترین زمان ممکن وام خرد پرداخت میکنند. این مدل برای خانواری که با کسری موقت نقدینگی مواجه است جذاب است؛ چون دسترسی به منابع، از چند روز در نظام بانکی به چند دقیقه در یک اپلیکیشن کاهش مییابد.
چرا بانکها این خلأ را پر نمیکنند؟
به گفته این اقتصاددان، شبکه بانکی برای پرداخت تسهیلات خرد، هزینههای ثابتی مانند ارزیابی اعتباری، ضامن و وثیقه دارد. این هزینهها برای وامهای کوچک، مقرونبهصرفه نیست. در نتیجه، بانکها تمایل کمتری به ورود جدی به این بخش از بازار نشان میدهند و همین خلأ، فرصت را برای لندتکها فراهم کرده است.
طبق این تحلیل، نرخ ۲۳ درصدی که برخی از این پلتفرمها برای تسهیلات کوتاهمدت اعلام میکنند، معادل سود خالص نیست. بخش بزرگی از این رقم، نزدیک به ۷۰ درصد، صرف هزینه ریسک، کارمزد تأمین مالی و پوشش مطالبات معوق میشود. سهمی که در نهایت بهعنوان سود واقعی باقی میماند، به مراتب کوچکتر از عدد اعلامشده است.
هزینه واقعی برای گیرنده وام چقدر است؟
برای کسی که از این پلتفرمها وام میگیرد، نکته مهم، تفاوت میان نرخ اسمی و هزینه نهایی بازپرداخت است. نرخ ۲۳ درصدی اعلامشده، معمولا شامل کارمزد، هزینه ضمانت و جریمه تأخیر احتمالی نیز میشود. بررسی دقیق این اقلام پیش از دریافت وام، تصویر واقعیتری از هزینه تمامشده در اختیار مصرفکننده قرار میدهد.
رشد لندتکها در ایران با افزایش تقاضای خانوارها برای اعتبار خرد همزمان شده است. نبود چارچوب نظارتی مشخص برای این پلتفرمها، یکی از چالشهای اصلی این بازار نوپاست. کارشناسان میگویند تدوین مقررات شفاف، هم به رشد سالم این صنعت کمک میکند و هم مصرفکننده را در برابر هزینههای پنهان محافظت میکند.




نظرات کاربران