



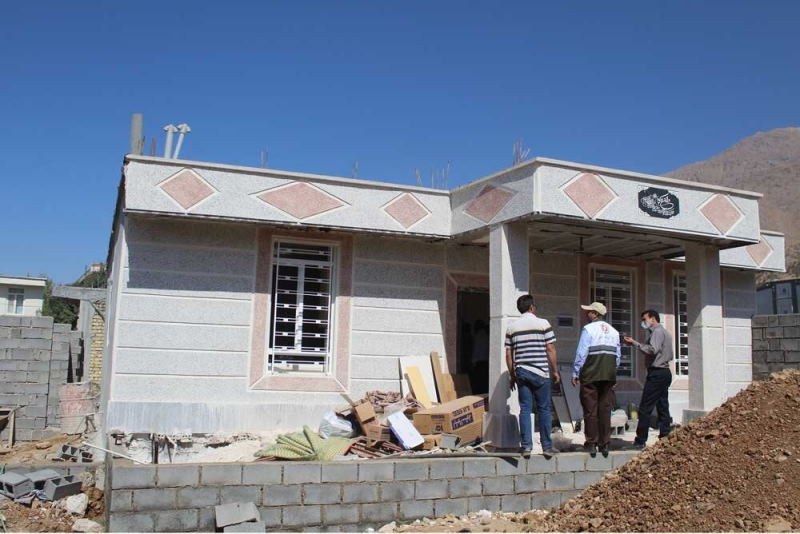
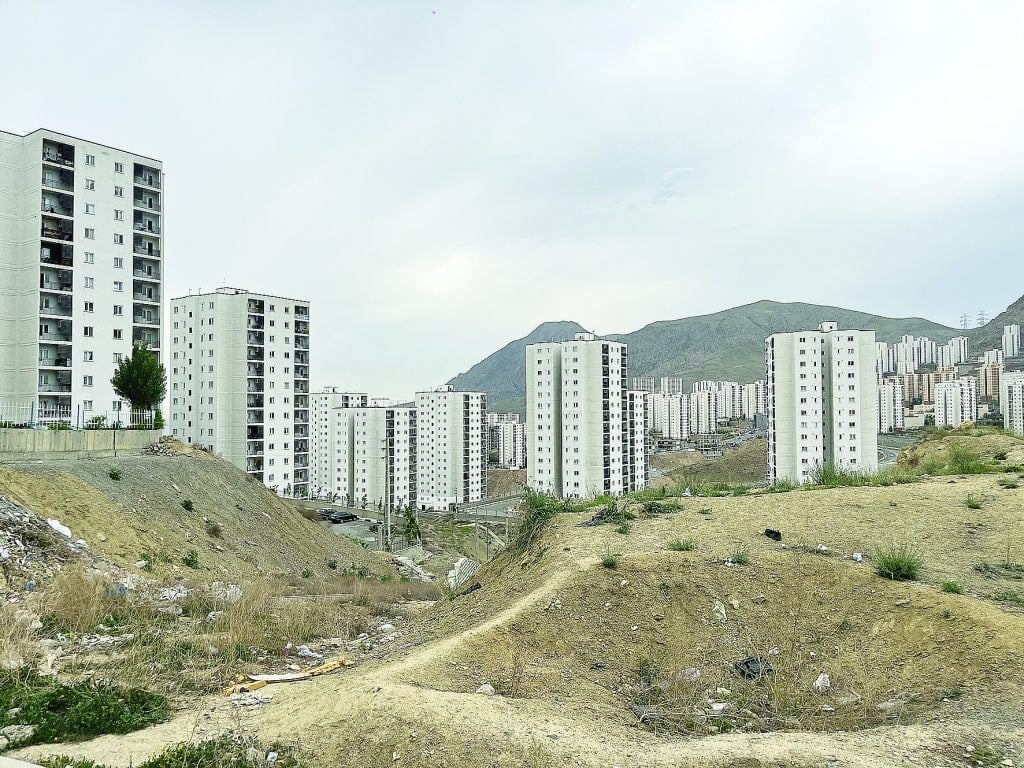
سارا پوردلجو – سالهاست سیاست مسکن در ایران عمدتا با یک پرسش آغاز میشود که چگونه میتوان خانوارها را صاحبخانه کرد؟ بخش قابلتوجهی از سیاستهای حمایتی نیز برهمینمبنا شکل گرفتند؛ از پرداخت تسهیلات خرید و ساخت گرفته تا طرحهای مختلف تامین زمین و ساخت مسکن برای دهکهای پایین درآمدی. با این حال واقعیت بازار مسکن در سالهای اخیر نشان داده که برای بخش بزرگی از جامعه بهویژه خانهاولیها و خانوارهای کمدرآمد فاصله میان درآمد و قیمت مسکن آنقدر افزایش یافته که مالکیت دیگر تنها مسیر قابل دسترس برای تامین سرپناه نیست. درچنینشرایطی مسکن استیجاری از یک گزینه فرعی بهیکیاز مسائل اصلی سیاستگذاری مسکن تبدیل شده است.
افزایش هزینه ساخت، رشد قیمت زمین، تورم عمومی و کاهش قدرت خرید خانوارها خرید مسکن را برای بسیاری از خانوارها بههدفی دور از دسترس تبدیل کرده است. درمقابل بازار اجاره نیز بدون آنکه بهیکساختار حرفهای و پایدار مجهز شود بخش بیشتری از تقاضای مسکن را بر دوش کشیده است. نتیجه بازاری است که در آنمیلیونها خانوار مستاجر با افزایش هزینههای سکونت مواجهند و در سوی دیگر، بخش عمده عرضه اجاره در اختیار مالکان خردی قرار دارد که تصمیمگیری درباره اجاره واحدهای خود را بهصورت مستقل و عمدتا سالانه انجام میدهند. دراینمیان سیاستهای حمایتی دولت تلاش کردند بخشی از فشار را از دوش مستاجران بردارند اما پرسش اساسی این است که آیا ابزارهایی مانند وام ودیعه، تعیین سقف اجارهبها و تمدید اجباری قراردادها میتوانند بدون اصلاح ساختار بازار مساله اجارهنشینی را حل کنند؟
مسکن حمایتی نیز با چالش مشابهی روبهرو است. اگرچه حمایت مستقیم دولت از خانوارهای کمدرآمد برای تامین مسکن ضروری است اما محدودکردن سیاست حمایتی بهساخت و واگذاری تعداد مشخصی واحد، نمیتواند پاسخگوی ابعاد گسترده تقاضای موجود باشد.
آنچه امروز بیش از گذشته اهمیت پیدا کرده، تغییر نگاه از خانهدارکردن افراد بههرقیمت بهسمت تامین مسکن مناسب، پایدار و قابل استطاعت است؛ تغییری که میتواند جایگاه مسکن استیجاری را در سیاستهای دولت پررنگتر کند.
در این چارچوب حرکت بهسمت اجارهداری حرفهای میتواند یکی از مسیرهای مهم اصلاح بازار باشد. بهجای آنکه بازار اجاره صرفا بر روابط میان موجران و مستاجران خرد استوار باشد میتوان با ورود سرمایهگذاران، انبوهسازان، صندوقها و شرکتهای تخصصی عرضه مسکن استیجاری را بهیک فعالیت اقتصادی بلندمدت تبدیل کرد. استفاده از زمینهای دولتی و عمومی بهعنوان آورده ایجاد صندوقهای زمین و ساختمان باهدف اجارهداری و طراحی ابزارهایی مانند بیمه اجاره و خرید دین اجاره نیز میتواند بخشی از ریسک این بازار را کاهش دهد.
درچنینمدلی نقش دولت نیز از قیمتگذاری مستقیم بهسمت تنظیمگری تغییر میکند یعنی بهجای آنکه صرفا برای اجارهبها عدد تعیین کرده، شرایطی ایجاد کند که هم منافع موجر حفظ شود و هم مستاجر از امنیت و استطاعت مالی بیشتری برخوردار باشد. این تغییر رویکرد بهویژه در شرایطی که سیاستهای حمایتی با محدودیت منابع و کسری بودجه مواجهند میتواند اهمیت بیشتری پیدا کند. مساله اصلی بازار مسکن دیگر فقط ساخت واحدهای بیشتر نیست بلکه ایجاد سازوکاری است که بتواند مسکن مناسب را با قیمت قابل استطاعت و در یک چارچوب پایدار دراختیار خانوارها قرار دهد. بر همین اساس گفتوگویی با محسن فلکی، کارشناس حوزه مسکن داشتیم.
چرخش سیاست مسکن از مالکیت بهاجاره
فلکی در ابتدا گفت: بهنظر من یکی از نقاط امیدوارکننده در سیاستهای مسکن دولت چهاردهم حرکت تدریجی از نگاه صرف بهمالکیت مسکن بهسمت توجه بهبازار اجاره و مسکن استیجاری است. باتوجهبه واقعیت امروز جامعه برای بخش قابلتوجهی از خانهاولیها و مستاجران تامین مسکن صرفا بهمعنای خرید خانه نیست و ایجاد یک بازار حرفهای اجاره مسکن میتواند مشکل تامین مسکن را تا حد قابلتوجهی حل کند.
طرح توسعه مسکن استیجاری و تلاش برای شکلگیری اجارهداری حرفهای اگر از ساخت چندهزار واحد فراتر برود و بهیک مدل اقتصادی پایدار تبدیل شود این قابلیت را دارد که بهیکی از سیاستهای قابل دفاع دولت در حوزه مسکن تبدیل شود. با این حال بهنظر من چالش جدی موجود غلبه راهکارهای کوتاهمدت بر راهکارهای ساختاری و بنیادی است.
راهکارهای کوتاهمدت در برابر مشکلات ساختاری
فلکی تصریح کرد: تعیین سقف اجارهبها، پرداخت وام ودیعه مسکن و تمدید اجباری قراردادهای اجاره میتوانند بهعنوان راهکارهای کوتاهمدت در نظر گرفته شوند اما اگر همزمان هزینه ساخت، تورم، قیمت زمین و هزینه تامین مالی کنترل نشود نمیتوان انتظار داشت این سیاستها بهتنهایی راهگشا باشند.
درمورد سقف ۲۷درصدی اجارهبها نیز تجربه سالهای گذشته نشان میدهد فاصله قابلتوجهی میان سقف قانونی و رفتار واقعی بازار مسکن وجود دارد. قیمت اجاره تابعی از متغیرهای مختلفی از جمله قیمت ملک و مصالح ساختمانی، نرخ تورم، هزینه فرصت سرمایه، هزینه نگهداری، نرخ سود و وضعیت عرضه و تقاضاست. زمانی که این متغیرها با نرخهای بالا در حال افزایش هستند صرفا با اعلام یک عدد نمیتوان رفتار بازار را کنترل کرد.
ضمن اینکه تعیین سقف بدون برخورداری از ابزارهای لازم برای نظارت و اجرای قانون میتواند بخشی از معاملات را بهسمت بازار غیررسمی و قراردادهای غیررسمی سوق دهد و درنهایت مشکلات بیشتری ایجاد کند.
ضرورت کنترل تورم و افزایش عرضه
فلکی درپاسخ بهاین پرسش که راهکار اصلی ساماندهی بازار اجاره چیست، گفت: میتوان گفت کنترل نرخ تورم یک شرط لازم و افزایش عرضه مسکن مکمل آن است. با این حال با توجه بهشرایط امروز کشور راهکار اصلی را باید در ایجاد بازار حرفهای اجاره و افزایش عرضه مسکن اجارهای باکیفیت و متناسب با نیاز در نقاط مختلف کشور و شهرها جستوجو کرد.
در این مسیر باید بهسمت ایجاد صندوقهای اجارهای زمین و ساختمان حرکت کنیم. بهجای اینکه با هزاران مالک خرد مواجه باشیم که هر سال بهصورت جداگانه درباره میزان اجاره واحد خود تصمیم میگیرند میتوان مدلهایی را طراحی کرد که در آن سرمایهگذاران و نهادهای حرفهای، مدیریت و عرضه مسکن استیجاری را برعهده بگیرند.
زمین دولتی؛ آوردهای برای توسعه اجارهداری حرفهای
اینکارشناس حوزه مسکن در ادامه گفت: در چنین مدلهایی میتوان زمینهای دولتی و عمومی را بهعنوان آورده در اختیار سرمایهگذاران و انبوهسازانی قرار داد که تمایل بهفعالیت در حوزه اجارهداری حرفهای دارند. این رویکرد میتواند ضمن کاهش هزینه اولیه ساخت زمینه ورود سرمایههای بزرگتر و شکلگیری مجموعههای حرفهای در بازار اجاره را فراهم کند. درواقع توسعه مسکن استیجاری نباید صرفا بهمعنای ساخت تعدادی واحد مسکونی باشد بلکه باید بهایجاد یک مدل اقتصادی پایدار برای عرضه و مدیریت مسکن اجارهای منجر شود. در غیر این صورت حتی افزایش مقطعی تعداد واحدهای استیجاری نیز نمیتواند تاثیر قابلتوجهی بر ساختار بازار اجاره داشته باشد.
موجر و مستاجر؛ ۲طرف یک مساله اقتصادی
فلکی در پایان گفت: در اقتصاد مسکن نباید موجر و مستاجر را در مقابل یکدیگر قرار دهیم چراکه هردوطرف درنهایت با یک مساله اقتصادی مواجه هستند. در این میان دولت میتواند بهعنوان حامی و تنظیمگر ریسک و دغدغههای هر دو طرف را کاهش دهد.
برای مثال دولت میتواند با ایجاد سازوکارها و مشوقهای مختلف مالکان را بهانعقاد قراردادهای چندساله با نرخهای مشخص تشویق کند. درمورد مستاجران نیز میتوان از یارانهها و تسهیلات هدفمند استفاده کرد و برای مالکان ابزارهایی مانند بیمه اجاره یا خرید دین اجاره را در نظر گرفت.
درنهایت ایجاد نهادها یا شرکتهای اجارهداری حرفهای میتواند بهعنوان حلقه واسط میان مالک و مستاجر عمل کند. چنین نهادهایی میتوانند بخشی از ریسکهای موجود در بازار اجاره را مدیریت کرده و بهثبات بیشتر قراردادها کمک کنند.
بر این اساس مسیر سیاستگذاری در بازار اجاره نباید صرفا بهسمت قیمتگذاری دستوری حرکت کند بلکه باید از این مرحله عبور کرده و بهسمت تنظیمگری اقتصادی بازار مسکن پیش برود. در چنین رویکردی دولت بهجای تعیین مستقیم قیمت، با استفاده از ابزارهای مالی، بیمهای، زمین، تسهیلات و مشوقهای سرمایهگذاری شرایطی ایجاد میکند که بازار اجاره بهسمت حرفهایشدن و ثبات حرکت کند.
اجارهداری بدون سود سرمایهگذار ندارد
ناگفته نماند که درکنار سیاستهای حمایتی نباید از این واقعیت غافل شد که توسعه اجارهداری حرفهای بدون ایجاد انگیزه اقتصادی برای سرمایهگذاران امکانپذیر نیست. اگر قرار باشد بخش خصوصی و انبوهسازان وارد ساخت و بهرهبرداری از واحدهای استیجاری شوند باید بازده سرمایهگذاری، هزینههای ساخت، دوره بازگشت سرمایه و ریسکهای مربوط بهاجارهداری در مدل اقتصادی طرح دیده شود.
در شرایطی که هزینه ساخت و تامین مالی بالاست صرف اختصاص زمین نمیتواند بهتنهایی سرمایهگذار را بهورود بهاین بازار ترغیب کند. دولت باید مجموعهای از مشوقهای مالیاتی، تسهیلاتی و حقوقی را در نظر بگیرد تا اجارهداری حرفهای در مقایسه با فروش واحدهای ساختهشده از توجیه اقتصادی قابل قبولی برخوردار باشد.
ازسویدیگر قراردادهای بلندمدت میان دولت، سرمایهگذار و بهرهبردار میتواند بخشی از ریسک سرمایهگذاری را کاهش دهد. در چنین مدلی دولت بهجای آنکه خود مستقیما وارد ساخت و مدیریت تعداد زیادی واحد مسکونی شود میتواند زمین و مشوقهای لازم را فراهم کرده و نقش خود را بهتنظیمگری، نظارت و تضمین چارچوب اقتصادی طرح محدود کند.
درواقع اگر هدف ایجاد یک بازار پایدار برای مسکن استیجاری است باید میان حمایت از مستاجر و حفظ انگیزه مالک و سرمایهگذار تعادل برقرار شود. بدون این تعادل هرطرحی ممکن است در مرحله ساخت متوقف شود یا پس از مدتی بهدلیل نبود منابع مالی و انگیزه اقتصادی از اهداف اولیه خود فاصله بگیرد.




نظرات کاربران