




احسان کشاورز – پول برای کسی که پشت باجه بانک ایستاده، با پولی که در ترازنامه بانک ثبت میشود، یک معنا ندارد. زوج جوانی که ۳۰۰میلیونتومان وام ازدواج میگیرد، به این فکر نمیکند که بانک این پول را از کدام حساب آورده و چند سال باید منتظر بازگشت آن بماند. او اجاره خانه، جهیزیه و هزینه شروع زندگی را میبیند. پدری که برای تولد فرزندش وام میخواهد نیز، کاری به نسبت کفایت سرمایه، رشد نقدینگی و ناترازی شبکه بانکی ندارد. گرفتاری امروز را میبیند و پولی که شاید بخشی از آن را حل کند. این سوی ماجرا روشن است؛ مردم به وام ارزان نیاز دارند.
آن سوی ماجرا اما بانک ایستاده است؛ بنگاهی که باید سپرده مردم را پس بدهد، سرمایه در گردش کارخانهها را تامین کند، به متقاضیان عادی وام بدهد و در همان حال، تکالیفی را اجرا کند که بیرون از بانک نوشته شدهاند. دولت سیاست حمایتی را تعریف میکند، مجلس بر رقم آن میافزاید و در نهایت این شبکه بانکی است که باید پول را پیدا کند. از همینجا اختلاف آغاز میشود. تسهیلات تکلیفی قرار است باری از دوش مردم بردارد اما اگر اندازه آن با توان بانکها هماهنگ نباشد، بار از دوش خانوار بلند میشود و روی ترازنامه بانک مینشیند.
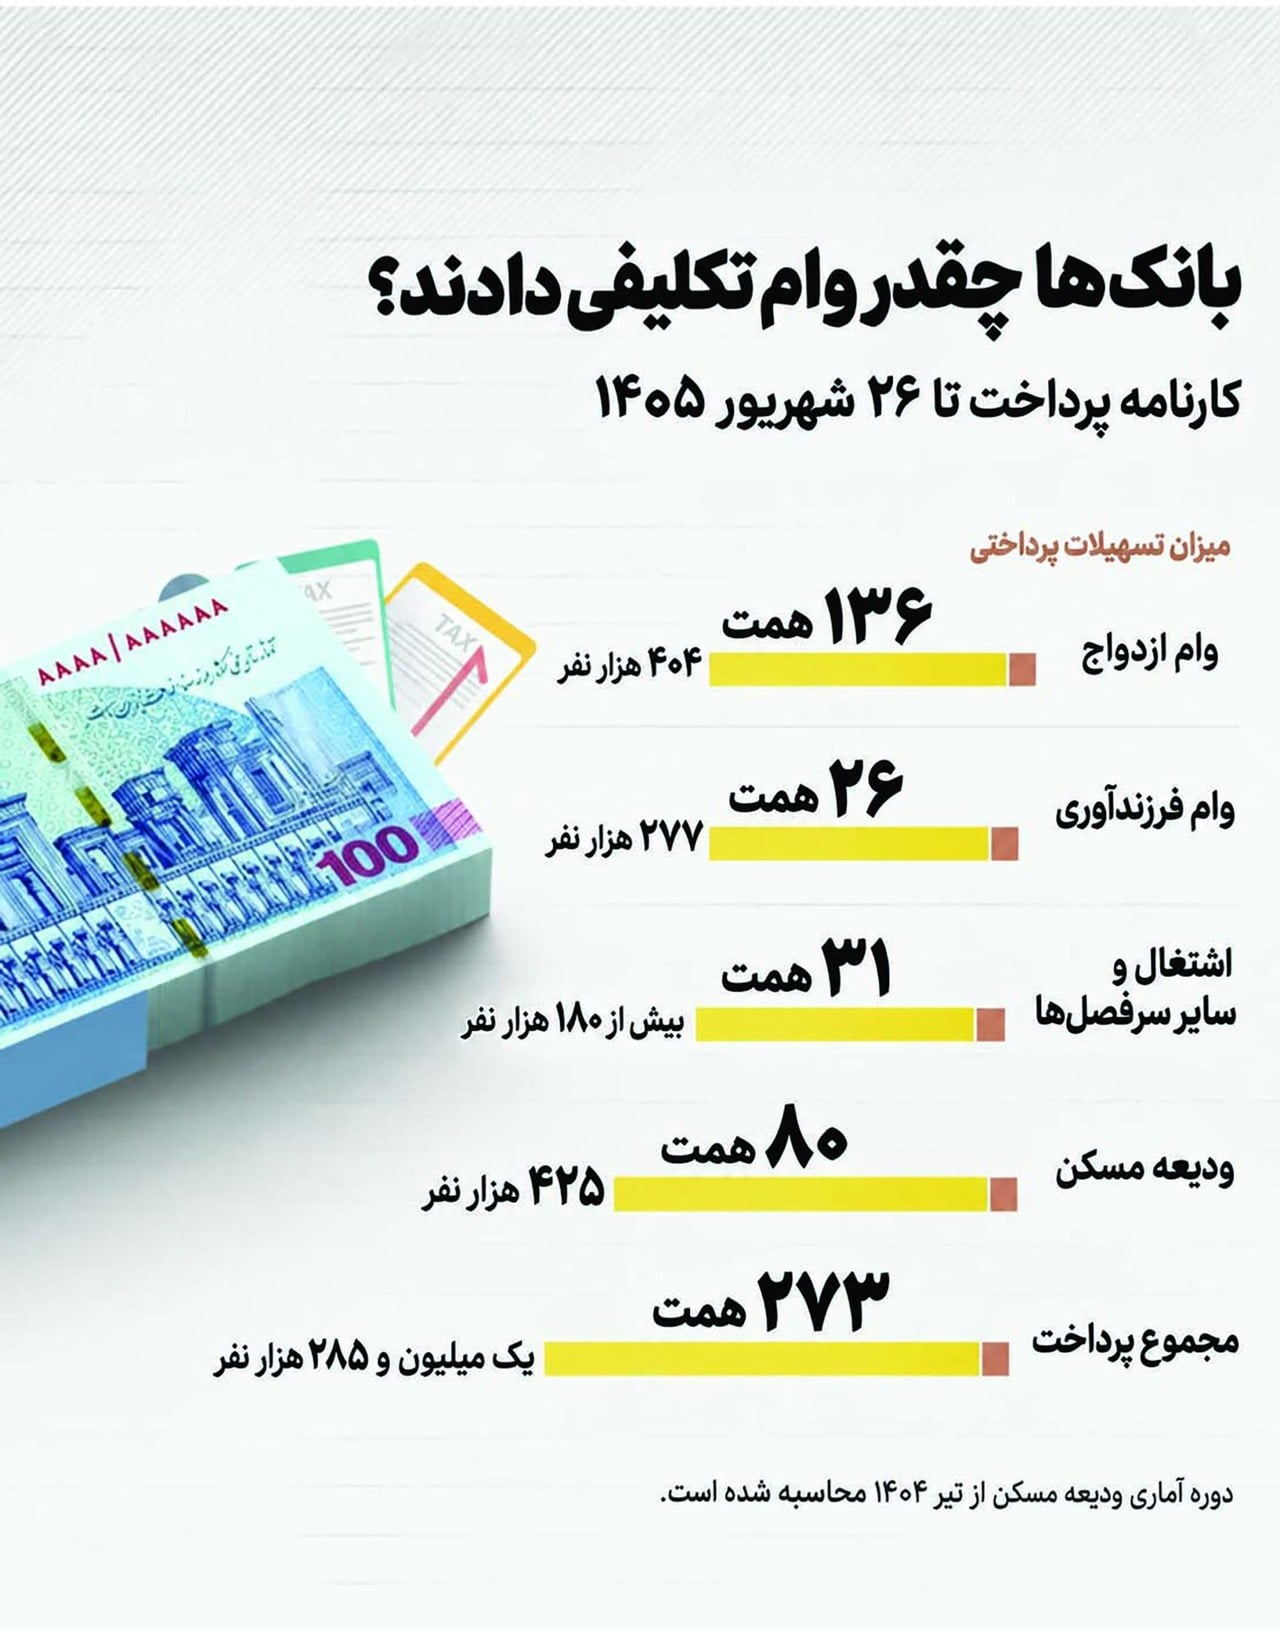
بانک مرکزی اعلام کرده شبکه بانکی تا پایان بهار امسال بیش از ۱۳۱هزارمیلیاردتومان وام ازدواج و فرزندآوری پرداخت کرده است. تا ۲۶شهریور نیز ۱۳۶هزارمیلیاردتومان وام ازدواج، ۲۶هزارمیلیاردتومان وام فرزندآوری و ۳۱هزارمیلیاردتومان تسهیلات اشتغال و دیگر سرفصلهای قرضالحسنه به متقاضیان رسیده است. در کنار این پرداختها، طی دورهای که از تیر سال گذشته آغاز شده، ۸۰هزارمیلیاردتومان وام ودیعهمسکن نیز پرداخت شده است. حاصل کار، ۲۷۳هزارمیلیاردتومان تسهیلات برای بیش از یکمیلیون و ۲۸۵هزار نفر بوده است. این ارقام کوچک نیستند. پشت هر فقره وام، خانوادهای قرار دارد که بخشی از فشار هزینههای زندگی را تحملپذیرتر کرده، با این حال بزرگی رقم پرداختشده تنها یکطرف داستان است. طرفدیگر، منابعی است که باید این جریان را ادامه دهد؛ آنهم در اقتصادی که همه از دولت و تولیدکننده تا خانوار و مستاجر برای تامین مالی به در بانک آمدهاند.
صف وام ازدواج فقط صف دریافت پول نیست؛ صف بهتعویق افتادن زندگی است. هر ماه انتظار میتواند بهمعنای اجارهای گرانتر، جهیزیهای کوچکتر و شروعی دشوارتر باشد. بههمیندلیل نمیتوان از کنار تسهیلات تکلیفی با این استدلال ساده گذشت که بانکها بنگاه اقتصادی هستند و نباید وام ارزان بدهند. در اقتصادی که درآمد خانوار با قیمت مسکن و هزینه تشکیل زندگی همقدم نیست، اعتبار ارزان، بخشی از سیاست رفاهی کشور است.
وام ازدواج در سال ۱۴۰۵ برای هر یک از زوجین ۳۰۰میلیونتومان تعیینشده و برای مردان زیر ۲۵سال و زنان زیر ۲۳سال به ۳۵۰میلیونتومان میرسد. وام فرزندآوری نیز از ۴۴میلیونتومان برای فرزند نخست آغاز میشود و برای فرزند پنجم و بیشتر به ۲۲۰میلیونتومان میرسد. این تسهیلات با کارمزد 4درصد و دورههای بازپرداخت بلندمدت پرداخت میشوند؛ شرایطی که در بازار معمول اعتبار بهآسانی در دسترس خانوادهها قرار نمیگیرد.
همین امتیاز بزرگ، تقاضای بزرگی نیز ساخته است. در پایان سال گذشته نزدیک به یکمیلیون نفر در صف وام ازدواج و فرزندآوری قرار داشتند. بانکها در سال ۱۴۰۴ حدود ۲۰۸هزارمیلیاردتومان وام ازدواج و ۴۹هزارمیلیاردتومان وام فرزندآوری پرداخت کردند اما صف تمام نشد. هر بار که گروهی وام میگیرند، متقاضیان تازهای وارد میشوند و دوباره فاصله میان منابع و تقاضا را افزایش میدهند.
برای کوتاه کردن این صف، سهمیه وام ازدواج و فرزندآوری در سال جاری به ۴۳۵هزارمیلیاردتومان رسیده است؛۳۵۰هزارمیلیاردتومان برای ازدواج و ۸۵هزارمیلیاردتومان برای فرزندآوری. این رقم حدود ۶۹درصد بیشتر از مجموع پرداخت این دو وام در سال گذشته است. مبلغ پایه وام ازدواج افزایش نیافته اما بانکها باید تعداد بسیار بیشتری از متقاضیان را پوشش دهند. به زبان ساده، قانون به شبکه بانکی گفته است همان وام را به آدمهای بیشتری بدهد.
تا ۲۶شهریور، ۱۶۲هزارمیلیاردتومان از این تکلیف اجرا شده است بنابراین در آستانه پایان نیمه نخست سال، هنوز ۲۷۳هزارمیلیاردتومان از سهمیه ازدواج و فرزندآوری باقی مانده است. بانکها برای اجرای کامل برنامه باید در نیمه دوم سال بهطورمتوسط ماهانه حدود ۴۵هزار و ۵۰۰میلیارد تومان در این دوسرفصل پرداخت کنند، درحالیکه متوسط ششماهه نخست نزدیک به ۲۷هزارمیلیاردتومان بوده است. پس بحث دیگر تنها اجرای یک تکلیف معمولی نیست؛ شبکه بانکی باید سرعت پرداخت را به شکل محسوسی افزایش دهد، آن هم در ماههایی که تقاضای اعتبار در دیگر بخشهای اقتصاد نیز کاهش پیدا نمیکند.
قانون دست پر میخواهد، بانک جیب پر
نوشتن عدد در قانون آسانتر از پیدا کردن پول در بانک است. مجلس میتواند برای حمایت از ازدواج، فرزندآوری، اشتغال یا مسکن سقف تعیین کند اما عدد مصوب به خودی خود منبع نمیسازد. بانک باید این تسهیلات را از سپردههای قرضالحسنه، اقساط برگشتی و دیگر منابع در دسترس تامین کند. اگر منابع به اندازه تکلیف باشد، گردش پول ادامه پیدا میکند و مشکل بزرگی نیز ایجاد نمیشود. اقساط وامهای پیشین بازمیگردد و به متقاضیان بعدی میرسد.
فشار از زمانی شروع میشود که سرعت بازگشت پول از سرعت تصویب تکالیف عقب بماند. وام ازدواج تا ۱۰سال در ترازنامه بانک باقی میماند. وام فرزندآوری نیز سه تا هفتسال زمان میخواهد تا بهطورکامل بازگردد بنابراین پولی که امروز پرداخت میشود، فردا برای متقاضی بعدی آماده نیست. تکلیف سال تازه از راه میرسد، در حالی که بخش بزرگی از منابع سالهای قبل هنوز در قالب اقساط بلندمدت نزد دریافتکنندگان است.
کارمزد 4درصد نیز قرار نیست همه هزینه بانک را جبران کند. بانک برای تجهیز منابع، نگهداری شعب، اعتبارسنجی، وصول اقساط و پوشش خطر نکول هزینه میکند. در همان حال، از بخشی از درآمدی که میتوانست از محل تسهیلات دیگر به دست آورد چشم میپوشد. این همان هزینهای است که در بودجه دولت دیده نمیشود اما در حساب بانک باقی میماند.
وام تکلیفی در واقع نوعی یارانه اعتباری است. دریافتکننده، پول را بسیار ارزانتر از نرخ معمول بازار دریافت میکند. پرسش اصلی این است که هزینه این یارانه را چه کسی میدهد. اگر دولت آن را در بودجه ببیند، سیاست حمایتی شفاف است. اگر منابع قرضالحسنه واقعی پاسخگو باشد، فشار نیز محدود میماند اما اگر تکلیف از هر دو جلو بزند، بانک ناچار میشود هزینه را از جای دیگری بردارد؛ از سود سهامدار، از اعتبار بخش تولید، از جیب دیگر مشتریان یا در بدترین حالت، از منابع بانک مرکزی.
پشتسر مردم، تولید هم در صف است
وقتی در بانک از کمبود منابع سخن گفته میشود، نباید تصور کرد در طرفدیگر ماجرا، گروهی بینیاز ایستادهاند. پشتسر متقاضی وام ازدواج، تولیدکنندهای قرار دارد که برای خرید مواد اولیه پول میخواهد. کنار او صاحب کسبوکاری ایستاده که باید حقوق کارگرانش را بپردازد و کمی آنسوتر مستاجری است که بدون وام، قرارداد خانهاش تمدید نمیشود. بانک باید از میان این نیازهای واقعی انتخاب کند.
شبکه بانکی در سهماهه نخست امسال حدود ۲۹۴۱هزارمیلیاردتومان تسهیلات پرداخت کرده است. حدود ۶۸۲هزارمیلیاردتومان به خانوارها رسیده و بیش از سهچهارم منابع در اختیار صاحبان کسبوکار قرار گرفته است. از تسهیلات پرداختشده به بنگاهها نیز نزدیک به ۸۵درصد برای سرمایه در گردش مصرف شده است. این یعنی بخش بزرگی از اعتبار بانکی نه برای توسعههای بلندپروازانه بلکه برای روشنماندن چراغ واحدهای موجود خرج میشود.
در چنین وضعی، نمیتوان همه مشکلات شبکه بانکی را به وام ازدواج و فرزندآوری نسبت داد. این دو وام در بهار حدود ۵/۴درصد کل تسهیلات پرداختی بانکها را تشکیل دادهاند. ناترازی بانکها نیز پیش از این تکالیف وجود داشته و به داراییهای منجمد، مطالبات معوق، بنگاهداری، ضعف سرمایه و مدیریت نامناسب منابع مربوط است. نسبت دادن همه گرفتاریها به وام مردم، هم سادهسازی مساله است و هم چشم بستن بر خطاهای قدیمی شبکه بانکی.
در مقابل، نمیتوان گفت چون سهم این وامها از کل پرداختها بزرگ نیست، افزایش بدون محدودیت آنها نیز هزینهای ندارد. تفاوت در کیفیت منابع و مدت بازپرداخت است. وامی که برای سرمایه در گردش پرداخت میشود، ممکن است در دورهای کوتاهتر بازگردد اما وام ازدواج منابع بانک را تا ۱۰سال درگیر میکند بنابراین فشار آن فقط با مبلغ پرداختی سنجیده نمیشود؛ زمان بازگشت پول نیز بخشی از ماجراست.
اگر بانک نتواند منابع لازم را تجهیز کند، نخستین واکنش آن، طولانی کردن صف یا سختتر کردن مسیر دریافت است. ضامن تازه، مدرک تازه و رفتوآمد بیشتر، شکل اداری همان کمبود منابع است. اگر فشار ادامه پیدا کند، بانک از پرداخت تسهیلات دیگر میکاهد. مرحله بعد نیز میتواند افزایش بدهی بانک به بانکمرکزی باشد. در این مرحله، کمبود منابع از دیوار بانک عبور میکند و وارد اقتصاد میشود. افزایش اضافهبرداشت، پایه پولی را بالا میبرد و تورم، بخشی از منفعت وام ارزان را از جیب همان خانواری بیرون میکشد که قرار بود حمایت شود.
وامی که به نیازمند نمیرسد
ارزان بودن اعتبار همیشه بهمعنای عادلانه بودن توزیع آن نیست. هرچه فاصله کارمزد وام با نرخ معمول تسهیلات بیشتر شود، تقاضا نیز بالاتر میرود. وقتی منابع محدود است، بانک باید میان متقاضیان انتخاب کند. در این مرحله، صف، ضامن و سابقه اعتباری جای قیمت را میگیرند.
خانواری که درآمد ثابت و ضامن معتبر دارد، راحتتر از سد بانک عبور میکند، در حالی که فرد فاقد شغل رسمی یا ساکن مناطق محروم ممکن است مدت بیشتری منتظر بماند. تناقض همینجاست؛ کسی که بیش از دیگران به حمایت نیاز دارد، گاه کمتر از دیگران ابزار دریافت آن را در اختیار دارد. اگر نظام اعتبارسنجی نتواند جای ضمانتهای سنتی را بگیرد، بخشی از یارانه اعتباری به کسانی میرسد که قدرت عبور از تشریفات بانکی را دارند، نه الزاما کسانی که در تنگنای بیشتری قرار گرفتهاند.
از سویدیگر، زیاد شدن تعداد وامها بهتنهایی اثربخشی سیاست را ثابت نمیکند. باید دید وام ازدواج چه اندازه زمان تشکیل خانواده را جلو انداخته، وام فرزندآوری تا چه حد در تصمیم خانوادهها اثر داشته و تسهیلات اشتغال چند شغل پایدار ساخته است. بانک مرکزی میتواند مبلغ و تعداد وامها را گزارش کند اما سنجش نتیجه اجتماعی وظیفهای فراتر از شبکه بانکی است. پرداخت پول، آغاز سیاست است؛ نه پایان آن.
حمایت بماند، هزینه پنهان نماند
صورتمساله را نباید با حذف وامهای تکلیفی پاک کرد. میلیونها خانوار ایرانی به اعتبار ارزان نیاز دارند و بازار عادی تسهیلات نیز پاسخگوی آنها نیست. کنار گذاشتن این حمایتها به بهانه سلامت بانک، هزینه اصلاح را مستقیما بر دوش مردمی میگذارد که سهمی در شکلگیری ناترازیهای بانکی نداشتهاند. راه درست، حذف حمایت نیست بلکه روشن کردن منبع و اندازه آن است.
هر تکلیف بانکی باید همراه با منبعی قابلاندازهگیری تصویب شود. اگر سپردههای قرضالحسنه و اقساط برگشتی کافی نیست، دولت باید بخشی از هزینه را در بودجه بپذیرد. نمیتوان سیاست اجتماعی را در مجلس تصویب کرد و صورتحساب آن را بیصدا به بانک فرستاد. در کنار آن، بانک مرکزی باید مانده منابع قرضالحسنه، سهمیه هر بانک، تعداد متقاضیان در صف و متوسط زمان انتظار را بهصورت منظم منتشر کند. آنوقت روشن میشود کدام بانک از اجرای تکلیف عقب مانده و کدام بانک واقعا با محدودیت منابع مواجه است.
اعتبارسنجی دقیقتر و کاهش اتکا به ضامن نیز میتواند راه خانوارهای کمبرخوردار را کوتاهتر کند. حمایت بانکی زمانی عادلانه است که نیازمندترین متقاضی در انتهای صف نماند. درباره تسهیلات اشتغال نیز باید تعداد شغلهای ماندگار در کنار مبلغ پرداختشده اعلام شود وگرنه ممکن است کارنامه بانکها بزرگتر شود، بیآنکه سفره مردم یا ظرفیت تولید به همان اندازه تغییر کند.
وام تکلیفی میتواند گره مردم را باز کند اما نباید خود به گره تازهای در شبکه بانکی تبدیل شود. بانکها نمیتوانند از مسوولیت اجتماعی کنار بکشند اما دولت و مجلس نیز نمیتوانند بانک را خزانهای بدانند که هر عدد نوشتهشده در قانون را بیهزینه به پول تبدیل میکند. حمایت اجتماعی وقتی دوام میآورد که منبع آن روشن، دریافتکننده آن درست انتخاب و نتیجه آن اندازهگیری شود. درغیراینصورت، وامی که امروز با کارمزد 4درصد از فشار زندگی کم میکند، ممکن است فردا از مسیر تورم، کاهش اعتبار تولید یا ناترازی بانکها با هزینهای بیشتر بازگردد.




نظرات کاربران