


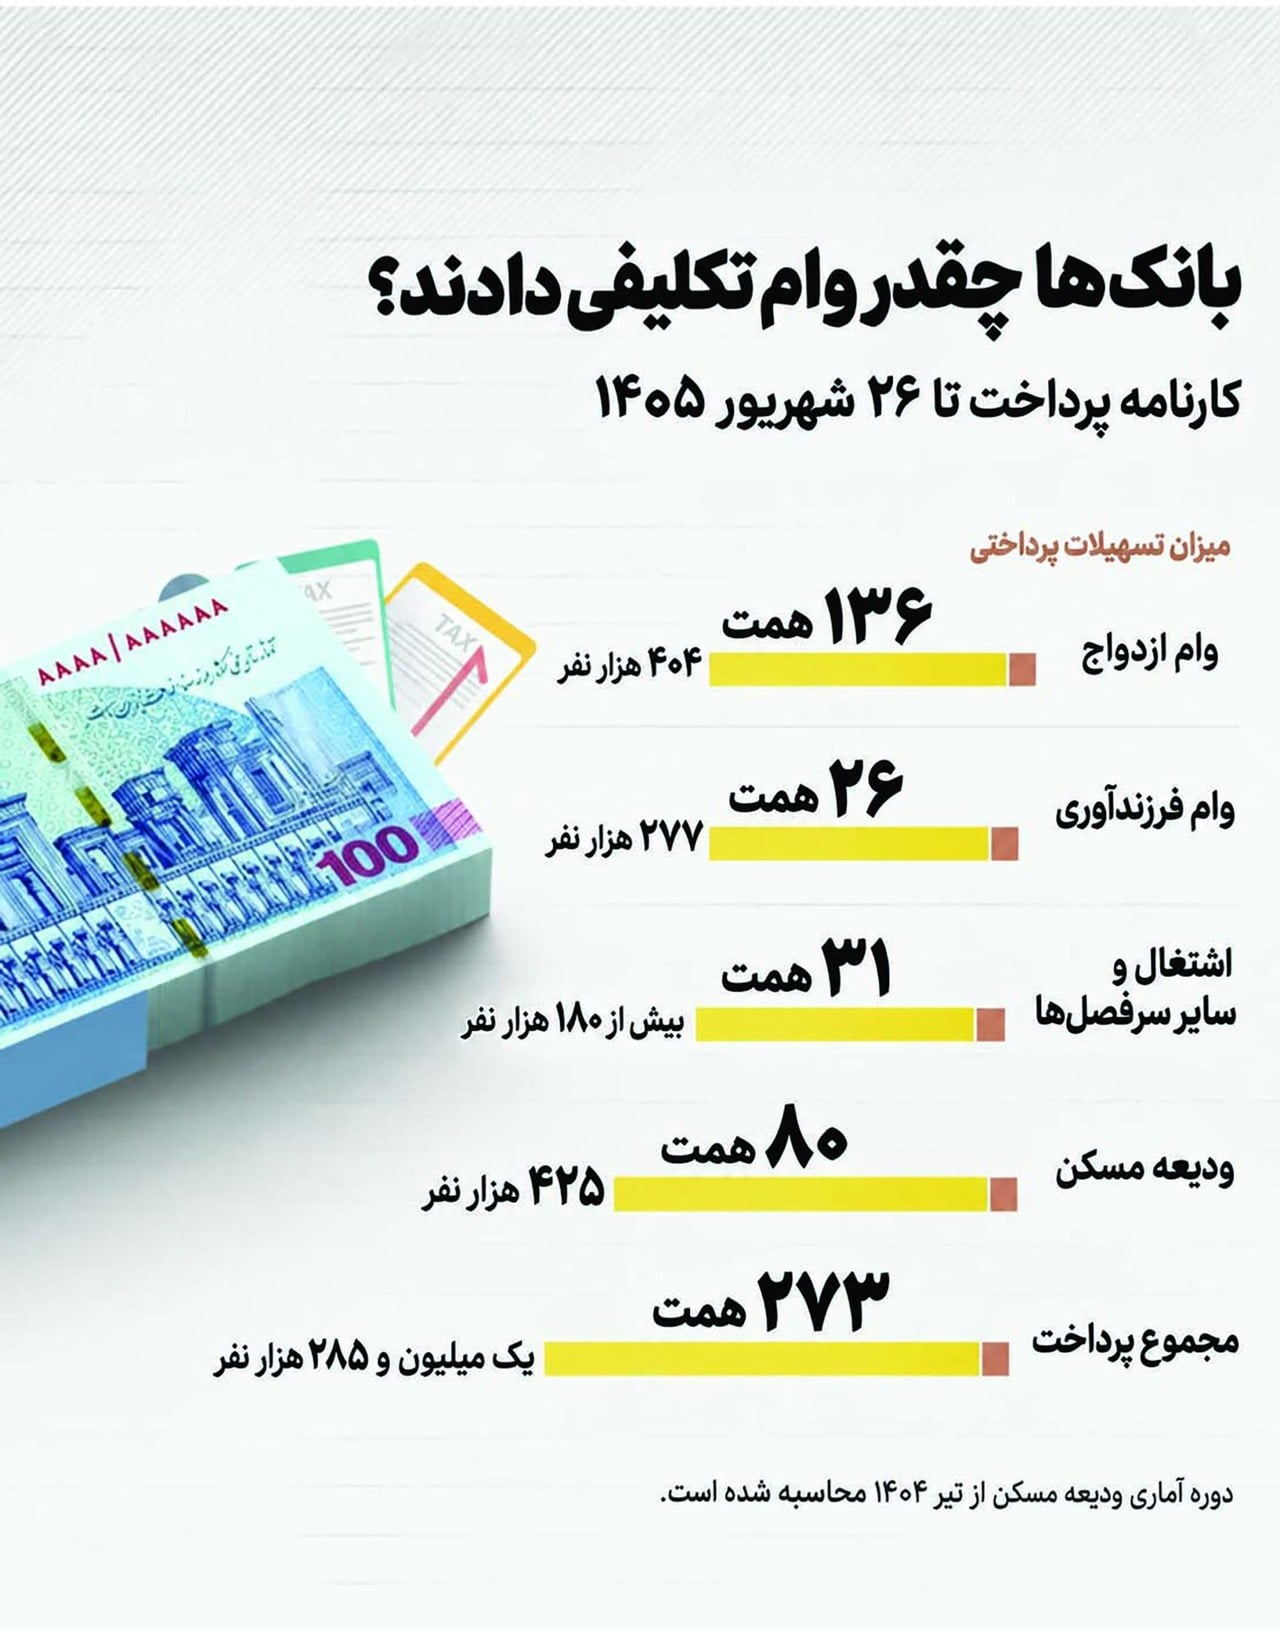
به گزارش شبکه اطلاعرسانی طلا و ارز، بانکها در ایران هرساله بخشی از منابع خود را طبق قانون به «تسهیلات تکلیفی» اختصاص میدهند. این تسهیلات، مانند وام ازدواج، با نرخ سودی پایینتر از نرخ بازار پرداخت میشود. زوج جوانی که ۳۰۰ میلیون تومان وام ازدواج میگیرد، معمولاً نمیداند بانک این پول را از کجا تأمین کرده است.
این تفاوت نرخ سود، بیهزینه نیست. بانک برای تأمین منابع، یا باید سپرده جذب کند یا از بانک مرکزی استقراض بگیرد. در هر دو حالت، هزینهای بیشتر از سودی که از وام تکلیفی میگیرد، متحمل میشود. این شکاف، همان هزینه پنهانی است که بهندرت در گزارشهای رسمی بانکها دیده میشود.
چرا این هزینه دیده نمیشود؟
بانکها این زیان را مستقیم در صورتهای مالی خود ثبت نمیکنند. بخشی از آن با کاهش سود پرداختی به سپردهگذاران جبران میشود. بخش دیگر از طریق افزایش نرخ سایر تسهیلات تأمین میشود؛ برای نمونه وامهای خرید کالا یا سرمایه در گردش شرکتها. در نهایت، هزینه یک وام ارزان، از جیب سپردهگذاران و سایر وامگیرندگان تأمین میشود.
طبق برآورد کارشناسان بانکی، حجم تسهیلات تکلیفی در نظام بانکی کشور رقمی معادل دهها هزار میلیارد تومان در سال است. این رقم، برای مقایسه، چند برابر بودجه عمرانی بسیاری از استانهای کشور است و نشان میدهد فشار مالی این تعهدات بر بانکها کوچک نیست.
اثر روی نقدینگی و جیب مردم
وقتی بانکی برای جبران کسری منابع خود به بانک مرکزی مراجعه میکند، عملاً حجم پول در گردش کشور را افزایش میدهد. این روند در بلندمدت به رشد نقدینگی و تورم دامن میزند. به این ترتیب، هزینه یک وام ارزان از طریق افزایش قیمتها به همه مردم منتقل میشود.
کارشناسان بانکی معتقدند تداوم این روند، توان بانکها برای پرداخت تسهیلات عادی به بخش تولید را کاهش میدهد. آنها میگویند حل این مسئله نیازمند تعیین منبع مشخص برای جبران کسری تسهیلات تکلیفی است، نه تحمیل آن به ترازنامه بانکها.
تسهیلات تکلیفی پیشینهای چند دههای در نظام بانکی ایران دارد و هرساله در بودجه یا مصوبات دولت تعیین میشود. برخی از این وامها، مانند تسهیلات ازدواج یا حمایت از تولید، هدف اجتماعی روشنی دارند. اما نبود سازوکار جبران هزینه آنها، این هدف را برای نظام بانکی پرهزینه کرده است.




نظرات کاربران