




به گزارش شبکه اطلاعرسانی طلا و ارز، ورود گسترده بانکها به بازار مسکن یکی از دلایل اصلی اختلال در این بازار عنوان شده است. مجید گودرزی، کارشناس اقتصادی، میگوید بخش بزرگی از منابع بانکی که باید صرف تسهیلات تولیدی میشد، به خرید و ساخت ملک اختصاص یافته است.
بر پایه این بررسی، حجم ورود بانکها به بازار مسکن به ۶۵۰ هزار میلیارد تومان رسیده است. این رقم به معنای آن است که سهم مسکن از منابع بانکی، بسیار فراتر از سهم واقعی این بخش در تولید ناخالص داخلی است. نتیجه مستقیم آن، کمبود نقدینگی برای بخشهای مولد و افزایش فشار تقاضا در بازار ملک است.
چرا منابع بانکی راهی بازار مسکن شد؟
گودرزی دلیل این روند را سودآوری بالای سرمایهگذاری در زمین و ساختمان نسبت به تسهیلاتدهی به تولید میداند. به گفته او، وقتی بازدهی خرید ملک از سود تسهیلات بانکی بیشتر باشد، بانکها ترجیح میدهند خود مستقیم وارد این بازار شوند. این رفتار، رقابت بانکها با متقاضیان واقعی مسکن را به همراه دارد.
این کارشناس تأکید میکند که تمرکز منابع بانکی روی ملک، عرضه اعتبار به واحدهای تولیدی کوچک و متوسط را محدود کرده است. کارخانهها و کارگاههایی که برای تأمین سرمایه در گردش به تسهیلات نیاز دارند، در رقابت با بخش مسکن، سهم کمتری از منابع بانکی دریافت میکنند.
پیامد برای قدرت خرید خانوارها
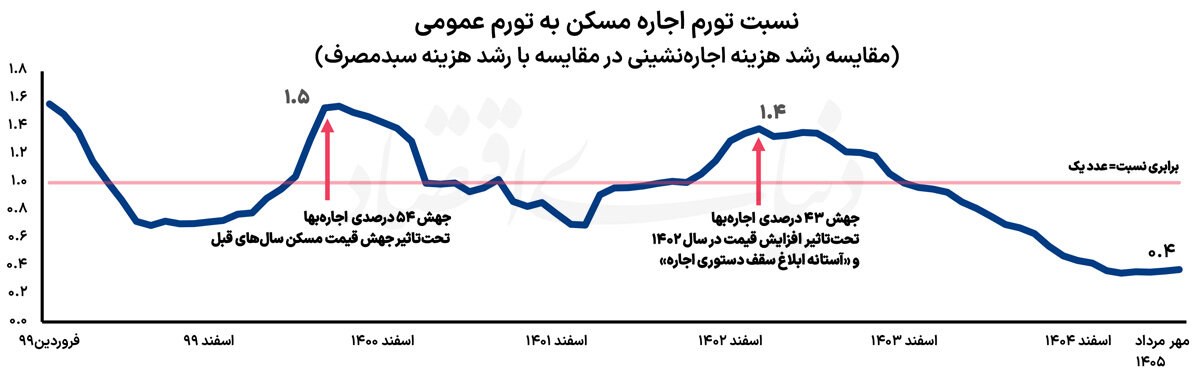
افزایش تقاضای بانکها برای خرید و ساخت ملک، قیمت مسکن را در برخی مناطق شهری بالا برده است. برای خانوارهایی که هنوز صاحبخانه نشدهاند، این روند به معنای دورتر شدن فاصله دستمزد و قیمت مسکن است. اجارهبها نیز بهطور غیرمستقیم از همین مسیر تحت فشار قرار میگیرد.
کارشناسان اقتصادی میگویند اصلاح این وضعیت نیازمند محدودسازی سهم بانکها در سرمایهگذاری مستقیم بر بخش مسکن است. پیشنهاد آنها هدایت منابع بانکی به سمت تسهیلات ساخت مسکن ارزانقیمت و تولید است، نه خرید و نگهداری ملک توسط خود بانکها. تحقق این هدف نیازمند اصلاح مقررات نظارتی بر عملکرد بانکهاست.





نظرات کاربران