



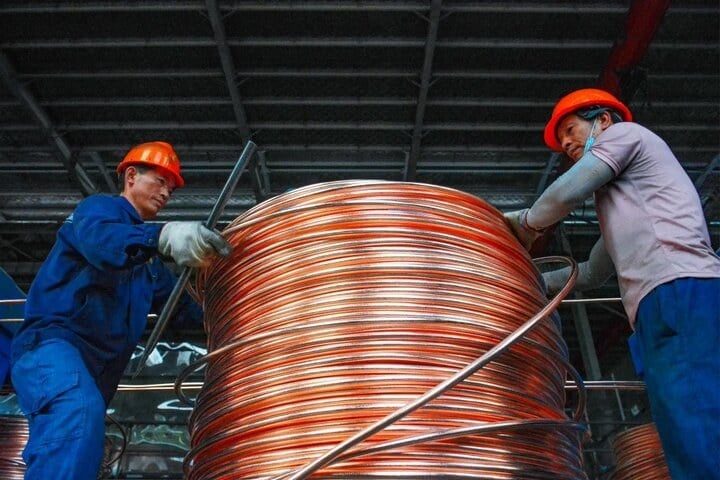
قیمت مس پس از افزایش نرخ بهره توسط فدرال رزرو ایالات متحده، از ابتدای سپتامبر روند نزولی خود را ادامه نداد.
به گزارش صدای بورس ، قیمت مس پس از افزایش نرخ بهره توسط فدرال رزرو ایالات متحده، از ابتدای سپتامبر روند نزولی خود را ادامه نداد. در عوض، پس از یک دوره کوتاه فشار، به سرعت بهبود یافت. مس در بورس اوراق بهادار شانگهای به سطوح بالا بازگشت، در حالی که در بورس فلزات لندن دوباره به اوج قبلی خود نزدیک شده است. این بهبود سریع را نمیتوان تنها با انتظارات کلان اقتصادی توضیح داد. به طور دقیقتر، افزایش کامل قیمتها در پی افزایش نرخ بهره و پوشش کوتاهمدت پس از آن به عنوان کاتالیزورهای فوری عمل کردند، در حالی که هزینههای تصفیه بسیار منفی برای کنسانترههای مس وارداتی، تعمیر و نگهداری گستردهتر کارخانههای ذوب و کاهش شدید موجودی مس تصفیهشده در انبارهای عمومی چین، زیربنای اساسی را فراهم کردند. در این بین هزینههای فرآوری آند مس نیز در سطوح تاریخی پایین قرار دارد که نشان دهنده تداوم کمبود در عرضه آند مس است. قیمت اسید سولفوریک نیز برای حدود دو ماه و نیم متوالی کاهش یافته است که به طور پیوسته درآمد محصولات جانبی کارخانههای ذوب را کاهش داده و به فشار عملیاتی در بخش ذوب افزوده است. قرار است چندین کارخانه ذوب مس چینی در ماههای اکتبر و نوامبر تحت عملیات تعمیر و نگهداری قرار گیرند. با توجه به محدودیت دسترسی به مواد اولیه تکمیلی، تنگناهای مواد اولیه، خطرات نزولی برای تولید مس تصفیه شده ایجاد میکند. منابع بازار نشان میدهند که برخی از کارخانههای ذوب از قبل قصد خود را برای کاهش تولید اعلام کردهاند و به مشتریان اطلاع دادهاند که تحویل تحت قراردادهای بلندمدت کاهش خواهد یافت، اگرچه مقیاس این کاهشها هنوز مشخص نشده است. SMM به نظارت بر اجرای عملیات تعمیر و نگهداری برنامهریزی شده، دامنه کاهش تولید واقعی و تأثیر حاشیهای قیمت اسید سولفوریک بر نرخهای عملیاتی کارخانههای ذوب ادامه خواهد داد.
وضعیت موجودی مس در چین در حوالی تعطیلات سال نو چینی ۲۰۲۶، موجودی عمومی مس تصفیهشده چین به سرعت افزایش یافت و در مقطعی تقریباً به ۵۷۰، ۰۰۰ تا ۵۸۰، ۰۰۰ تن رسیده است. موجودیها پس از تعطیلات به طور پیوسته کاهش یافته و تا هفته ۲۵ به حدود ۲۰۰، ۰۰۰ تن رسیده که این کاهش در سهماهه سوم شتاب بیشتری گرفته و موجودیها در هفتههای ۳۷-۳۶ تقریباً به ۹۰، ۰۰۰ تن کاهش یافته است. در مقایسه با مدت مشابه سالهای گذشته، موجودیهای فعلی نه تنها به طور قابل توجهی پایینتر از سطوح سالهای ۲۰۲۴ و ۲۰۲۵ خود هستند، بلکه به پایینترین سطوح فصلی مشاهده شده در سالهای اخیر نیز نزدیک میشوند. از اوج سال، موجودیهای داخلی نزدیک به ۵۰۰ هزار تن کاهش یافته است که بیش از ۸۰ درصد کاهش را نشان میدهد. این بدان معناست که ذخیره موجودی بازار به طور قابل توجهی کاهش یافته است. وقتی موجودیها بالا هستند، نوسانات چند ده هزار تنی در ورود یا مصرف ممکن است برای تغییر ساختار بازار فیزیکی کافی نباشد. با این حال، هنگامی که موجودیها به سطوح پایین کاهش مییابند، تأخیر در واردات، کاهش تحویل کارخانههای ذوب یا ذخیرهسازی دورهای توسط تولیدکنندگان پاییندستی میتواند به سرعت باعث تشدید محدودیت در بازار فیزیکی شود.
تغییر ساختار بازار و اثر بر عرضه از سوی دیگر تغییر ساختار بازار از وضعیت «کانتانگو» به وضعیت «بکواردیشن» دقیقاً همان چیزی است که این موجودی کم در بازار آتی منعکس شده است. با کاهش عرضه فیزیکی فوری، قراردادهای نزدیک به هم، حق بیمه بالاتری نسبت به قراردادهای سلف دریافت میکنند، فروشندگان تمایل بیشتری به حفظ قیمتهای پیشنهادی خود دارند و بر این اساس، اختلاف قیمتهای نزدیک به هم افزایش مییابد. به عبارت دیگر، بکواردیشن عامل مستقلی برای افزایش قیمت فعلی مس نیست. بلکه نتیجه موجودی کم و عرضه فیزیکی محدود است، در حالی که انتظارات از محدودیت عرضه در کوتاه مدت را نیز تقویت میکند. لازم به ذکر است که کاهش موجودی انبارها را نباید صرفاً با افزایش شدید تقاضای مصرفکننده نهایی برابر دانست. کاهش سریع موجودی انبارهای چین نه تنها نشاندهنده حمایت از مصرف، بلکه نشاندهنده کشش واحدهای مس به بازار ایالات متحده، ضررهای وارداتی، زمانبندی ورود محمولهها و تعمیر و نگهداری کارخانههای ذوب نیز هست. بنابراین، توصیف دقیقتر از محدودیت فیزیکی فعلی این است که تقاضا به طور قابل توجهی تضعیف نشده است، در حالی که جایگزینی عرضه به سرعت کافی انجام نشده است و در نتیجه منجر به کاهش سریع موجودیهای موجود شده است.
حمزه بهادیوند چگینی - روزنامهنگار
هفتهنامه اطلاعات بورس ۶۴۶
سیگنالهای حمایتی چین برای فلز سرخ
آبزیان در خط مقدم امنیت غذایی/ شیلات بهدنبال تولید بیشتر با آب کمتر
شکاف قیمت سکه و «عسکه» به حداقل رسید
اطلاعیه عرضه بورس کالا/ عرضه بیش از ۲۷۷ هزار تن محصول پتروشیمی
نبرد ۲۰۷ و «خودرو»؛ ۴۵ میلیون تومان کجا بیشتر رشد کرد؟
اطلاعیه عرضه بورس کالا/ عرضه بیش از ۷۹ هزار تن محصول فولادی و پتروشیمی
شماره ۶۴۵ هفته نامه اطلاعات بورس منتشر شد
سبد پیشنهادی بازار سرمایه هفته اول مهر
«تابان»؛ از سود نقدی تا نفتکش و کنگان
کدام صندوقها «فنقره» را گرانتر خریدند؟
«لبن» در انتظار بازگشایی؛ سهمی که پشت در کدال ماند
سهامداران در بازی ارز و انتظارات
رشد نزدیک به ۵۰درصدی بازار سهام در سه ماه گذشته، بار دیگر این پرسش را پیش روی سرمایهگذاران گذاشته است که بورس وارد یک دوره صعودی پایدار شده یا صرفا بخشی از عقبماندگی خود از تورم، ارز و سایر بازارها را جبران کرده است؟
چرا پول بورس به مسکن نرسید؟
سالهاست بازار سرمایه بهعنوان یکی از مسیرهای تأمین مالی مسکن مطرح است، اما این ظرفیت هنوز به یک جریان پایدار و مقیاسپذیر تبدیل نشده است.




نظرات کاربران