


به گزارش خبرنگار سرویس اجتماعی تابناک، تقریبا سال ۱۳۹۰ بود. میشد برای ۲۰ سال بعد برنامه ریخت و با خیال نسبتاً راحت گفت که «امروز سختی میکشم تا فردا فرزندم راحتتر باشد.».
جمله بالا را پدر کرجی عنوان میکند. او در همان سال برای فرزند تازهمتولدشدهاش حساب پسانداز مسکن باز کرد. هر ماه مبلغی کنار گذاشت؛ نه با این تصور که روزی با این پول خانه بخرد، بلکه با این امید که وقتی فرزندش بزرگ شد، این پسانداز بتواند بخشی از هزینه خرید خانه را تأمین کند.
آن زمان، ۶۰ میلیون تومان عدد کوچکی نبود. و قرار بود بیست سال بعد هم، پولی با ارزش نسبی باشد که باری از روی دوش هزینه خرید مسکن در آینده بردارد. محاسبهاش هم ساده بود: حتی اگر قیمت خانه در سالهای آینده چند برابر شود، این پول بالاخره بخشی از هزینه خرید یک آپارتمان را پوشش خواهد داد.
اما یک متغیر در این معادله وجود داشت که هیچکس نمیتوانست با دقت امروز پیشبینیاش کند؛ تورم.
این شهروند پیش از آن هم تجربه خرید خانه داشت. سال ۱۳۸۴ یک آپارتمان ۷۵ متری در کرج خریده بود؛ خانهای که قولنامهای بود به قیمت ۱۳میلیون تومان. و به گفته خودش اگر سند رسمی داشت، ارزش آن تقریباً دو برابر میشد.
میگوید: «حساب پس انداز بیست ساله مسکن، ۶۰ میلیون تومان میشد. میاندیشیدم که این پول در آینده و در بدترین شرایط تورمی، بالاخره یکچهارم یا یکپنجم قیمت یک خانه شبیه خانه خودمان باشد. قرار نبود همه خانه را بخرد؛ قرار بود دست بچهام را بگیرد. ولی الان میبینم ۶۰ میلیون تومان در برابر قیمت خانه تقریباً هیچ است.»
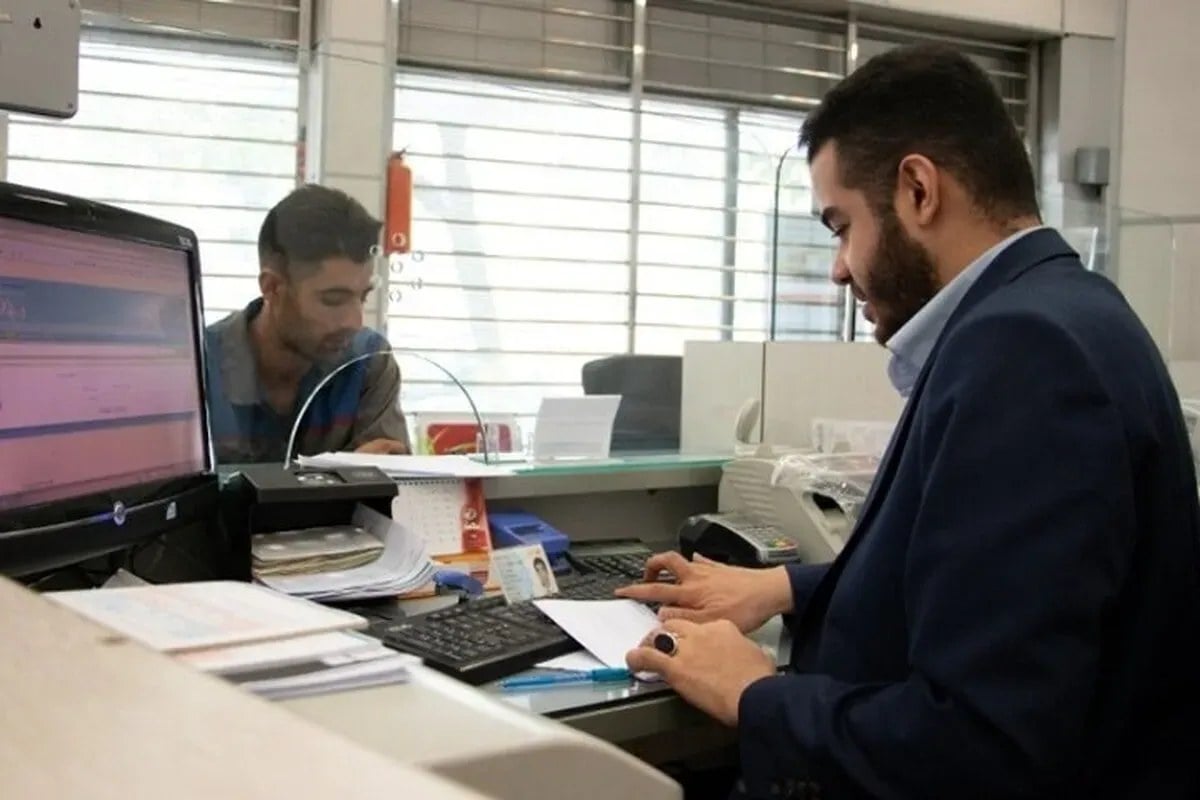
حالا همان فرد، پس از سالها، به بانک مراجعه کرده و حساب مسکن فرزندش را بسته است.
عددی که ثابت ماند، اقتصادی که عوض شد
برای روشن شدن تکلیف این حساب، با یکی از شعب بانک مسکن تماس گرفتیم. سؤال مشخص بود: آیا با گذشت این سالها و کاهش ارزش پول، مبلغ تسهیلات ۶۰ میلیون تومانی هنگام سررسید بر اساس تورم یا قیمت روز مسکن افزایش پیدا میکند؟
پاسخ شعبه روشن بود: همان مبلغی که در زمان افتتاح حساب و بر اساس مقررات مربوط به آن حساب تعیین شده، ملاک پرداخت است و صرفاً به دلیل گذشت زمان و تورم، افزایش خودکاری روی ۶۰ میلیون تومان اعمال نمیشود.
سقف تسهیلات حساب مسکن جوانان در سالهای مختلف افزایش پیدا کرده است. برای نمونه، سقف پایان سال پانزدهم حسابهای افتتاحشده در سال ۱۳۹۵ در تهران ۱۱۰ میلیون تومان و در شهرهای بزرگ ۱۰۰ میلیون تومان بود. این سقفها در سالهای بعد افزایش یافت و برای حسابهای افتتاحی سال ۱۴۰۲، سقف پایان دوره در تهران به ۴ میلیارد تومان رسید.اما افزایش سقف حسابهای جدید، الزاماً به معنای افزایش تسهیلات حسابهای قدیمی نیست.
و همین تفاوت، بخشی از داستان تلخ خانوادههایی است که سالها پیش بر اساس اعداد همان زمان تصمیم گرفتهاند.
اگر این اتفاق فقط برای یک حساب بانکی رخ داده بود، شاید میشد آن را یک مورد شخصی دانست. اما مسئله گستردهتر است. تورم فقط قیمت کالاها را بالا نمیبرد؛ نحوه فکر کردن مردم درباره آینده را هم تغییر میدهد.
تابناک پیشتر نیز در گزارشی ، به این موضوع پرداخته بود و این بار از زاویه اجتماعیتری به آن نگاه کرده است. وقتی خانوادهای برای تحصیل فرزندش پول کنار میگذارد اما چند سال بعد شهریهها با سرعتی بیشتر از پسانداز افزایش پیدا میکنند، وقتی کسی برای ازدواج فرزندش برنامهریزی میکند اما هزینههای ازدواج فاصله زیادی با درآمد او میگیرند، یا وقتی فردی برای خرید خودرو پسانداز میکند و در زمان رسیدن به مبلغ مورد نظر، قیمت خودرو چند برابر شده است، یک پیام مشترک به ذهن جامعه منتقل میشود:«پسانداز کردن لزوماً تو را به هدف نزدیک نمیکند.» این احساس، از خودِ کاهش قدرت خرید مهمتر است.
جامعهای که نتواند برای آینده برنامهریزی کند، بهتدریج محتاطتر، کوتاهمدتتر و نگرانتر میشود. تصمیمهای بلندمدت جای خود را به تصمیمهای روزمره میدهند. ازدواج به تأخیر میافتد، خرید خانه دورتر میشود، فرزندآوری برای برخی خانوادهها پرریسکتر به نظر میرسد و جوانی که میبیند درآمدش با قیمت داراییها فاصله دارد، ممکن است اساساً احساس کند قواعد بازی اقتصادی به نفع برنامهریزی بلندمدت او نیست.
برای این پدر کرجی، داستان در نهایت به یک تصمیم ساده ختم شد: بستن حساب. اما پشت این تصمیم، سالها پس انداز و انتظار وجود دارد. او میگوید: «آدم وقتی میبیند سالها پول کنار گذاشته، ولی چیزی که برایش پسانداز کرده هر روز دورتر شده، انگیزهاش را از دست میدهد.» شاید همین جمله، معنای اجتماعی ماجرا را روشن کند. پسانداز فقط یک رفتار اقتصادی نیست؛ نوعی اعتماد به آینده است. کسی که امروز از مصرف خود میزند، در واقع باور دارد فردا چیزی ارزشمندتر در انتظار اوست.اگر این رابطه بارها شکست بخورد، آسیب فقط به موجودی حساب بانکی وارد نمیشود؛ اعتماد به برنامهریزی بلندمدت هم فرسوده میشود.
در چنین شرایطی، مردم ممکن است به جای آنکه برای ۱۵ یا ۲۰ سال بعد برنامه بریزند، به فکر حفظ ارزش دارایی در کوتاهمدت باشند. همین تغییر رفتار، خود میتواند پیامدهای اجتماعی گستردهتری داشته باشد.




نظرات کاربران