


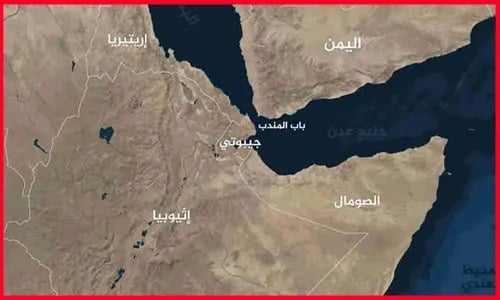
همزمان با ادامه اختلال در تنگه هرمز، نگاه بازارهای جهانی به تنگه بابالمندب دوخته شده است.
*** تحول میدانی در ساحل غربی یمن
به گزارش صنایع ، تحولات اخیر در سواحل غربی دریای سرخ و تثبیت کنترل نیروهای مسلح یمن (انصارالله) بر این منطقه، برداشتهای پیشین درباره امنیت دریانوردی در تنگه بابالمندب را زیر سؤال برده است. این گذرگاه سالانه بیش از ۱۵ درصد از تجارت دریایی جهان را در خود جای میدهد و ارزش کالاهای عبوری از آن از یک تریلیون دلار فراتر میرود. از کشورهای محصور در خشکی شاخ آفریقا تا غولهای صنعتی آسیا و اروپا، همه با افزایش هزینهها، گرانشدن بیمه و تغییر احتمالاً ماندگار مسیرهای ترانزیت روبهرو هستند.
*** چرا این تنگه برای تجارت جهانی حیاتی است؟
بابالمندب میان شاخ آفریقا و شبهجزیره عربستان قرار دارد و اقیانوس هند را از راه کانال سوئز به مدیترانه وصل میکند. باریکترین بخش آن کمتر از ۳۰ کیلومتر عرض دارد. انرژی، کالاهای ساختهشده، کود شیمیایی و غلات از این مسیر عبور میکنند و به نقل از آمارهای سازمان تجارت بینالمللی، سالانه میلیاردها بشکه نفت و فرآورده و میلیونها کانتینر از آن میگذرد.
اهمیت این مسیر پس از تغییر آرایش بازارهای منطقه و در شرایط بستهماندن تنگه هرمز بیشتر شده است. هرگونه انسداد یا حتی افزایش ریسک جنگی، کشتیها را وادار میکند برای رسیدن به بنادر اروپا و مدیترانه از اطراف آفریقا و دماغه امید نیک عبور کنند. این مسیر ۱۰ تا ۱۵ روز به زمان حمل میافزاید و با برهمزدن برنامه تخلیه در بنادر، شبکه تولید «بهنگام» (Just-in-Time) در شرق آسیا و غرب اروپا را مختل میکند.
از نظر جغرافیایی نیز خط ساحلی ناهموار یمن و برد موشکی و پهپادی صنعا به انصارالله توان نظارت عملیاتی و بازدارندگی داده است. نتیجه این است که هزینهسازی نامتقارن، سریعتر از پیشبینی محاسبات امنیتی کلاسیک میتواند حرکت ناوگانهای تجاری پیشرفته را مهار کند.
*** آسیبپذیرترین اقتصادها: همسایگان و کشورهای محصور در خشکی
بر اساس ارزیابیهای اقتصادی مورد استفاده در این گزارش، بیش از ۱۲ کشور منطقه بیش از نیمی از تجارت خارجی خود را از مسیرهای دریایی وابسته به این تنگه تأمین میکنند. سهم وابستگی به دریای سرخ به این شرح است:
– اریتره: ۸۷ درصد – جیبوتی: ۷۸ درصد – سودان: ۶۷ درصد – سودان جنوبی: ۶۵ درصد – چاد: ۶۱ درصد – یمن: ۵۴ درصد
چاد و سودان جنوبی محصور در خشکیاند، ولی صادرات و واردات آنها به خطوط لوله، راهآهن و بنادر همسایگان، مانند پورتسودان و جیبوتی، وابسته است و سرنوشتشان به امنیت بابالمندب گره خورده است.
برای این کشورها، انحراف مسیر کشتیها یا توقف تخلیه بار یعنی ناتوانی در صادرات منابع محدود، بهویژه نفت، مسدودشدن درآمد ارزی، جهش تورم واردات اقلام اساسی و در نهایت بحران مالی و ناآرامی اجتماعی. نرخهای بالای بیمه نیز کشتیهای بزرگ کانتینری را از پهلوگیری در بنادر منطقه بازداشته و ترافیک ترانزیتی را بهشدت کاهش داده است.
*** ابرقدرتها و صورتحسابهای سنگین
با اینکه همسایگان از نظر معیشتی آسیبپذیرترند، از نظر مقیاس سرمایه، بزرگترین اقتصادهای جهان بیشترین زیان ممکن را متحمل میشوند. به نقل از مطالعات مورد استفاده در این گزارش، ارزش سالانه تجارت خارجی عبوری از بابالمندب به این شرح است:
– چین: حدود ۵۲۰ میلیارد دلار – هند: ۲۴۳ میلیارد دلار – آمریکا: ۲۲۶ میلیارد دلار – آلمان: ۲۰۸ میلیارد دلار – بریتانیا: ۱۹۰ میلیارد دلار
طبق محاسبات شبیهسازیشده، انسداد یا محاصره عملیاتی ۳۰ روزه خسارتی نزدیک به ۳۰ میلیارد دلار و ادامه آن تا ۴۵ روز حدود ۴۰ میلیارد دلار به بار میآورد. سه عامل اصلی این هزینه عبارتاند از:
۱. افزایش شدید مصرف سوخت، چون هر سفر بیش از ۳۰۰۰ مایل دریایی بلندتر میشود، ۲. چندبرابرشدن نرخ پایه کرایه حمل کانتینر، ۳. جهش حق بیمه ریسک جنگی که مؤسسات بیمه اتکایی مانند لویدز لندن بر هر شناور تحمیل میکنند.
مجموع این عوامل موجهای تورمی تازهای به سوی بازارهای مصرف غربی میفرستد.
*** افت ترافیک: از اوج تا رکورد منفی
دادههای پلتفرم «پورتواچ» (Port Watch)، پروژه مشترک دانشگاه آکسفورد و صندوق بینالمللی پول، الگوی تازهای از جریان کشتیها را نشان میدهد. پیش از درگیریها و هدفگیری کشتیها در اواخر ۱۴۰۲، میانگین ترافیک روزانه حدود ۷۰ کشتی بود. با ادامه تنشها و اقدامات بازدارنده ارتش یمن در پاییز ۱۴۰۲ و گسترش آن در ۱۴۰۳ و ۱۴۰۴، در برخی دورهها تردد به ۳۰ کشتی در روز رسید. جدیدترین دادههای این متن میگوید در ۳۰ شهریور ۱۴۰۵ تعداد عبور کشتیها به تنها ۲۲ فروند در ۲۴ ساعت رسیده است.
این روند نشان میدهد شرکتهای بزرگی مانند مرسک، سیامای سیجیام و هاپاگ لوید از پذیرش ریسک در خلیج عدن و جنوب دریای سرخ فاصله گرفتهاند. با اینکه صنعا اعلام کرده کشتیهای وابسته به مقاصد مشخصی را هدف میگیرد، شرکتها ایمنی را بر هزینه ترجیح دادهاند و ترافیک به سطحی پایینتر از بحرانهای پیشین رسیده است.
*** ناکارآمدی راهبردهای متعارف نظامی
آمریکا و متحدانش در آغاز به راهبرد امنیت جمعی روی آوردند: ائتلاف دریایی، گشت هوایی و اعزام ناو هواپیمابر و ناوشکن به خلیج عدن. اما تجربه میدانی نشان داد سامانههای پرهزینهای مانند پاتریوت و استاندارد-۳ در برابر موج پهپادهای ارزان، قایقهای بدون سرنشین و موشکهای بالستیک ضدکشتی کارایی پایدار ندارند.
مصرف یک موشک پدافندی چندمیلیوندلاری برای رهگیری پرتابهای چندهزار دلاری، ارتشهای مدرن را وارد فرسایش منابع کرده است. شرکتهای بیمه نیز متوجه شدهاند حضور ناوگان ائتلاف نمیتواند مانع اصابت موشک به تانکرها شود. به این ترتیب هزینه حضور نظامی بیشتر به نظامیشدن منطقه و گریز مسیرهای دریایی انجامیده است. از سوی دیگر، فقدان راهبرد سیاسی جامع و بیتوجهی به ریشههای منطقهای منازعه، از جمله پیوند اقدامات صنعا با مسئله فلسطین و تحولات امنیتی جهان عرب، رویکرد صرفاً نظامی را ناکام گذاشته است. تا تغییر متغیرهای بنیادین خاورمیانه، بهگفته این تحلیل، هیچ ائتلاف دریایی نمیتواند شرایط را به پیش از ۱۴۰۲ بازگرداند.
*** پیامدهای بلندمدت: مصر، انرژی و زنجیره تأمین
فرسایش تنشها دیگر موقتی نیست و پایههای یک بازآرایی پایدار در تجارت فرامرزی را میگذارد. در منطقه، مصر در خط مقدم زیاندیدگان است. قاهره به درآمد ارزی عوارض کانال سوئز وابسته است و با کاهش تردد در بابالمندب، ترافیک سوئز هم افت کرده و درآمد ارزی میلیاردی سالانه آن از دست رفته است. این وضعیت ارزش پول ملی و ذخایر ارزی را تحت فشار قرار داده است.
در بازار نفت و پتروشیمی، پیوند پنهان هرمز و بابالمندب آشکارتر شده است. عربستان و امارات برای عبور از نگرانیهای هرمز به بنادر غربی دریای سرخ مانند ینبع تکیه کردهاند، اما اشراف صنعا بر دهانه جنوبی، آنها را با چالش بازتوزیع بار روبهرو کرده است. نتیجه، بالارفتن هزینه حمل هر بشکه به اروپا و تضعیف رقابتپذیری کالاهای وابسته به انرژی است.
*** جمعبندی و پیشنهادها برای مسئولان و ایران
به گزارش صنایع ، با تکیه بر منطق همین تحلیل، پیشنهادهای زیر مطرح میشود:
۱. دیپلماسی منطقهای: پیگیری گفتوگو با کشورهای ساحلی دریای سرخ، چین و هند، که بیشترین منافع تجاری را دارند، برای تعریف ترتیبات امنیت کشتیرانی. تحلیل بالا نشان میدهد راهحل صرفاً نظامی کارآمد نبوده است. ۲. کریدورهای جایگزین: تسریع توسعه مسیرهای شمال–جنوب، بندر چابهار و مسیرهای ریلی و خزری برای کاهش وابستگی به گلوگاههای دریایی. ۳. تابآوری اقتصادی: ذخایر راهبردی کالاهای اساسی و سوخت، و قراردادهای بلندمدت تأمین. ۴. یمه و حملونقل: تقویت ظرفیت بیمه و بازبیمه داخلی و منطقهای و توسعه ناوگان حمل. ۵. مدیریت تورم: شفافسازی درباره اثر بحران بر قیمتها برای کاهش اثر شایعه بر بازار. ۶. پایش مستمر: گزارش هفتگی میاندستگاهی از ترافیک، نرخ بیمه، کرایه و قیمت انرژی.




نظرات کاربران