










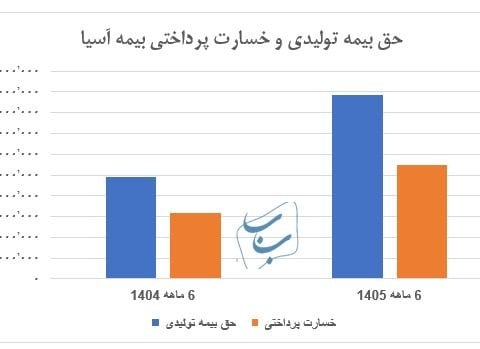
بررسی عملکرد ۶ ماهه بیمه آسیا در سال ۱۴۰۵ نشان میدهد، این شرکت توانسته با افزایش ۸۰.۴ درصدی حقبیمه تولیدی، پرتفوی خود را به بیش از ۴۴ همت برساند. از سوی دیگر، رشد کمتر خسارت پرداختی نسبت به درآمد حقبیمه، منجر به کاهش نسبت خسارت شده که نشانهای از انتخاب ریسکهای باکیفیت و کنترل فنی هزینههاست.
انتشار گزارشهای فعالیت ماهانه شرکتهای بیمه در سامانه کدال، یکی از اصلیترین ابزارها برای ارزیابی جهتگیری پورتفوی و وضعیت حاشیه سود عملیاتی این صنعت است. در این میان، بررسی کارنامه ۶ ماهه اول سال ۱۴۰۵ شرکت بیمه آسیا حاکی از عملکردی منسجم در دو بخش مهم یعنی «توسعه بازار» و «کنترل فنی هزینههای خسارت» است.
بر اساس ارقام اعلامشده، حق بیمه تولیدی ۶ ماهه ابتدایی سال ۱۴۰۵ بیمه آسیا به ۴۴۲ هزار و ۹۹۰ میلیارد ریال رسیده که نسبت به رقم ۲۴۵ هزار و ۵۷۹ میلیارد ریالی دوره مشابه سال گذشته، رشد ۸۰.۴ درصدی را به ثبت رسانده است.
با نگاهی دقیقتر به تفکیک ماههای عملکرد، میتوان ردپای یک جهش عملیاتی در ماه پایانی تابستان را مشاهده کرد. حق بیمه تولیدی شرکت در شهریورماه ۱۴۰۵ با ثبت رقم ۱۱۱ هزار و ۲۵۷ میلیارد ریال در مقایسه با ۴۶ هزار و ۸۸۷ میلیارد ریال شهریور ۱۴۰۴، رشد چشمگیر ۱۳۷.۳ درصدی داشته است.
در واقع، حدود ۲۵ درصد از کل حق بیمه تولیدی نیمه اول سال در همین یک ماه محقق شده است. این تغییر حجم، گویای آن است که بیمه آسیا در پایان فصل تابستان موفق به تمدید یا انعقاد قراردادهای بزرگ و متمرکز صنعتی- سازمانی شده و توانسته جریان ورودی حقبیمه خود را در آستانه نیمه دوم سال تقویت کند.
در سمت مقابل، در ۶ ماهه ابتدایی سال ۱۴۰۵، مجموع خسارت پرداختی این شرکت به ۲۷۴ هزار و ۳۶۷ میلیارد ریال رسیده که نشاندهنده افزایش ۷۴.۲ درصدی نسبت به سال گذشته (۱۵۷ هزار و ۴۷۲ میلیارد ریال) است. نکته حائز اهمیت در این بخش این است که نرخ رشد حق بیمه (۸۰.۴ درصد) از نرخ رشد خسارت پرداختی (۷۴.۲ درصد) سبقت گرفته است (شکاف مثبت ۶.۲ واحد درصدی).
نتیجه مستقیم این شکاف مثبت، کاهش «نسبت خسارت» از ۶۴.۱ درصد در نیمه نخست سال ۱۴۰۴ به ۶۱.۹ درصد در ۶ ماهه سال ۱۴۰۵ بوده است.
بهبود ۲.۲ واحد درصدی نسبت خسارت در یک ساختار عملیاتی با این مقیاس، نشاندهنده دو مولفه کلیدی است؛ نخست، پایش و غربالگری دقیقتر در زمان صدور بیمهنامهها (عدم پذیرش ریسکهای پرخطر یا غیراقتصادی)؛ و دوم، کنترل فرآیندهای رسیدگی و ارزیابی خسارت به نحوی که انحراف میان برآوردها و پرداختهای نهایی به حداقل برسد.
مجموعه دادههای ۶ ماهه بیمه آسیا بیانگر آن است که این شرکت بیمهای توانسته رشد کمی پورتفوی را همگام با بهبود کیفیت عملیاتی پیش ببرد. از آنجا که نرخ خسارت در نیمه دوم سال به دلیل تغییرات فصلی و افزایش احتمالی پروندههای خسارت معمولاً دستخوش نوسان میشود، قرار گرفتن نسبت خسارت روی مرز ۶۱.۹ درصد در پایان نیمسال اول، یک حاشیه امن مناسب برای کنترل تراز فنی شرکت در ماههای باقیمانده سال فراهم میکند و زمینه را برای تثبیت سودآوری در صورتهای مالی پایان سال مهیا میسازد.





نظرات کاربران