خرید آنلاین و حضوری با اسنپ‌پی
در حال بارگذاری…
شبکه اطلاع رسانی طـــــــــــلا، ســکـــــــــــه و ارز
کیان
نرخ بهره کانادا پس از ۳ سال بالا رفت؛ اثرش بر وام و سپرده چیست؟

نرخ بهره کانادا پس از ۳ سال بالا رفت؛ اثرش بر وام و سپرده چیست؟

توسعه پوشش بیمه‌ای گامی مؤثر در تحقق عدالت اجتماعی است

توسعه پوشش بیمه‌ای گامی مؤثر در تحقق عدالت اجتماعی است

انتصاب مدیران امور شعب بانک ملی در ۴ منطقه

انتصاب مدیران امور شعب بانک ملی در ۴ منطقه

وام ضروری بازنشستگان کشوری چه زمانی واریز می‌شود؟

وام ضروری بازنشستگان کشوری چه زمانی واریز می‌شود؟

نشست ارزیابی عملکرد 38 شعبه پست بانک ایران با عملکرد بیش از یک همت منابع برگزار شد

نشست ارزیابی عملکرد 38 شعبه پست بانک ایران با عملکرد بیش از یک همت منابع برگزار شد

اعلام اسامی برندگان سی و دومین روز قرعه كشی جشنواره جایزه محور دیما

اعلام اسامی برندگان سی و دومین روز قرعه كشی جشنواره جایزه محور دیما

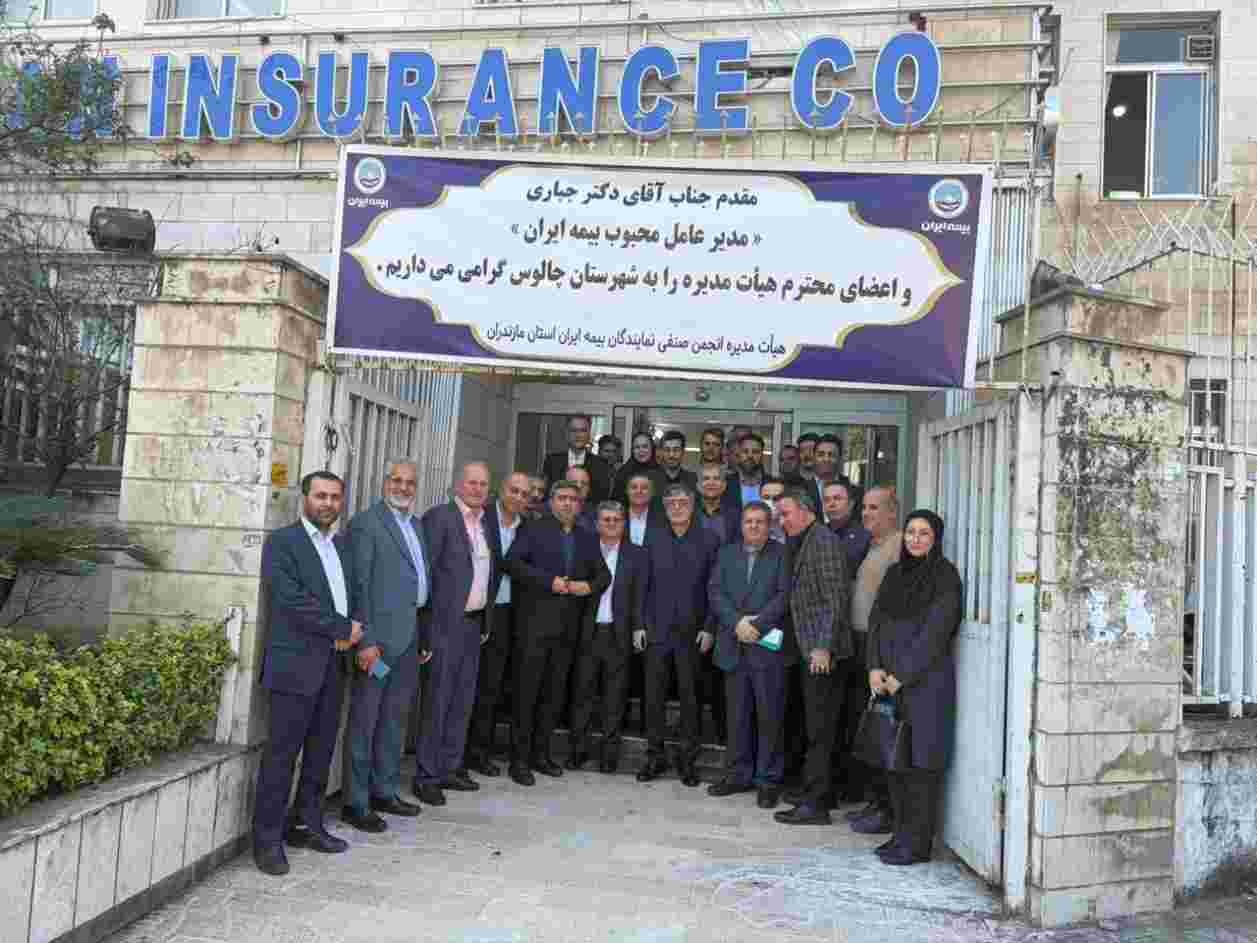
سهم ۷۰ درصدی بیمه ایران از سرمایه صنعت، تضمین‌کننده ثبات بازار

سهم ۷۰ درصدی بیمه ایران از سرمایه صنعت، تضمین‌کننده ثبات بازار

جذب منابع پایدار، وصول مطالبات و مولدسازی دارایی ها اولویت اصلی این بانك است

جذب منابع پایدار، وصول مطالبات و مولدسازی دارایی ها اولویت اصلی این بانك است

حق‌بیمه تولیدی شرکت بیمه دی از ۱۳۸ همت عبور کرد

حق‌بیمه تولیدی شرکت بیمه دی از ۱۳۸ همت عبور کرد

نرخ بهره کانادا به ۲.۵ درصد افزایش یافت

نرخ بهره کانادا به ۲.۵ درصد افزایش یافت

ارزیابی قانون جوانی جمعیت

گزارش دیوان محاسبات از وام ازدواج و فرزندآوری؛ عملکرد بانک‌ها زیر ذره‌بین

بازدید ۷نویسنده: گروه تولید محتوا
گزارش دیوان محاسبات از وام ازدواج و فرزندآوری؛ عملکرد بانک‌ها زیر ذره‌بین

دیوان محاسبات کشور عملکرد بانک‌ها در پرداخت وام ازدواج و فرزندآوری سال ۱۴۰۵ را بررسی کرد. نتیجه این ارزیابی روی زمان انتظار متقاضیان و رفتار بانک‌ها در ماه‌های پیش رو اثر دارد.

به گزارش شبکه اطلاع‌رسانی طلا و ارز، دیوان محاسبات کشور گزارشی از عملکرد تسهیلات تکلیفی قانون حمایت از خانواده و جوانی جمعیت در سال ۱۴۰۵ ارائه کرد. موضوع اصلی این گزارش، پرداخت وام ازدواج و وام فرزندآوری از سوی شبکه بانکی است. این ارزیابی نشان می‌دهد بانک‌ها تا چه اندازه به سهم قانونی خود در این تسهیلات عمل کرده‌اند.

اهمیت این گزارش برای خانواده‌ها روشن است. این وام‌ها با نرخ سود پایین و اقساط بلندمدت پرداخت می‌شوند. برای زوج‌های جوان، چنین منبعی در شرایط تورمی بخشی از هزینه تشکیل زندگی یا هزینه‌های تولد فرزند را پوشش می‌دهد. هر تأخیر در پرداخت هم به معنای کاهش ارزش واقعی همین مبلغ است.

تسهیلات تکلیفی چیست؟

تسهیلات تکلیفی وام‌هایی است که بانک‌ها به حکم قانون موظف به پرداخت آن هستند. سقف و سهم هر بانک را سیاست‌گذار تعیین می‌کند، نه خود بانک. به بیان ساده، بانک در این مورد حق انتخاب مشتری یا تعیین نرخ سود بازاری را ندارد.

همین ویژگی، کشمکش همیشگی میان بانک‌ها و متقاضیان را شکل داده است. بانک‌ها منابع ارزان‌قیمت را در دوره تورم بالا با سود پایین وام می‌دهند و این کار بر ترازنامه آن‌ها فشار می‌آورد. در مقابل، متقاضیان در سال‌های گذشته بارها از صف‌های طولانی و شرط‌های سخت ضامن گلایه کرده‌اند.

چرا نظارت دیوان محاسبات مهم است؟

گزارش‌های نظارتی معمولاً فاصله میان سهم تعیین‌شده و پرداخت واقعی هر بانک را آشکار می‌کنند. داده‌های این ارزیابی می‌تواند مبنای تصمیم سیاست‌گذار برای تخصیص سهم‌ها در ادامه سال باشد. محتمل‌ترین اثر چنین گزارشی، فشار بیش‌تر بر بانک‌هایی است که از سهم قانونی خود عقب مانده‌اند.

قانون حمایت از خانواده و جوانی جمعیت از سال ۱۴۰۰ اجرا می‌شود. مبلغ این وام‌ها در سال‌های اخیر چند بار افزایش یافته است، اما اندازه صف متقاضیان همچنان یکی از شاخص‌های اصلی سنجش اجرای قانون به شمار می‌رود. نحوه برخورد بانک‌ها با نتایج این گزارش، تصویر روشن‌تری از وضعیت پرداخت در نیمه دوم سال ۱۴۰۵ ارائه خواهد کرد.

نویسنده: گروه تولید محتوا
اشتراک‌گذاری:

نظرات کاربران

هنوز نظری برای این مطلب ثبت نشده — اولین نفر باشید.