












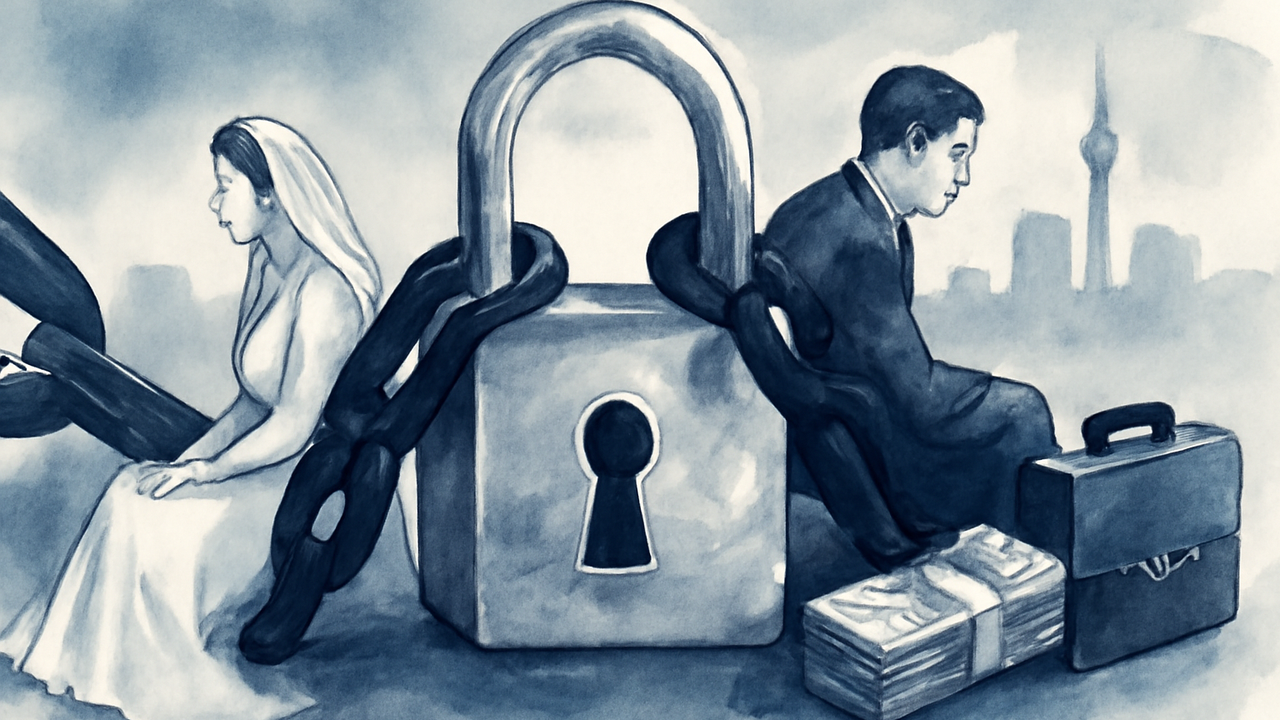
به گزارش شبکه اطلاعرسانی طلا و ارز، مرحله ضامنگیری به یکی از مهمترین گلوگاههای پرداخت تسهیلات تکلیفی تبدیل شده است. تسهیلات تکلیفی وامهایی است که بانکها بر پایه الزام قانونی یا مصوبههای بالادستی به گروههای مشخص میدهند. وام ازدواج و وام اشتغال از نمونههای آن است.
تصویر آشنای این گلوگاه چنین است: جوانی ماهها در صف نوبت میماند و سرانجام به باجه میرسد. اما متصدی بانک از او ضامن معتبر میخواهد. این شرط یعنی وام فقط با تأیید شخص دیگری پرداخت میشود. او باید در بازپرداخت اقساط پاسخگو باشد، اگر وامگیر نتواند اقساط را بپردازد.
چرا ضامن به مانع تبدیل میشود
بانکها ضامن را ابزار کاهش ریسک میدانند. ریسک اعتباری یعنی احتمال بازنگشتن پول وامشده. هرچه وامگیر سابقه مالی کمتری داشته باشد، بانک بیشتر بر ضامن تکیه میکند. متقاضیان جوان معمولاً همین گروهاند.
در عمل، ضامن باید شرایط مشخصی داشته باشد؛ مثلاً درآمد ثابت و اثباتپذیر. بسیاری از خانوادهها چنین فردی در دسترس ندارند. ضامنی که خودش وام یا تعهد دیگری دارد نیز ممکن است پذیرفته نشود. نتیجه این است که متقاضی واجد شرایط دریافت وام، به دلیل نبود ضامن از آن بازمیماند.
پیامد برای خانوار و نظام بانکی
برای خانوار، تأخیر در پرداخت وام یعنی عقبافتادن برنامه ازدواج یا راهاندازی کسبوکار. با ادامه تورم، مبلغ ثابت وام نیز در طول انتظار بخشی از قدرت خرید خود را از دست میدهد. این یعنی وامی که ماهها بعد پرداخت میشود، کمتر از زمان ثبتنام میخرد.
برای بانکها، موضوع دوسویه است. سختگیری در ضامن از مطالبات معوق میکاهد، اما اجرای تکلیف را کند میکند. دادهها و گزارشهای بعدی نشان میدهند این تعادل میان کنترل ریسک و پرداخت وام، به کدام سو میرود. نتیجهگیری درباره کارآمدی این شرط با خوانندگان است.




نظرات کاربران