خرید آنلاین و حضوری با اسنپ‌پی
در حال بارگذاری…
شبکه اطلاع رسانی طـــــــــــلا، ســکـــــــــــه و ارز
کیان
«وام مشاغل خانگی» تله‌‌ای برای قطع بیمه کارگران ساختمانی!

«وام مشاغل خانگی» تله‌‌ای برای قطع بیمه کارگران ساختمانی!

اگر جزو این ۵ دهک هستید، حق بیمه سلامت نمی‌پردازید!

اگر جزو این ۵ دهک هستید، حق بیمه سلامت نمی‌پردازید!

سهم خانوارها از وام‌های بانکی در ۶ ماه نخست ۱۴۰۵ به ۲۳٫۵ درصد رسید

سهم خانوارها از وام‌های بانکی در ۶ ماه نخست ۱۴۰۵ به ۲۳٫۵ درصد رسید

اروپا در تله تورم و بحران مالی

اروپا در تله تورم و بحران مالی

بیمه سلامت برای این 5 دهک رایگان شد

بیمه سلامت برای این 5 دهک رایگان شد

ثبت‌نام وام ۶۰ میلیون تومانی بازنشستگان تأمین اجتماعی از کانون‌های بازنشستگی انجام می‌شود

ثبت‌نام وام ۶۰ میلیون تومانی بازنشستگان تأمین اجتماعی از کانون‌های بازنشستگی انجام می‌شود

بانک دی ۵۵۰۰ میلیارد تومان سپرده در اختیار شرکت‌های وابسته را تأیید کرد؛ پیامد برای سپرده‌گذاران چیست؟

بانک دی ۵۵۰۰ میلیارد تومان سپرده در اختیار شرکت‌های وابسته را تأیید کرد؛ پیامد برای سپرده‌گذاران چیست؟

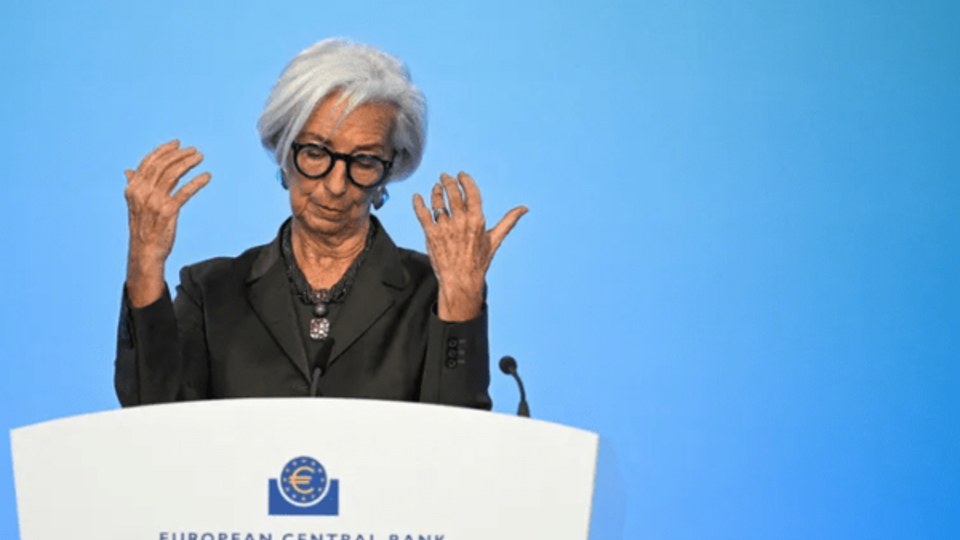
تنش در تنگه هرمز باعث استعفای رئیس بانک مرکزی اروپا

تنش در تنگه هرمز باعث استعفای رئیس بانک مرکزی اروپا

بانک دی تأیید کرد: ۵۵۰۰ میلیارد تومان منابع سپرده‌گذاران خلاف مقررات به شرکت‌های وابسته رسید

بانک دی تأیید کرد: ۵۵۰۰ میلیارد تومان منابع سپرده‌گذاران خلاف مقررات به شرکت‌های وابسته رسید

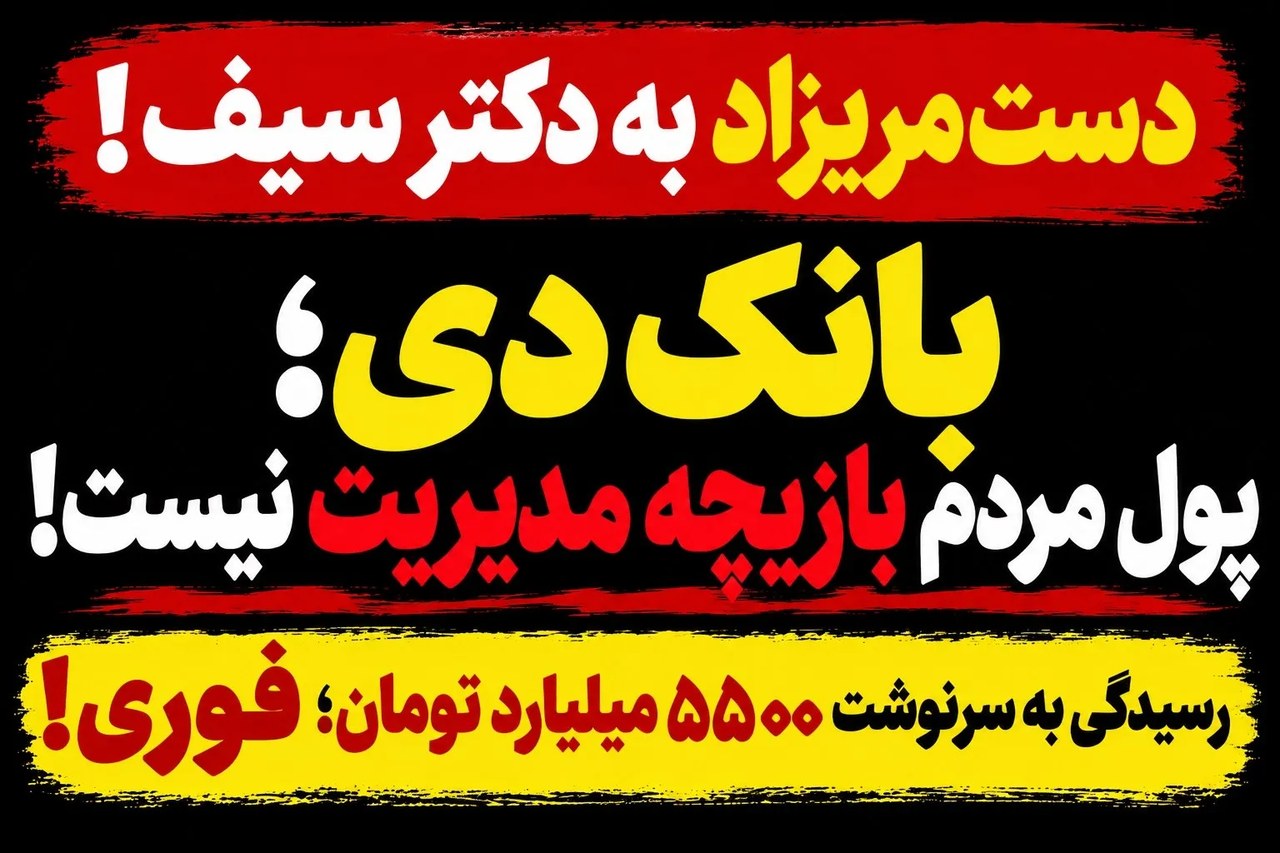
۵۵۰۰ میلیارد تومان پول سپرده‌گذاران؛ بازیچه مدیریت بانک دی!

۵۵۰۰ میلیارد تومان پول سپرده‌گذاران؛ بازیچه مدیریت بانک دی!

رشد ۲۸ درصدی منابع صندوق

صندوق بیمه حوادث طبیعی هنوز طلب دولت را دریافت نکرده است

بازدید ۱۲نویسنده: گروه تولید محتوا
صندوق بیمه حوادث طبیعی هنوز طلب دولت را دریافت نکرده است

صندوق بیمه حوادث طبیعی ساختمان در سال ۱۴۰۴ منابع بیشتری جمع کرد، اما بخشی از تعهدات دولت همچنان پرداخت نشده است. هم‌زمان، دو جنگ نشان داد بیشتر دارایی‌ها در برابر خطر جنگ پوشش بیمه‌ای کافی ندارند.

به گزارش شبکه اطلاع‌رسانی طلا و ارز، صنعت بیمه ایران سال ۱۴۰۴ را با دو مسئله حل‌نشده پشت سر گذاشت. نخست، صندوق بیمه حوادث طبیعی ساختمان هنوز بخشی از سهم دولت را دریافت نکرده است. دوم، وقوع دو جنگ در این سال نیاز به طراحی پوشش تازه برای خطر جنگ را پررنگ کرد.

اهمیت این دو مسئله برای خانوارها روشن است. خانه برای بیشتر ایرانی‌ها بزرگ‌ترین دارایی است. توان صندوق در پرداخت خسارت پس از زلزله یا سیل، مستقیماً به منابع آن بستگی دارد. نبود پوشش جنگ نیز یعنی خسارت ناشی از جنگ در بیشتر موارد بر دوش خود مالکان می‌ماند.

منابع بیشتر، حساب ناتمام

داده‌های منتشرشده نشان می‌دهد منابع وصول‌شده صندوق در سال ۱۴۰۴ حدود ۲۸ درصد رشد کرد. منابع وصول‌شده یعنی پولی که واقعاً به حساب صندوق رسیده است، نه رقمی که فقط در تعهدات ثبت شده باشد. برای ارزیابی این رشد باید آن را کنار نرخ تورم همان سال گذاشت. اگر هزینه بازسازی ساختمان سریع‌تر از منابع صندوق بالا برود، قدرت واقعی صندوق برای جبران خسارت کاهش پیدا می‌کند.

با وجود این رشد، دولت بخشی از تعهدات خود به صندوق را پرداخت نکرده است. این شکاف حساب صندوق را ناتمام نگه می‌دارد. در صنعت بیمه، به پولی که برای پرداخت خسارت‌های آینده کنار گذاشته می‌شود «ذخیره» می‌گویند. هرچه ذخیره کمتر باشد، صندوق در برابر یک رویداد بزرگ آسیب‌پذیرتر می‌شود.

خطر جنگ؛ پوششی که کمتر وجود دارد

بیشتر بیمه‌نامه‌های رایج اموال، خسارت ناشی از جنگ را جزو «استثنائات» قرار می‌دهند. استثنائات یعنی خطرهایی که بیمه‌گر از ابتدا تعهدی برای جبران آن‌ها نمی‌پذیرد. تجربه دو جنگ در سال ۱۴۰۴ فشار بر شرکت‌های بیمه را برای طراحی محصولی تازه در این حوزه بیشتر کرد.

طراحی چنین پوششی ساده نیست. خسارت جنگ می‌تواند هم‌زمان شمار زیادی از دارایی‌ها را در بر بگیرد و یک شرکت بیمه به‌تنهایی توان جبران آن را ندارد. به همین دلیل، محتمل‌ترین مسیر به سازوکارهایی مانند «بیمه اتکایی» وابسته است؛ یعنی بیمه‌گر بخشی از ریسک را به بیمه‌گر بزرگ‌تری منتقل می‌کند. سرانجام این دو پرونده، یعنی تسویه طلب صندوق و طراحی بیمه جنگ، تعیین می‌کند چه سهمی از خسارت‌های بزرگ آینده بر دوش مالکان باقی بماند.

نویسنده: گروه تولید محتوا
اشتراک‌گذاری:

نظرات کاربران

هنوز نظری برای این مطلب ثبت نشده — اولین نفر باشید.