خرید آنلاین و حضوری با اسنپ‌پی
در حال بارگذاری…
شبکه اطلاع رسانی طـــــــــــلا، ســکـــــــــــه و ارز
کیان
حذف یارانه ۲۹۷ هزار نفر در مهرماه؛ کدام خانوارها از فهرست خارج می‌شوند؟

حذف یارانه ۲۹۷ هزار نفر در مهرماه؛ کدام خانوارها از فهرست خارج می‌شوند؟

دفترخانه‌ها مجازی می‌شوند؛ کدام خدمات بدون مراجعه حضوری ارائه می‌شود؟

دفترخانه‌ها مجازی می‌شوند؛ کدام خدمات بدون مراجعه حضوری ارائه می‌شود؟

سهام آمریکا پس از انتخابات میان‌دوره‌ای؛ سابقه رشد، اما با دو ریسک تازه

سهام آمریکا پس از انتخابات میان‌دوره‌ای؛ سابقه رشد، اما با دو ریسک تازه

صندوق‌های طلا با وجود رشد دلار منفی شدند؛ پول حقیقی همچنان وارد بازار شد

صندوق‌های طلا با وجود رشد دلار منفی شدند؛ پول حقیقی همچنان وارد بازار شد

افت دسته‌جمعی صندوق‌های طلا و عقب‌نشینی صندوق‌های نقره

افت دسته‌جمعی صندوق‌های طلا و عقب‌نشینی صندوق‌های نقره

سیگنال برکشایر هاثاوی پس از ۲۵ سال دوباره ظاهر شد؛ سابقه شاخص S&P ۵۰۰ چه می‌گوید؟

سیگنال برکشایر هاثاوی پس از ۲۵ سال دوباره ظاهر شد؛ سابقه شاخص S&P ۵۰۰ چه می‌گوید؟

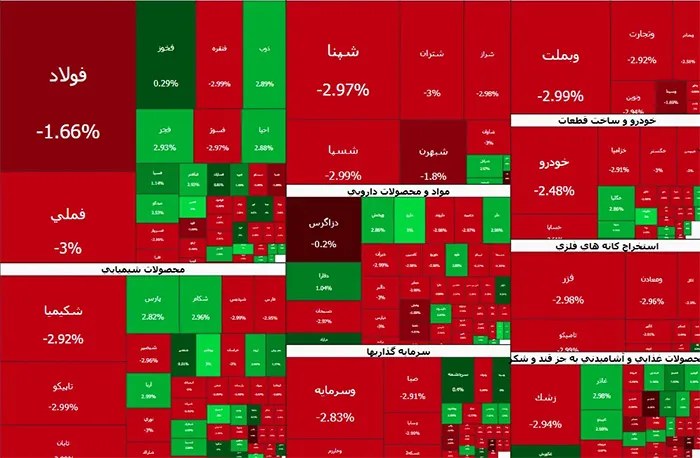
۷۰ درصد نمادهای بورس منفی شدند؛ این رقم برای سهام‌داران چه معنایی دارد؟

۷۰ درصد نمادهای بورس منفی شدند؛ این رقم برای سهام‌داران چه معنایی دارد؟

۷۰ درصد نماد‌های بورس منفی شدند

۷۰ درصد نماد‌های بورس منفی شدند

فمراد با چه وضعیتی به مجمع می‌رود؟ | چرا بدهی‌های فمراد بیش از ۱۶۹ درصد رشد کرده‌اند؟

فمراد با چه وضعیتی به مجمع می‌رود؟ | چرا بدهی‌های فمراد بیش از ۱۶۹ درصد رشد کرده‌اند؟

تغییر جهت راهبردی «تجلی» در زنجیره معدن و فلزات

تغییر جهت راهبردی «تجلی» در زنجیره معدن و فلزات

جای خالی اوراق سه ‌ماهه در بازار سرمایه

منبع: کاماپرس
جای خالی اوراق سه ‌ماهه در بازار سرمایه

بخش قابل توجهی از ابزارهای بدهی موجود در بازار سرمایه برای دوره‌های نسبتا بلندمدت طراحی شده‌اند؛ در حالی که بسیاری از شرکت‌ها برای مدیریت فعالیت

بخش قابل توجهی از ابزارهای بدهی موجود در بازار سرمایه برای دوره‌های نسبتا بلندمدت طراحی شده‌اند؛ در حالی که بسیاری از شرکت‌ها برای مدیریت فعالیت روزمره خود به تامین مالی کوتاه‌مدت نیاز دارند. نبود ابزارهایی با سررسیدهای کوتاه‌تر، یکی از محدودیت‌های فعلی این بازار است.

علی نوریان، مدیرعامل گروه مالی کیان، در گفتگو با کاماپرس درباره این موضوع گفت: ساختار سررسید ابزارهای تامین مالی در ایران عموما به دوره‌های بلندمدت محدود شده و دوره انتشار ابزارهای موجود معمولا از حدود یک سال و نیم آغاز می‌شود و تا چهار سال ادامه دارد.

وی افزود: این در حالی است که بسیاری از شرکت‌ها به منابع کوتاه‌مدت نیاز دارند و این سوال وجود دارد که چرا یک شرکت نتواند اوراق سه‌ماهه، شش‌ماهه یا یک‌ساله منتشر کند.

نوریان یکی از دلایل محدودیت ابزارهای بدهی را نوع نگاه رگولاتور به ریسک دانست و تصریح کرد: ابزارهای بدهی در ایران تا حد زیادی با منطق نظام بانکی دیده می‌شوند و گویی باید ساختاری کاملا بدون ریسک داشته باشند؛ در حالی که بازار سرمایه اساسا سطحی از ریسک را می‌پذیرد.

وی در پایان تاکید کرد: اصرار بر حذف ریسک از ابزارهای بدهی، انعطاف لازم برای طراحی ابزارهای متنوع‌تر را کاهش داده و بازار را عمدتا به اوراق بلندمدت برای شرکت‌های بسیار معتبر محدود کرده است.

متن کامل گفتگو را در لینک زیر بخوانید:

منبع: کاماپرس
اشتراک‌گذاری:

نظرات کاربران

هنوز نظری برای این مطلب ثبت نشده — اولین نفر باشید.