



عرضه جهانی رایانههای شخصی در سهماهه سوم سال ۲۰۲۶ نسبت به مدت مشابه سال گذشته ۲۱ درصد کاهش یافت. پیشبینیها نیز از افت بیشتر ۲۷ درصدی در سهماهه چهارم حکایت دارند.
صنعت رایانههای شخصی یکی از دشوارترین دورههای خود را تجربه میکند. قیمت حافظه همچنان رو به افزایش بوده و هزینه سایر قطعات نیز همزمان بالا میرود. چشمانداز روشنی برای پایان این روند دیده نمیشود و تمرکز گسترده صنعت فناوری بر هوش مصنوعی، فشار مضاعفی بر بازار وارد کرده؛ زیرا بخش بزرگی از ظرفیت عرضه حافظههای DRAM و NAND به این حوزه اختصاص یافته است.
از ابتدای سال ۲۰۲۶، هر سهماهه با افت قابلتوجهی در عملکرد تولیدکنندگان بزرگ رایانه همراه بوده است. در سهماهه سوم این سال، عرضه جهانی رایانههای شخصی بار دیگر ۲۱ درصد کاهش یافت و از ۷۲.۲ میلیون دستگاه در سهماهه سوم ۲۰۲۵ به ۵۷ میلیون دستگاه رسید.
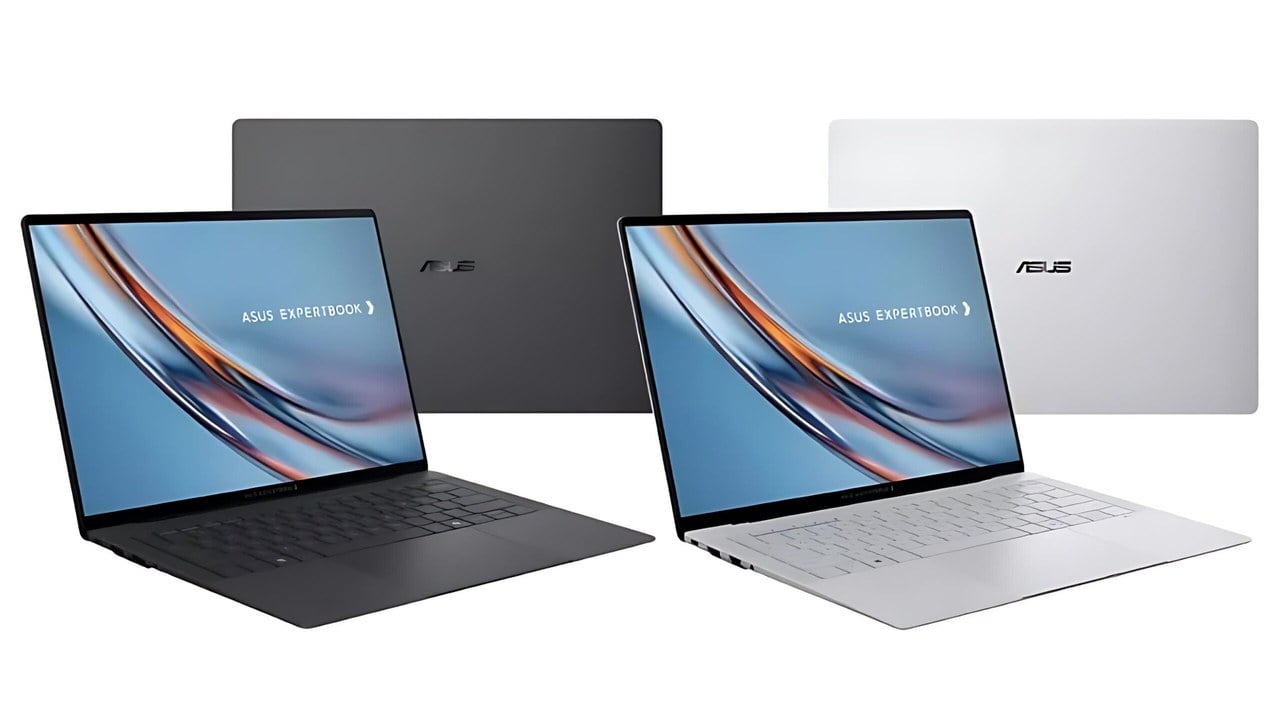
در این دوره، تقریباً تمام تولیدکنندگان بزرگ، از جمله اپل، دل، اچپی و لنوو، کاهش دورقمی در میزان عرضه را تجربه کردند. اچپی با افت ۳۱ درصدی بیشترین کاهش را به ثبت رساند. پس از آن، دل با ۲۵ درصد و لنوو با ۲۳ درصد کاهش قرار گرفتند. عرضه اپل ۱۱ درصد و ایسوس ۷ درصد کمتر شد.
عملکرد تولیدکنندگان اصلی رایانههای شخصی در سهماهه سوم سال ۲۰۲۶ به شرح زیر بود:
پیشبینی افت ۲۷ درصدی بازار در سهماهه چهارم
چشمانداز بازار از این هم نگرانکنندهتر به نظر میرسد. پیشبینیها نشان میدهند عرضه جهانی رایانههای شخصی در سهماهه چهارم سال ۲۰۲۶، همزمان با ادامه افزایش قیمتها، با افت سالانه ۲۷ درصدی مواجه خواهد شد. گرانتر شدن دستگاهها، توجیه اقتصادی تعویض رایانههای قدیمی را برای بسیاری از خریداران دشوارتر کرده است.
تقاضای بخش تجاری در مقایسه با بازار مصرفکنندگان وضعیت بهتری داشت. مهاجرت به ویندوز و ادامه نوسازی ناوگان رایانهای در بسیاری از شرکتها به حفظ بخشی از تقاضا کمک کردند، اما این عوامل برای جبران افت گسترده بازار کافی نبودند.
مینسو کانگ، تحلیلگر ارشد، گفت:
بازار جهانی رایانههای شخصی با فشار فزایندهای روبهروست؛ زیرا افزایش هزینه حافظه و سایر قطعات، قیمت نهایی سیستمها را بالا برده و مصرفکنندگان را به تعویق انداختن خرید دستگاههای جایگزین وادار کرده است. اگرچه چرخه نوسازی رایانههای سازمانی و مهاجرت به ویندوز همچنان تا حدودی از بازار حمایت میکنند، این عوامل دیگر برای جبران کاهش تقاضا کافی نیستند.
اپل و ایسوس به لطف سبد محصولات متمایز و جایگاه رقابتی مناسب، مقاومت بیشتری نشان داده و عملکرد بهتری نسبت به کل بازار داشتهاند. با این حال، توان مالی خریداران به عاملی تعیینکنندهتر تبدیل شده و حتی رهبران بازار نیز برای حفظ روند عرضه با مشکل روبهرو هستند.
افزایش هزینهها تنها به گرانتر شدن رایانهها محدود نمیشود. تولیدکنندگان برای مقابله با تورم قیمت قطعات، به سمت پیکربندیهایی حرکت میکنند که توان بیشتری برای جذب این افزایش هزینهها دارند. در نتیجه، گزینههای مقرونبهصرفه کمتری در دسترس خریداران قرار میگیرد و افرادی که حساسیت بیشتری نسبت به قیمت دارند، برای تعویض رایانه خود با موانع بیشتری روبهرو میشوند. این وضعیت حتی در شرایطی که نیاز واقعی به جایگزینی دستگاههای قدیمی وجود دارد، حجم عرضه را محدودتر میکند.
مؤسسه تحقیقاتی کانترپوینت پیشبینی کرده که عرضه جهانی رایانههای شخصی در سهماهه چهارم سال ۲۰۲۶ نسبت به مدت مشابه سال قبل ۲۷ درصد کاهش یابد. همچنین انتظار میرود مجموع عرضه در سال ۲۰۲۷ در مقایسه با سال ۲۰۲۶ تقریباً بدون تغییر باقی بماند؛ موضوعی که از تثبیت بازار در سطحی پایینتر حکایت دارد.
دیوید نارنجو، یکی از مدیران این مؤسسه، گفت:
صنعت رایانههای شخصی وارد دورهای از تعدیل ساختاری شده که در آن افزایش هزینه قطعات، بالا رفتن قیمت سیستمها و طولانیتر شدن چرخه تعویض دستگاهها، پویایی بازار را بهطور اساسی تغییر میدهند. تولیدکنندگان باید میان حفظ حاشیه سود و مقرونبهصرفه نگه داشتن محصولات تعادل دشواری برقرار کنند؛ بهویژه در شرایطی که تقاضای مصرفکنندگان همچنان رو به ضعف میرود.
با توجه به پیشبینی سقوط ۲۷ درصدی عرضه جهانی در سهماهه چهارم سال ۲۰۲۶ و ثابت ماندن تقریبی آن در سال ۲۰۲۷، نباید تثبیت بازار را با بازگشت رشد اشتباه گرفت. رایانههای مجهز به هوش مصنوعی، نمایشگرهای پیشرفته و محصولات متمایز فرصتهایی برای رشد ایجاد خواهند کرد، اما برندگان این بازار شرکتهایی هستند که نوآوری را با قیمتگذاری رقابتی، مدیریت منضبط زنجیره تأمین و ارائه ارزش واقعی به مصرفکنندگان و کسبوکارها ترکیب کنند.
بر اساس ارزیابی کانترپوینت، روند افزایش قیمت حافظههای DRAM و NAND احتمالاً در نیمه نخست سال ۲۰۲۷ شدت کمتری خواهد داشت. البته این پیشبینی قطعی نیست. شرکت میکرون نیز در مصاحبه اخیر خود تأکید کرده که کمبود حافظه احتمالاً تا سال ۲۰۲۸ ادامه خواهد یافت.
صنعت رایانههای شخصی اکنون یکی از دشوارترین دورههای چند سال اخیر را پشت سر میگذارد. تقاضای ناشی از توسعه هوش مصنوعی، بخش بزرگی از ظرفیت عرضه حافظه را جذب کرده، هزینه قطعات را بهشدت افزایش داده و چرخه تعویض رایانهها را در بخش مصرفکنندگان و کسبوکارها طولانیتر کرده است.
اگرچه برخی تولیدکنندگان به کمک محصولات متمایزتر مقاومت بیشتری در برابر شرایط فعلی نشان دادهاند، بازار جهانی همچنان با خطر افت شدید عرضه در سهماهه پایانی سال ۲۰۲۶ مواجه است. پیشبینی میشود پس از این کاهش، بازار در سال ۲۰۲۷ در سطحی پایینتر به ثبات نسبی برسد؛ وضعیتی که لزوماً به معنای آغاز دوره بهبود نخواهد بود.




نظرات کاربران