


به گزارش اطلاع با ما ، وقتی صحبت از حفظ ارزش پسانداز در برابر تورم میشود، طلا و مسکن از نخستین گزینههایی هستند که توجه سرمایهگذاران ایرانی را به خود جلب میکنند. هر دو بازار در سالهای گذشته نقش مهمی در تصمیمهای مالی خانوارها داشتهاند، اما تفاوت در میزان سرمایه اولیه، نقدشوندگی، هزینههای نگهداری و نحوه کسب سود باعث شده است که انتخاب میان این دو دارایی برای همه افراد یکسان نباشد.
طلا را میتوان با سرمایهای نسبتاً محدود خرید و در صورت نیاز، بخش مشخصی از آن را به پول نقد تبدیل کرد. در مقابل، خرید مسکن به سرمایه بیشتری نیاز دارد و فروش آن نیز ممکن است زمانبر باشد؛ بااینحال، ملک علاوه بر احتمال افزایش ارزش، قابلیت استفاده شخصی و کسب درآمد از طریق اجاره را دارد.
به همین دلیل، پاسخ به پرسش «طلا بهتر است یا مسکن؟» تنها با مقایسه رشد قیمت این دو دارایی مشخص نمیشود. میزان سرمایه، مدتزمان سرمایهگذاری، احتمال نیاز به نقدینگی و هدف فرد از خرید، همگی در انتخاب نهایی نقش دارند.
در این گزارش، مزایا و معایب سرمایهگذاری در طلا و مسکن، تفاوت بازده این دو بازار و نشانههایی را بررسی میکنیم که میتوانند برای تصمیمگیری درباره تبدیل طلا به ملک مفید باشند.
طلا یا مسکن؛ کدام بازار سریعتر به تورم واکنش نشان میدهد؟
یکی از مهمترین تفاوتهای طلا و مسکن، سرعت واکنش آنها به تغییرات اقتصادی است.
قیمت طلا در ایران از دو عامل اصلی تأثیر میگیرد: نرخ جهانی طلا و نرخ ارز در بازار داخلی. به همین دلیل، تغییرات ارزش ریال، افزایش انتظارات تورمی و تحولات بازارهای جهانی میتوانند در مدت کوتاهی قیمت طلا را تغییر دهند.
نقدشوندگی بالای طلا نیز باعث میشود سرمایهگذاران بتوانند در مقایسه با بازار مسکن، سریعتر وارد معامله شوند یا از بازار خارج شوند. البته این ویژگی به معنای نبود ریسک نیست؛ قیمت طلا نیز ممکن است در دورههای کوتاه با نوسانات شدید همراه شود.
در مقابل، بازار مسکن معمولاً با سرعت کمتری به شوکهای اقتصادی واکنش نشان میدهد. تعیین قیمت پیشنهادی یک ملک ممکن است سریع انجام شود، اما فروش واقعی به پیدا شدن خریدار، توافق بر سر قیمت، بررسی مدارک و انجام مراحل قانونی نیاز دارد.
ازاینرو، افزایش قیمتهای پیشنهادی مسکن لزوماً به معنای رونق معاملات نیست. ممکن است قیمتهای اعلامی بالا باقی بمانند، اما تعداد معاملات کاهش یابد یا فروشندگان برای نهاییکردن معامله ناچار به ارائه تخفیف شوند.
نکته مهم این است که عقبماندن مسکن از رشد طلا، بهتنهایی نشانه ارزانبودن ملک یا تضمین افزایش قیمت آن در آینده نیست. قدرت خرید خانوارها، نرخ ارز، هزینه ساختوساز و شرایط اقتصادی نیز بر مسیر آینده بازار مسکن اثر میگذارند.
سرمایهگذاری در طلا؛ مزایا و معایب چیست؟
طلا به دلیل امکان خرید با سرمایه کمتر، نقدشوندگی مناسب و قابلیت خرید تدریجی، برای بسیاری از سرمایهگذاران گزینهای قابلدسترس محسوب میشود. بااینحال، انتخاب نوع طلا و توجه به هزینههای خریدوفروش برای کاهش ریسک اهمیت زیادی دارد.
شروع سرمایهگذاری با پول کمتر
برای خرید یک واحد مسکونی معمولاً به سرمایه قابلتوجهی نیاز است؛ اما سرمایهگذاری در طلا را میتوان با مبالغ بسیار پایینتر آغاز کرد.
این ویژگی برای افرادی که قصد دارند هر ماه بخشی از درآمد خود را پسانداز کنند، اهمیت ویژهای دارد. آنها میتوانند بدون نیاز به جمعآوری یک سرمایه بزرگ، بهصورت تدریجی دارایی خود را افزایش دهند.
خرید مرحلهای همچنین باعث میشود تمام سرمایه در یک قیمت مشخص وارد بازار نشود. البته این روش نیز سود را تضمین نمیکند و ممکن است قیمت طلا پس از خرید کاهش یابد.
نقدشوندگی بالاتر؛ مزیت مهم طلا
یکی از مهمترین مزایای طلا، امکان تبدیل سریعتر آن به پول نقد است. سرمایهگذار در بسیاری از شرایط میتواند بخشی از دارایی خود را بفروشد و باقی سرمایه را نگه دارد.
این ویژگی برای افرادی که احتمال میدهند در آینده نزدیک به پول نیاز داشته باشند، اهمیت زیادی دارد. در مقابل، فروش ملک ممکن است به زمان بیشتری نیاز داشته باشد و فروش فوری آن گاهی مستلزم پذیرش تخفیف باشد.
البته سرعت و قیمت فروش طلا به نوع دارایی، اصالت، شرایط بازار و فاصله قیمت خریدوفروش بستگی دارد.
آیا طلا درآمد ماهانه ایجاد میکند؟
طلا برخلاف ملک اجارهای، بهخودیخود درآمد دورهای ایجاد نمیکند. سود سرمایهگذار عمدتاً به تغییر ارزش دارایی وابسته است و اگر قیمت طلا برای مدتی ثابت بماند، درآمد مستقیمی از نگهداری آن به دست نمیآید.
در مقابل، ملک اجارهای میتواند جریان درآمدی ایجاد کند. بنابراین، افرادی که علاوه بر حفظ ارزش سرمایه به درآمد ماهانه نیاز دارند، باید این تفاوت را در تصمیم خود لحاظ کنند.
هزینهها و ریسکهای خرید طلا
نوع طلای خریداریشده میتواند تأثیر زیادی بر بازده نهایی داشته باشد. طلای زینتی معمولاً هزینههای ساخت و فروش دارد و ممکن است هنگام فروش، بخشی از مبلغ پرداختشده بابت این هزینهها بازیابی نشود.
سکه نیز علاوه بر ارزش طلای موجود در آن، ممکن است با حباب قیمتی معامله شود. در نتیجه، تغییر قیمت سکه همیشه دقیقاً برابر با تغییر ارزش طلای خام نیست.
از سوی دیگر، نگهداری طلای فیزیکی با ریسک سرقت و ضرورت اطمینان از اصالت کالا همراه است. صندوقهای سرمایهگذاری مبتنی بر طلا میتوانند برخی از این مشکلات را کاهش دهند، اما ریسکهای معاملاتی و محدودیتهای مربوط به بازار سرمایه همچنان وجود دارند.
بنابراین، برای ارزیابی سرمایهگذاری در طلا باید علاوه بر قیمت روز، هزینه خریدوفروش، نوع دارایی و مدتزمان نگهداری را نیز در نظر گرفت.
سرمایهگذاری در مسکن؛ چرا هنوز برای بسیاری جذاب است؟
مسکن علاوه بر ارزش سرمایهای، یک دارایی قابلاستفاده است. مالک میتواند در ملک سکونت داشته باشد یا آن را اجاره دهد و از این طریق درآمد کسب کند.
همین ویژگی باعث میشود مقایسه مسکن و طلا تنها بر اساس درصد رشد قیمت، تصویر کاملی از بازده واقعی این دو دارایی ارائه نکند.
درآمد اجاره؛ مزیتی که طلا ندارد
یکی از مهمترین مزایای سرمایهگذاری در ملک، امکان دریافت اجاره است. مالک میتواند در کنار احتمال افزایش ارزش ملک، از محل اجاره نیز درآمد داشته باشد.
برای فردی که سرمایه کافی دارد و قصد دارد چند سال دارایی خود را نگه دارد، این درآمد میتواند بخشی از مزیت سرمایهگذاری ملکی باشد.
بااینحال، درآمد اجاره خالص به عواملی مانند موقعیت ملک، میزان تقاضا، هزینه تعمیرات، دورههای خالیماندن واحد و مخارج مدیریت آن بستگی دارد. بنابراین، صرف اجارهپذیربودن یک ملک به معنای سودآوری بالا نیست.
موقعیت جغرافیایی ملک چقدر اهمیت دارد؟
بازار مسکن برخلاف طلا، بهشدت به موقعیت جغرافیایی وابسته است. دو واحد با متراژ و قیمت مشابه ممکن است به دلیل تفاوت محله، دسترسی به حملونقل عمومی، سن بنا، کیفیت ساخت و میزان تقاضای اجاره، عملکرد متفاوتی داشته باشند.
این تفاوت برای سرمایهگذاران آشنا با بازار ملک میتواند فرصت ایجاد کند. خرید ملک با قیمت مناسب، انتخاب منطقهای با تقاضای مصرفی پایدار یا بازسازی اصولی یک واحد قدیمی ممکن است بر بازده نهایی اثر بگذارد.
در نتیجه، موفقیت در بازار مسکن تنها به رشد عمومی قیمتها وابسته نیست؛ کیفیت انتخاب ملک نیز اهمیت زیادی دارد.
سرمایه اولیه بالا و فروش دشوارتر
مهمترین مانع ورود به بازار مسکن، سرمایه اولیه بالاست. در شهرهای بزرگ، هزینه خرید یک واحد مسکونی ممکن است بسیار بیشتر از پسانداز بسیاری از خانوارها باشد.
علاوه بر این، ملک بهراحتی قابل تقسیم نیست. اگر مالک تنها به بخشی از ارزش دارایی خود نیاز داشته باشد، معمولاً نمیتواند همان بخش را بهصورت مستقل نقد کند.
هزینههای انتقال، کمیسیون، تعمیرات، نگهداری و استهلاک نیز میتوانند بخشی از بازده سرمایهگذاری را کاهش دهند. به همین دلیل، مسکن بیشتر برای افرادی مناسب است که به نقدینگی فوری نیاز ندارند و میتوانند سرمایه خود را برای مدت طولانیتری نگه دارند.
مقایسه طلا و مسکن از نظر سود، ریسک و نقدشوندگی
جدول زیر تفاوتهای اصلی این دو بازار را نشان میدهد.
هیچکدام از این دو دارایی در تمام دورهها بازده بیشتری ندارند. انتخاب بازه زمانی متفاوت میتواند نتیجه مقایسه را تغییر دهد. همچنین، بازده اسمی با بازده واقعی تفاوت دارد؛ زیرا تورم و هزینههای معامله بر قدرت خرید نهایی سرمایهگذار اثر میگذارند.
ازاینرو، بهجای پرسیدن اینکه کدام بازار همیشه سود بیشتری میدهد، بهتر است پرسید کدام دارایی با میزان سرمایه، نیازهای مالی و افق زمانی فرد سازگارتر است.
برای سرمایه کم، طلا بهتر است یا مسکن؟
برای افرادی که سرمایه محدود یا متوسط دارند، طلا معمولاً گزینه در دسترستری است؛ زیرا خرید مستقیم ملک به سرمایه اولیه بیشتری نیاز دارد.
اگر فرد قصد داشته باشد بهتدریج پسانداز کند یا احتمال دهد در آینده نزدیک به پول خود احتیاج پیدا کند، نقدشوندگی بالاتر طلا میتواند مزیت مهمی باشد.
بااینحال، اگر هدف اصلی خرید خانه برای سکونت باشد، تصمیمگیری متفاوت خواهد بود. در این شرایط، ارزش سکونت، کاهش وابستگی به اجاره و امنیت مسکن نیز باید در محاسبات لحاظ شوند.
برای سرمایهگذاری بلندمدت، مسکن بهتر است یا طلا؟
برای سرمایهگذاری چندساله، نمیتوان یک پاسخ قطعی برای همه افراد ارائه کرد.
مسکن میتواند از افزایش ارزش و درآمد اجاره بهرهمند شود؛ اما هزینههای جانبی، ریسک خالیماندن ملک و دشواری فروش نیز باید محاسبه شوند.
طلا در مقابل، امکان خریدوفروش آسانتر و مدیریت منعطفتر سرمایه را فراهم میکند، اما درآمد اجاره ندارد و ممکن است در برخی دورهها با افت قیمت مواجه شود.
در نتیجه، انتخاب مناسب به هدف سرمایهگذاری، میزان تحمل ریسک، وضعیت درآمد و هزینههای فرد و شرایط بازار در زمان خرید بستگی دارد.
چه زمانی طلا را به مسکن تبدیل کنیم؟
یکی از پرسشهای مهم برای افرادی که ابتدا در طلا سرمایهگذاری میکنند، زمان مناسب تبدیل دارایی به ملک است.
برای پاسخ به این پرسش، بهتر است تنها به قیمت روز طلا توجه نکنید؛ بلکه قدرت خرید طلای خود در بازار مسکن را نیز بررسی کنید.
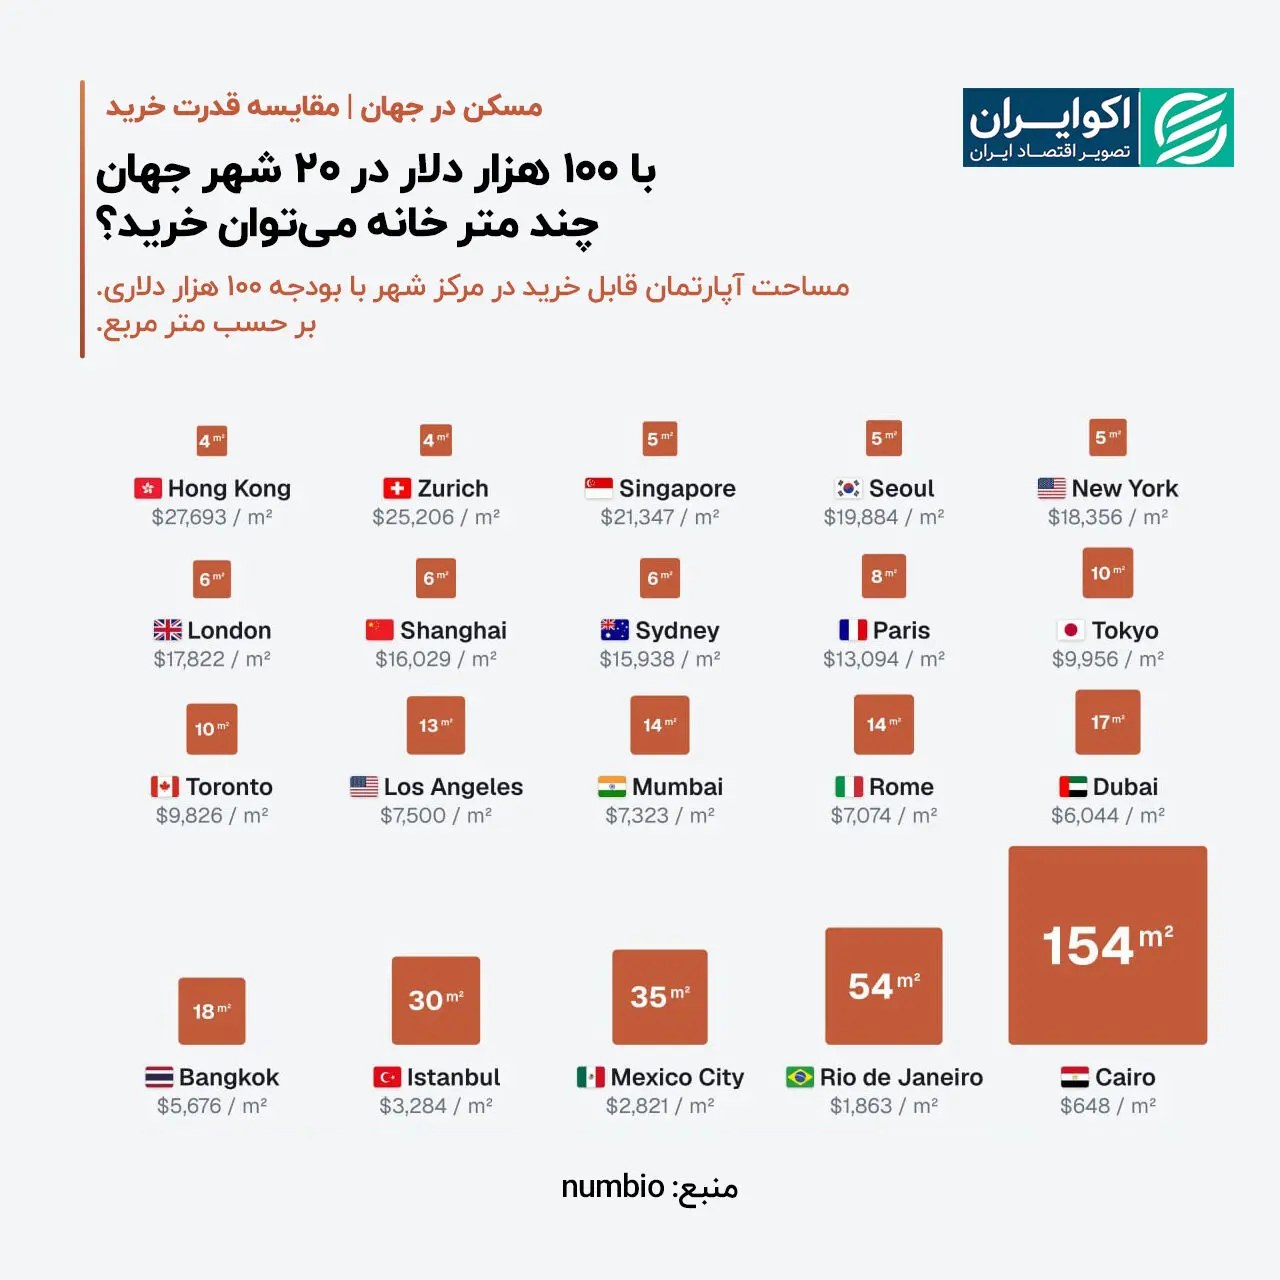
برای مثال، فرض کنید ارزش طلای شما در یک مقطع معادل خرید ۲۰ متر از یک واحد مسکونی مشخص باشد. پس از مدتی، اگر ارزش طلا افزایش یابد یا قیمت ملک نسبت به آن کمتر رشد کند، ممکن است همان دارایی توان خرید ۳۰ متر از همان ملک را پیدا کند.
در چنین شرایطی، قدرت خرید ملکی سرمایه شما افزایش یافته است. این موضوع میتواند نشانهای از جذابترشدن نسبی مسکن در مقایسه با طلا باشد؛ البته به شرط آنکه هزینههای معامله و تفاوت قیمتهای پیشنهادی با قیمت قطعی نیز در نظر گرفته شوند.
سه نشانه برای بررسی زمان تبدیل طلا به خانه
۱. افزایش قدرت خرید ملکی طلا: بررسی کنید ارزش طلای شما نسبت به ملک موردنظر در طول زمان چگونه تغییر کرده است.
۲. کاهش فشار فروش در بازار مسکن: اگر فروشندگان برای نهاییکردن معاملات تخفیف بیشتری ارائه میکنند، امکان مذاکره بهتر برای خریدار وجود دارد.
۳. بررسی حجم معاملات واقعی: کاهش معاملات و طولانیشدن زمان فروش میتواند نشانه رکود باشد؛ اما بهتنهایی تضمین نمیکند که قیمت مسکن در آینده افزایش یابد.
ترکیب این نشانهها میتواند به تصمیمگیری آگاهانهتر کمک کند. بااینحال، هیچ شاخصی بهتنهایی زمان دقیق خرید را مشخص نمیکند و پیشبینی قطعی کف قیمت طلا یا مسکن امکانپذیر نیست.
آیا بهتر است تمام سرمایه را به طلا یا مسکن اختصاص دهیم؟
لزومی ندارد انتخاب سرمایهگذار همیشه محدود به یکی از این دو بازار باشد. برای برخی افراد، تقسیم سرمایه میان چند دارایی میتواند ریسک وابستگی کامل به یک بازار را کاهش دهد.
برای مثال، فردی که در حال جمعآوری سرمایه برای خرید خانه است، ممکن است بخشی از پسانداز خود را به طلا اختصاص دهد تا انعطاف بیشتری در مدیریت دارایی داشته باشد. پس از رسیدن سرمایه به سطح موردنیاز، میتواند شرایط خرید ملک را بررسی کند.
البته میزان تقسیم سرمایه باید بر اساس هزینههای ضروری، بدهیها، درآمد، افق زمانی و میزان تحمل ریسک تعیین شود. پولی که برای مخارج ضروری یا هزینههای پیشبینینشده لازم است، نباید بدون توجه به نیاز نقدینگی وارد داراییهای پرنوسان شود.
پرسشهای متداول درباره سرمایهگذاری در طلا و مسکن
برای سرمایه کم، طلا بهتر است یا مسکن؟
طلا معمولاً در دسترستر است؛ زیرا با مبالغ پایینتری میتوان وارد این بازار شد. خرید مستقیم مسکن به سرمایه اولیه بیشتری نیاز دارد.
برای سرمایهگذاری بلندمدت، طلا بهتر است یا مسکن؟
هیچ پاسخ ثابتی وجود ندارد. مسکن امکان دریافت اجاره دارد، اما طلا نقدشوندگی بیشتری فراهم میکند. بازده نهایی هر دو به شرایط بازار، زمان خرید و هزینههای سرمایهگذاری وابسته است.
آیا طلا در زمان تورم همیشه افزایش قیمت دارد؟
خیر. قیمت طلا در ایران علاوه بر نرخ ارز، از قیمت جهانی طلا و شرایط عرضه و تقاضا تأثیر میگیرد. بنابراین، حتی در دورههای تورمی نیز امکان افت یا اصلاح قیمت وجود دارد.
آیا درآمد اجاره باعث میشود مسکن همیشه سودآورتر باشد؟
خیر. درآمد اجاره یکی از مزایای مسکن است، اما باید هزینه تعمیرات، استهلاک، خالیماندن ملک، هزینههای معامله و دشواری نقدکردن دارایی را نیز در نظر گرفت.
چه زمانی تبدیل طلا به خانه منطقیتر است؟
زمانی که قدرت خرید ملکی طلا نسبت به گذشته بهبود یافته باشد، ملک موردنظر از نظر قیمت و کیفیت مناسب ارزیابی شود و خریدار بتواند بدون بهخطرانداختن نقدینگی ضروری خود هزینه معامله را تأمین کند. بااینحال، هیچ زمانی را نمیتوان بدون بررسی شرایط بازار، بهترین زمان قطعی دانست.
جمعبندی نهایی؛ انتخاب بین طلا و مسکن به شرایط شما بستگی دارد
طلا و مسکن هر دو میتوانند بخشی از برنامه حفظ ارزش سرمایه باشند، اما کارکرد یکسانی ندارند. طلا به دلیل امکان ورود با سرمایه کمتر، نقدشوندگی بالاتر و خریدوفروش آسانتر، برای افرادی که به انعطاف مالی نیاز دارند گزینه مناسبتری است.
در مقابل، مسکن برای کسانی که سرمایه کافی، افق زمانی بلندمدت و امکان مدیریت هزینههای ملک را دارند، میتواند جذاب باشد؛ بهویژه اگر ملک قابلیت اجارهدادن داشته باشد یا برای سکونت شخصی خریداری شود.
در نهایت، تصمیم درست با پیشبینی قطعی آینده بازار به دست نمیآید؛ بلکه به شناخت نیازهای مالی، محاسبه هزینهها و بررسی قدرت خرید واقعی بستگی دارد.
اگر سرمایه شما محدود است یا احتمال میدهید بهزودی به پول نیاز پیدا کنید، انعطافپذیری طلا اهمیت بیشتری دارد. اما اگر سرمایه کافی دارید و به دنبال سکونت یا درآمد اجاره در بلندمدت هستید، بررسی دقیق گزینههای ملکی میتواند انتخاب مناسبتری باشد.
این گزارش بر پایه بررسیهای تحریریه اطلاع باما و مرور دادههای منتشرشده در رسانههای کشور تنظیم شده است.




نظرات کاربران