


بازار خرید اعتباری یا BNPL ایران در فاصله سالهای ۱۴۰۱ تا ۱۴۰۴ از ۴ همت به ۱۳۲ همت رسیده و سهم آن از خردهفروشی آنلاین نیز از ۴ به ۱۷ درصد افزایش یافته است. برآورد اسنپپی همچنین نشان میدهد اندازه بازار BNPL ایران در سال ۱۴۰۵ به حدود ۴۰۰ همت خواهد رسید و سهم آن از خردهفروشی آنلاین به ۲۱ درصد افزایش پیدا میکند.
به گزارش پیوست، مجید حسامی، مدیرعامل اسنپپی، در گزارشی با عنوان صنعت BNPL ایران به روایت اسنپپی، اعلام کرد: بازار خرید اعتباری یا BNPL ایران در فاصله سالهای ۱۴۰۱ تا ۱۴۰۴ از ۴ همت به ۱۳۲ همت رسیده و سهم آن از خردهفروشی آنلاین نیز از ۴ به ۱۷ درصد افزایش یافته است و برآورد اسنپپی نشان میدهد اندازه بازار خرید اعتباری یا BNPL ایران در سال ۱۴۰۵ به ۴۰۰ همت میرسد و سهم آن از خردهفروشی آنلاین به حدود ۲۱ درصد افزایش پیدا میکند.
حسامی در این ارائه با مرور وضعیت دسترسی ایرانیها به خدمات بانکی و اعتباری در سال ۱۳۹۹، شکلگیری اسنپپی و توسعه تدریجی محصولات آن، از رشد بازار BNPL در ایران و فاصله آن با بازارهای جهانی و روند چگونگی کم کردن این فاصلهها صحبت کرد.
مسئله ایران دسترسی به حساب بانکی نبود
حسامی با اشاره به شرایط بازار در سال ۱۳۹۹ توضیح داد: در آن زمان، مساله اصلی برای توسعه اعتبار خرد در ایران، دسترسی نداشتن مردم به حساب بانکی، گوشی هوشمند یا اینترنت نبود. از هر ۱۰۰ ایرانی، ۹۱ نفر حساب بانکی داشتند و دسترسی به حساب و کارت (دبیت و نه کردیت) در سطح بالایی قرار داشت و همچنین ۷۲ نفر از هر ۱۰۰ ایرانی در آن سال گوشی هوشمند داشتند. با این حال، دسترسی گسترده به خدمات بانکی به معنای دسترسی متناسب به اعتبار نبود.
به گفته مدیرعامل اسنپپی، در همان سال ۹۹ از هر ۱۰۰ ایرانی فقط ۲۵ نفر وام گرفته بودند و به این ترتیب، ۷۵ نفر سابقه دریافت وام نداشتند. همچنین ۴۰ نفر از هر ۱۰۰ ایرانی برای تامین نیازهای خود از خانواده و دوستان قرض گرفته بودند.
او ادامه داد: این وضعیت در سهم پایین کارت اعتباری از تراکنشهای کشور نیز دیده میشد. در سال ۱۳۹۹ سهم کارت اعتباری از هر ۱۰۰ ریال تراکنش در ایران فقط سهدهم درصد بود. این در حالی است که در سال ۲۰۲۰، سهم خرید اعتباری در جهان حدود ۲۱ تا ۲۴ درصد اعلام شده بود.
حسامی با مقایسه این ارقام توضیح داد که بازار ایران، با وجود برخورداری از زیرساخت بانکی و دسترسی دیجیتال، در استفاده از ابزارهای اعتبار خرد فاصله قابلتوجهی با روندهای جهانی داشت.
حسامی در این باره تشریح کرد: در سال ۱۳۹۹، خدمات اعتبار خرد در ایران عمدتا در قالب وامهای سنتی و محصولات لیزینگ ارائه میشد و بخش عمده این خدمات هنوز به شکل دیجیتال درنیامده بود و اسنپپی با هدف پاسخ به این شکاف، مدلی از اعتباردهی را دنبال کرد که به جای اتکا به فرایندهای سنتی اعتبارسنجی، بر دادههای رفتاری کاربران تکیه داشت.
او رویکرد اولیه اسنپپی را مدلی جسورانه توصیف کرد و گفت: در اسنپپی، دریافت اعتبار به اعتبارسنجی سنتی، ارائه مدارک، وثیقه و ضامن وابسته نبود و در قالب محصول معرفیشده، سود و کارمزدی نیز از مشتری دریافت نمیشد. در آن زمان، رتبهبندی اعتباری عمدتا بر مبنای سابقه وامهای افراد انجام میشد. در نتیجه، افرادی که پیشتر وامی دریافت نکرده بودند، لزوما امکان ارائه سابقه اعتباری قابل اتکا نداشتند. ما تلاش کردیم این محدودیت را با استفاده از دادههای رفتاری و بهکارگیری روشهای جایگزین برای ارزیابی ریسک برطرف کنیم، روشی که به جای اتکا به چک و سفته، رفتار کاربران را مبنای سنجش ریسک قرار داده و فعالیت خود را با سقف اعتبار ۲۰۰ هزار تومان آغاز کردیم.نخستین اعتبار اسنپپی در آذرماه ۱۳۹۹ روی یک سفر اسنپ اعمال شد.
طبق گفته حسامی توسعه محصولات اعتباری اسنپپی بهتدریج و همزمان با گسترش دامنه کاربرد آن در خدمات مختلف اسنپ پیش رفته است. در خردادماه ۱۴۰۰، امکان استفاده از اعتبار ماهانه به اسنپفود و پس از آن به اسنپ مارکت اضافه شد و در همان سال، سقف اعتبار به یک میلیون تومان رسیده است.
حسامی در این باره گفت: در سال ۱۴۰۱، اسنپپی وارد مرحله تازهای شد و اعتبار را از محدوده خدمات داخلی اکوسیستم اسنپ هم فراتر بردیم. در این دوره، امکان خرید اعتباری از فروشگاههای خارج از اکوسیستم اسنپ فراهم شد و کاربران توانستند از اعتبار خود برای خرید از کسبوکارهای متنوعتری استفاده کنند.
حسامی اندازه بازار BNPL ایران در سال ۱۴۰۱ را حدود چهار همت برآورد کرد؛ بازاری که به گفته او، معادل چهار درصد از خردهفروشی آنلاین کشور بود. در آن زمان، سقف اعتبار محصول چهارقسطه اسنپپی بین یک تا پنج میلیون تومان قرار داشت.
طبق آمار ارائهشده در این رویداد، اندازه بازار BNPL ایران در سال ۱۴۰۲ به حدود ۱۶ همت رسید و سهم آن از خردهفروشی آنلاین به هفت درصد افزایش یافت. در همین دوره، سقف اعتبار اسنپپی به حدود ۲۰ میلیون تومان رسید. در سال ۱۴۰۳، سقف اعتبار اسنپپی به ۳۰ میلیون تومان افزایش پیدا کرد و اندازه بازار BNPL ایران در همین سال به حدود ۵۸ همت رسید و سهم آن از خردهفروشی آنلاین به ۱۴ درصد افزایش یافت.
روند رشد در سال ۱۴۰۴ نیز ادامه پیدا کرد. بر اساس ارقام اعلامشده از سوی حسامی، اندازه بازار BNPL ایران در این سال به حدود ۱۳۲ همت رسید و سهم آن از خردهفروشی آنلاین ۱۷ درصد برآورد شد. در همین سال، سقف اعتبار اسنپپی به ۵۰ میلیون تومان افزایش یافت.پیشبینی میشود که این بازار در سال ۱۴۰۵ به حدود ۴۰۰ همت برسد و سهم آن از خردهفروشی آنلاین به ۲۱ درصد افزایش پیدا کند.
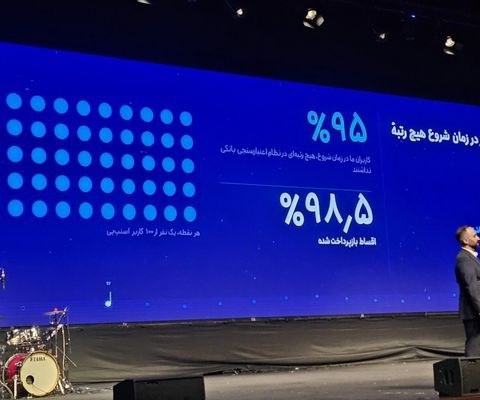
حسامی با مرور عملکرد ششساله اسنپپی گفت: اکنون ۴۵ میلیون نفر در ایران واجد شرایط دریافت اعتبار از این سرویس شدهاند. یکی از نکات قابل توجه در این مسیر آن است که ۹۵ درصد کاربران اسنپپی هنگام شروع استفاده از خدمات این شرکت، هیچ رتبه اعتباری نداشتند.
او در این باره گفت: توسعه اعتبار خرد صرفا به افرادی که پیشتر از نظام بانکی وام گرفتهاند محدود نماند. استفاده از دادههای رفتاری برای ارزیابی ریسک، امکان بررسی گروهی از کاربران را فراهم کرد که در مدلهای متعارف اعتبارسنجی، سابقه اعتباری کافی برای ارزیابی نداشتهاند.
حسامی همچنین اعلام کرد که ۹۸.۵ درصد اقساط در این مدل بازپرداخت شدهاند.
عبور از کارت اعتباری و حرکت مستقیم به BNPL
او با اشاره به سهم سهدهمدرصدی کارت اعتباری از تراکنشهای ایران در سال ۱۳۹۹ و رشد بازار BNPL در سالهای بعد توضیح داد: کاربران ایرانی تا حد زیادی از مرحله توسعه کارت اعتباری سنتی عبور کرده و مستقیما به استفاده از محصولات خرید اعتباری رسیدهاند. گسترش ابزارهای پرداخت و اعتبار، بهویژه در قالب محصولات دیجیتال، موجب شده است که کارکرد ابزارهای کیفپول و کارتهای دیجیتال بیش از گذشته به یکدیگر نزدیک شوند.
به گفته حسامی، آینده صنعت اعتبار خرد به توسعه محصولاتی وابسته است که بتوانند در موقعیتهای متنوعتری از خرید مورد استفاده قرار بگیرند. در این چارچوب، گسترش خرید حضوری مبتنی بر کارت و اتصال اعتبار به شبکه فروشگاهها از جمله مسیرهایی است که میتواند دامنه استفاده از BNPL را فراتر از تجارت الکترونیکی ببرد.
او همچنین با اشاره به پیشبینیهای جهانی اعلام کرد که اندازه بازار BNPL در جهان تا سال ۲۰۳۰ حدود ۵۸۰ میلیارد دلار برآورد میشود.
فاصله بازار ایران با خرید اعتباری حضوری
با وجود رشد بازار BNPL در ایران، به گفته حسامی، استفاده از این ابزار در خریدهای حضوری همچنان با محدودیت روبهرو است. او سهم BNPL از خریدهای حضوری ایران را کمتر از نیم درصد اعلام کرد و این بخش را یکی از حوزههای عقبمانده بازار دانست.
این در حالی است که توسعه خرید اعتباری در فروشگاههای فیزیکی میتواند دامنه استفاده از BNPL را گسترش دهد و آن را از ابزاری عمدتا وابسته به خرید آنلاین به یکی از روشهای تامین مالی خریدهای روزمره و کالاهای باارزشتر تبدیل کند.
حسامی در توضیح مسیرهای پیش روی این صنعت گفت: اگر بازار ایران تا سال ۲۰۳۰ به سطحی مشابه سوئد در استفاده از BNPL برای خریدهای حضوری برسد، ظرفیت رشد قابل توجهی در این بخش وجود خواهد داشت. او همچنین از در نظر گرفتن طرحهای بازپرداخت ششقسطه و دوازدهقسطه برای خریدهای با مبالغ بزرگتر خبر داد.




نظرات کاربران