خرید آنلاین و حضوری با اسنپ‌پی
در حال بارگذاری…
شبکه اطلاع رسانی طـــــــــــلا، ســکـــــــــــه و ارز
کیان
بررسی داستان «لاتاری» نویسنده «شرلی جکسون»  مترجم «جعفر مدرس صادقی»؛ «ریتا محمدی»

بررسی داستان «لاتاری» نویسنده «شرلی جکسون» مترجم «جعفر مدرس صادقی»؛ «ریتا محمدی»

فهرست عمومی برندگان وام ضروری بازنشستگان تأمین اجتماعی منتشر نمی‌شود؛ نوبت‌بندی جایگزین آن است

فهرست عمومی برندگان وام ضروری بازنشستگان تأمین اجتماعی منتشر نمی‌شود؛ نوبت‌بندی جایگزین آن است

بانک مرکزی بانک‌های بورسی و دولتی را به‌خاطر تأخیر در ارسال اطلاعات جریمه کرد

بانک مرکزی بانک‌های بورسی و دولتی را به‌خاطر تأخیر در ارسال اطلاعات جریمه کرد

بانک صنعت و معدن از تأمین مالی تولید تا پروژه‌های سلامت، آب و انرژی پاک

بانک صنعت و معدن از تأمین مالی تولید تا پروژه‌های سلامت، آب و انرژی پاک

عضو هیأت‌مدیره بانک صنعت و معدن: مدیریت ریسک اعتباری باید پیش‌نگر شود

عضو هیأت‌مدیره بانک صنعت و معدن: مدیریت ریسک اعتباری باید پیش‌نگر شود

بانک مرکزی دست به جریمه 328 میلیارد تومانی بانک های بورسی و دولتی زد

بانک مرکزی دست به جریمه 328 میلیارد تومانی بانک های بورسی و دولتی زد

قول دو ماهه بانک بورسی در تامین مالی بازسازی پتروشیمی های جنگ زده

قول دو ماهه بانک بورسی در تامین مالی بازسازی پتروشیمی های جنگ زده

خبر خوش برای بازنشستگان؛ معوقات اردیبهشت شنبه ۹ آبان به حساب این افراد می‌نشیند

خبر خوش برای بازنشستگان؛ معوقات اردیبهشت شنبه ۹ آبان به حساب این افراد می‌نشیند

افت فشار پولی تورم

افت فشار پولی تورم

«وارش» در کمین تورم

«وارش» در کمین تورم

تسهیلات بانکی شش‌ماهه نخست ۱۴۰۵

۸۵ درصد وام کسب‌وکارها به سرمایه در گردش رفت؛ سهم توسعه فقط ۱۲ درصد

بازدید ۲۵نویسنده: گروه تولید محتوا
۸۵ درصد وام کسب‌وکارها به سرمایه در گردش رفت؛ سهم توسعه فقط ۱۲ درصد

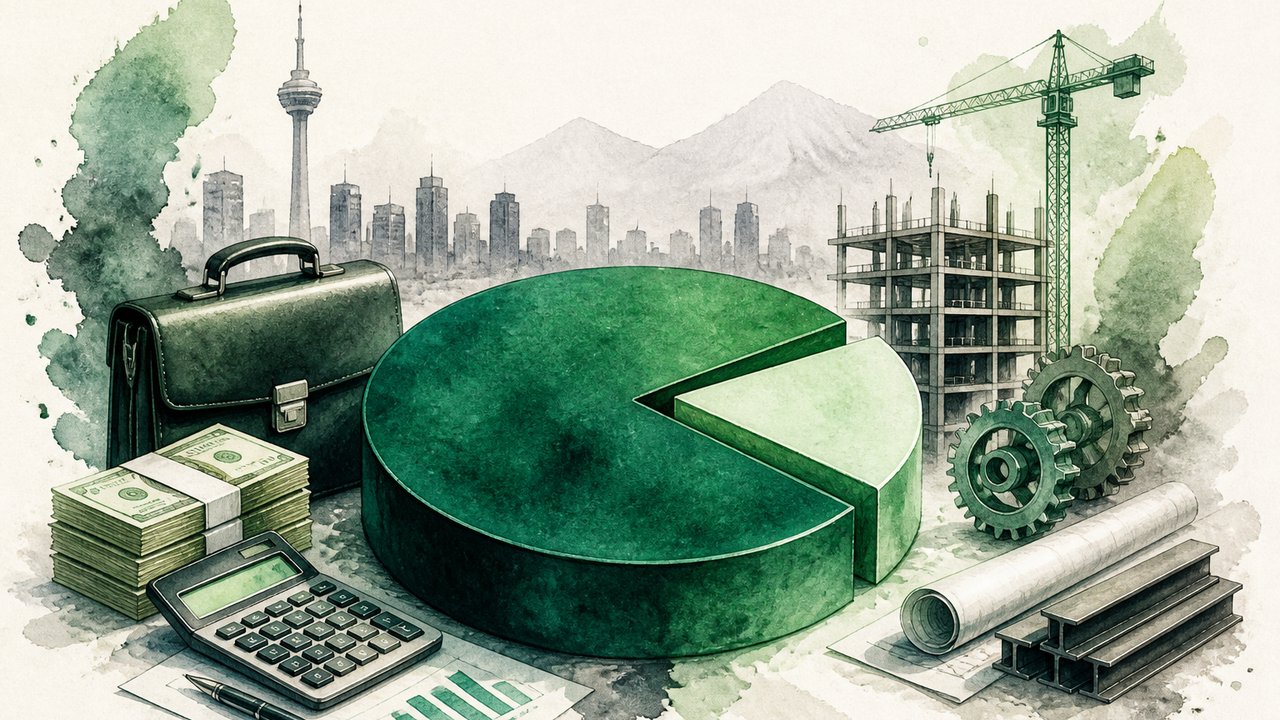
بانک‌ها در ۶ ماه نخست ۱۴۰۵ حدود ۷۲۳۱ همت تسهیلات پرداخت کردند. از وام‌های کسب‌وکار، ۸۵ درصد خرج هزینه‌های جاری بنگاه‌ها شد و فقط ۱۲ درصد به ساخت و گسترش واحدهای تولیدی رسید.

به گزارش شبکه اطلاع‌رسانی طلا و ارز، بانک‌ها در شش‌ماهه نخست ۱۴۰۵ حدود ۷۲۳۱ همت تسهیلات پرداخت کردند. هر همت معادل هزار میلیارد تومان است و این رقم در مجموع به حدود ۷ میلیون میلیارد تومان می‌رسد. اگر این مبلغ بین جمعیت کشور تقسیم شود، به هر نفر نزدیک به ۸۵ میلیون تومان می‌رسد؛ این رقم برآوردی تقریبی برای درک مقیاس است.

مهم‌ترین نکته، مقصد وام‌های کسب‌وکار است. داده‌ها نشان می‌دهد ۸۵ درصد این وام‌ها به سرمایه در گردش اختصاص یافت. سرمایه در گردش یعنی پولی که بنگاه برای هزینه‌های روزمره، مثل خرید مواد اولیه و پرداخت حقوق، لازم دارد.

سهم «ایجاد و توسعه» تنها ۱۲ درصد بود. این بخش شامل ساخت کارگاه، خرید ماشین‌آلات و افزایش ظرفیت تولید است. سهم سایر مصارف حدود ۳ درصد می‌ماند.

چرا این تفاوت مهم است؟

وام سرمایه در گردش به بنگاه کمک می‌کند فعالیت فعلی‌اش را ادامه دهد. اما ظرفیت تازه‌ای به اقتصاد اضافه نمی‌کند. وام توسعه، برعکس، کارخانه یا خط تولید جدید می‌سازد و در بلندمدت می‌تواند عرضه کالا و فرصت شغلی را بیش‌تر کند.

به بیان ساده، از هر ۱۰۰ تومان وام کسب‌وکار، حدود ۸۵ تومان خرج ادامه کار شد و حدود ۱۲ تومان خرج ساختن و گسترش. برای مخاطب عادی، این نسبت یک پیام عملی دارد: بخش بزرگی از اعتبار بانکی صرف هزینه‌های جاری می‌شود و کمتر به افزایش تولید می‌رسد.

علت‌ها و پرسش‌های باز

یکی از توضیح‌های محتمل، بالا رفتن هزینه‌های جاری بنگاه‌هاست. وقتی قیمت مواد اولیه و دستمزد بالا می‌رود، بنگاه برای ادامه کار به پول بیش‌تری نیاز پیدا می‌کند. توضیح دیگر، احتیاط سرمایه‌گذاران در پروژه‌های بلندمدت در شرایط نااطمینانی اقتصادی است.

گزارش منتشرشده برای تفکیک این دو عامل داده کافی ارائه نمی‌کند. روند فصل‌های بعدی و سهم وام‌های توسعه در آن‌ها نشان می‌دهد این الگو موقتی است یا ادامه می‌یابد.

نویسنده: گروه تولید محتوا
اشتراک‌گذاری:

نظرات کاربران

هنوز نظری برای این مطلب ثبت نشده — اولین نفر باشید.