




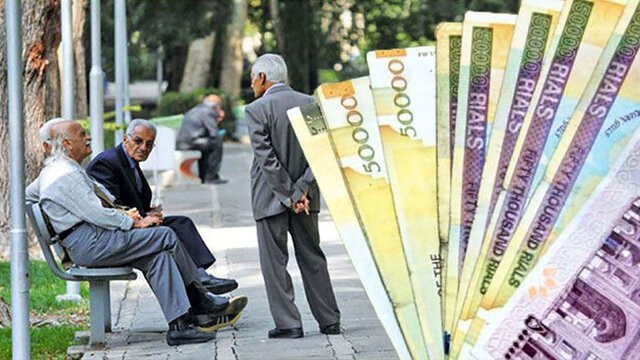
حسین قیدر / این تصویر، اگرچه میتواند نمونهای از وضعیت یک خانواده باشد، اما مسئلهای بسیار فراتر از یک مورد فردی را پیش روی سیاستگذاران قرار میدهد: فاصله فزاینده میان هزینه درمان و توان مالی خانوارها. درمان در هر جامعهای باید یکی از پایههای اصلی امنیت اجتماعی باشد؛ به این معنا که شهروندان هنگام بیماری، علاوه بر تحمل درد و نگرانی ناشی از وضعیت جسمی، با بحران مالی و خطر فروپاشی اقتصادی خانواده خود روبهرو نشوند. اما هنگامی که قیمت دارو با سرعتی افزایش مییابد که درآمد خانوار و پوشش بیمهای توان همراهی با آن را ندارند، بیماری میتواند به عاملی برای تشدید فقر تبدیل شود. در چنین وضعیتی، خانواده ممکن است ناچار شود از هزینه خوراک، مسکن، آموزش یا حتی سایر نیازهای درمانی خود بکاهد تا بتواند داروی ضروری یکی از اعضایش را تهیه کند.
درمان؛ از حق اجتماعی تا دغدغه مالی خانوار
یکی از مهمترین شاخصهای عدالت اجتماعی، میزان دسترسی مردم به خدمات درمانی و دارویی است. برخورداری از درمان مناسب نباید به سطح درآمد، دارایی یا موقعیت اقتصادی افراد وابسته باشد. با این حال، افزایش هزینه دارو و خدمات پزشکی در کنار محدودیت منابع مالی خانوارها، این نگرانی را ایجاد میکند که بخشی از جامعه بهتدریج از دسترسی مؤثر به درمان محروم شود. این محرومیت همیشه به شکل ناتوانی کامل در خرید دارو ظاهر نمیشود؛ گاهی خانواده دارو را تهیه میکند، اما برای پرداخت هزینه آن به قرض، فروش دارایی، برداشت از پسانداز یا حذف سایر مخارج ضروری متوسل میشود. در هر دو حالت، سلامت به بهایی سنگین برای معیشت تبدیل شده است.در این میان، وضعیت بازنشستگان و خانوارهای دارای درآمد ثابت حساستر است. حقوق بازنشستگی معمولاً با سازوکارهایی تعیین و تعدیل میشود که باید هزینههای زندگی و تغییرات اقتصادی را در نظر بگیرند، اما در شرایط تورمی، افزایش درآمد ممکن است از رشد قیمت کالاها و خدمات ضروری عقب بماند. بازنشستهای که سالها با پرداخت حق بیمه و انجام وظیفه شغلی انتظار برخورداری از آرامش نسبی در دوران بازنشستگی را داشته، اکنون ممکن است با هزینههایی مواجه شود که حتی در محاسبات معمول خانوار نیز جایی ندارند. هزینه داروهای تخصصی، بیماریهای مزمن، آزمایشهای دورهای و مراجعات مکرر پزشکی میتواند بخش بزرگی از درآمد ماهانه این گروه را جذب کند. اگر یکی از اعضای خانواده به دارویی گرانقیمت نیاز داشته باشد، فشار مالی تنها متوجه بیمار نیست، بلکه تمام اعضای خانوار را درگیر میکند.
بیمهها زیر فشار هزینههای فزاینده
نقش بیمههای درمانی در چنین شرایطی تعیینکننده است. فلسفه وجودی بیمه آن است که ریسک مالی ناشی از بیماری میان جمع بزرگی از افراد توزیع شود تا هزینه سنگین درمان بر دوش یک خانواده باقی نماند. اما اگر پوشش بیمهای متناسب با قیمت واقعی داروها و نیازهای بیماران بهروزرسانی نشود، بخش مهمی از این مسئولیت عملاً به خانوار بازمیگردد. در مثال مطرحشده، پرداخت ۴۰ میلیون تومان از سوی بیمه در نگاه نخست رقم قابلتوجهی است، اما وقتی سهم پرداختی خانواده به ۶۰ میلیون تومان میرسد، روشن میشود که پوشش بیمهای هنوز نتوانسته مانع تبدیل هزینه درمان به بحران معیشتی شود.البته ارزیابی عملکرد بیمهها صرفاً با توجه به یک نمونه امکانپذیر نیست و برای قضاوت دقیق باید نوع دارو، ضوابط پوشش، میزان تعهد بیمه پایه و تکمیلی و شرایط تأمین آن بررسی شود. با این حال، اصل مسئله روشن است: بیمه زمانی میتواند نقش حمایتی خود را ایفا کند که سهم پرداخت از جیب بیمار در سطحی قابلتحمل باقی بماند. اگر خانوادهای با درآمد ۳۰ میلیون تومان ناچار باشد ماهانه ۶۰ میلیون تومان برای داروی ضروری بپردازد، حتی وجود بیمه نیز بهتنهایی نمیتواند امنیت مالی آن را تضمین کند.از سوی دیگر، سیاستگذاری دارویی نیز نیازمند شفافیتو ثبات است. نوسانات نرخ ارز، وابستگی برخی مواد اولیه و تجهیزات به واردات، مشکلات تولید داخلی، هزینههای تأمین و توزیع و تأخیر در پرداخت مطالبات شرکتهای دارویی و بیمهها، هر یک میتوانند بر قیمت و دسترسی به دارو اثر بگذارند. در چنین زنجیرهای، تصمیمهای اقتصادی و اجرایی ممکن است در نهایت به افزایش هزینهای منجر شوند که بیمار توان پرداخت آن را ندارد. بنابراین، مسئله دارو را نمیتوان تنها به عملکرد داروخانه یا شرکت تولیدکننده محدود کرد؛ این موضوع به مجموعهای از سیاستهای ارزی، تولیدی، حمایتی و بیمهای ارتباط دارد.هزینه درمان و پیامدهای اجتماعی بیتوجهی به معیشتفشار درمانی تنها یک مسئله اقتصادی نیست و میتواند پیامدهای اجتماعی و روانی گستردهای به همراه داشته باشد. خانوادهای که هر ماه با نگرانی تأمین داروی ضروری یکی از اعضای خود روبهروست، در معرض اضطراب مستمر، بدهی و کاهش کیفیت زندگی قرار میگیرد. بیمار نیز ممکن است به دلیل نگرانی از هزینهها، مصرف دارو را کاهش دهد، درمان را به تأخیر بیندازد یا از مراجعههای پزشکی ضروری صرفنظر کند. چنین تصمیمهایی در کوتاهمدت شاید هزینههای خانوار را کمتر کند، اما در بلندمدت میتواند بیماری را تشدید کند و هزینههای سنگینتری به فرد، خانواده و نظام سلامت تحمیل کند.از منظر اجتماعی نیز تداوم این وضعیت میتواند اعتماد عمومی به سازوکارهای حمایتی را تضعیف کند. شهروندان انتظار دارند در برابر بیماری، بیکاری، سالمندی و دیگر مخاطرات زندگی، حداقلی از حمایت نهادی وجود داشته باشد. اگر خانوادهها احساس کنند در حساسترین لحظات زندگی خود تنها ماندهاند، فاصله میان انتظارات عمومی و عملکرد نهادهای مسئول افزایش پیدا میکند. این فاصله میتواند به نارضایتی اجتماعی دامن بزند؛ بهویژه زمانی که مردم افزایش هزینههای ضروری را با درآمدهای ثابت و حمایتهای ناکافی مقایسه میکنند. البته نارضایتی اجتماعی پدیدهای چندعاملی است و نمیتوان آن را صرفاً به هزینه دارو نسبت داد، اما نمیتوان نقش فشارهای درمانی و معیشتی را نیز در شکلگیری آن نادیده گرفت.مسئولیت مواجهه با این شرایط بر عهده یک نهاد واحد نیست. دولت باید سیاستهای حمایتی و تأمین منابع حوزه سلامت را بهگونهای تنظیم کند که دسترسی بیماران به داروهای ضروری مختل نشود. سازمانهای بیمهگر باید پوشش دارویی را متناسب با تغییرات هزینهها بازنگری کنند و از تحمیل سهمهای غیرقابلپرداخت به بیماران جلوگیری شود. نهادهای متولی دارو نیز باید درباره قیمتگذاری، موجودی، زنجیره تأمین و دلایل افزایش هزینهها اطلاعرسانی شفاف داشته باشند. همچنین لازم است برای بیماران مبتلا به بیماریهای خاص و افرادی که به داروهای گرانقیمت و مستمر نیاز دارند، سازوکارهای حمایتی هدفمند و قابلدسترسی طراحی شود؛ حمایتهایی که بهجای وعدههای کلی، بر اساس وضعیت واقعی بیمار و توان مالی خانوار عمل کنند.
در نهایت، معیار موفقیت سیاستهای درمانی فقط میزان اعتبار
اختصاصیافته یا تعداد داروهای تحت پوشش بیمه نیست؛ مهمتر از همه این است که بیمار بتواند داروی مورد نیاز خود را بهموقع و بدون گرفتار شدن در بحران مالی تهیه کند. اگر هزینه یک داروی ضروری چند برابر حقوق ماهانه یک بازنشسته باشد، دیگر نمیتوان موضوع را صرفاً در قالب افزایش قیمت یک محصول یا کسری منابع بیمه بررسی کرد. این وضعیت نشانه شکافی جدی میان نظام حمایت اجتماعی و توان اقتصادی خانوار است. خانوادهای که برای نجات سلامت یکی از اعضای خود ناچار به تأمین مبلغی دو برابر درآمد ماهانهاش میشود، به راهحل فوری و عملی نیاز دارد، نه صرفاً وعده اصلاحات در آینده.پرسش اصلی همچنان پابرجاست: وقتی بیمه، درآمد و پسانداز خانوار در برابر هزینه درمان ناتوان میشوند، چه نهادی باید از بیمار حمایت کند؟ پاسخ به این پرسش باید در سیاستهای اجرایی و قابلاندازهگیری دیده شود. سلامت مردم نباید به توان خرید آنان گره بخورد و هیچ خانوادهای نباید برای تهیه داروی ضروری، میان درمان عزیز خود و تأمین ابتداییترین نیازهای زندگی یکی را انتخاب کند. اگر سیاستگذاری اقتصادی و اجتماعی نتواند چنین امنیتی را تضمین کند، هزینه این ناکارآمدی تنها در صورتحساب داروخانه باقی نمیماند؛ بلکه در سلامت جامعه، اعتماد عمومی و کیفیت زندگی نسلهای مختلف نمایان خواهد شد.





نظرات کاربران