












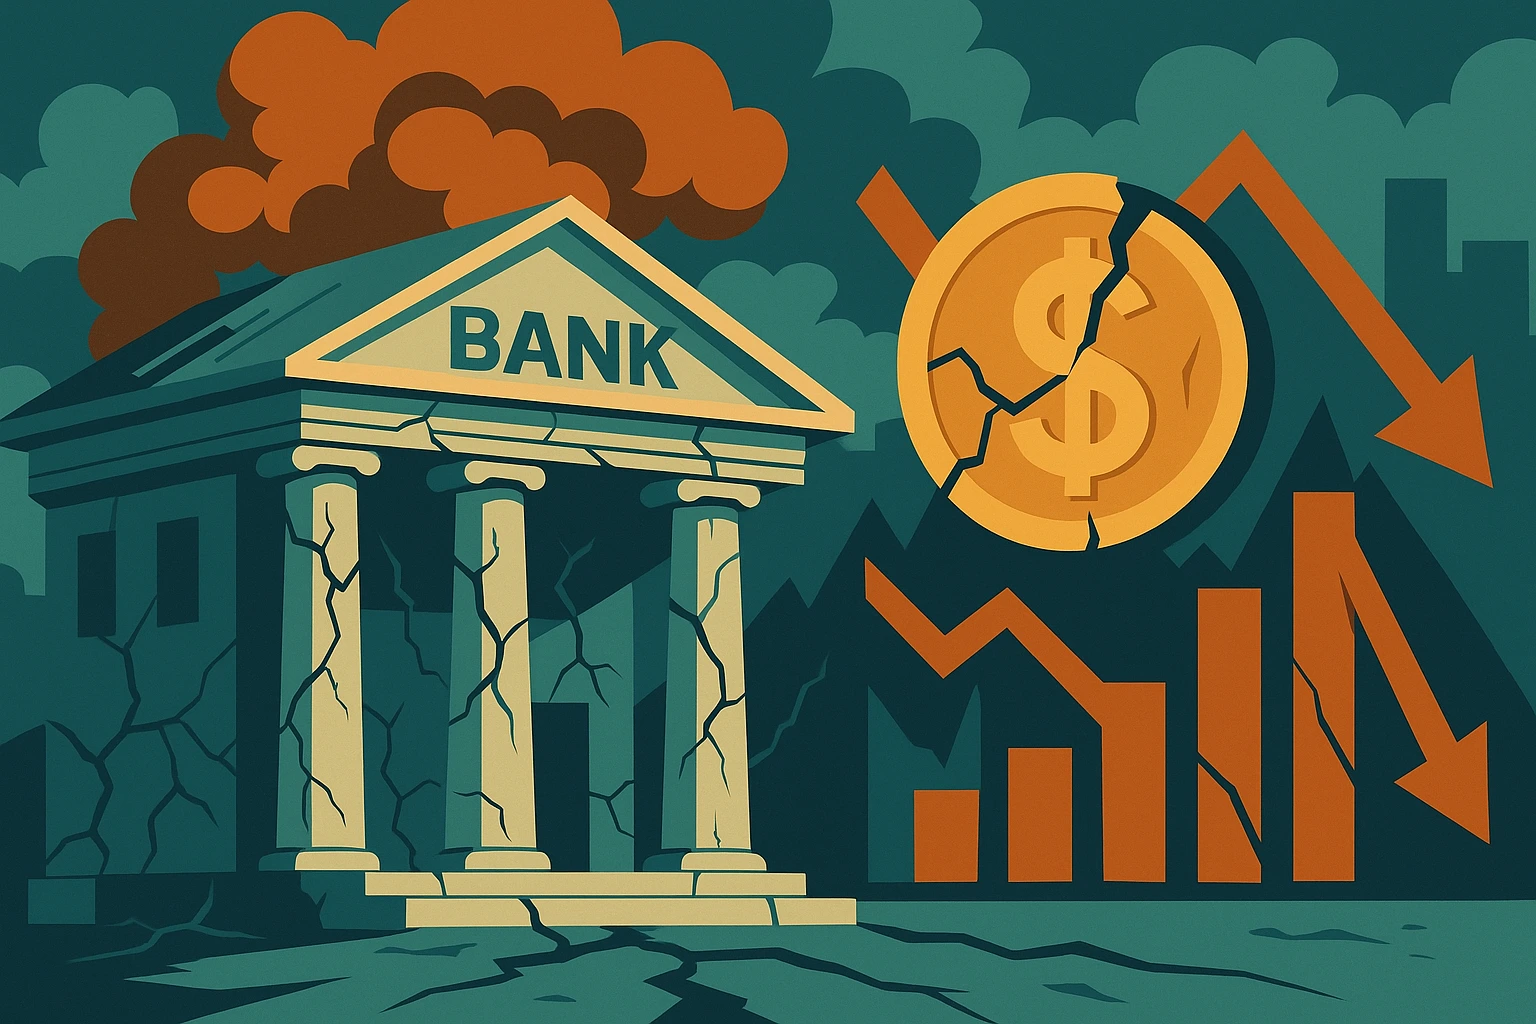
تست استرس بانکی (Bank Stress Test) تحلیلی است که تحت سناریوهای فرضی انجام میشود تا مشخص شود آیا یک بانک سرمایه کافی برای مقاومت در برابر شوک اقتصادی منفی دارد. این سناریوها شامل موقعیتهای نامطلوب، مانند رکود عمیق یا سقوط بازار مالی هستند. در ایالات متحده، بانکهایی با داراییهای ۵۰ میلیارد دلار یا بیشتر ملزم به انجام تستهای استرس داخلی توسط تیمهای مدیریت ریسک خود و فدرال رزرو هستند.
تستهای استرس بانکی پس از بحران مالی ۲۰۰۸ به طور گستردهای اجرا شدند. بسیاری از بانکها و مؤسسات مالی به شدت با کمبود سرمایه مواجه شدند. این بحران آسیبپذیری آنها در برابر سقوطهای بازار و رکودهای اقتصادی را نشان داد. در نتیجه، مقامات فدرال و مالی الزامات گزارشدهی نظارتی را به شدت گسترش دادند تا بر کفایت ذخایر سرمایهای و استراتژیهای داخلی برای مدیریت سرمایه تمرکز کنند. بانکها باید به طور منظم solvency خود را تعیین کرده و آن را مستند کنند.
نکات کلیدی
- تست استرس بانکی تحلیلی است برای تعیین اینکه آیا یک بانک سرمایه کافی برای تحمل بحران اقتصادی یا مالی دارد.
- تستهای استرس بانکی پس از بحران مالی ۲۰۰۸ به طور گستردهای اجرا شدند.
- مقامات مالی فدرال و بینالمللی از همه بانکهای با اندازه مشخص میخواهند که تستهای استرس را انجام داده و نتایج را به طور منظم گزارش کنند.
- بانکهایی که در تستهای استرس خود شکست میخورند باید اقداماتی برای حفظ یا افزایش ذخایر سرمایهای خود انجام دهند.
چگونه تست استرس بانکی کار میکند
تستهای استرس بر چند حوزه کلیدی مانند ریسک اعتباری، ریسک بازار و ریسک نقدینگی تمرکز دارند تا وضعیت مالی بانکها در یک بحران را اندازهگیری کنند. با استفاده از شبیهسازیهای کامپیوتری، سناریوهای فرضی با استفاده از معیارهای مختلف از فدرال رزرو و صندوق بینالمللی پول (IMF) ایجاد میشوند. بانک مرکزی اروپا (ECB) نیز الزامات سختگیرانهای برای تست استرس دارد که حدود ۷۰٪ از مؤسسات بانکی در منطقه یورو را پوشش میدهد. تستهای استرس اجرا شده توسط شرکتها به صورت نیمهسالانه انجام میشوند و تحت مهلتهای گزارشدهی سختگیرانه قرار دارند.
همه تستهای استرس شامل مجموعهای استاندارد از سناریوهایی هستند که بانکها ممکن است با آنها مواجه شوند. یک موقعیت فرضی ممکن است شامل یک فاجعه خاص در یک مکان مشخص باشد—مانند طوفان در کارائیب یا جنگ در شمال آفریقا. یا ممکن است شامل همه موارد زیر باشد که به طور همزمان رخ میدهند: نرخ بیکاری ۱۰٪، افت کلی ۱۵٪ در سهام، و کاهش ۳۰٪ در قیمت خانهها. سپس بانکها ممکن است از نه فصل بعدی پیشبینیهای مالی استفاده کنند تا مشخص کنند آیا سرمایه کافی برای گذر از بحران را دارند.
سناریوهای تاریخی نیز وجود دارند که بر اساس رویدادهای مالی واقعی گذشته هستند. فروپاشی حباب فناوری در سال ۲۰۰۰، فروپاشی وامهای زیراستاندارد در سال ۲۰۰۷، و بحران کرونا در سال ۲۰۲۰ تنها برجستهترین نمونهها هستند. دیگر موارد شامل سقوط بازار سهام در سال ۱۹۸۷، بحران مالی آسیا در اواخر دهه ۱۹۹۰، و بحران بدهی دولتی اروپا بین سالهای ۲۰۱۰ و ۲۰۱۲ است.
مهم:
در سال ۲۰۱۱، ایالات متحده مقرراتی را وضع کرد که بانکها را ملزم به انجام تحلیل و بررسی جامع سرمایه (CCAR) کرد، که شامل اجرای سناریوهای مختلف تست استرس است.
مزایای تستهای استرس بانکی
هدف اصلی تست استرس این است که بررسی کند آیا بانک سرمایه کافی برای مدیریت خود در زمانهای سخت دارد. بانکهایی که تستهای استرس را انجام میدهند ملزم به انتشار نتایج خود هستند. این نتایج سپس به عموم منتشر میشوند تا نشان دهند بانک چگونه با یک بحران اقتصادی بزرگ یا فاجعه مالی برخورد خواهد کرد.
مقررات از شرکتهایی که تستهای استرس را با موفقیت پشت سر نمیگذارند میخواهند که پرداخت سود سهام و بازخرید سهام خود را کاهش دهند تا ذخایر سرمایهای خود را حفظ یا افزایش دهند. این میتواند از نکول بانکهای با سرمایه ناکافی جلوگیری کند و از شروع هجوم به بانکها قبل از وقوع آن جلوگیری کند.
گاهی اوقات، یک بانک در تست استرس بهصورت مشروط قبول میشود. این بدان معناست که بانک نزدیک به شکست بوده و در معرض خطر ناتوانی در انجام توزیعها در آینده است. کاهش سود سهام به این شیوه اغلب تأثیر منفی قوی بر قیمت سهام دارد. در نتیجه، قبولی مشروط بانکها را تشویق میکند تا ذخایر خود را قبل از اینکه مجبور به کاهش سود سهام شوند، افزایش دهند. علاوه بر این، بانکهایی که بهصورت مشروط قبول میشوند باید یک برنامه عملیاتی ارائه دهند.
انتقادات از تستهای استرس بانکی
منتقدان ادعا میکنند که تستهای استرس اغلب بیش از حد سختگیرانه هستند. با الزام بانکها به توانایی مقاومت در برابر اختلالات مالی یکبار در قرن، تنظیمکنندگان آنها را مجبور به حفظ سرمایه بیش از حد میکنند. در نتیجه، عرضه اعتبار به بخش خصوصی کاهش مییابد. این بدان معناست که کسبوکارهای کوچک معتبر و خریداران اولین خانه ممکن است نتوانند وام بگیرند. الزامات سرمایهای بیش از حد سختگیرانه برای بانکها حتی برای سرعت نسبتاً کند بهبود اقتصادی پس از ۲۰۰۸ مقصر شناخته شدهاند.
منتقدان همچنین ادعا میکنند که تستهای استرس بانکی شفافیت کافی ندارند. برخی بانکها ممکن است سرمایه بیشتری از آنچه لازم است نگه دارند، فقط در صورتی که الزامات تغییر کنند. زمانبندی تستهای استرس گاهی اوقات غیرقابل پیشبینی است، که باعث میشود بانکها در طول نوسانات عادی کسبوکار محتاطانه عمل کنند. از سوی دیگر، افشای بیش از حد اطلاعات میتواند به بانکها اجازه دهد تا به طور مصنوعی ذخایر خود را برای تستها افزایش دهند.
نمونههای واقعی از تستهای استرس بانکی
بسیاری از بانکها در دنیای واقعی در تستهای استرس شکست میخورند. حتی مؤسسات معتبر میتوانند دچار مشکل شوند. بهعنوان مثال، سانتاندر و دویچه بانک چندین بار در تستهای استرس شکست خوردهاند.




نظرات کاربران