












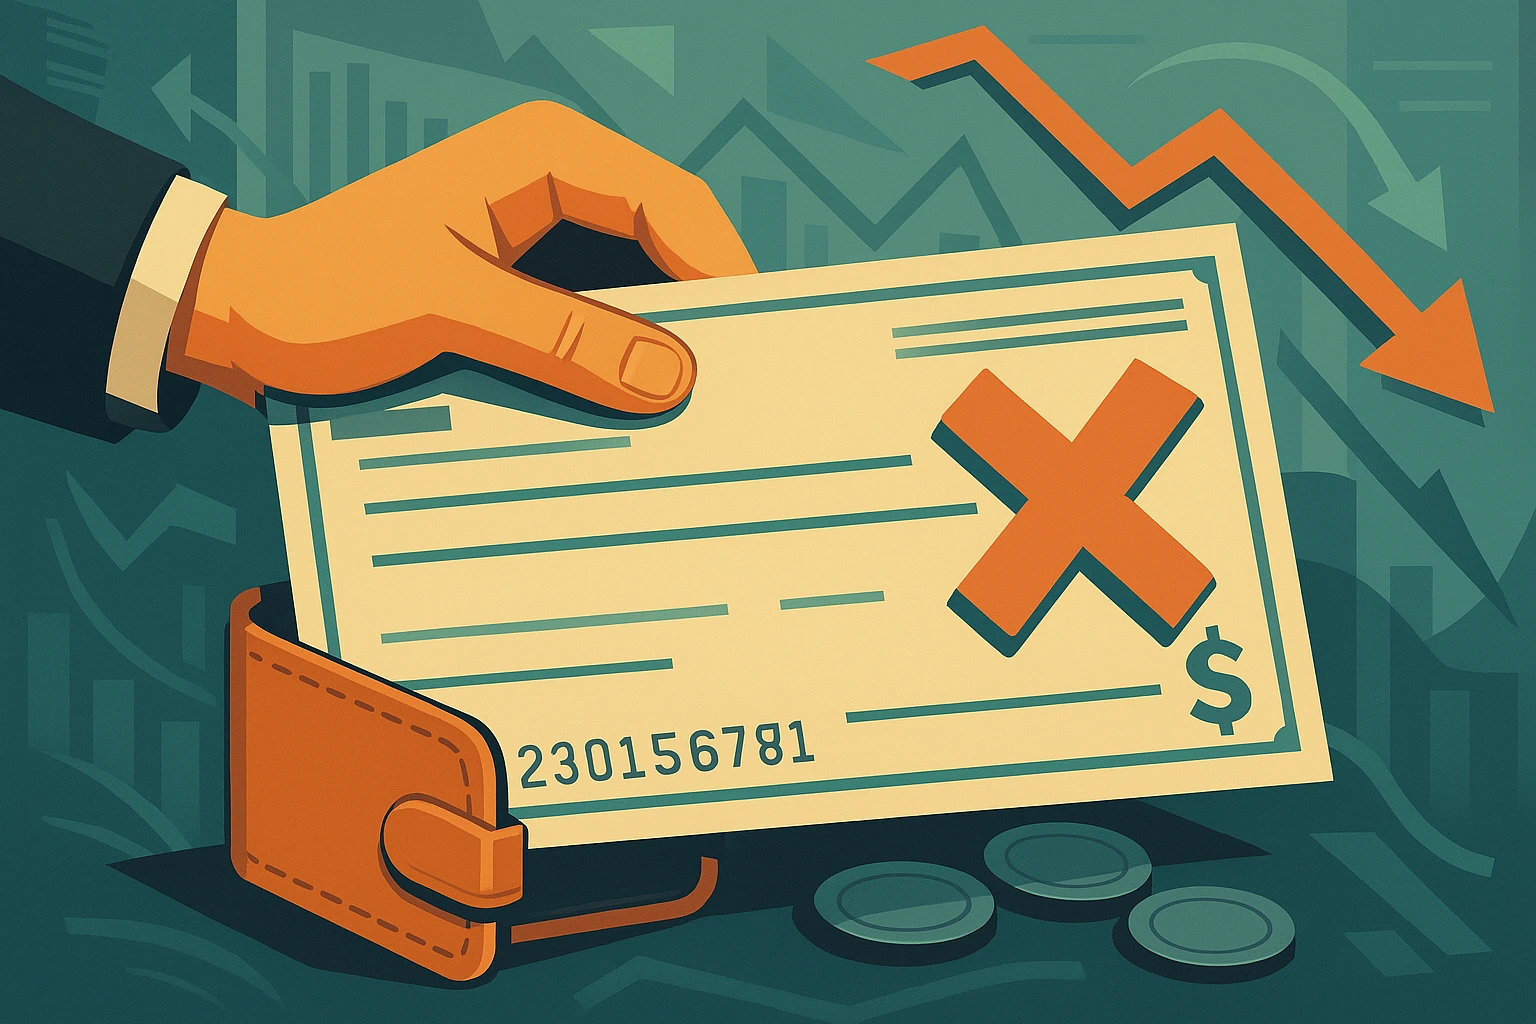
چک برگشتی اصطلاحی عامیانه برای چکی است که به دلیل کمبود موجودی (NSF) در حساب صاحب چک، بانک نمیتواند آن را پردازش کند. بانکها این چکها را که بهعنوان چکهای بیمحل نیز شناخته میشوند، برگشت میدهند یا «رد» میکنند و به جای پرداخت، هزینهای به نام هزینه کمبود موجودی (NSF) از صاحب چک دریافت میکنند.
صدور چکهای بیمحل ممکن است غیرقانونی باشد و بسته به مبلغ چک و اینکه آیا این فعالیت شامل عبور از مرزهای ایالتی بوده است، میتواند از یک تخلف جزئی تا جرم سنگین تلقی شود.
نکات کلیدی
- چک برگشتی زمانی رخ میدهد که صادرکننده چک موجودی کافی برای پوشش مبلغ چک به گیرنده نداشته باشد.
- وقتی چکی برگشت میخورد، بانک گیرنده آن را پرداخت نمیکند و ممکن است هزینههای اضافهبرداشت و محدودیتهای بانکی اعمال شود.
- جریمههای اضافی برای چکهای برگشتی ممکن است شامل کاهش امتیاز اعتباری، امتناع بازرگانان از پذیرش چکهای شما و حتی مشکلات قانونی باشد.
- بانکها اغلب محافظت در برابر اضافهبرداشت ارائه میدهند تا از برگشت ناخواسته چک جلوگیری کنند.
درک چک برگشتی
صاحبان حساب ممکن است بهطور ناخواسته چکی بیمحل صادر کنند، بدون اینکه بدانند موجودی بانکشان کافی نیست. برخی مصرفکنندگان از محافظت در برابر اضافهبرداشت استفاده میکنند تا با اتصال یک خط اعتباری به حساب جاری خود، از برگشت چک جلوگیری کنند. اگر حساب شما اضافهبرداشت شود، بانک بهطور خودکار از خط اعتباری استفاده میکند و وجوه را برای پوشش اضافهبرداشت واریز میکند.
چک برگشتی ممکن است منجر به هزینههای اضافهبرداشت، محدودیت در صدور چکهای بیشتر و تأثیرات منفی بر امتیاز اعتباری شما شود. صدور تعداد زیادی چک برگشتی ممکن است باعث شود در آینده بازرگانان از پذیرش چکهای شما خودداری کنند.
بسیاری از بازرگانان از سیستمی به نام TeleCheck برای تأیید اعتبار چک مشتریان استفاده میکنند. اگر این سیستم چکی را که برای پرداخت ارائه کردهاید به سابقه چکهای پرداختنشده مرتبط کند، بازرگان چک شما را رد میکند و از شما روش پرداخت دیگری درخواست میکند.
آیا برای چکهای برگشتی هزینهای وجود دارد؟
اگر حساب موجودی کافی نداشته باشد و بانک چکی را برگشت دهد، هزینهای به نام هزینه NSF از صاحب حساب دریافت میشود. اگر بانک چکی را در حالی که حساب موجودی منفی دارد پرداخت کند، هزینه اضافهبرداشت دریافت میکند. اگر حساب همچنان منفی بماند، بانک ممکن است هزینه اضافهبرداشت طولانیمدت را اعمال کند.
هزینههای بانک برای چکهای برگشتی و اضافهبرداشتها متفاوت است. میانگین هزینه اضافهبرداشت در سال 2024 حدود 27.08 دلار بود که نسبت به 26.61 دلار در سال 2023 افزایش یافته است. بانکها معمولاً این هزینه را برای پیشنویسهای چک، پرداختهای الکترونیکی و برخی تراکنشهای کارت بدهی اعمال میکنند.
چه اتفاقی میافتد وقتی چکی برگشت میخورد؟
هزینههای بانک و اتحادیه اعتباری تنها بخشی از پیامدهای چک برگشتی هستند. در بسیاری از موارد، گیرنده چک نیز هزینهای اعمال میکند. برای مثال، اگر کسی برای فروشگاه مواد غذایی چکی بنویسد و آن چک برگشت بخورد، فروشگاه ممکن است حق داشته باشد چک را دوباره واریز کند و از صادرکننده چک بخواهد هزینه برگشت چک را پرداخت کند.
در موارد دیگر، گیرنده چک—شخص یا شرکتی که چک را دریافت کرده—ممکن است مشکل را به دفاتر بدهی مانند ChexSystems گزارش دهد، که دادههای مالی حسابهای پسانداز و جاری را جمعآوری میکند. گزارشهای منفی به سازمانهایی مانند ChexSystems میتواند برای مصرفکنندگان و کسبوکارها در باز کردن حسابهای جاری و پسانداز در آینده مشکل ایجاد کند.
هشدار
در برخی موارد، کسبوکارها فهرستی از مشتریانی که چکهای برگشتی داشتهاند جمعآوری میکنند و آنها را از صدور چک در آن مکان یا فروشگاه منع میکنند.
چگونه از چکهای برگشتی جلوگیری کنیم؟
مصرفکنندگان میتوانند با رصد موجودی بانک خود، ثبت هر بدهی و واریز در دفترچه چک به محض وقوع، و نظارت دقیق بر حساب جاری خود از طریق بانکداری آنلاین، تعداد چکهای برگشتی را کاهش دهند.
مصرفکنندگان همچنین میتوانند یک حساب پسانداز ایجاد کنند و آن را به حساب جاری خود متصل کنند تا اضافهبرداشتها را پوشش دهد. همچنین، مصرفکنندگان میتوانند چکهای کمتری بنویسند یا برای هزینههای اختیاری از پول نقد، کارتهای بدهی و پرداختهای آنلاین فوری مانند کیفپولهای موبایلی، PayPal یا مشابه آن استفاده کنند.
نکته
مطمئن شوید که شخصی که به شما چک میدهد را میشناسید. بانکها معمولاً وجوه واریز شده را قبل از تسویه چک در دسترس قرار میدهند. به عبارت دیگر، حتی اگر وجوهی برای برداشت از حساب شما در دسترس باشد، چک واریزی ممکن است همچنان جعلی باشد. ممکن است هفتهها طول بکشد تا بانک یک چک جعلی را بررسی و شناسایی کند.
چک برگشتی چقدر جدی است؟
اگر چکی بنویسید اما حساب شما موجودی کافی برای پوشش مبلغ نداشته باشد، بانک شما احتمالاً هزینه کمبود موجودی (NSF) و احتمالاً هزینه اضافهبرداشت را از شما دریافت میکند.
کسبوکاری که چک برگشتی برای آن نوشتهاید نیز ممکن است به دلیل عدم پرداخت، هزینهای از شما دریافت کند. سایر پیامدهای چک برگشتی شامل امتناع کسبوکارها از پذیرش چکهای شما، کاهش امتیاز اعتباری و حتی مشکلات قانونی احتمالی است.
چک برای برگشت خوردن چقدر طول میکشد؟
به طور کلی، چکی با مبلغ بیش از 225 دلار تا دو روز کاری یا بیشتر پس از واریز در بانک تسویه نمیشود. به همین ترتیب، معمولاً حداقل دو روز کاری طول میکشد تا یک چک بیمحل برگشت بخورد.
آیا بانک من در صورت برگشت چک به من اطلاع میدهد؟
بانکها ملزم به اطلاعرسانی به صاحب حساب در صورت برگشت چک به دلیل کمبود موجودی نیستند. با این حال، برخی بانکها ممکن است گزینههایی برای ثبتنام مشتریان در اعلانهای اضافهبرداشت ارائه دهند.
آیا بانکها چکهای برگشتی را میبخشند؟
اگر بانک شما حساب شما را برای چکی که واریز کردهاید و بعداً به دلیل کمبود موجودی پرداخت نشده است، اعتبار داده باشد، بانک میتواند وجوه را معکوس کند و هزینهای دریافت کند. بهعنوان گیرنده پرداخت، اگر بخواهید بازپرداخت را دنبال کنید، باید صادرکننده چک را پیگیری کنید.
نتیجهگیری
چکهای برگشتی میتوانند از هزینههای گزاف گرفته تا مانع شدن از باز کردن حسابهای جاری و پسانداز جدید، پیامدهای جدی داشته باشند. خوشبختانه، با آمادگی و دقت، میتوانید از چکهای برگشتی جلوگیری کنید. اگر نگران نوشتن تصادفی چک بیمحل هستید، محافظت در برابر اضافهبرداشت از طریق بانک خود را در نظر بگیرید، که یک حساب پسانداز یا خط اعتباری را به حساب جاری متصل میکند و کمبودهای ناشی از اضافهبرداشت را تأمین میکند.




نظرات کاربران