












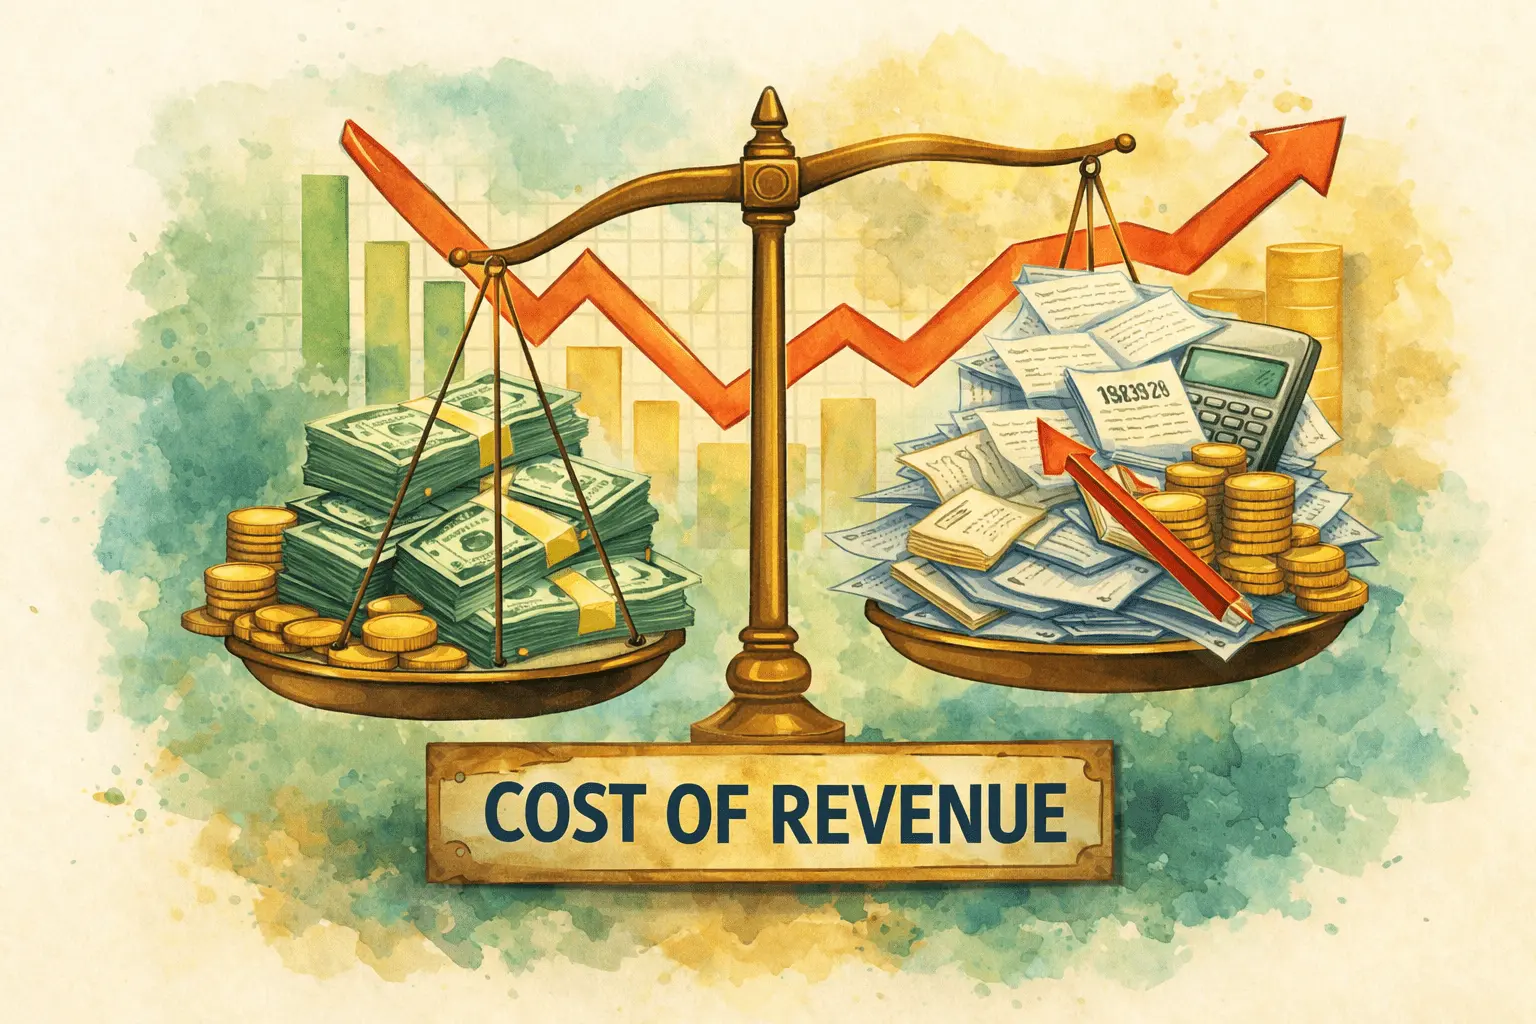
اصطلاح هزینه درآمد به مجموع هزینههای تولید و تحویل یک محصول یا خدمت به مصرفکنندگان اشاره دارد. اطلاعات هزینه درآمد در صورت سود و زیان شرکت یافت میشود. این معیار برای نشان دادن هزینههای مستقیم مرتبط با کالاها و خدماتی که شرکت ارائه میدهد طراحی شده است. صنعت خدمات اغلب ترجیح میدهد از معیار هزینه درآمد استفاده کند، زیرا این معیار حساب جامعی از هزینههای مختلف مرتبط با فروش یک کالا یا خدمت ارائه میدهد.
نکات کلیدی
- هزینه درآمد مجموع هزینههای تولید و تحویل یک محصول یا خدمت به مصرفکنندگان است.
- اطلاعات هزینه درآمد در صورت سود و زیان شرکت یافت میشود.
- این معیار توسط صنعت خدمات ترجیح داده میشود، زیرا حساب جامعی از هزینههای مرتبط با فروش یک کالا یا خدمت ارائه میدهد.
- هزینه درآمد با هزینه کالاهای فروختهشده متفاوت است، زیرا اولی شامل تولید خارجی مانند توزیع و بازاریابی نیز میشود.
- نمونههایی از هزینه درآمد شامل هزینه کالاهای فروختهشده، ضمانتنامهها، مرجوعیها، حملونقل و کمیسیونها است.
هزینه درآمد چگونه کار میکند؟
هزینه درآمد مجموع هزینههای متحملشده برای تولید و فروش یک محصول یا خدمت است. این شامل تمام هزینههای مرتبط با فرآیند تولید، مانند مواد اولیه، نیروی کار، هزینههای سربار و همچنین هرگونه هزینه مستقیم دیگر مرتبط با تولید و تحویل محصول یا خدمت است.
هزینه درآمد برای کسبوکارها مهم است، زیرا به آنها کمک میکند تا حاشیه سود ناخالص واقعی خود را تعیین کنند. شرکتها باید بدانند که پس از کسر تمام هزینههای تولید و فروش یک محصول، چه مقدار درآمد باقیمانده است. این سود باقیمانده برای پرداخت هزینههای سربار یا غیرمستقیم که همچنان برای عملیات شرکت حیاتی هستند اما مستقیماً به تولید محصول مرتبط نیستند، استفاده میشود.
فرمول و محاسبه هزینه درآمد
فرمول هزینه درآمد بهصورت زیر است:
هزینه درآمد = هزینه کالاهای فروختهشده + هزینههای حملونقل + کمیسیونها + ضمانتنامهها + مرجوعیها + سایر هزینههای مستقیم
برای محاسبه هزینه درآمد، ابتدا باید دوره زمانی موردنظر را تعیین کرد. بسیاری از شرکتها هزینه درآمد را بهصورت ماهانه یا سهماهه محاسبه میکنند تا برای تصمیمگیری در طول سال استفاده کنند.
یکی دیگر از جنبههای مهم محاسبه هزینه درآمد، تعیین موجودی اولیه در ابتدای دوره است. این رقم برای محاسبه هزینه کالاهای فروختهشده ضروری است.
آخرین نکته، شرکتها باید به دسته "سایر" توجه داشته باشند. بسته به ماهیت شرکت، خط تولید ممکن است مجموعه متنوعی از هزینههای مستقیم داشته باشد. همه شرکتها هزینههای مستقیم یکسانی ندارند و این هزینههای مستقیم ممکن است از یک دوره به دوره دیگر با تغییر فرآیند تولید شرکت متفاوت باشد.
مهم
هزینه درآمد یک محاسبه تأییدشده توسط GAAP نیست و در صورتهای مالی منتشرشده عمومی گنجانده نمیشود.
چه چیزهایی در هزینه درآمد گنجانده میشود؟
همانطور که قبلاً ذکر شد، هزینههای مستقیم و هزینه درآمد هر شرکت ممکن است بهصورت متفاوتی محاسبه شود. در اینجا طیف گستردهای از مواردی که در هزینه درآمد گنجانده میشود آورده شده است، اگرچه همه این هزینهها ممکن است مرتبط نباشند و سایر هزینههای مستقیم که در این لیست گنجانده نشدهاند باید شامل شوند.
مواد مستقیم
مواد مستقیم هزینههای مواد اولیه استفادهشده در تولید یک محصول هستند. مواد مستقیم اغلب شامل هزینههای حملونقل یا جابهجایی مرتبط با تهیه این مواد میشوند. مواد مستقیم در بخش هزینه کالاهای فروختهشده هزینه درآمد گنجانده میشوند.
نیروی کار مستقیم
نیروی کار مستقیم هزینههای دستمزد، حقوق و مزایای پرداختشده به کارکنانی است که مستقیماً در تولید یا تحویل محصول یا خدمت دخیل هستند. شرکتها ممکن است هزینههای حقوق و دستمزد کارمندان خاص را مستقیماً به خطوط تولید ردیابی کنند، اگرچه این اغلب شامل فرآیند تخصیص است (بهویژه برای کارمندانی که ممکن است روی خطوط تولید مختلف کار کنند). نیروی کار مستقیم نیز در بخش هزینه کالاهای فروختهشده هزینه درآمد گنجانده میشود.
هزینههای سربار تولید
گاهی اوقات، هزینههایی وجود دارند که شرکت نمیتواند مستقیماً ردیابی کند. با این حال، این هزینهها همچنان برای تولید محصول ضروری هستند. هزینههای سربار تولید شامل تمام هزینههای غیرمستقیم فرآیند تولید مانند خدمات عمومی یا نگهداری تجهیزات است. اینها معمولاً بهعنوان بخشی از هزینه کالاهای فروختهشده گزارش میشوند.
حملونقل و باربری
حملونقل و باربری هزینههای ارسال محصولات نهایی به مشتریان یا خردهفروشان است. اینها در هزینه درآمد گنجانده میشوند، زیرا هزینههای لازم برای توزیع کالاها بهعنوان بخشی از فروش را نشان میدهند. بدون این هزینهها، مشتریان و خردهفروشان نمیتوانند محصولات را دریافت کنند، بنابراین این هزینهها اغلب اجتنابناپذیر هستند.
وظایف و مالیاتها
به روشی مشابه، وظایف و مالیاتها ممکن است برای توزیع یک کالا موردنیاز باشند. این امر بهویژه برای کالاهایی که بهصورت بینالمللی توزیع میشوند و نیاز به واردات یا صادرات دارند، صادق است. اگرچه شرکتها میتوانند انتخاب کنند که به این مناطق توزیع نکنند، اما این هزینهها اغلب پس از تعهد شرکت به توزیع در یک منطقه اجتنابناپذیر هستند.
مرجوعیها و ضمانتنامهها
مرجوعیها هزینههای مرتبط با کالاهای نگهنداشتهشده یا تخفیفهایی است که به مشتریان داده میشود، مانند هزینههای حملونقل یا هزینههای بازگرداندن به موجودی. شرکتها ممکن است انتظار داشته باشند که درصد مشخصی از کالاها بهعنوان بخشی از روند عادی کسبوکار مرجوع شوند. علاوه بر این، شرکتها ممکن است در طول دوره ضمانت محصول هزینههایی متحمل شوند. این هزینهها ممکن است بهعنوان هزینه درآمد در نظر گرفته شوند، زیرا مشتریان ممکن است بخشی به دلیل دوره ضمانت به خرید کالا ترغیب شده باشند.
کمیسیونها
شرکتها ممکن است به نمایندگان فروش، توزیعکنندگان یا سایر واسطههای دخیل در فروش محصول کمیسیون پرداخت کنند. این کمیسیونها اغلب مستقیماً به محصول مرتبط هستند و بهطور کلی به شرکت مرتبط نیستند. تا زمانی که این هزینهها به یک محصول مرتبط باشند، شرکتها اغلب آنها را در هزینه درآمد گنجانده میکنند، زیرا کالاها اغلب به دلیل این انگیزه اضافی که به فروشندگان اعطا شده است، فروخته شدهاند.
سایر هزینههای مستقیم
همانطور که قبلاً ذکر شد، شرکتها ساختارهای بسیار متفاوتی از یکدیگر دارند. اغلب هزینههای مستقیم منحصربهفردی برای یک خط تولید خاص یا صنعت وجود دارد که باید در هزینه درآمد گنجانده شوند.
واقعیت سریع
اگرچه این اصطلاح با کلمه "درآمد" پایان مییابد، هزینه درآمد نوعی درآمد نیست. این نشاندهنده تمام هزینههایی است که برای کسب درآمد صرف میشوند.
هزینه درآمد در مقابل هزینه کالاهای فروختهشده
هزینه درآمد با هزینه کالاهای فروختهشده (COGS) متفاوت است، زیرا اولی شامل هزینههای خارج از تولید، مانند توزیع و بازاریابی نیز میشود. هزینه درآمد هزینه کالاهای فروختهشده یا هزینه خدمات ارائهشده به علاوه هرگونه هزینه اضافی متحملشده برای ایجاد فروش را در نظر میگیرد.
اگرچه هزینه درآمد بسیاری از هزینههای مرتبط با فروش را در نظر میگیرد، اما هزینههای غیرمستقیم مانند حقوق پرداختشده به مدیران را شامل نمیشود. هزینههایی که بهعنوان بخشی از هزینه درآمد در نظر گرفته میشوند شامل موارد متعددی مانند هزینه نیروی کار، کمیسیون، مواد و تخفیفهای فروش هستند.
هنگام مقایسه معیارهای سود با استفاده از فرمول استاندارد حاشیه سود مانند آنچه در صورت سود و زیان فهرست شده است، ایجاد یک معیار حاشیه سود بر اساس هزینه درآمد مقداری پایینتر از آنچه معمولاً توسط شرکتها برای گزارش سهماهه استفاده میشود، تولید میکند. این به این دلیل است که هزینه درآمد شامل COGS یا هزینه خدمات و سایر هزینههای مستقیم است.
حاشیه مشارکت شامل کل هزینههای متغیر است، در حالی که حاشیه ناخالص فقط شامل COGS یا هزینه خدمات است. شرکتی با درصد پایین هزینه درآمد به کل درآمد نشاندهنده سلامت مالی پایدار و احتمالاً فروش قوی است.
مثال هزینه درآمد
در اینجا یک مثال فرضی از نحوه عملکرد مفهوم هزینه درآمد آورده شده است. فرض کنید شرکت XYZ Inc. محصولات الکترونیکی میفروشد و خدماتی برای تعمیر تجهیزات الکترونیکی ارائه میدهد. شرکت گزارش میدهد که کل درآمد 100 میلیون دلار، COGS 15 میلیون دلار و هزینه خدمات فروختهشده 7 میلیون دلار است. این شرکت هزینههای نیروی کار مستقیم 5 میلیون دلار، هزینههای بازاریابی 1 میلیون دلار و هزینههای سربار مستقیم 3 میلیون دلار دارد. XYZ همچنین 10 میلیون دلار به مدیریت خود پرداخت میکند و هزینههای اجاره 8 میلیون دلار را ثبت میکند.
از این اطلاعات میتوانیم تعیین کنیم که هزینه درآمد شرکت برای دوره مالی 31 میلیون دلار است. 10 میلیون دلار پرداختشده به مدیریت و هزینههای اجاره 8 میلیون دلار هزینههای غیرمستقیم هستند که در هزینه درآمد گنجانده نمیشوند. از آنجا که شرکت کل درآمد 100 میلیون دلار داشته است، XYZ Inc. دارای حاشیه هزینه درآمد 69 میلیون دلار (100 میلیون دلار - 31 میلیون دلار) است. علاوه بر این، شرکت دارای درصد هزینه درآمد به کل درآمد 31٪ است، یعنی 31 میلیون دلار تقسیم بر 100 میلیون دلار.
هزینه درآمد در مقابل هزینههای عملیاتی
هزینههای عملیاتی اغلب به هزینههایی محدود میشوند که به فرآیند تولید مرتبط نیستند. اگرچه برخی از این هزینهها ممکن است همچنان بهعنوان هزینههای درآمد در نظر گرفته شوند، اما اینها نوع غیرمستقیمتری از هزینه هستند. هزینه درآمد گروه گستردهتری از هزینهها است که بسیاری از آنها به هزینه کالاهای فروختهشده مرتبط هستند.
آیا هزینه درآمد یک هزینه است؟
بله، هزینه درآمد مجموعهای از هزینههای لازم برای ایجاد درآمد خاص برای یک محصول است. توجه داشته باشید که برخی جنبههای هزینه درآمد (مانند مرجوعیها یا ضمانتنامهها) ممکن است بهعنوان حسابهای درآمد معکوس گزارش شوند.
چرا هزینه درآمد مهم است؟
هزینه درآمد مهم است زیرا به شرکت اجازه میدهد تا تمام هزینههای متحملشده برای ایجاد درآمد را بهتر درک کند. این فراتر از هزینه کالاهای فروختهشده است و به انواع دیگر هزینههای موردنیاز برای فروش و توزیع یک کالا گسترش مییابد. با این دانش، شرکتها میتوانند سرمایه را بهصورت استراتژیکتر تخصیص دهند، زیرا درک بهتری از سرمایه موردنیاز برای کسب مقادیر خاصی از درآمد دارند.
نتیجهگیری
هزینه درآمد مجموع هزینههای متحملشده برای تولید و فروش یک کالا است. این شامل هزینه کالاهای فروختهشده به علاوه انواع دیگر هزینههای تولید است. همچنین شامل هزینههایی است که در تولید گنجانده نمیشوند اما برای تحویل یا بازاریابی یک محصول لازم هستند. تمام این اطلاعات توسط یک شرکت برای درک بهتر حاشیه سود واقعی یک محصول استفاده میشود.




نظرات کاربران