












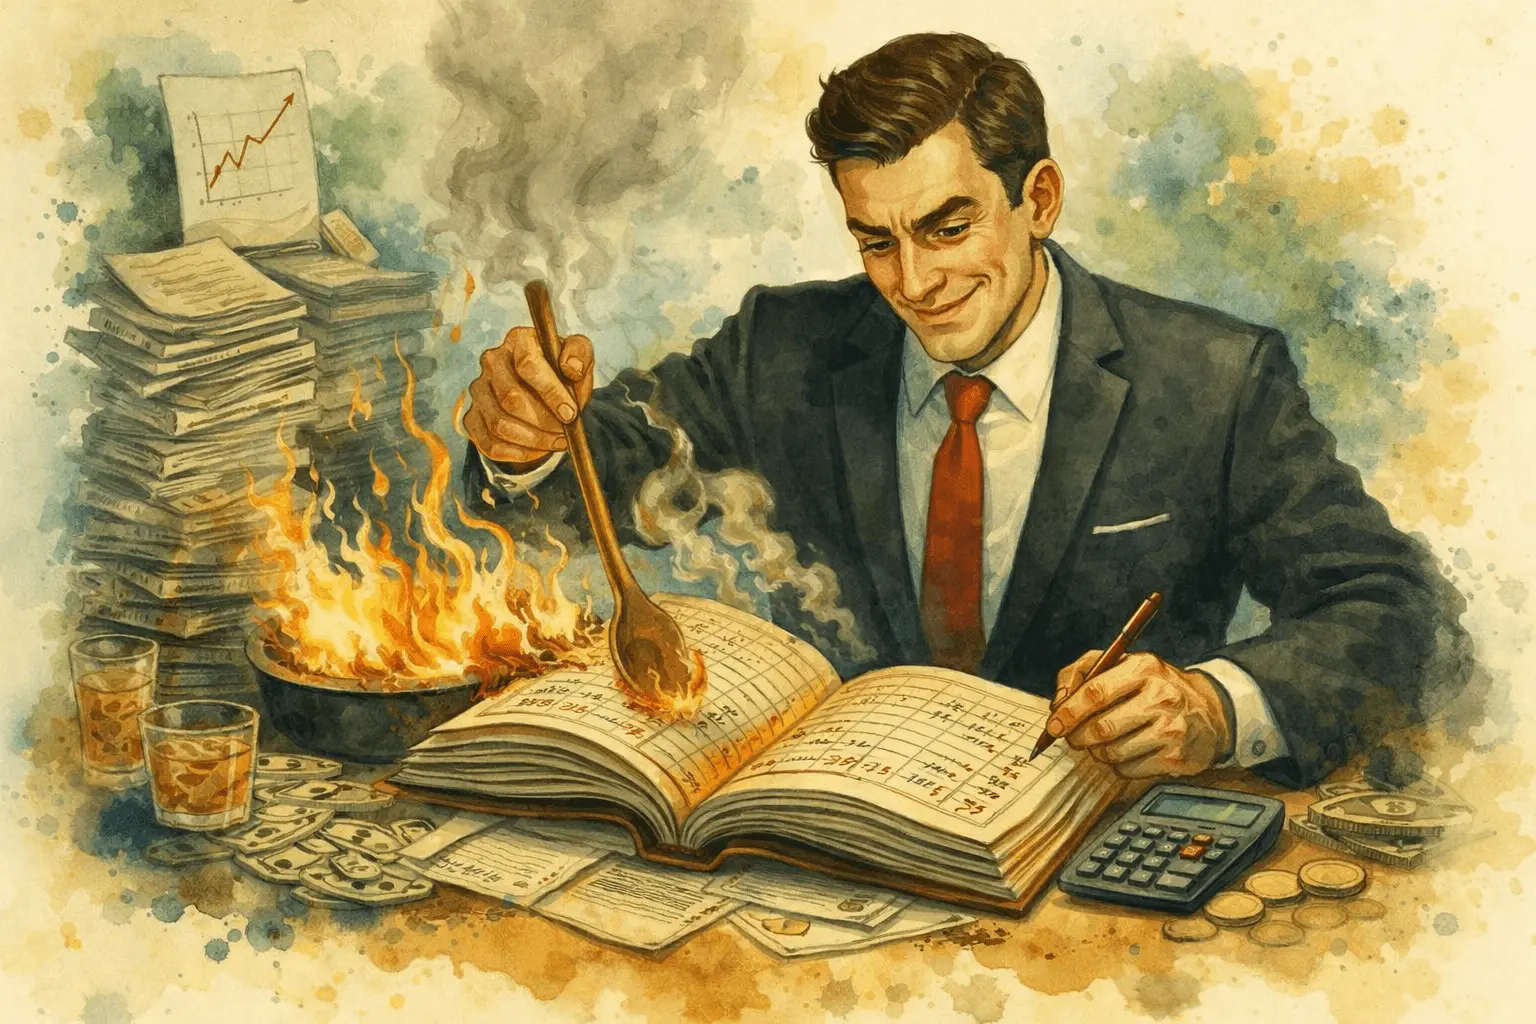
«دستکاری حسابها» اصطلاحی عامیانه است که به استفاده از ترفندهای حسابداری برای بهتر نشان دادن نتایج مالی یک شرکت نسبت به واقعیت اشاره دارد. معمولاً دستکاری حسابها شامل دستکاری دادههای مالی برای افزایش درآمد شرکت، کاهش هزینهها و بالا بردن سود یا درآمد است.
نکات کلیدی
- «دستکاری حسابها» اصطلاحی عامیانه برای استفاده از ترفندهای حسابداری است تا نتایج مالی یک شرکت بهتر از آنچه واقعاً هستند به نظر برسند.
- معمولاً دستکاری حسابها شامل دستکاری دادههای مالی برای افزایش درآمد، کاهش هزینهها و بالا بردن سود است.
- شرکتها میتوانند از فروشهای اعتباری برای اغراق در درآمد خود استفاده کنند، در حالی که برخی دیگر سهام خود را بازخرید میکنند تا کاهش سود هر سهم (EPS) را پنهان کنند.
درک دستکاری حسابها
شرکتها میتوانند سوابق مالی خود را با استفاده از تاکتیکهای متعددی دستکاری کنند تا نتایج مالی خود را بهبود بخشند. برخی شرکتها تمام هزینههای متحملشده در یک دوره را تا دوره بعدی ثبت نمیکنند. برای مثال، با ثبت بخشی از هزینههای سهماهه اول در سهماهه دوم، سود یا درآمد سهماهه اول شرکت مطلوبتر به نظر میرسد.
بسیاری از شرکتهایی که محصولات خود را میفروشند، به مشتریان خود شرایطی ارائه میدهند که به آنها اجازه میدهد پرداخت را در تاریخ بعدی انجام دهند. این فروشها بهعنوان حسابهای دریافتنی (AR) ثبت میشوند، زیرا نشاندهنده محصولی هستند که فروخته و ارسال شده است، اما مشتریان هنوز پرداخت نکردهاند. شرایط میتواند 30، 60، 90 روز یا بیشتر باشد. شرکتها میتوانند حسابهای دریافتنی خود را جعل کنند و ادعا کنند که فروشی انجام دادهاند و حسابهای دریافتنی را در ترازنامه ثبت کنند. اگر دریافتنی جعلی در 90 روز سررسید شود، شرکت میتواند 90 روز دیگر یک دریافتنی جعلی دیگر ایجاد کند تا نشان دهد داراییهای جاری پایدار باقی ماندهاند. تنها زمانی که شرکت در جمعآوری دریافتنیهای خود عقب میافتد، مشخص میشود که مشکلی وجود دارد. متأسفانه، بانکها اغلب بخشی از وامدهی خود را بر اساس ارزش حسابهای دریافتنی شرکت انجام میدهند و ممکن است قربانی دریافتنیهای جعلی شوند. در طی یک ممیزی دقیق، ممیزهای بانک فاکتورهای حسابهای دریافتنی را با پرداختهای مشتریان به حسابهای بانکی شرکت تطبیق میدهند که هرگونه مبلغ جمعآورینشده را نشان میدهد.
در سالهای اولیه هزاره جدید، چندین شرکت بزرگ فورچون 500 مانند انرون و ورلدکام کشف شدند که از ترفندهای پیچیده حسابداری برای بیش از حد نشان دادن سودآوری خود استفاده کرده بودند. به عبارت دیگر، آنها حسابها را دستکاری کرده بودند. هنگامی که این کلاهبرداریهای عظیم آشکار شد، رسواییهای بعدی درس سختی به سرمایهگذاران و تنظیمکنندگان داد که برخی شرکتها تا چه حد در پنهان کردن حقیقت بین خطوط صورتهای مالی خود ماهر شده بودند.
مهم
اگرچه قانون ساربانس-اکسلی 2002 بسیاری از شیوههای حسابداری مشکوک را محدود کرد، شرکتهایی که تمایل به دستکاری حسابها دارند همچنان راههای زیادی برای انجام این کار دارند.
مقررات علیه دستکاری حسابها
برای کمک به بازگرداندن اعتماد سرمایهگذاران، کنگره قانون ساربانس-اکسلی 2002 را تصویب کرد. از جمله موارد دیگر، این قانون ایجاب میکرد که مدیران ارشد شرکتها بهصورت کتبی تأیید کنند که صورتهای مالی شرکت آنها با الزامات افشای کمیسیون بورس و اوراق بهادار (SEC) مطابقت دارد و بهطور کامل و منصفانه عملیات و وضعیت مالی صادرکننده را در همه جنبههای اساسی نشان میدهد. کمیسیون بورس و اوراق بهادار ایالات متحده (SEC) به حفظ بازار مالی منصفانه و منظم کمک میکند که شامل الزامات مختلف گزارشگری مالی برای شرکتهای عمومی است.
مدیرانی که آگاهانه صورتهای مالی نادرست را تأیید میکنند ممکن است با مجازاتهای کیفری، از جمله حبس، مواجه شوند. اما حتی با وجود قانون ساربانس-اکسلی، همچنان راههای متعددی وجود دارد که شرکتها اگر مصمم باشند، میتوانند حسابها را دستکاری کنند، همانطور که مثالهای زیر نشان میدهند.
نمونههای دستکاری حسابها
به این نمودهای خلاقیت حسابداری توجه کنید.
فروشهای اعتباری و درآمد اغراقآمیز
شرکتها میتوانند از فروشهای اعتباری برای اغراق در درآمد خود استفاده کنند. این به این دلیل است که خریدهایی که مشتریان بهصورت اعتباری انجام میدهند میتوانند بهعنوان فروش ثبت شوند، حتی اگر شرکت به مشتری اجازه دهد پرداخت را برای شش ماه به تعویق بیندازد. علاوه بر ارائه داخلی، شرکتها میتوانند شرایط اعتباری را در برنامههای موجود گسترش دهند. بنابراین، افزایش 20٪ در فروش ممکن است صرفاً به دلیل یک برنامه جدید با شرایط آسانتر باشد تا افزایش واقعی در خریدهای مشتریان. این فروشها بهعنوان درآمد خالص یا سود گزارش میشوند، مدتها قبل از اینکه شرکت واقعاً آن درآمد را ببیند—اگر اصلاً ببیند.
پر کردن کانال (Channel Stuffing)
تولیدکنندگانی که در «پر کردن کانال» شرکت میکنند، محصولات سفارشنشده را در پایان سهماهه به توزیعکنندگان خود ارسال میکنند. این تراکنشها بهعنوان فروش ثبت میشوند، حتی اگر شرکت کاملاً انتظار دارد که توزیعکنندگان محصولات را بازگردانند. روش صحیح این است که تولیدکنندگان محصولاتی که به توزیعکنندگان ارسال شدهاند را تا زمانی که توزیعکنندگان فروش خود را ثبت کنند، بهعنوان موجودی ثبت کنند.
هزینههای نادرست توصیفشده
بسیاری از شرکتها هزینههای «غیرتکراری» دارند، هزینههای یکبارهای که بهعنوان رویدادهای غیرعادی تلقی میشوند و بعید است دوباره رخ دهند. شرکتها میتوانند بهطور قانونی این هزینهها را بهعنوان هزینههای غیرتکراری در صورتهای مالی خود طبقهبندی کنند. با این حال، برخی شرکتها از این روش سوءاستفاده میکنند و هزینههایی را که بهطور معمول متحمل میشوند بهعنوان «غیرتکراری» گزارش میدهند، که باعث میشود خط پایانی و چشماندازهای آینده آنها بهتر از واقعیت به نظر برسد.
بازخرید سهام
بازخرید سهام میتواند برای شرکتهایی با نقدینگی اضافی، بهویژه اگر سهام آنها با ارزش پایین معامله شود، حرکتی منطقی باشد. بازخرید زمانی است که یک شرکت از نقدینگی خود برای خرید بخشی از سهام عادی در گردش شرکت استفاده میکند. بازخریدها تعداد کل سهام را کاهش میدهند و معمولاً منجر به افزایش قیمت سهام میشوند. با این حال، برخی شرکتها سهام را به دلیلی متفاوت بازخرید میکنند: برای پنهان کردن کاهش سود هر سهم (EPS)، و اغلب برای این کار پول قرض میکنند. با کاهش تعداد سهام در گردش، آنها میتوانند سود هر سهم را حتی اگر درآمد خالص شرکت کاهش یافته باشد، افزایش دهند.
برای مثال، اگر شرکتی 1,000,000 سهم عادی در گردش داشته باشد و درآمد خالص یا سود 150,000 دلار را ثبت کند، سود هر سهم (EPS) شرکت 0.15 دلار به ازای هر سهم خواهد بود (150,000 دلار ÷ 1,000,000).
اما اگر شرکت 200,000 سهم را بازخرید کند و در سهماهه بعدی همان سود را ثبت کند، EPS به 0.19 دلار به ازای هر سهم افزایش مییابد (150,000 دلار ÷ 800,000).
از آنجا که مدیران شرکت سود هر سهم خود را برای هر سهماهه آینده پیشبینی میکنند، پیشی گرفتن از آن پیشبینی میتواند به ایجاد تصویری مثبت برای شرکت کمک کند و منجر به جهش در قیمت سهام شود. بازخرید سهام بهعنوان روشی برای افزایش EPS موضوعی بحثبرانگیز برای سالها بوده است. متأسفانه، برخی شرکتها با بازخرید سهام برای نشان دادن رشد EPS و پیشی گرفتن از پیشبینی EPS سهماهه خود، با وجود کسب سود اضافی کم یا بدون سود اضافی، از این معیار سوءاستفاده میکنند.




نظرات کاربران