












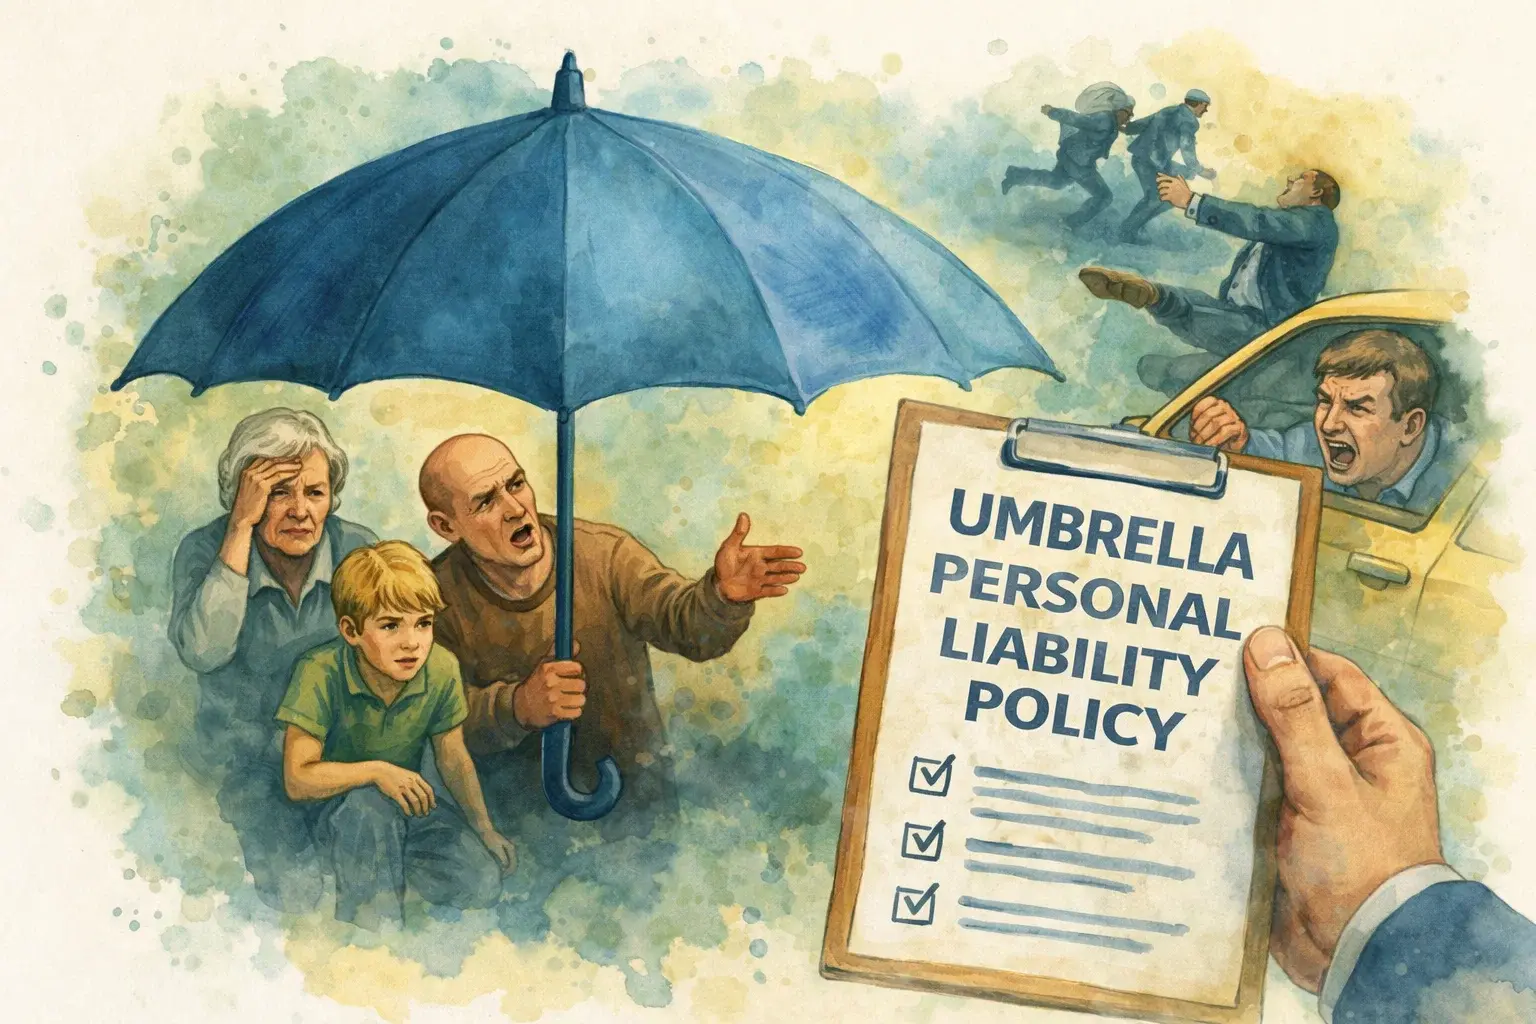
بیمهنامه مسئولیت شخصی چتری چیست؟
بیمهنامه مسئولیت شخصی چتری پوشش مسئولیت اضافی است که از سقفهای بیمهنامههای موجود منزل، خودرو یا سایر پوششهای مسئولیت فراتر میرود. این بیمهنامه لایهای اضافی از امنیت را برای افرادی فراهم میکند که در معرض خطر خسارت بالا در صورت آسیب به شخص دیگر یا اموال او هستند. بیمهنامه چتری پوشش گستردهای ارائه میدهد، به این معنا که برخی ادعاها که تحت بیمهنامههای استاندارد پوشش داده نمیشوند، ممکن است تحت این بیمهنامه پوشش داشته باشند.
تجزیه و تحلیل بیمهنامه مسئولیت شخصی چتری
بیمه مسئولیت شخصی چتری اغلب بهعنوان بیمه مسئولیت اضافی شناخته میشود. این بیمهنامه پساندازها و سایر داراییها را در برابر دعاوی حقوقی عمده محافظت میکند، در صورتی که بیمهگذار درگیر دعوای خسارت شود. این دعاوی ممکن است از سقفهای مسئولیت بیمه خودرو، منزل یا سایر پوششهای بیمهای فراتر روند. بیمهنامه چتری وارد عمل میشود تا خسارات را تا سقف تعیینشده در قرارداد پرداخت کند.
قبل از اینکه فردی بتواند بیمه مسئولیت شخصی چتری را به بیمهنامه موجود اضافه کند، بیمهنامه باید حداقل سطوح مسئولیت تعیینشده توسط شرکت بیمه را داشته باشد. بسته به ارائهدهنده، بیمهگذاری که میخواهد پوشش چتری اضافه کند، باید حداقل ۱۵۰,۰۰۰ تا ۲۵۰,۰۰۰ دلار برای بیمه خودرو و ۲۵۰,۰۰۰ تا ۳۰۰,۰۰۰ دلار برای بیمه منزل داشته باشد.
بیمهنامههای چتری معمولاً بهطور قابلتوجهی به حق بیمه اضافه نمیکنند، زیرا احتمال ادعای قابلتوجه کم است. همچنین، اگر بیمهنامه از همان شرکت بیمهای که بیمه اولیه خودرو، منزل یا قایق را ارائه میدهد، تهیه شود، ممکن است حق بیمه کمتری داشته باشد. بیمهنامههای مسئولیت شخصی چتری خسارات تجاری، اختلافات قراردادی یا خسارات ناشی از اقدامات مجرمانه را پوشش نمیدهند.
بیمهنامههای چتری از افراد با داراییهای زیاد محافظت میکنند
پوشش اضافی بیمهنامه چتری برای افراد ثروتمند که در معرض خطر بالای از دست دادن داراییها به دلیل دعاوی حقوقی هستند، بیشترین فایده را دارد. برای مثال، اگر رانندهای با ۵ میلیون دلار دارایی به عابری پیاده برخورد کند و او را به شدت مجروح کند، ممکن است مسئول خساراتی شود که بسیار فراتر از سقف معمول بیمه خودرو یعنی ۲۵۰,۰۰۰ دلار باشد. علاوه بر هزینههای پزشکی، راننده ممکن است مسئول درآمد ازدسترفته عابر پیاده نیز باشد. اگر عابر پیاده درآمد بالایی داشته باشد و دیگر نتواند کار کند، مسئولیت میتواند به سرعت به میلیونها دلار برسد و ثروت راننده را از بین ببرد.
پوشش چتری از ۱ میلیون دلار شروع میشود و بهصورت افزایشهای ۱ میلیون دلاری ادامه مییابد.
در یک دعوی حقوقی، از نظر فنی ممکن است فردی حکمی بالاتر از ارزش خالص داراییهای خود دریافت کند. با این حال، قانون فدرال محدودیتهای سختی برای توقیف دستمزد برای خسارات مدنی اعمال میکند. قوانین ایالتی در حوزههای قضایی مختلف در مورد حفاظت از داراییها متفاوت هستند. بهعنوان مثال، برخی ایالتها حفاظت نامحدود برای اقامتگاه اصلی ارائه میدهند، در حالی که برخی دیگر حفاظت محدودی دارند و تعدادی اصلاً حفاظتی ارائه نمیدهند. همین موضوع برای مستمریها و مزایای بیمه عمر نیز صدق میکند.




نظرات کاربران