


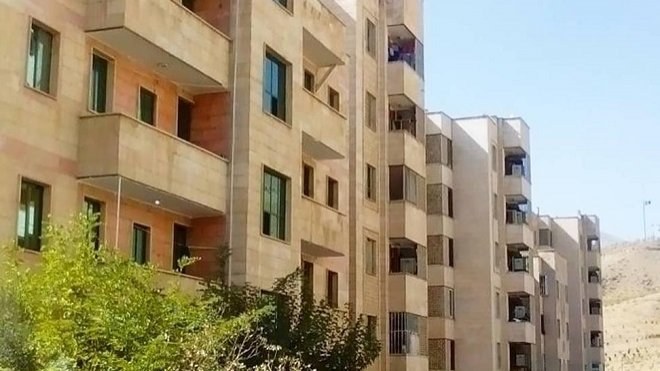

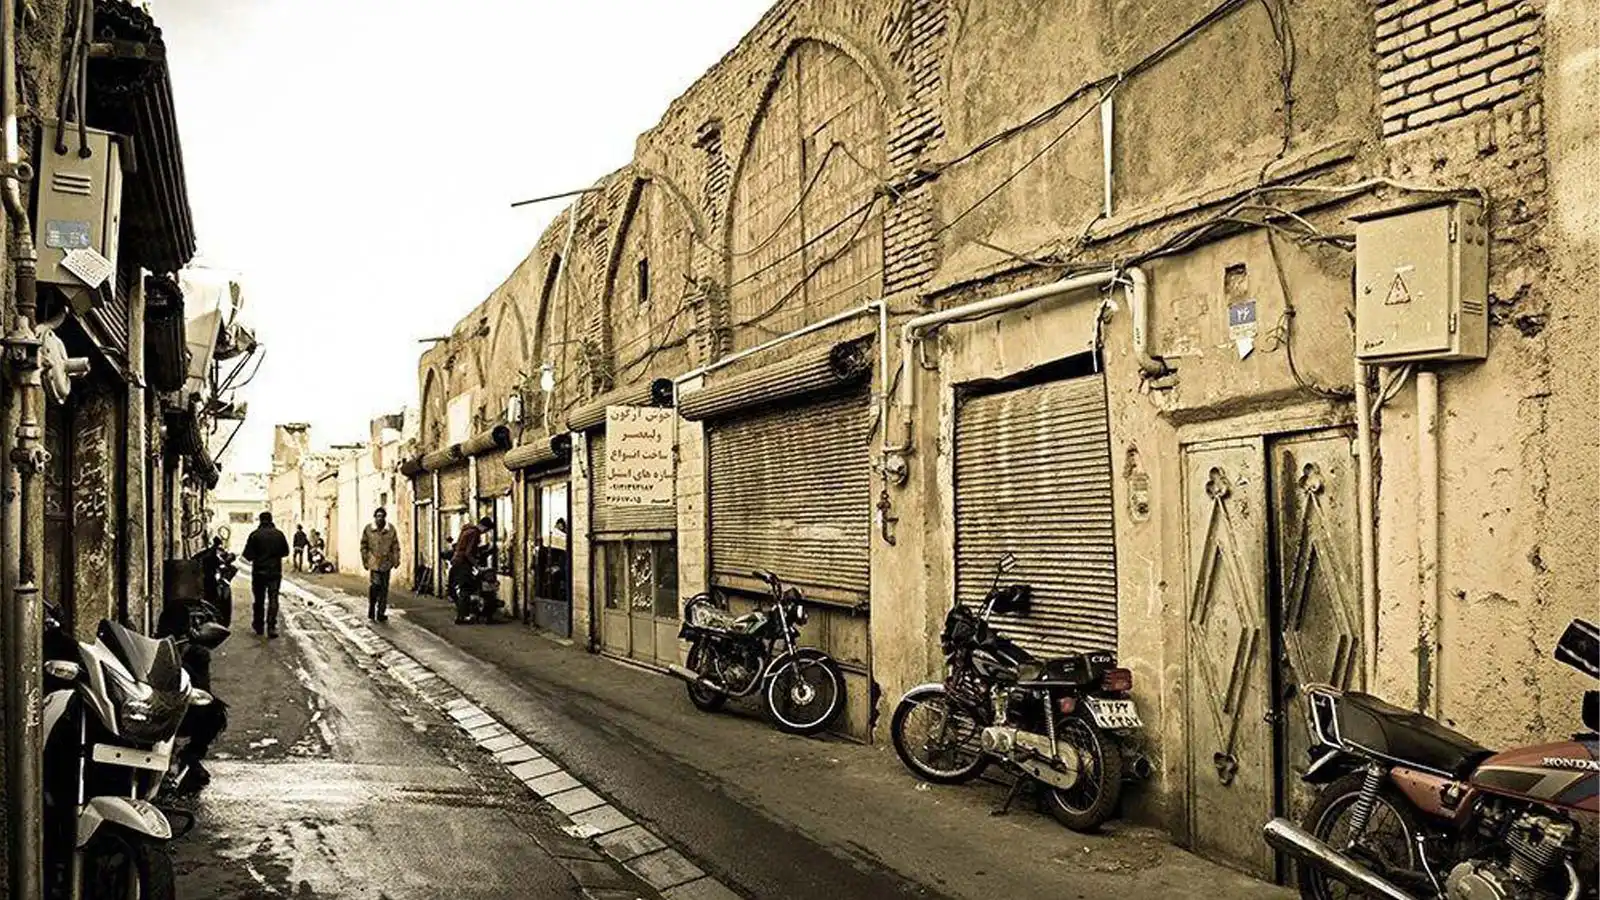
به گزارش شبکه اطلاعرسانی طلا و ارز و به نقل از رسانه تجارت نیوز نوسازی بافتهای فرسوده و ساماندهی سکونتگاههای غیررسمی سالهاست در فهرست اولویتهای قانونگذاران و برنامههای توسعه کشور قرار دارد؛ اما آنچه در عمل رخ داده، بیشتر شبیه به یک وعده دائماً به تعویقافتاده است. آمارها نشان میدهد بیش از ۱۱ میلیون نفر در بافتهای فرسوده و نزدیک به ۶.۸ میلیون نفر در سکونتگاههای غیررسمی زندگی میکنند؛ مناطقی که کیفیت زندگی در آنها به شدت پایین است و در برابر حوادثی مثل زلزله یا حتی بحرانهای اجتماعی کمترین تابآوری را دارند.
با وجود این اهمیت، سهم بافت فرسوده از تسهیلات بانکی بهشدت ناچیز است. در سال ۱۴۰۳، در حالیکه حدود یک میلیون فقره وام مسکن در کشور پرداخت شد، تنها ۴۸۰۰ فقره آن به بافتهای فرسوده اختصاص یافت. این در حالی بود که برای نوسازی ۷۲ هزار واحد در این مناطق پروانه صادر شد. چنین فاصلهای میان نیاز و تأمین مالی نشان میدهد که سیاستهای موجود عملاً کارایی لازم را ندارند و بحران فرسودگی شهری همچنان به قوت خود باقی است.
صندوق جدید نوسازی؛ نسخه تازه برای گره قدیمی؟
در واکنش به این ناکارآمدی مزمن، وزارت راه و شهرسازی و شرکت بازآفرینی شهری طرحی تازه را روی میز گذاشتهاند: ایجاد صندوقی مستقل برای تأمین مالی نوسازی در بافتهای فرسوده. هدف از این صندوق آن است که برخلاف گذشته، منابعی مشخص و اختصاصی برای بازآفرینی شهری تعریف شود تا ساخت سالانه دستکم ۵۰ هزار واحد مسکونی در این مناطق با حمایت تسهیلاتی ممکن شود.
این صندوق قرار است با مشارکت چند نهاد کلان از جمله صندوق ملی مسکن، سازمان برنامه و بودجه، شهرداریها، استانداریها و بانکهای عامل شکل بگیرد. به بیان دیگر، دولت میخواهد با تجمیع ظرفیتهای پراکنده مالی، مسیری تازه برای حمایت از بافتهای آسیبپذیر شهری ایجاد کند.
اما پرسش جدی این است که آیا چنین صندوقی میتواند بهتنهایی معادله نوسازی را تغییر دهد یا در نهایت به سرنوشت برنامههای نیمهتمام و تجربههای شکستخورده گذشته دچار خواهد شد؟
نقاط قوت و وعدههای صندوق بازآفرینی شهری
مدافعان این طرح میگویند صندوق بازآفرینی میتواند گرهای از مشکلات مالی نوسازی باز کند؛ چرا که برخلاف نظام فعلی تسهیلات بانکی، منابع آن بهطور اختصاصی برای بافتهای فرسوده تعریف خواهد شد. به گفته معاون وزیر راه، هدفگذاری اعطای تسهیلات برای سالانه ۵۰ هزار واحد مسکونی در دستور کار قرار دارد؛ رقمی که اگر بهطور کامل محقق شود، میتواند بخشی از عقبماندگیهای سالهای اخیر را جبران کند.
از سوی دیگر، این صندوق قرار است با همکاری مجموعهای از نهادهای قدرتمند شکل بگیرد؛ از صندوق ملی مسکن و سازمان برنامه و بودجه گرفته تا شهرداریهای کلانشهرها و بانکهای عامل. چنین تجمیعی از منابع و اختیارات، در صورت مدیریت شفاف و هماهنگ، میتواند به معنای تأمین مالی پایدار برای پروژههایی باشد که تاکنون همیشه در حاشیه ماندهاند.
همچنین، سیاستگذاران وعده دادهاند بستههای مشوقی برای سازندگان در این مناطق در نظر بگیرند؛ از جمله افزایش تراکم و سطح اشغال یا کاهش الزامات مربوط به پارکینگ، که میتواند جذابیت ساختوساز در بافتهای فرسوده را بالا ببرد و سرمایهگذاران بیشتری را به میدان بیاورد.
تردیدها و موانع؛ آیا منابع دوباره به سمت پروژههای دولتی منحرف میشود؟
با وجود همه وعدهها، پرسشهای جدی درباره کارایی واقعی صندوق نوسازی وجود دارد. نخست اینکه تجربه سال ۱۴۰۳ نشان داد تنها ۴۸۰۰ وام به بافتهای فرسوده اختصاص یافت، آن هم در شرایطی که بانکها بیش از یکمیلیون فقره تسهیلات مسکن اعطا کردند. این اعداد نشان میدهد نظام بانکی تمایلی به ورود به پروژههای پرریسک و کمسود نوسازی ندارد و ترجیح میدهد منابع خود را صرف طرحهای بزرگتر و کمدردسرتر مانند نهضت ملی مسکن کند.
از سوی دیگر، بیم آن میرود که منابع صندوق تازه نیز در عمل به سمت همان پروژههای دولتی هدایت شود؛ پروژههایی که بهدلیل حجم مالی بالا و فشار سیاسی، همیشه در اولویت قرار گرفتهاند. همین مسئله میتواند صندوق را از هدف اصلی خود یعنی بازسازی بافتهای آسیبپذیر شهری دور کند.
گذشته هم گواه روشنی است: از نخستین قانون نوسازی در سال ۱۳۴۷ تا برنامههای پس از زلزله بم، طرحهای متعدد روی کاغذ آمدند اما بسیاری از آنها یا نیمهکاره رها شدند یا درگیر بروکراسی و کمبود منابع. اگر صندوق جدید نیز نتواند از این چرخه فاصله بگیرد، بعید است نتیجهای متفاوت رقم بزند.
چشمانداز آینده؛ تفاوت صندوق با تجربههای شکستخورده گذشته
آنچه امروز بر سر بافتهای فرسوده و سکونتگاههای غیررسمی سایه انداخته، نه فقدان قانون یا برنامه که کمبود منابع پایدار و ارادهی جدی برای اجرای آنهاست. صندوق جدید نوسازی اگر بتواند واقعاً منابع اختصاصی و شفاف برای این بخش تعریف کند، میتواند تا حدی مسیر متفاوتی را نسبت به تجربههای گذشته رقم بزند. اما اگر این صندوق هم مانند طرحهای پیشین به محلی برای تأمین مالی پروژههای پرریسک دولتی تبدیل شود، نتیجه چیزی جز تکرار چرخه ناکامی نخواهد بود.
چالش اصلی در اینجاست: آیا سیاستگذاران حاضرند سهمی واقعی از منابع مالی کشور را به محلات فرسوده و ساکنان کمدرآمد اختصاص دهند یا همچنان پروژههای بزرگتر و پر سر و صداتر اولویت خواهند داشت؟ پاسخ به این پرسش، آینده میلیونها نفر را در شهرهای ایران رقم خواهد زد.
اگر صندوق بازآفرینی بتواند اعتماد بانکها را جلب کند، سازندگان را با مشوقهای عملی به میدان بیاورد و ساکنان را شریک واقعی در فرآیند نوسازی کند، شاید بتوان گفت اینبار داستان متفاوت خواهد بود. در غیر این صورت، بافتهای فرسوده همچنان باقی خواهند ماند؛ نمادی از وعدههای تکراری و سیاستهایی که هیچگاه به مقصد نمیرسند.




نظرات کاربران