


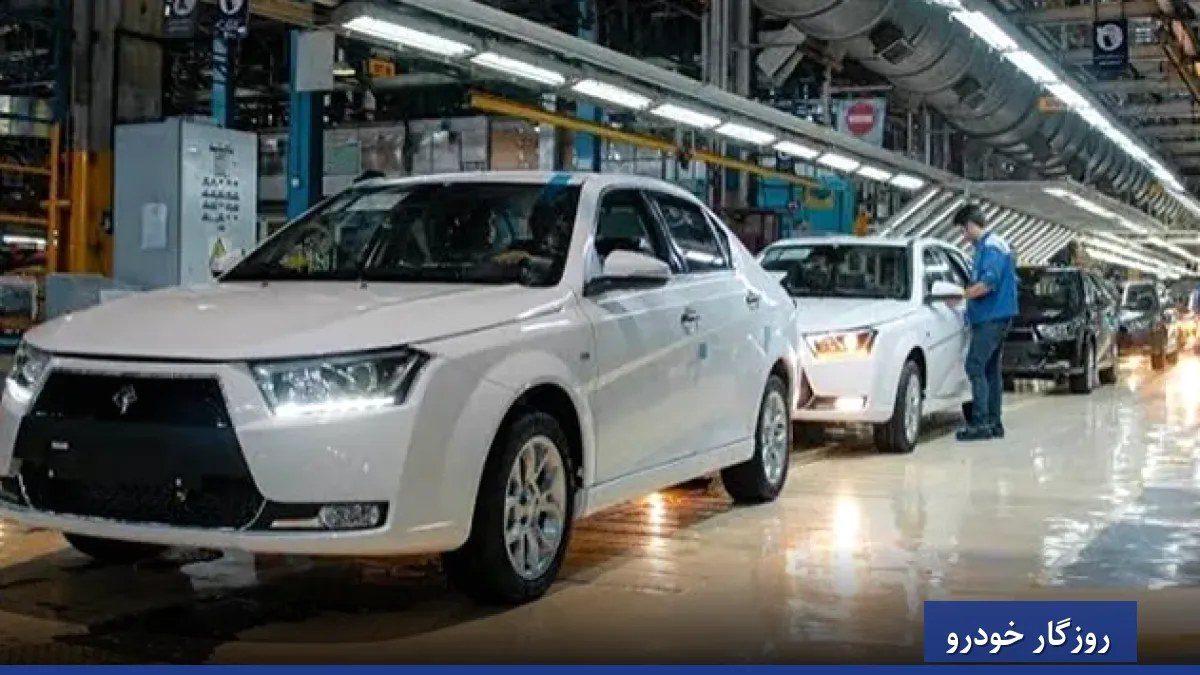
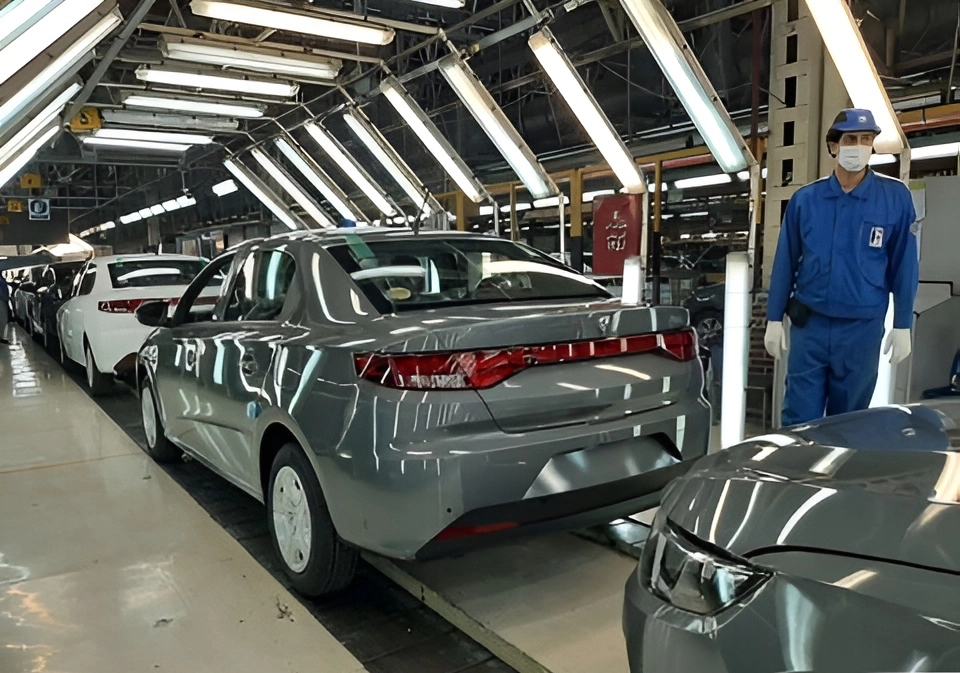
به گزارش شبکه اطلاعرسانی طلا و ارز صنعت خودرو ایران در هشت سال اخیر مسیری پر از افتوخیز را پشت سر گذاشته است. بررسیهای مرکز پژوهشهای مجلس نشان میدهد این صنعت از سال ۱۳۹۷ و همزمان با خروج آمریکا از برجام و بازگشت تحریمها، وارد فاز تازهای از مشکلات شد؛ کاهش تیراژ تولید، زیانهای سنگین، افت صادرات و رشد هزینهها تنها بخشی از این بحران بود.
اگرچه از سال ۱۴۰۰ نشانههایی از احیای تولید و بازگشت نسبی رشد به چشم آمد، اما زیان انباشته دو خودروساز اصلی کشور همچنان ادامه پیدا کرد. در واقع، صنعت خودرو در یک دهه گذشته هر بار که توانسته کمی در تولید نفس تازه کند، با دیوار بلند مشکلات ساختاری و تحریمها دوباره عقب رانده شده است. این تناقض میان رشد ظاهری تولید و زیان پنهان مالی، تصویری دوگانه از وضعیت امروز خودروسازی ایران ترسیم میکند.
از تحریم تا تکانههای ارزی؛ چرا خودروسازان بزرگ زیانده شدند؟
زیاندهی مستمر ایرانخودرو و سایپا در این سالها تنها یک نتیجه مالی ساده نیست، بلکه بازتاب مجموعهای از بحرانهای سیاسی و اقتصادی است. تحریمهای بینالمللی دسترسی خودروسازان به بازارهای جهانی و تأمین قطعات را محدود کرد، تیراژ تولید بهشدت کاهش یافت و صادرات تقریباً متوقف شد. همزمان، نوسانات شدید ارزی هزینه واردات قطعات و مواد اولیه را چند برابر کرد و تأمین ارز برای خطوط تولید به یک چالش دائمی بدل شد.
از سوی دیگر، سیاستهای قیمتگذاری دستوری اجازه نداد قیمت فروش خودرو متناسب با رشد هزینهها افزایش یابد. در نتیجه، هر دستگاه خودرو با زیان از خط تولید خارج شد و این زیان در حسابهای انباشته خودروسازان ثبت گردید. مشکلات زنجیره تأمین، افزایش قیمت نهادههای تولید و بیثباتی مدیریتی نیز به این چرخه بحران دامن زدند. نتیجه آنکه دو خودروساز بزرگ کشور، بهرغم سهم بالای تولید، به کانون اصلی زیان مالی و ناکارآمدی صنعت تبدیل شدند.
صعود بخش خصوصی و مونتاژیها؛ رشد تولید با وابستگی ارزی بیشتر
در حالیکه خودروسازان بزرگ کشور با زیانهای سنگین دستوپنجه نرم میکردند، بخش خصوصی مسیر متفاوتی را طی کرد. تولیدکنندگان خصوصی بین سالهای ۱۳۹۶ تا ۱۴۰۳ توانستند سهم خود از بازار را از حدود ۸ درصد به ۲۴ درصد برسانند؛ رشدی تقریباً سهبرابری که نشان میدهد این بازیگران توانستهاند در خلأ ناکارآمدی دولتیها جایگاه خود را تقویت کنند.
اما این رشد، روی دیگری هم دارد. خودروهای خصوصی عمدتاً بر پایه واردات قطعات و مونتاژ نهایی شکل میگیرند. میانگین داخلیسازی در این بخش تنها حدود ۲۰ درصد است، در حالیکه خودروسازان بزرگ حداقل به سطح ۷۰ درصد داخلیسازی رسیدهاند. همین وابستگی باعث شده ارزبری خودروهای خصوصی بهطور میانگین ۱۳ هزار دلار باشد، در حالیکه در خودروهای داخلی این رقم حدود ۳ هزار دلار است.
به بیان دیگر، بخش خصوصی توانسته کمیت تولید را بالا ببرد، اما با هزینههای ارزی سنگین و وابستگی خارجی بیشتر؛ موضوعی که اگرچه سهم بازار را جابهجا کرده، اما استقلال صنعتی کشور را زیر سؤال میبرد.
بازار خودرو در تنگنای انحصار و قیمتگذاری دستوری
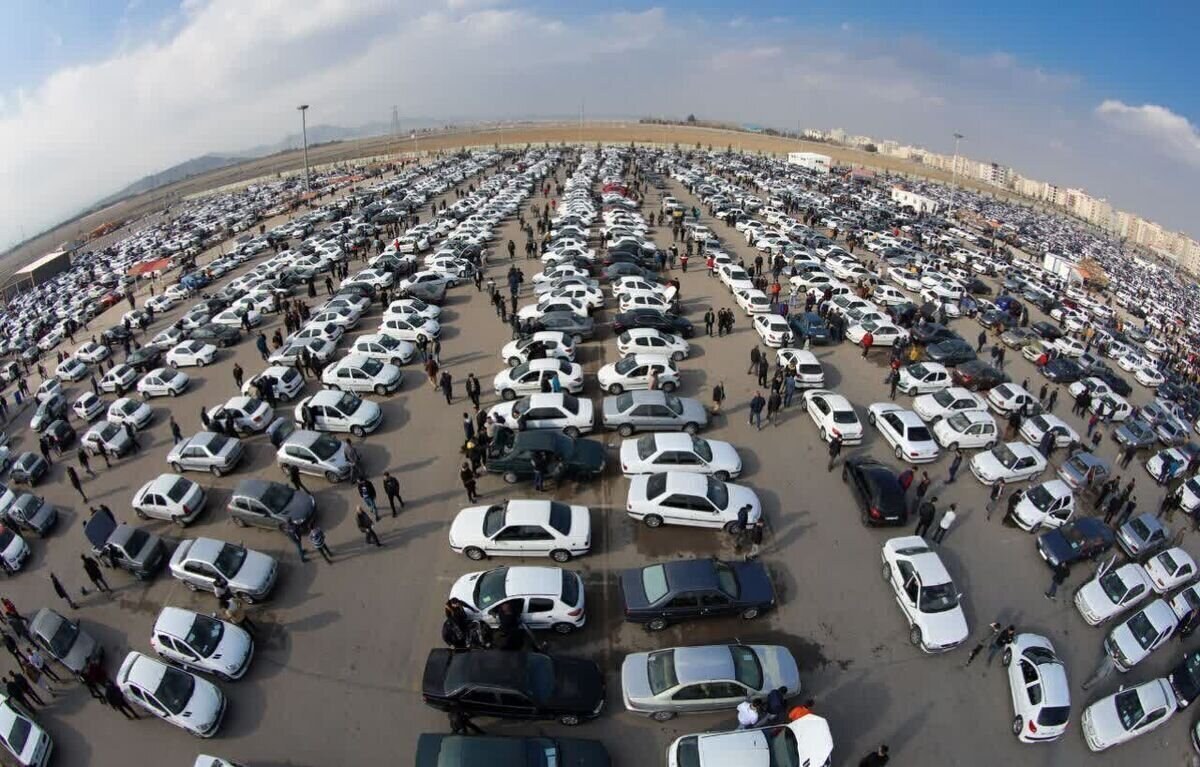
بازار خودرو ایران در سالهای اخیر بیش از هر چیز تحتتأثیر دو عامل شکل گرفته است: انحصار تولید و سیاستهای قیمتگذاری دستوری. طبق شاخص تمرکز بازار، انحصار در سال ۱۳۹۷ به اوج رسید و شرایط رقابت را تقریباً از بین برد. بخش عمده بازار به خودروهای سواری با قیمت کمتر از ۱۰ هزار دلار و عمدتاً کلاسهای A و B اختصاص داشت، اما نبود تنوع محصول و کنترل قیمتی، قدرت انتخاب را از مصرفکننده گرفت.
از سال ۱۴۰۱ با آزادسازی واردات و افزایش حضور بخش خصوصی، شاخص انحصار کاهش یافت، اما همچنان بازار خودرو ایران از رقابت واقعی فاصله زیادی دارد. قیمتگذاری دستوری نیز طی این سالها نهتنها به کنترل هزینهها منجر نشد، بلکه به زیاندهی خودروسازان دامن زد و همزمان بازار سیاه و اختلاف شدید میان قیمت کارخانه و بازار آزاد را شکل داد.
در عمل، این ترکیب معیوب انحصار تولید و کنترل قیمتی سبب شد مصرفکنندگان از کیفیت و قیمت منصفانه محروم شوند و سرمایهگذاران نیز انگیزهای برای توسعه فناوری و نوآوری نداشته باشند.
تجارت خارجی؛ واردات قطعات جان گرفت، صادرات خودرو سقوط کرد
صنعت خودرو ایران در حوزه تجارت خارجی چهرهای دوگانه دارد. از یکسو، واردات قطعات طی سالهای اخیر روندی صعودی را تجربه کرده و نشان میدهد بخش عمده تولید به مونتاژ وابسته است. هرچه تیراژ تولید بالا رفته، وابستگی به قطعات وارداتی هم بیشتر شده و ارزبری صنعت افزایش یافته است.
در سوی دیگر، صادرات خودرو و بدنه در مسیر نزولی قرار دارد. از سال ۱۳۹۷ به بعد و همزمان با تحریمها، صادرات خودروهای کامل به چند هزار دستگاه محدود شد و صادرات بدنه به کمتر از یکسوم سطح قبلی سقوط کرد. تنها حوزهای که همچنان در صادرات باقی مانده، قطعات یدکی است؛ بازاری که اگرچه سودآور است، اما بههیچوجه نمیتواند جایگزین صادرات خودرو کامل باشد.
این وضعیت بهخوبی نشان میدهد صنعت خودرو ایران به جای آنکه به سمت حضور در بازارهای جهانی حرکت کند، در چرخهای بسته گرفتار شده است: افزایش وابستگی به واردات در کنار کاهش توان صادراتی. چرخهای که نه برای تولیدکننده پایدار است و نه برای اقتصاد ملی.
نفوذ دولت در سهامداری؛ مدیریت خصوصی زیر سایه مالکیت دولتی
بررسی ساختار سهامداری ایرانخودرو و سایپا نشان میدهد که نفوذ دولت همچنان پررنگ است، حتی اگر مدیریت روزمره به دست بخش خصوصی افتاده باشد. سهم مستقیم دولت در ایرانخودرو حدود ۵.۷ درصد و در سایپا نزدیک به ۱۶.۸ درصد است، اما اگر نهادهای وابسته به دولت را هم حساب کنیم، این سهم به بیش از ۲۵ درصد در ایرانخودرو و حدود ۷۰ درصد در سایپا میرسد.
این سطح از مالکیت به دولت امکان میدهد سیاستگذاریهای خود را به صنعت تحمیل کند، بیآنکه مسئولیت مستقیم ناکامیها را بپذیرد. نتیجه، نوعی مدیریت دوگانه است: از یک طرف مدیران منصوب خصوصی سعی در اصلاح دارند، و از طرف دیگر ساختار مالکیتی و سیاستهای کلان اجازه تحول واقعی را نمیدهد.
چنین ترکیبی موجب شده خودروسازی ایران در برزخی میان ادعای خصوصیسازی و واقعیت حکمرانی دولتی گرفتار بماند؛ وضعیتی که نه شفافیت مالکیتی دارد و نه پاسخگویی مدیریتی.
چشمانداز صنعت خودرو؛ میان امید به تولید و تهدید زیانهای پایدار
صنعت خودرو ایران پس از هشت سال پرتنش در نقطهای ایستاده که دو تصویر متناقض را همزمان نشان میدهد. از یک سو، آمار تولید پس از سال ۱۴۰۰ روندی رو به رشد داشته و بخش خصوصی سهم خود را در بازار سه برابر کرده است. سرمایهگذاریهای جدید و افزایش اشتغال نیز نشانههایی از جان گرفتن دوباره این صنعت به دست میدهند.
اما در سوی دیگر، کوه مشکلات ساختاری همچنان پابرجاست: زیان انباشته در دو خودروساز بزرگ، وابستگی شدید به واردات قطعات، مصرف بالای سوخت، کندی روند اسقاط خودروهای فرسوده و سایه سنگین دولت بر ساختار مالکیتی. همین تناقض است که آینده این صنعت را مبهم میسازد.
مرکز پژوهش های مجلس راه برونرفت را در بازنگری جدی در سیاستهای ارزی، تجاری و صنعتی و ایجاد چارچوبی پایدار برای رقابتپذیری میداند. اگر این اصلاحات صورت نگیرد، رشد فعلی تولید هم نمیتواند زیانهای انباشته و ناکارآمدی مزمن را جبران کند. آینده صنعت خودرو ایران در گرو تصمیمهای بزرگ اقتصادی و شجاعت در اصلاح ساختارهاست.




نظرات کاربران