



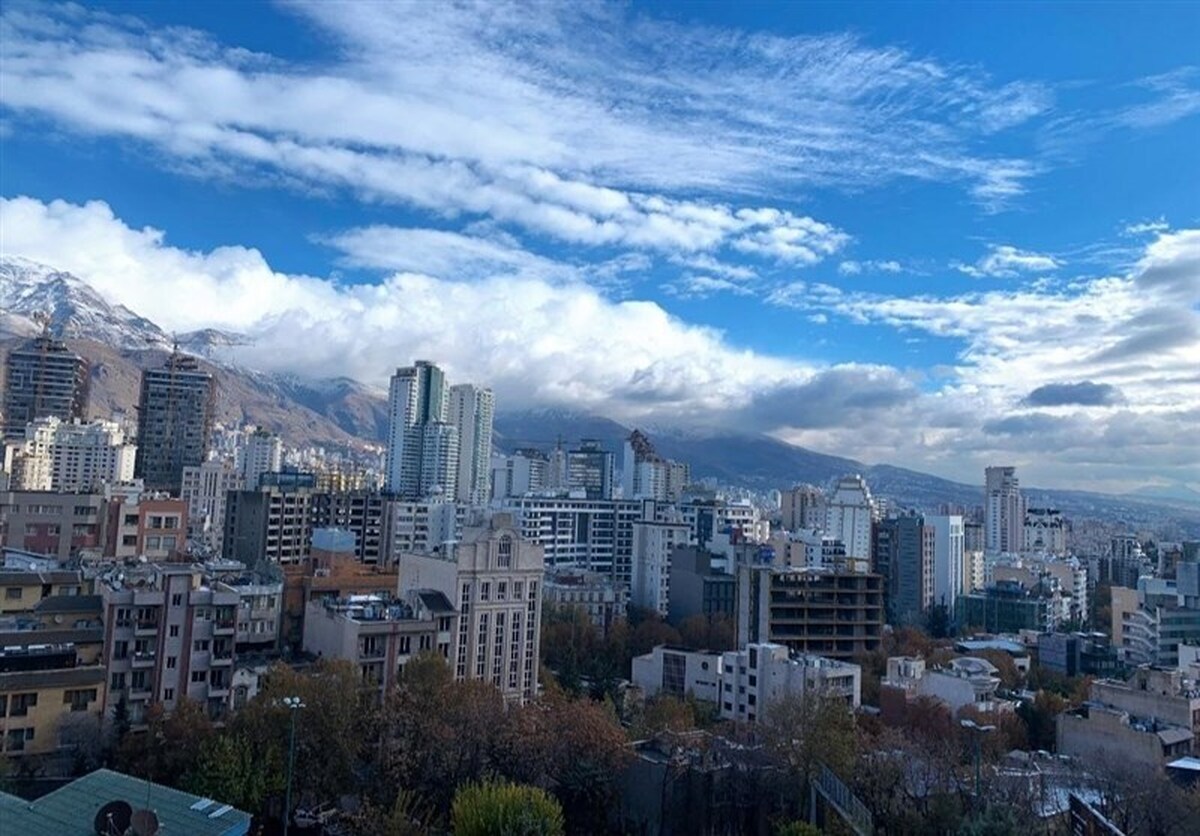
به گزارش شبکه اطلاعرسانی طلا و ارز و به نقل از مهر تصمیم اخیر دولت برای تغییر تعرفه دستمزد مشاوران املاک، در ظاهر تلاشی است برای کنترل هزینههای معاملاتی و کاهش بار مالی خریداران. اما در باطن، به گفته کارشناسان، این تصمیم میتواند آغازگر موج تازهای از سوداگری و معاملات غیرشفاف در بازار مسکن باشد.
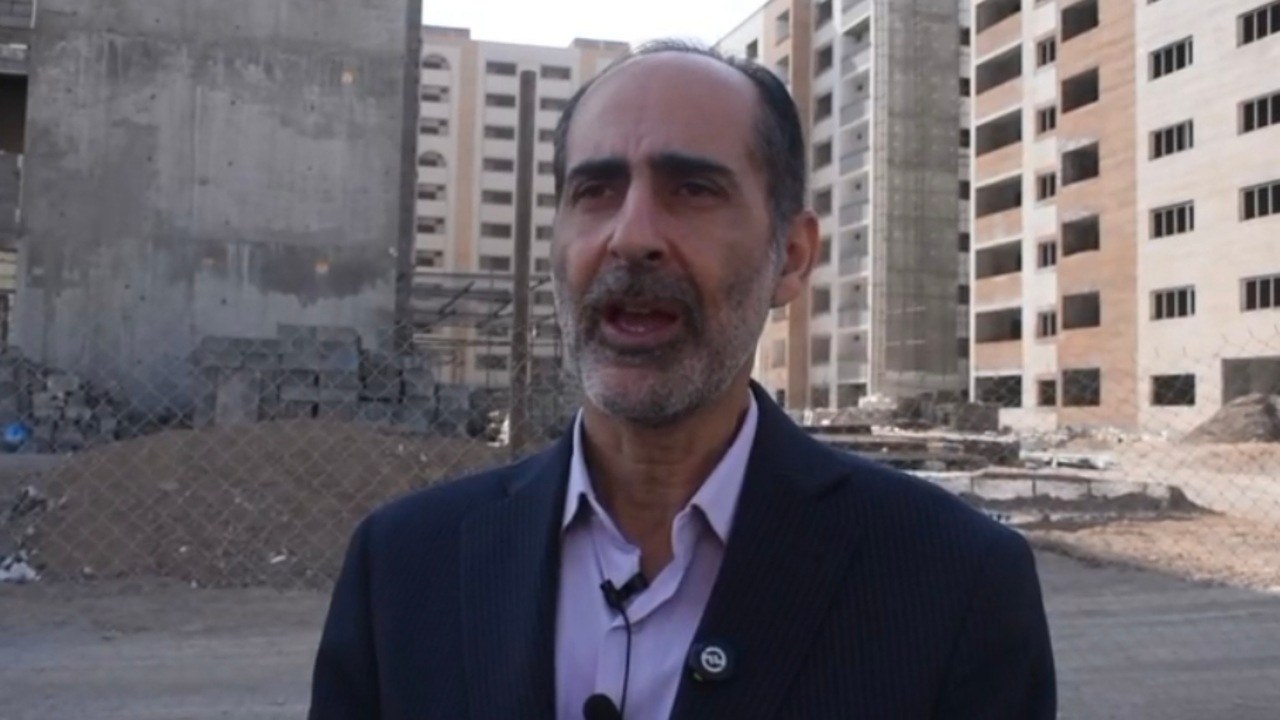
خشایار باقرپور، رئیس اتحادیه تعاونیهای عمرانی تهران، در گفتوگویی هشدار داده است که کاهش ۶۰ تا ۷۰ درصدی درآمد مشاوران املاک نتیجه مستقیم این سیاست خواهد بود؛ تغییری که فعالان صنف را به سمت روشهای غیررسمی و سوداگرانه سوق میدهد. به زبان سادهتر، وقتی حقالزحمه قانونی کم شود، انگیزه برای «بالافروشی» افزایش پیدا میکند، همان روندی که طی آن مشاوران با هماهنگی فروشنده، ملک را ابتدا خریداری و سپس با سود بالاتر میفروشند.
از دید اقتصاد رفتاری، این پدیده مشابه اثر «فشار معیشتی» است؛ وقتی سیاستگذار درآمد رسمی را محدود میکند، بازار با خلق راههای غیررسمی به تعادل جدید میرسد، اما تعادلی ناسالم. در نتیجه، بهجای کاهش قیمت یا رونق معاملات، نقدشوندگی بازار کمتر و قیمتها بیثباتتر میشوند.
واقعیت این است که بخش املاک در ایران، برخلاف تصور عمومی، یکی از بزرگترین حوزههای اشتغال خرد است؛ هزاران دفتر املاک که بهطور مستقیم با مردم در تماساند. اکنون طبق آمار خود اتحادیه، به ازای هر هفت یا هشت دفتر، تنها یک معامله در ماه انجام میشود، عددی که نشانه رکود عمیق در قلب بازار است.
در چنین شرایطی، هر تصمیم ناهماهنگ از بالا، میتواند همان ضربه نهایی باشد که سیستم نیمهزنده معاملات را زمینگیر کند.
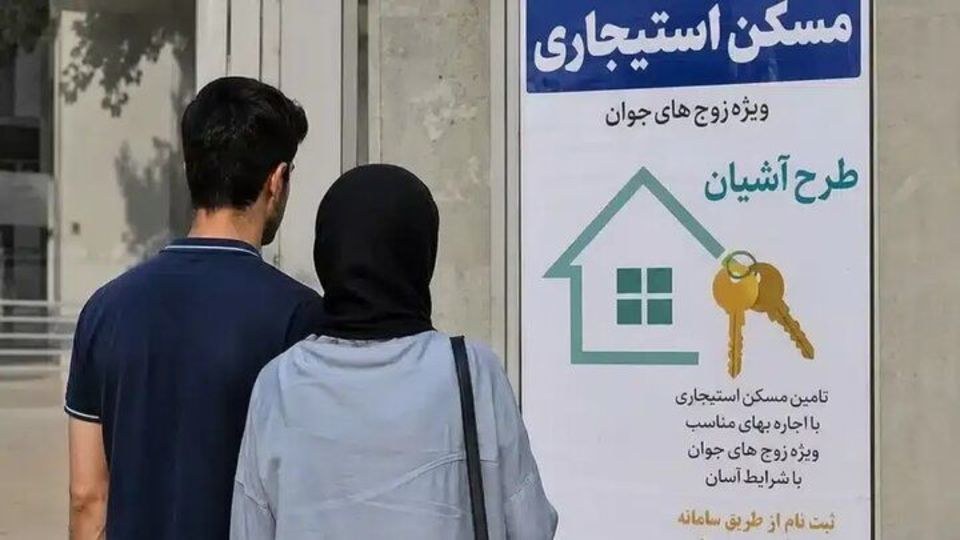
مسکن استیجاری؛ ایدهای خوب در زمان غلط
در نگاه نخست، طرح «مسکن استیجاری» میتواند نقطهی امیدی در بازار بحرانزدهی مسکن باشد؛ مدلی که هدفش تأمین واحدهای اجارهای با قیمت کنترلشده و متناسب با توان مالی خانوارهاست. اما همانطور که خشایار باقرپور تأکید میکند، مشکل این طرح نه در ایده، بلکه در منبع مالی آن نهفته است.
دولت میخواهد با این سیاست، بازار اجاره را آرام کند و از فشار بر مستأجران بکاهد؛ اما پرسش کلیدی اینجاست که این واحدها قرار است با چه پولی ساخته شوند؟
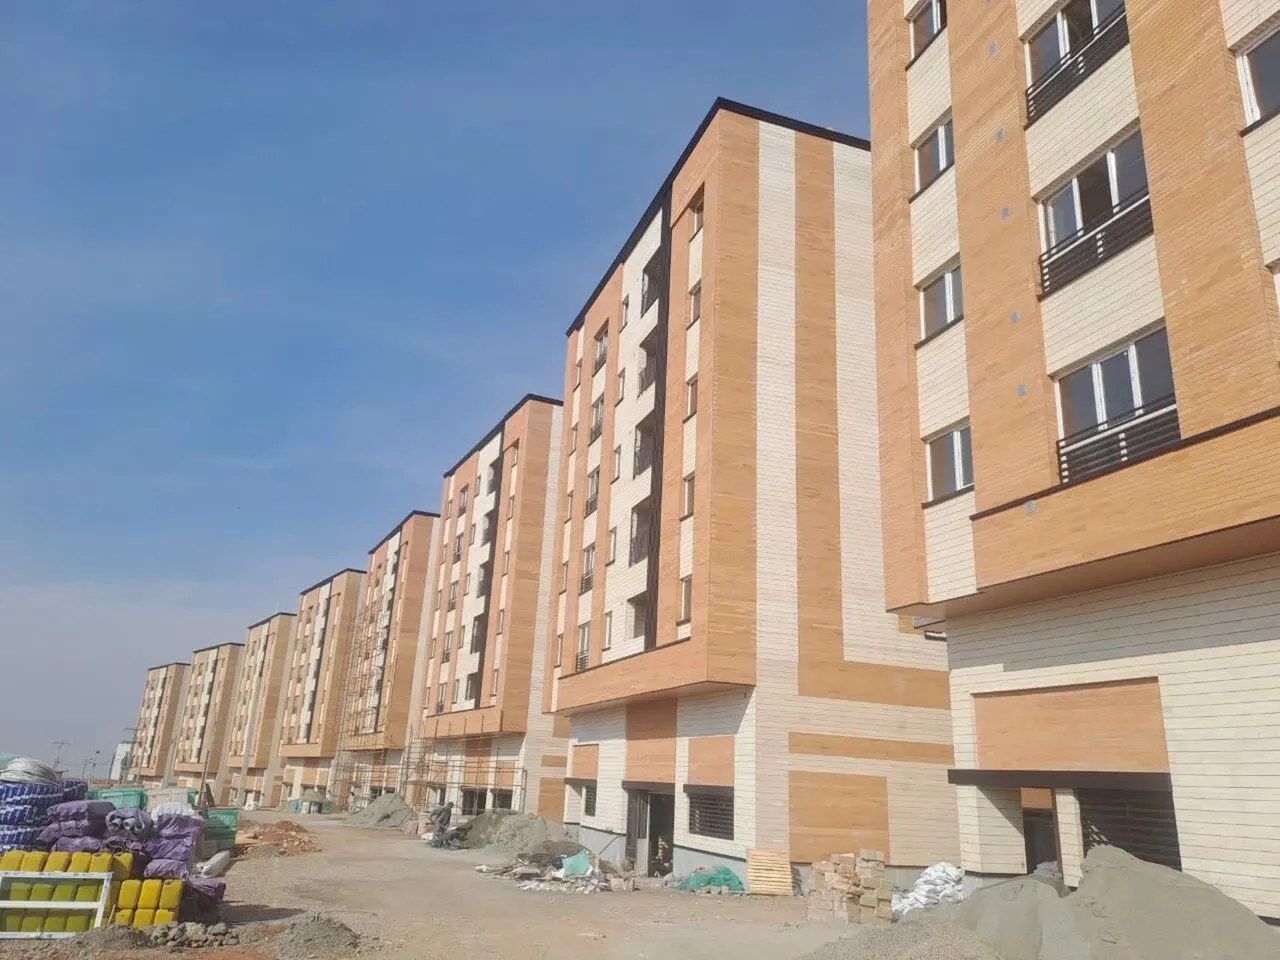
در شرایطی که بودجه کشور با ناترازی جدی روبهروست و طرحهای پیشین مانند «نهضت ملی مسکن» هنوز با کمبود منابع و خلف وعده بانکها دستوپنجه نرم میکنند، اجرای پروژهای جدید در همین مسیر، بیشتر به آرزویی دور میماند تا برنامهای عملی.
تجربهی طرحهای مشابه نشان داده که در نهایت، هزینهی تأمین مالی از جیب مردم پرداخت میشود. متقاضیان طرحهای حمایتی که روزی با وعده خانهدار شدن وارد پروژهها شدند، حالا با پیامکهای تهدیدآمیز مواجهاند که باید چندصد میلیون تومان را در چند روز واریز کنند، وگرنه واحدشان واگذار میشود.
از سوی دیگر، بخش خصوصی نیز بهخوبی میداند ورود به چنین طرحی بازده اقتصادی ندارد؛ سرمایهگذاری سنگین، استهلاک بالا، هزینههای نگهداری، و بازدهی اندک، معادلهای میسازد که هیچ سرمایهگذاری حاضر به پذیرش آن نیست. نتیجه آنکه «مسکن استیجاری» در همان مرحله طراحی، با بحران واقعیتهای اقتصادی روبهرو است: ایدهای خوب که در زمان غلط و با منابع نامشخص مطرح شده است.
در نهایت، باقرپور این سیاست را نه نسخهی نجات، بلکه احتمالاً شکست بعدی دولت در بازار مسکن میداند؛ چراکه بدون پشتوانه مالی پایدار، هیچ طرحی حتب گر از نظر اجتماعی جذاب باشد به ثمر نخواهد نشست.
بازار در آستانه جهش دوباره؛ رکود، تورم و فرار سرمایه از ساختوساز
بازار مسکن ایران این روزها روی مرز باریکی از رکود و تورم حرکت میکند؛ مرزی که هر تصمیم ناهماهنگ، میتواند تعادل شکنندهاش را از بین ببرد. به گفته باقرپور، در حالیکه دولت به دنبال اصلاح ساختار قیمتگذاری و اجرای طرحهای حمایتی است، شاخصهای بنیادین بازار چشمانداز روشنی نشان نمیدهند.
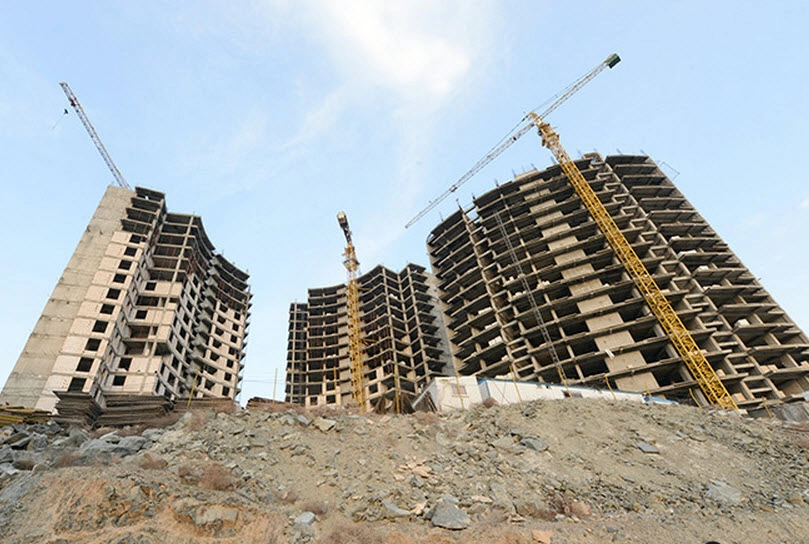
از یکسو، تورم نهادههای ساختمانی به مرز ۵۰ درصد رسیده و از تورم عمومی کشور پیشی گرفته است. هر مترمربع ساختوساز امروز چندین برابر سالهای قبل هزینه دارد و این رشد هزینه مستقیماً وارد قیمت تمامشده مسکن میشود. از سوی دیگر، زمینهای دارای مجوز ساخت در کلانشهرها رو به پایان است و زیرساختهای شهری توسعه نیافتهاند. در نتیجه، حتی سازندگانی که توان مالی دارند، انگیزهای برای ورود به پروژههای جدید نمیبینند.
به تعبیر اقتصادی، بازار در حال از دست دادن نقدشوندگی طبیعی خود است. معاملات به حداقل رسیده، سازندگان به حاشیه رفتهاند، و سرمایهها از بخش تولیدی به سمت بازارهای غیرمولد مانند ارز و طلا در حال حرکتاند. در چنین شرایطی، کاهش فعالیت دفاتر املاک فقط یک نشانه است؛ ریشه بحران در ناامنی سرمایهگذاری و بیاعتمادی عمومی به سیاستگذاریهاست.
از نگاه تحلیلگران، این چرخه بهزودی میتواند به یک رکود تورمی تمامعیار در بخش مسکن منجر شود؛ جایی که قیمتها بالا میرود اما خریداری وجود ندارد. خانوارها، بهویژه دهکهای متوسط، در این میان بیشترین آسیب را میبینند. چراکه با کاهش توان خرید و افزایش هزینههای ساخت، فاصله میان «قیمت واقعی» و «قدرت خرید» هر روز بیشتر میشود.
طبق برآوردهای رسمی، سهم مسکن در سبد هزینه خانوار در تهران به حدود ۷۰ درصد رسیده؛ عددی که تقریباً سه برابر استاندارد جهانی است. به بیان ساده، در حالی که در کشورهای توسعهیافته مردم حداکثر یکچهارم درآمد خود را صرف مسکن میکنند، در ایران بخش عمدهی حقوق خانوار مستقیماً به اجاره یا اقساط خانه اختصاص مییابد.
اگر سیاستهای فعلی ادامه پیدا کند، این شکاف نهتنها پر نخواهد شد، بلکه به مرور به یک بحران اجتماعی تبدیل میشود، بحرانی که آثار آن از رکود صنعت ساختمان تا افزایش بیکاری و نابرابری شهری را در پی خواهد داشت.
سیاستهای جزیرهای و آینده مبهم بازار مسکن ایران
در حالیکه بحران در لایههای مختلف بازار مسکن گسترده شده، بخش دیگری از معادله، به ضعف در حکمرانی و مدیریت دیجیتال دولت بازمیگردد؛ جایی که تعدد سامانهها و ناهماهنگی نهادی، روند سادهترین معاملات ملکی را به تجربهای طاقتفرسا تبدیل کرده است.
باقرپور از این وضعیت با تعبیر «بلای جان بازار مسکن» یاد میکند. امروز هر دستگاه دولتی سامانهای مستقل دارد. از «کاتب» تا «خودنویس» که نهتنها با یکدیگر همافزایی ندارند، بلکه کاربران را میان قطع و وصلهای مکرر، صفهای طولانی و سردرگمی بیپایان سرگردان میکنند. در غیاب یک پلتفرم واحد و یکپارچه ملی، هر سیاست تازه دولت، پیش از رسیدن به مرحله اجرا، در بوروکراسی دیجیتال خود دفن میشود.
این آشفتگی، فقط مانع کار مردم نیست؛ بلکه اعتماد فعالان اقتصادی را نیز از بین برده است. سازندگان و مشاوران املاک وقتی میبینند که حتی ثبت یک قرارداد ساده در سامانههای رسمی ساعتها زمان میبرد، طبیعی است که تمایلی به ادامه فعالیت نداشته باشند. در نتیجه، بازار از دو سو فشرده میشود: از بالا با سیاستهای متناقض، و از پایین با خستگی و بیاعتمادی فعالانش.
در چنین شرایطی، چشمانداز آینده بازار مسکن ایران بیش از هر زمان دیگری مبهم است. از یکسو، رشد بیوقفه مصالح، کمبود زمین و افت تولید، زمینه را برای جهش دوباره قیمتها فراهم کرده است؛ و از سوی دیگر، سطح درآمد خانوارها همچنان درجا میزند.
این همان نقطهای است که اقتصاددانان آن را «دام رکود تورمی مسکن» مینامند؛ وضعیتی که نه بازار توان رشد دارد، نه مردم توان خرید.
در نهایت، باقرپور در جمعبندی سخنانش هشدار میدهد که اگر دولت همچنان به سیاستهای جزیرهای، طرحهای بیمنبع مالی و تصمیمات بدون هماهنگی ادامه دهد، بازار مسکن ایران در سال آینده با بحرانی ترکیبی از رکود، تورم و نابرابری اجتماعی روبهرو خواهد شد. بازاری که روزی ستون فقرات سرمایهگذاری خانوارها بود، اکنون در حال تبدیلشدن به نماد ناترازی ساختاری اقتصاد ایران است.




نظرات کاربران