


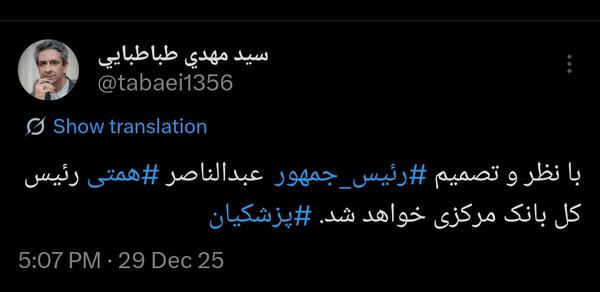
به گزارش شبکه اطلاعرسانی طلا و ارز سیدمهدی طباطبایی، معاون ارتباطات و اطلاعرسانی دفتر رئیسجمهور، در شبکه اجتماعی ایکس اعلام کرد:
«با نظر و تصمیم رئیسجمهور، عبدالناصر همتی رئیس کل بانک مرکزی خواهد شد.»
این اظهارنظر، نخستین اعلام رسمی درباره تصمیم رئیسجمهور برای تغییر در رأس سیاستگذاری پولی کشور است؛ تصمیمی که در شرایطی حساس و کمسابقه اتخاذ میشود. در حال حاضر نرخ دلار در بازار آزاد به حدود ۱۳۸ هزار تومان رسیده و رکوردهای تازهای در بازار ارز، طلا و سکه به ثبت رسیده است؛ وضعیتی که فشار سنگینی بر معیشت خانوارها و فضای تولید وارد کرده و انتظارات تورمی را در بالاترین سطح خود قرار داده است.
با این حال، آنچه تاکنون اعلام شده، تصمیم رئیسجمهور است و هنوز حکم رسمی صادر نشده و فرآیند استقرار رئیسکل جدید بانک مرکزی بهطور کامل طی نشده است. با وجود این، انتشار همین خبر نیز بهسرعت به یکی از مهمترین سیگنالهای اقتصادی–سیاسی روز تبدیل شده و توجه فعالان بازار و تحلیلگران را به خود جلب کرده است.
در چنین شرایطی، پرسش اصلی این است که بازگشت عبدالناصر همتی به میرداماد، چه پیامی برای بازارهای مالی دارد و آیا این تصمیم میتواند سرآغاز تغییر در رویکرد بانک مرکزی باشد یا صرفاً جابهجایی مدیریتی در یکی از حساسترین مقاطع اقتصاد ایران است؟
همتی در بانک مرکزی؛ مدیریت در تنگنای تحریم، کرونا و فشار حداکثری
عبدالناصر همتی چهرهای ناشناخته در سیاستگذاری پولی کشور نیست. او از مرداد ۱۳۹۷ تا اردیبهشت ۱۴۰۰ ریاست کل بانک مرکزی را برعهده داشت؛ دورهای که بهزعم بسیاری از اقتصاددانان، یکی از سختترین مقاطع مدیریت اقتصاد ایران در دهههای اخیر بود. این دوره همزمان با خروج آمریکا از برجام، تشدید تحریمهای نفتی و بانکی، کاهش شدید درآمدهای ارزی و در ادامه، همهگیری کرونا بود؛ عواملی که عملاً دست سیاستگذار پولی را برای مانور محدود کرده بود.
کارنامه همتی در بانک مرکزی، از همان ابتدا با دو روایت متفاوت مواجه شد. منتقدان او، کاهش ارزش پول ملی، افزایش تورم و ادغام بانکهای متخلف در بانک سپه را بهعنوان نقاط ضعف عملکردش برجسته میکنند و معتقدند که مدیریت بانک مرکزی در آن مقطع نتوانست از تشدید بحرانهای پولی و بانکی جلوگیری کند. به باور این گروه، تجربه همتی نشان میدهد که بازگشت او میتواند تکرار یک مسیر پرهزینه باشد.
در مقابل، مدافعان همتی تأکید دارند که قضاوت درباره عملکرد او بدون در نظر گرفتن شرایط خاص آن دوره، تحلیلی ناقص است. خود همتی بارها اعلام کرده که در سه سال فشار حداکثری، نهتنها بانک مرکزی از تزریق گسترده ارز به بازار خودداری کرد، بلکه توانست حدود یک میلیارد دلار به ذخایر ارزی کشور اضافه کند. او همچنین مدعی است که کاهش شدید درآمدهای نفتی که در مقاطعی به کمتر از یک میلیارد دلار در سال رسید عملاً امکان مدیریت کلاسیک بازار ارز را از بین برده بود.
یکی از اقدامات بحثبرانگیز دوره همتی، ساماندهی بانکهای ناتراز و ادغام برخی بانکها و مؤسسات متخلف در بانک سپه بود؛ اقدامی که از نگاه موافقان، تلاشی برای مهار ریسکهای سیستماتیک نظام بانکی و جلوگیری از گسترش بحران تلقی میشود و از منظر مخالفان، پاککردن صورتمسئله و انتقال مشکلات به یک بانک بزرگ دولتی.
با این حال، حتی منتقدان همتی نیز بر یک نکته اتفاق نظر دارند: او از معدود مدیرانی است که تجربه مستقیم و عملی مواجهه با شوکهای ارزی، تحریم و فشارهای سیاسی را در سطح رئیسکل بانک مرکزی داشته است. پرسش کلیدی اکنون این است که آیا این تجربه، در صورت بازگشت به میرداماد، میتواند به یک مزیت راهبردی تبدیل شود یا اینکه محدودیتهای ساختاری و سیاسی، بار دیگر دست سیاستگذار پولی را خواهد بست.
فرزین با بانک مرکزی چه کرد؟ از وعده ثبات ارزی تا رکوردشکنی دلار
محمدرضا فرزین در دیماه ۱۴۰۱ و در شرایطی سکان بانک مرکزی را در دست گرفت که نرخ دلار آزاد در محدوده ۴۰ تا ۴۴ هزار تومان نوسان میکرد. او با شعار «ثباتبخشی به بازار ارز» و «واقعیسازی نرخها» وارد میرداماد شد و وعده داد که با اصلاح سازوکارهای ارزی و کاهش رانت ناشی از چندنرخیبودن ارز، بازار را به تعادل برساند. با این حال، آنچه در عمل رقم خورد، فاصلهای معنادار با این وعدهها داشت.
در نخستین ماههای مدیریت فرزین، سیاست تمرکز عرضه ارز در «مرکز مبادله ارز و طلا» و محدودسازی نقش صرافیها در دستور کار قرار گرفت. اگرچه هدف اعلامی این سیاست، شفافسازی و کنترل بازار بود، اما در عمل، شبکه رسمی صرافیها تضعیف شد و بخش قابلتوجهی از تقاضای ارز به بازار غیررسمی و معاملات خارج از نظارت منتقل گردید. همزمان، شکاف میان نرخ ارز رسمی و بازار آزاد افزایش یافت و انگیزه عرضه ارز در کانالهای رسمی کاهش پیدا کرد.
نقطه مشترک اغلب واکنشهای فرزین به جهشهای ارزی، «انکار قیمت بازار» بود. او بارها نرخهای بازار آزاد را «غیرواقعی» و «حبابی» توصیف کرد و وعده داد که دلار بهزودی کاهش خواهد یافت؛ وعدههایی که نهتنها محقق نشد، بلکه هر موج جدید افزایش قیمت، سطح انتظارات تورمی را بالاتر برد. نتیجه این رویکرد، فرسایش تدریجی اعتماد عمومی به سیاستگذار پولی و تشدید رفتارهای سفتهبازانه در بازار ارز بود.
کارنامه عددی این دوره، گویای وضعیت است. دلار که در ابتدای ریاست فرزین حدود ۴۰ هزار تومان بود، طی دو سال با جهشی کمسابقه به محدوده ۱۳۸ هزار تومان رسید؛ افزایشی که آثار آن بهسرعت در بازار طلا، سکه، مسکن و کالاهای مصرفی نمایان شد. در این میان، توقف یا تأخیر در انتشار آمارهای کلیدی اقتصادی، از جمله دادههای تورمی، به بیاعتمادی بیشتر فعالان اقتصادی دامن زد و فضای تصمیمگیری را مبهمتر کرد.
بسیاری از کارشناسان معتقدند ترکیب سیاستهای دستوری، چندنرخیبودن ارز، محدودسازی ابزارهای بازار و نادیدهگرفتن انتظارات روانی، بانک مرکزی را از نقش «تنظیمگر بازار» به موضع «واکنشگر منفعل» سوق داد. در چنین فضایی، هر شوک سیاسی یا اقتصادی، بهسرعت خود را در نرخ ارز تخلیه کرد و ریال بیش از پیش تضعیف شد.
برآیند این عملکرد، بانک مرکزیای است که نهتنها موفق به مهار نوسانات ارزی نشد، بلکه در یکی از بیثباتترین دورههای ارزی تاریخ اقتصاد ایران، با کاهش شدید سرمایه اجتماعی و اعتبار سیاستگذاری مواجه شد؛ وضعیتی که اکنون زمینهساز تصمیم رئیسجمهور برای تغییر در رأس این نهاد کلیدی شده است.
اگر همتی بیاید چه میشود؟ سه سناریو برای آینده بانک مرکزی و بازار ارز
اعلام تصمیم رئیسجمهور برای سپردن سکان بانک مرکزی به عبدالناصر همتی، در مقطعی صورت گرفته که بازار ارز در اوج بیاعتمادی و التهاب قرار دارد. دلار ۱۳۸ هزار تومانی بیش از آنکه بازتاب متغیرهای کوتاهمدت باشد، حاصل انباشت انتظارات تورمی، سیاستهای متناقض و ضعف ارتباط سیاستگذار با جامعه است. در چنین شرایطی، بازگشت همتی میتواند پیامدهای متفاوتی داشته باشد که در قالب سه سناریوی قابل تصور قابل بررسی است.
سناریوی نخست؛ بازگشت عقلانیت پولی و ترمیم اعتماد بازار
در این سناریو، همتی با اختیارات کافی و حمایت سیاسی دولت وارد عمل میشود و رویکردی متفاوت از دوره گذشته بانک مرکزی در پیش میگیرد. پذیرش واقعیتهای بازار ارز، فاصله گرفتن از سیاست انکار قیمتها، کاهش شکاف میان نرخهای رسمی و آزاد، احیای نقش صرافیها و شفافیت در انتشار آمارهای اقتصادی، میتواند به تعدیل انتظارات تورمی منجر شود. در چنین فضایی، حتی بدون کاهش فوری نرخ ارز، امکان مهار نوسانات شدید و بازسازی تدریجی اعتماد فعالان اقتصادی فراهم خواهد شد.
سناریوی دوم؛ اصلاحات محدود و مدیریت موقت التهاب
در این حالت، تغییر رئیسکل بانک مرکزی بیشتر جنبه روانی و مقطعی خواهد داشت. برخی سیاستها اصلاح میشود، اما ساختار تصمیمگیری و محدودیتهای نهادی دستنخورده باقی میماند. نتیجه این وضعیت، کاهش مقطعی هیجانات بازار و کنترل نسبی نوسانات است، بدون آنکه مسیر بلندمدت نرخ ارز تغییر معناداری کند. این سناریو میتواند ثبات شکنندهای ایجاد کند که با هر شوک سیاسی یا خارجی، دوباره بههم بریزد.
سناریوی سوم؛ تکرار گذشته با چهرهای جدید
در بدبینانهترین حالت، همتی نیز با همان محدودیتهایی مواجه میشود که پیشتر سایر روسای بانک مرکزی با آن دستبهگریبان بودهاند؛ از فشارهای سیاسی گرفته تا فقدان استقلال واقعی بانک مرکزی و ناترازیهای مزمن بودجهای. در این سناریو، تغییر در رأس بانک مرکزی به تغییر رویکرد منجر نمیشود و بازار نیز بهسرعت به این جمعبندی میرسد که جابهجایی مدیران، بدون اصلاحات ساختاری، اثر پایداری نخواهد داشت.
در نهایت بازگشت احتمالی عبدالناصر همتی به میرداماد، برای بانک مرکزی یک «فرصت دوم» است؛ فرصتی برای فاصله گرفتن از سیاستهای انکاری، بازسازی اعتبار نهادی و بازگرداندن عقلانیت به سیاستگذاری پولی. اما تجربه سالهای اخیر نشان داده است که تغییر نامها، بهتنهایی نسخه نجات اقتصاد نیست. آنچه سرنوشت بازار ارز را تعیین میکند، میزان اختیار، شفافیت، انسجام سیاستی و شجاعت در پذیرش تصمیمات سخت است؛ مؤلفههایی که اگر فراهم نشود، حتی باتجربهترین مدیران نیز در گرداب بیثباتی گرفتار خواهند شد.





نظرات کاربران