












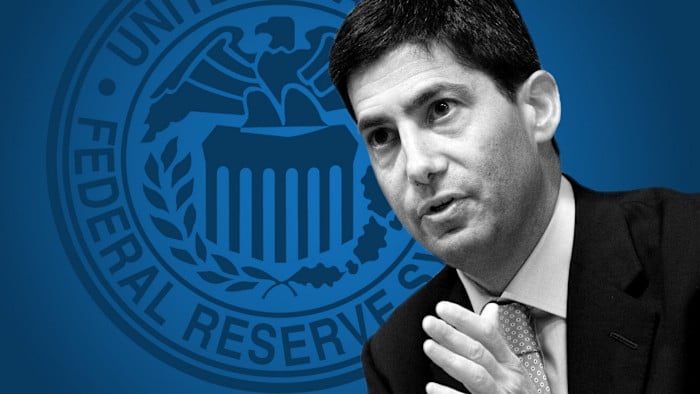
به گزارش شبکه اطلاعرسانی طلا و ارز، انتخاب کوین وارش توسط دونالد ترامپ برای ریاست فدرال رزرو، نه تنها یک تغییر مدیریتی، بلکه تقابل دو فلسفه متضاد در سیاست پولی را به نمایش گذاشته است. از یک سو، تمایل عمیق وارش برای کاهش ترازنامه عظیم فدرال رزرو، و از سوی دیگر، فشار مستمر ترامپ برای کاهش هزینههای استقراض بلندمدت، معادلهای پیچیده را پیش روی اقتصاد آمریکا قرار داده است. این تناقض ذاتی در نخستین روزهای انتصاب، بازارها را به لرزه درآورده و سوالات اساسی درباره جهتگیری آینده بانک مرکزی قدرتمندترین اقتصاد جهان مطرح کرده است.
واکنش بازارها: افزایش بازدهی اوراق خزانه و تغییر شیب منحنی
بازدهی اوراق خزانه بلندمدت در روز جمعه افزایش یافت، زیرا سرمایهگذاران شرط بستند که انتصاب وارش برای رهبری بانک مرکزی میتواند هزینه استقراض را افزایش دهد. این حرکت، تفاوت بین بازدهی بدهی ۳۰ ساله و دو ساله را - معیاری که در وال استریت به دقت تحت نظر است - به ۱.۳۵ درصد رساند، که نزدیک به بیشترین شکاف از سال ۲۰۲۱ است.
این نوسانات بازار نشانه اولیه چگونگی ارزیابی معاملهگران از اظهارات وارش در سالهای اخیر است، جایی که او بانک مرکزی را به دلیل مقیاس خرید اوراق قرضه آن در طول بحران مالی ۲۰۰۸ - زمانی که خودش حاکم فدرال رزرو بود - و بعداً در طول همهگیری ۲۰۲۰ مورد انتقاد قرار داده است.
گرگ پیترز، مدیر ارشد سرمایهگذاری درآمد ثابت PGIM، توضیح میدهد: «شما یک فرد ضد گسترش ترازنامه در مقابل زمینهای از تمایل به نرخ بهره پایینتر دارید. این یک نقطه تنش است. بازار روی این متمرکز است. به همین دلیل است که منحنی در حال شیبدارشدن است.»
پیشینه وارش: از حاکم فدرال رزرو تا منتقد سیاستهایش
وارش از سال ۲۰۰۶ تا ۲۰۱۱ به عنوان رئیس فدرال رزرو خدمت کرد و از آن زمان به منتقد برجسته برخی از سیاستهای بانک مرکزی تبدیل شده است، به ویژه دورهای متعدد تسهیل کمی که باعث شد فدرال رزرو در اوج خود تقریباً ۹ تریلیون دلار از خزانهداری آمریکا و سایر داراییها را در اختیار داشته باشد.
وی استدلال کرده است که تداوم یک ترازنامه گسترده، قیمت داراییها را تحریف میکند و میتواند خطر تثبیت فشار تورمی را به همراه داشته باشد، حتی اگر استدلال کند که اقتصاد آمریکا با خطرات نزولی مواجه است که نرخ سیاست پایینتر را توجیه میکند.
وارش در سخنرانی پرطرفداری در ماه آوریل گفت: «فدرال رزرو از سال ۲۰۰۸ مهمترین خریدار بدهی خزانهداری آمریکا - و سایر بدهیهای تضمین شده توسط دولت آمریکا - بوده است.» و افزود که «این نمایندهای از تأثیر فزاینده فدرال رزرو بر اقتصاد است.»
دیدگاه متعادل: وارش نه یک بازگر ثابت
استنلی دروکنمیلر، سرمایهدار میلیاردر و منتور دیرینه وارش، به فایننشال تایمز گفت که این سیاستمدار یک «بازگر دائمی نیست و من او را در هر دو سمت سیاست پولی دیدهام.»
برخی از سرمایهگذاران فکر میکنند که او میتواند برای کاهش نرخ بهره کوتاهمدت فشار بیاورد، با این امید که پیشرفتهای بهرهوری ناشی از رونق هوش مصنوعی به اقتصاد اجازه دهد سریع رشد کند بدون اینکه تورم زیادی تولید کند.
فدرال رزرو سال گذشته نرخ بهره را ۰.۷۵ درصد کاهش داد، اما اوایل این هفته سیگنال داد که برای مدتی از کاهش خودداری خواهد کرد، زیرا رشد قوی بوده و بازار کار به نظر میرسد پس از دورهای که نشانههای ضعف نشان میداد، در حال تثبیت است.
پس از نامزدی وارش توسط ترامپ، بازارها به قیمتگذاری دو کاهش نرخ بهره ۰.۲۵ درصدی که از تابستان امسال آغاز میشود ادامه دادند، که نشان میدهد دیدگاه کوتاهمدت معاملهگران نسبت به فدرال رزرو دست نخورده باقی مانده است.
تنش ذاتی: کاهش نرخ بهره در مقابل کوچک کردن ترازنامه
بیل کمبل، مدیر پرتفولیو در DoubleLine، خاطرنشان کرد که اگر وارش برای کاهش نرخ بهره کوتاهمدت تلاش کند و در عین حال در زمانی که بدهی دولت در حال رشد است و تورم همچنان بالا باقی مانده، به دنبال ترازنامه کوچکتر باشد، تنش ایجاد خواهد شد.
او گفت: «تا زمانی که امور مالی و تورم تحت کنترل نباشد، نمیتوانید به طور تهاجمی نرخ بهره را کاهش دهید و ترازنامه [فدرال رزرو] را کوچک کنید.» وی همچنین افزود: «من معتقدم کوین وارش این موضوع را به خوبی درک میکند.»
فدرال رزرو برنامه انقباض کمی خود را برای کاهش ترازنامه اواخر سال گذشته به دلیل نگرانیها در مورد کاهش نقدینگی در بازارهای تأمین مالی کوتاهمدت متوقف کرد - که برخی نگرانیها در مورد تقاضا برای انتشار بدهی دولتی را کاهش داد، زیرا تحلیلگران گسترش خرید اوراق توسط بانک مرکزی را پیشبینی میکردند.
معضل اصلی: چیزی که ترامپ میخواهد
مارک داوودینگ، رئیس درآمد ثابت فعال در RBC BlueBay Asset Management، به معضل اصلی اشاره میکند: "مسئله این است که اگر کاهش نرخ بهره را با کاهش ترازنامه توجیه کنید، این کاری برای کمک به کاهش نرخهای بلندمدت و بهبود توانایی پرداخت وام مسکن انجام نمیدهد، که چیزی است که ترامپ میخواهد."
نتیجهگیری
انتصاب کوین وارش به ریاست فدرال رزرو، شروع فصل جدیدی از تنشهای سیاست پولی در آمریکا را نشان میدهد. از یک سو، تعهد عمیق او به کوچک کردن ترازنامه عظیمی که طی بحرانهای مالی گذشته انباشته شده، و از سوی دیگر، فشار سیاسی برای کاهش هزینههای استقراض به ویژه در بخش مسکن، معادلهای دشوار پیش روی او قرار داده است.
بازارها در نخستین واکنشها نشان دادهاند که این تناقض ذاتی را درک میکنند - افزایش بازدهی اوراق بلندمدت و شیبدار شدن منحنی بازدهی، نشان از نگرانی سرمایهگذاران از افزایش هزینه استقراض دارد. اما تجربه گذشته وارش و ارتباط او با مشاورانی مانند دروکنمیلر نشان میدهد که او لزوماً یک سیاستمدار یکبعدی نیست و میتواند در صورت لزوم انعطاف نشان دهد.
چالش اصلی وارش این خواهد بود که چگونه بین دو هدف متضاد تعادل ایجاد کند: از یک طرف کنترل تورم و جلوگیری از تحریف قیمت داراییها از طریق کوچک کردن ترازنامه، و از سوی دیگر حمایت از رشد اقتصادی و پاسخ به خواستههای سیاسی برای کاهش هزینه استقراض. موفقیت او نه تنها بر اقتصاد آمریکا، بلکه بر بازارهای مالی جهانی تأثیر عمیقی خواهد گذاشت، زیرا فدرال رزرو همچنان بانک مرکزی پیشروی جهان باقی میماند. در نهایت، این انتصاب آزمونی خواهد بود برای استقلال فدرال رزرو در مقابل فشارهای سیاسی و توانایی آن در مدیریت انتقال به دورهای جدید از سیاست پولی.




نظرات کاربران