












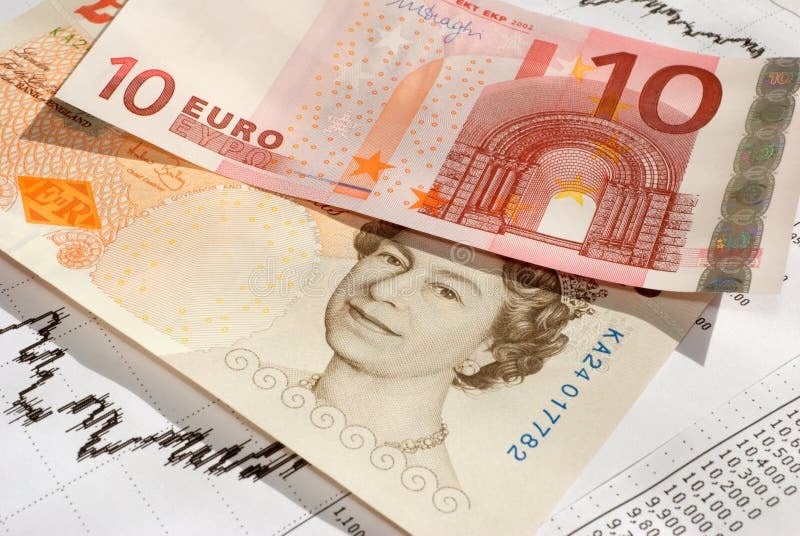
به گزارش شبکه اطلاعرسانی طلا و ارز تا تاریخ ۲۰ فوریه ۲۰۲۶، جفتارز یورو به پوند در محدوده 0.8740 معامله میشود؛ سطحی که بازتابدهنده یک فاز تثبیت میانمدت پس از نوسانات محدود هفتههای اخیر است. اگرچه این جفتارز در مقیاس هفتگی رشد ملایمی را تجربه کرده، اما همچنان در یک دامنه مشخص بین حمایت 0.8670 و مقاومت 0.8750 تا 0.8800 گرفتار مانده است. این رفتار قیمتی نشان میدهد بازار در حال ارزیابی دادههای متضاد از دو اقتصاد بزرگ اروپایی است؛ از یکسو بهبود نسبی شاخصهای منطقه یورو و از سوی دیگر انتشار دادههای خردهفروشی قویتر از انتظار در بریتانیا که در کوتاهمدت از پوند حمایت کرده است.
از ابتدای فوریه تاکنون، دامنه نوسان محدود باقی مانده و میزان تغییرات ماهانه تنها حدود ۰.۲ درصد بوده است؛ رقمی که بهوضوح از کاهش سطح نوسانات حکایت دارد. با این حال، این آرامش ظاهری در بستری از واگراییهای سیاست پولی جهانی شکل گرفته است. موضع نسبتاً انقباضی و محتاطانه Federal Reserve در ایالات متحده، از طریق شکاف بازدهی و جریان سرمایه جهانی، بر بازار ارزهای اروپایی نیز اثر غیرمستقیم گذاشته و اجازه جهش پرشتاب به یورو/پوند نداده است. بنابراین بازار در وضعیتی قرار دارد که نه از منظر بنیادی انگیزه کافی برای شکست قاطع دارد و نه نشانهای از واگرایی شدید که آغازگر روندی تازه باشد.
آنچه اکنون در نمودار دیده میشود، یک فاز تثبیت با گرایش خنثی متمایل به صعود است؛ جایی که بازار در حال انباشت انرژی و سنجش دادههای جدید برای تعیین جهت بعدی است. این نوع رفتار اغلب پیش از یک حرکت میانمدت مهم مشاهده میشود، بهویژه زمانی که سیاستهای پولی دو اقتصاد در حال واگرایی تدریجی باشند.
تحلیل بنیادی؛ تقابل مسیرهای اقتصادی منطقه یورو و بریتانیا
حرکت جفتارز یورو/پوند در ماههای اخیر بهشدت تحت تأثیر تفاوتهای ساختاری میان اقتصاد منطقه یورو و بریتانیا قرار گرفته است. انتظارات سیاست پولی اکنون مهمترین موتور جهتدهنده به این جفتارز محسوب میشود و بازار با دقت بالا هرگونه تغییر در لحن سیاستگذاران را رصد میکند.
در منطقه یورو، دادههای سهماهه چهارم ۲۰۲۵ نشان میدهد تولید ناخالص داخلی رشد ۰.۳ درصدی فصلی را ثبت کرده و نرخ رشد سالانه در مسیر رسیدن به حدود ۱.۳ درصد برای سال ۲۰۲۶ قرار دارد. نرخ بیکاری به ۶.۲ درصد کاهش یافته که نسبت به ماه قبل اندکی بهبود یافته و بیانگر انعطافپذیری نسبی بازار کار است. تورم مصرفکننده در ژانویه ۲۰۲۶ به ۱.۷ درصد رسیده که نسبت به ۲ درصد قبلی کاهش داشته و پایینتر از هدف رسمی بانک مرکزی است، اما همین کاهش فشارهای قیمتی تا حدی از نگرانیهای تورمی کاسته است. شاخص احساسات اقتصادی نیز به 99.4 واحد رسیده که بالاترین سطح از ژانویه ۲۰۲۳ محسوب میشود و بهبود بخش خدمات نقش مهمی در این افزایش داشته است، هرچند بخش تولید هنوز در محدوده منفی قرار دارد.
در چنین فضایی، European Central Bank نرخ سپرده را در سطح ۲ درصد حفظ کرده و با وجود کاهش تورم، فعلاً تمایلی به کاهش سریع نرخ بهره نشان نمیدهد؛ بهویژه به دلیل نگرانی از ریسکهای تورمی ناشی از واردات ارزان و تحولات تجاری جهانی. برآوردها حاکی از آن است که رشد قویتر اقتصاد آمریکا و آسیا میتواند از طریق تقویت صادرات، بین ۰.۲ تا ۰.۵ درصد به تولید ناخالص داخلی منطقه یورو اضافه کند. همچنین سیاستهای مالی انبساطی در آلمان، بهویژه بستههای زیرساختی، بهعنوان یک نیروی حمایتی بالقوه مطرح شدهاند. شاخص پیشرو اقتصادی کنفرانس بورد نیز در سطح 98.4 ثابت مانده که اگرچه نشاندهنده رشد پرشتاب نیست، اما از بهبود تدریجی شرایط حکایت دارد.
در مقابل، اقتصاد بریتانیا تصویر متفاوتی ارائه میدهد. رشد تولید ناخالص داخلی در سهماهه چهارم ۲۰۲۵ تنها ۰.۱ درصد بوده و پیشبینی رشد سالانه ۲۰۲۶ حدود ۱ تا ۱.۱ درصد است؛ رقمی که نسبت به منطقه یورو اندکی ضعیفتر ارزیابی میشود. نرخ بیکاری به ۵.۲ درصد رسیده که بالاترین سطح در پنج سال اخیر است و نشانهای از تضعیف بازار کار محسوب میشود. تورم با کاهش از ۳.۴ به ۳ درصد رسیده، اما همچنان بالاتر از هدف بانک مرکزی باقی مانده است. در عین حال، دادههای خردهفروشی ژانویه با رشد ۱.۸ درصدی ماهانه فراتر از انتظارات ظاهر شد و در کوتاهمدت از پوند حمایت کرد.
در چنین بستری، Bank of England نرخ بهره را در سطح ۳.۷۵ درصد نگه داشته، اما بازارها احتمال حدود ۸۰ درصدی برای کاهش نرخ در ماه مارس قائل هستند؛ موضوعی که به کند شدن رشد دستمزدها (۴.۲ درصد) و ضعف بازار کار مرتبط است. افزون بر این، فضای سیاسی بریتانیا نیز با فشارها بر نخستوزیر و احتمال برگزاری انتخابات میاندورهای، ریسک نزولی برای پوند ایجاد کرده است.
از منظر واگرایی سیاستی، رویکرد محتاط اما نسبتاً ثابت بانک مرکزی اروپا در مقابل تمایل انبساطیتر بانک انگلستان میتواند در میانمدت به نفع یورو تمام شود. اگر کاهش نرخ بهره در بریتانیا عملی شود و در منطقه یورو تأخیری در این روند مشاهده شود، شکاف بازدهی میتواند به تدریج به نفع یورو گسترش یابد. در سطح جهانی نیز فشار صادرات ارزان چین بر تورم منطقه یورو و احتمال اعمال تعرفههای آمریکا بر واردات اروپایی از جمله ریسکهایی هستند که باید در معادله لحاظ شوند.
در مجموع، از منظر بنیادی، چنانچه دادههای بریتانیا بیش از پیش تضعیف شوند و کاهش نرخ بهره قطعی گردد، تمایل میانمدت بازار به سمت صعود یورو/پوند خواهد بود. با این حال، در کوتاهمدت دادههای مثبت خردهفروشی و برخی بهبودهای مقطعی میتوانند از افت سریع پوند جلوگیری کنند و دامنه نوسان فعلی را حفظ نمایند.





نظرات کاربران