


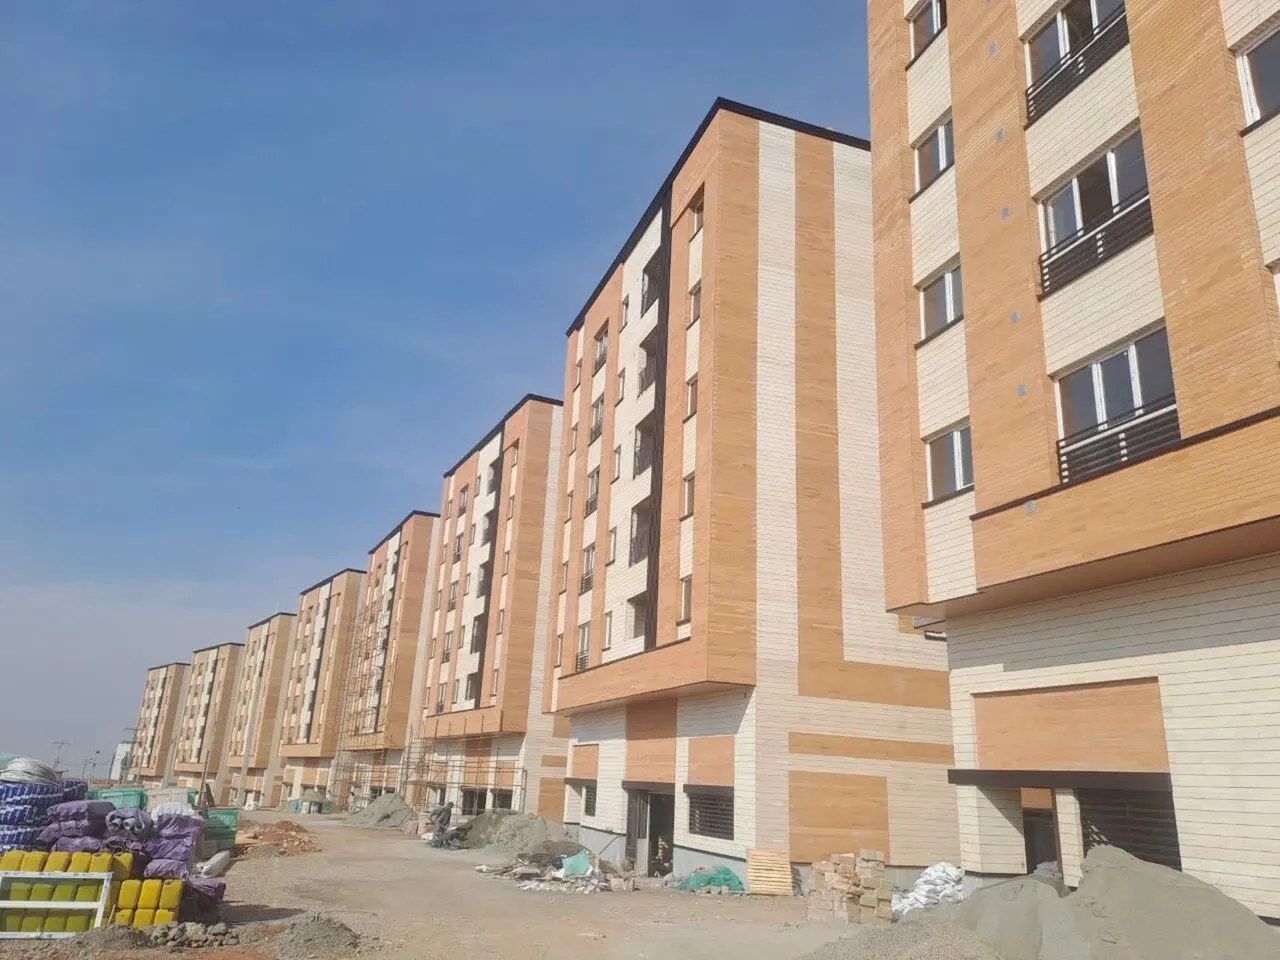

به گزارش شبکه اطلاعرسانی طلا و ارز، محمود حسینآبادی، مسئول یکی از سازمانهای حمایتی کشور، از فعالشدن بسته جدید تأمین مسکن برای مددجویان خبر داد. به گفته او این تسهیلات بر اساس بند ۳ تبصره ۱۵ قانون بودجه سال ۱۴۰۴ کل کشور پرداخت میشود.
بر پایه این اعلام، وام یادشده در قالب قرضالحسنه است، یعنی بدون سود مرکب و با کارمزد ثابت پرداخت میشود. نرخ سود آن ۴ درصد تعیین شده و سقف پرداخت به هر خانوار مددجو تا ۴۰۰ میلیون تومان میرسد. این نرخ در مقایسه با میانگین سود تسهیلات مسکن بانکها که معمولاً بین ۱۸ تا ۲۳ درصد نوسان دارد، تسهیلات ارزانتری محسوب میشود.
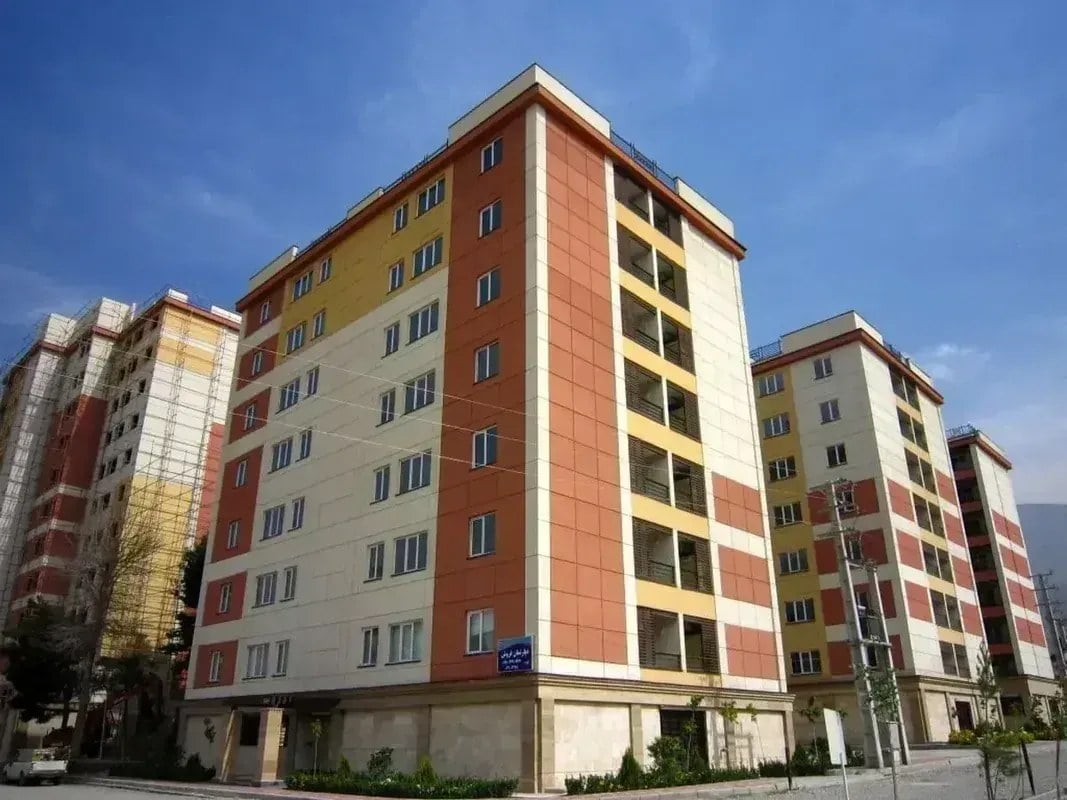
خوب که چی؟ برای خانواری که واجد شرایط دریافت این وام باشد، هزینه بازپرداخت ماهانه بهطور محسوسی کمتر از وامهای رایج بانکی خواهد بود. با این حال باید توجه داشت ۴۰۰ میلیون تومان تنها بخشی از قیمت ۱ واحد مسکونی در بیشتر شهرهای بزرگ کشور را پوشش میدهد و این تسهیلات بیشتر نقش کمکهزینه دارد تا تأمین کامل هزینه خرید مسکن.
چرا این وام حالا مطرح شد
قانون بودجه سال ۱۴۰۴ کل کشور از ابتدای سال جاری اجرایی شده و بندهای حمایتی آن بهتدریج به بستههای عملیاتی تبدیل میشود. تبصره ۱۵ این قانون، بخشی از منابع دولتی را به تأمین مسکن اقشار تحت پوشش نهادهای حمایتی اختصاص داده است. اعلام این بسته در روز سهشنبه ۲۴ شهریور (۱۵ سپتامبر (۲۴ شهریور ۱۴۰۵)) همزمان با افزایش نگرانی خانوارهای کمدرآمد از رشد مستمر قیمت مسکن صورت گرفت.
دادههای بازار مسکن نشان میدهد قیمت هر مترمربع واحد مسکونی در تهران و کلانشهرها طی ۱ سال گذشته رشد قابلتوجهی داشته است. در چنین شرایطی، تسهیلات کمبهره برای دهکهای پاییندرآمد اهمیت بیشتری پیدا میکند، زیرا دسترسی این گروه به وامهای بانکی معمول با نرخهای بالای سود عملاً محدود است.
نکتهای برای متقاضیان
جزئیات دقیق شرایط ثبتنام، زمانبندی پرداخت و فهرست بانکهای عامل هنوز بهطور کامل اعلام نشده است. کارشناسان بازار مسکن معمولاً توصیه میکنند متقاضیان پیش از اقدام، از صحت اطلاعیههای رسمی نهاد حمایتی مربوطه و بانک عامل اطمینان حاصل کنند تا از سوءاستفادههای احتمالی در فضای مجازی مصون بمانند.
این بسته حمایتی بخشی از مجموعه تسهیلات مسکن دولتی است که در سالهای اخیر برای اقشار خاص از جمله مددجویان، زوجهای جوان و مناطق کمتر توسعهیافته تعریف شده است. میزان اثرگذاری واقعی آن بر بهبود دسترسی این گروهها به مسکن، به حجم منابع تخصیصیافته و سرعت اجرای بانکهای عامل بستگی دارد.




نظرات کاربران