


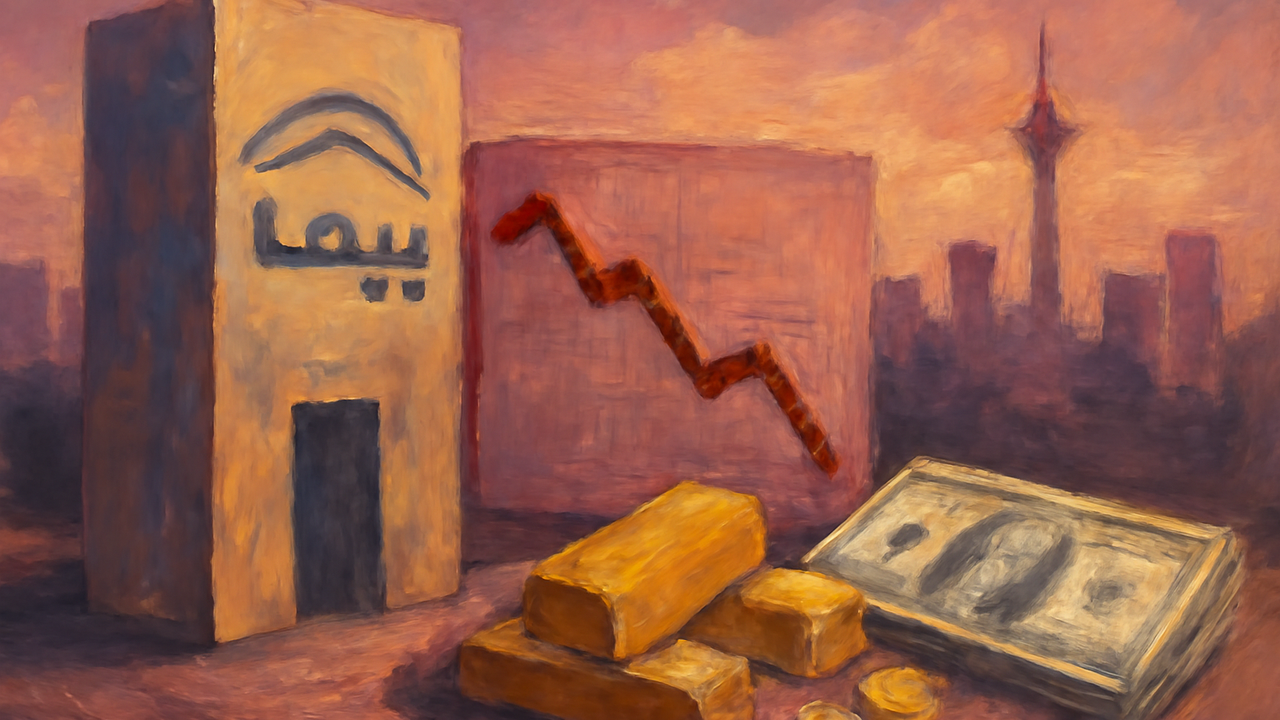
به گزارش شبکه اطلاعرسانی طلا و ارز، صورتهای مالی بیمه دانا زیانی نزدیک به ۳٫۵ هزار میلیارد تومان را برای این شرکت نشان میدهد. این رقم یکی از بزرگترین زیانهای ثبتشده در میان شرکتهای بیمه بورسی کشور است. این وضعیت نگرانی بیمهگذاران درباره توان مالی شرکت برای پرداخت خسارت را افزایش داده است.
بررسی عملکرد دانا نشان میدهد ریشه اصلی زیان، ترکیب پرتفوی بیمهای شرکت است؛ یعنی سبد رشتههایی که دانا برای فروش بیمهنامه انتخاب کرده است. مدیران دانا در سالهای اخیر بیشترین تمرکز خود را برای جذب حقبیمه روی دو رشته گذاشتهاند: بیمه درمان و بیمه شخص ثالث. این دو رشته در صنعت بیمه ایران بهطور سنتی پرریسک و کمسود شناخته میشوند.
ریشه زیان کجاست؟
در بیمه درمان، هزینه دارو، خدمات تشخیصی و بستری هر سال با نرخی بالاتر از تورم عمومی رشد میکند. حقبیمههای دریافتی اما معمولا با همان سرعت افزایش پیدا نمیکند، چون شرکتها برای رقابت روی مشتریان سازمانی و کارمندی، قیمت را پایین نگه میدارند. نتیجه این شکاف، خسارتی است که از محل همان حقبیمه قابل جبران نیست.
بیمه شخص ثالث نیز وضعیت مشابهی دارد. نرخ این بیمه هر سال توسط بیمه مرکزی تعیین میشود و معمولا همگام با افزایش هزینه تعمیر خودرو و درمان مصدومان حوادث رانندگی رشد نمیکند. وقتی شرکتی مثل دانا سهم بزرگی از پرتفوی خود را به این دو رشته اختصاص میدهد، ریسک بیشتری میپذیرد. هر نوسان در هزینه درمان یا قطعات خودرو مستقیم روی سودآوری آن اثر میگذارد.
پیامد برای بیمهگذاران و سهامداران
زیان انباشته در این ابعاد معمولا دو گروه را درگیر میکند. بیمهگذاران نگراناند که توان مالی شرکت برای پرداخت بهموقع خسارت کاهش یابد. سهامداران دانا در بورس نیز با ریسک افت قیمت سهم روبهرو هستند. زیان انباشته معمولا از محل سرمایه یا اندوختههای شرکت جبران میشود و احتمال تقسیم سود را کاهش میدهد.
این الگو منحصر به دانا نیست. بسیاری از شرکتهای بیمه کشور در رشتههای درمان و شخص ثالث با همین چالش تعرفه دستوری و هزینه فزاینده دستوپنجه نرم میکنند. کارشناسان صنعت بیمه معتقدند بدون تنوعبخشی به پرتفوی و بازنگری در نرخگذاری این دو رشته، احتمال تکرار چنین زیانهایی در سالهای آینده نیز وجود دارد.




نظرات کاربران