












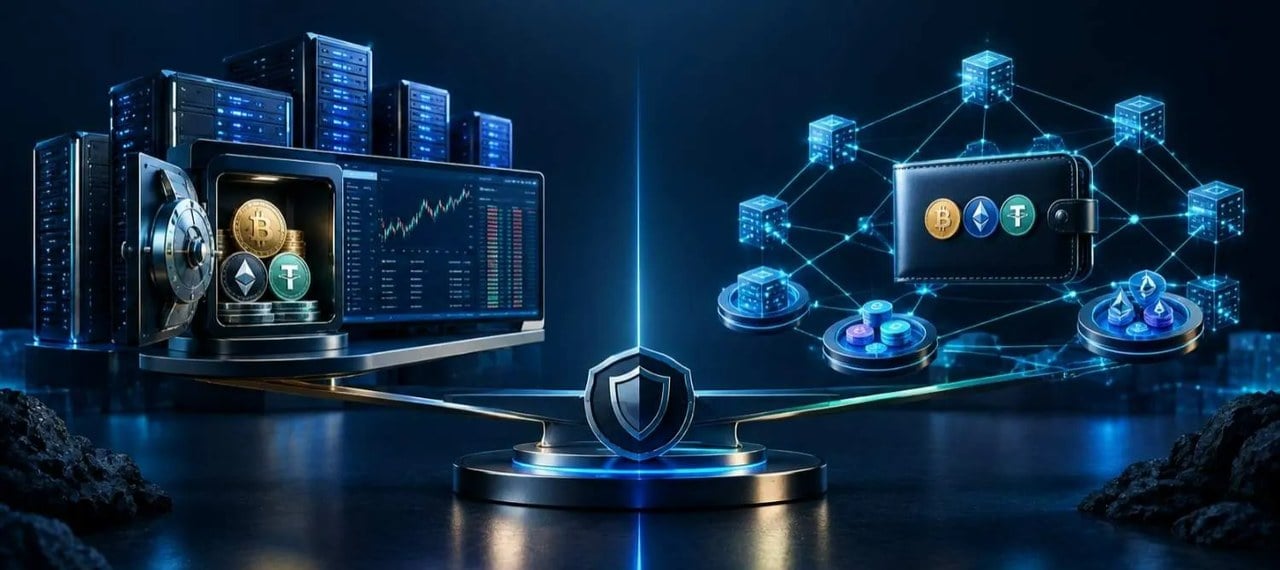
کاربر ایرانی وقتی درباره صرافی غیرمتمرکز میشنود، معمولاً اولین چیزی که توجهش را جلب میکند این است: نه احراز هویت میخواهد، نه کسی میتواند حسابت را ببندد. برای کسی که یک بار حسابش در یک صرافی خارجی به خاطر ملیت مسدود شده، این جمله بیش از حد وسوسهانگیز است.
اما مقایسه صرافی متمرکز و غیرمتمرکز، مقایسه «خوب» و «بد» نیست. این دو ابزار برای کارهای متفاوتی ساخته شدهاند، ریسکهای متفاوتی دارند و برای کاربر ایرانی، شرایطی مثل ورودی ریالی، تحریم و قطعی اینترنت معادله را کاملاً تغییر میدهد. پاسخ دقیقتر این است که بیشتر کاربران ایرانی به هر دو نیاز دارند، فقط باید بدانند هر کدام را کجا به کار ببرند.
صرافی متمرکز دقیقاً چه کاری انجام میدهد؟
صرافی متمرکز (CEX) یک شرکت است که نقش واسطه را بازی میکند. وقتی تومان یا رمزارز به حسابتان واریز میکنید، دارایی در عمل به کیف پولهای صرافی منتقل میشود و چیزی که در پنل کاربری میبینید، یک عدد در دفتر حساب داخلی آن شرکت است. خرید و فروش هم روی همین دفتر داخلی انجام میشود، نه روی بلاکچین؛ به همین دلیل سریع و ارزان است.
معاملات معمولاً از طریق دفتر سفارش (Order Book) انجام میشود: خریداران و فروشندگان قیمت پیشنهادیشان را ثبت میکنند و موتور معاملات صرافی آنها را با هم تطبیق میدهد. احراز هویت، پشتیبانی، امکان بازیابی رمز عبور و واریز و برداشت ریالی، همه از ویژگیهای همین مدل است.
برای کاربر ایرانی، صرافیهای متمرکز خودشان دو دستهاند:
این تفکیک مهم است، چون بخش بزرگی از تجربههای تلخ کاربران ایرانی به دسته دوم مربوط میشود، نه به مدل متمرکز بهطور کلی.
صرافی غیرمتمرکز چطور بدون واسطه کار میکند؟
صرافی غیرمتمرکز (DEX) شرکتی نیست که دارایی شما را نگه دارد؛ مجموعهای از قراردادهای هوشمند روی بلاکچین است. شما کیف پول شخصیتان را، مثلاً یک کیف پول نرمافزاری مثل متامسک یا تراست ولت، به صرافی متصل میکنید و معامله مستقیماً از کیف پول شما و روی بلاکچین انجام میشود. تا لحظه معامله، کلید خصوصی و دارایی در اختیار خودتان است.
بیشتر صرافیهای غیرمتمرکز محبوب، مثل یونیسواپ روی اتریوم یا پنکیکسواپ روی بیانبی چین، بهجای دفتر سفارش از مدل «بازارساز خودکار» (AMM) استفاده میکنند. در این مدل، کاربرانی به نام تأمینکننده نقدینگی، دو توکن را در یک استخر (Pool) قرار میدهند و قیمت بر اساس نسبت این دو توکن در استخر محاسبه میشود. وقتی شما توکنی را میخرید، در واقع با استخر معامله میکنید، نه با یک فروشنده مشخص.
نتیجه این ساختار، آزادی عمل زیاد است: هر کسی میتواند توکن جدید بسازد و برایش استخر ایجاد کند، بدون اینکه کسی اجازهاش را بدهد. همین آزادی، بهطوری که پایینتر میبینیم، منشأ بخشی از جدیترین ریسکهای این صرافیهاست.
وابسته به شبکه؛ کارمزد گس و اسلیپیج
تقریباً نامحدود، شامل توکنهای جعلی
ندارد؛ خطا جبرانپذیر نیست
هک، مسدودی، اختلال در سرویس
خطای کاربر، کلاهبرداری، باگ قرارداد
شرایط کاربر ایرانی چه چیزی را تغییر میدهد؟
مهمترین واقعیت ساده است: صرافی غیرمتمرکز تومان نمیشناسد. کسی که با پول ریالی شروع میکند، برای تبدیل آن به تتر یا بیت کوین تقریباً چارهای جز صرافی متمرکز داخلی یا معامله فرد به فرد ندارد. معامله فرد به فرد در تلگرام و گروهها هم در عمل یکی از پرکلاهبرداریترین مسیرها بوده است. بنابراین حتی کاربری که قصد دارد بعدها با صرافی غیرمتمرکز کار کند، اولین قدمش معمولاً از یک صرافی متمرکز داخلی میگذرد.
این تصور رایج که «در دکس هیچکس نمیتواند جلوی ایرانی را بگیرد» فقط نیمی از حقیقت است. قرارداد هوشمند روی بلاکچین به ملیت شما کاری ندارد، اما چند لایه دیگر ممکن است محدودیت ایجاد کنند:
این محدودیتها معمولاً قابلدور زدناند، اما کاربر باید بداند که «غیرمتمرکز» به معنای «بدون هیچ نقطه کنترلی» نیست.
در دورههای اختلال یا قطعی اینترنت بینالملل، هر دو مدل آسیب میبینند، اما به شکل متفاوت. صرافی داخلی ممکن است در شبکه داخلی در دسترس بماند، اما برداشت رمزارز به بیرون عملاً متوقف میشود. صرافی غیرمتمرکز بدون دسترسی به بلاکچین جهانی اصلاً کار نمیکند. دارایی در کیف پول شخصی گم نمیشود، اما در آن بازه نمیتوانید با آن کاری بکنید.
ریسکهایی که کمتر درباره صرافی غیرمتمرکز گفته میشود
آزادی در صرافی غیرمتمرکز یعنی مسئولیت کامل. چند اشتباه رایج که کاربران تازهکار ایرانی بارها مرتکب شدهاند:
خرید توکن جعلی. چون هر کسی میتواند توکنی با نام و نماد دلخواه بسازد، جستوجوی نام یک پروژه در دکس ممکن است چند توکن همنام نشان دهد که فقط یکی واقعی است. تنها راه مطمئن، استفاده از آدرس قرارداد توکن از منبع رسمی پروژه است.
تأییدیههای (Approval) خطرناک. برای معامله در دکس، به قرارداد هوشمند اجازه میدهید از توکنهای کیف پولتان استفاده کند. سایتهای فیشینگ دقیقاً از همین مکانیزم برای خالی کردن کیف پول استفاده میکنند. کسی که روی یک لینک «ایردراپ رایگان» کلیک کرده و یک تراکنش را بدون خواندن تأیید کرده، ممکن است چند دقیقه بعد کیف پولش را خالی ببیند.
کارمزد گس و اسلیپیج. روی شبکه اتریوم، در زمان شلوغی، کارمزد یک معامله ساده ممکن است برای مبالغ کوچک از خود سود معامله بیشتر شود. در استخرهای کمنقدینگی هم تفاوت قیمت پیشبینیشده و قیمت نهایی (اسلیپیج) میتواند چشمگیر باشد.
گم کردن کلمات بازیابی. در صرافی متمرکز، فراموش کردن رمز با چند مرحله پشتیبانی حل میشود. در کیف پول شخصی، گم شدن عبارت بازیابی یعنی از دست رفتن همیشگی دارایی.
ریسکهای صرافی متمرکز را هم باید جدی گرفت
صرافی متمرکز خطر خطای فنی کاربر را کم میکند، اما ریسک را به جای دیگری منتقل میکند. سقوط FTX در سال ۲۰۲۲ نشان داد حتی یک صرافی بزرگ جهانی هم ممکن است با دارایی کاربران رفتار نادرست کند و یکشبه برداشتها را متوقف کند. در کنار آن، هک کیف پولهای داغ، محدودیتهای ناگهانی برداشت، مسدودی حساب به دستور مراجع قانونی و توقف خدمات به دلیل تغییر مقررات، همه ریسکهایی هستند که کاربر صرافی متمرکز در عمل با آنها زندگی میکند.
پس کدام برای کاربر ایرانی بهتر است؟
پاسخ به کاری بستگی دارد که میخواهید انجام دهید. سه سناریوی رایج را در نظر بگیرید.
کاربر تازهکاری که میخواهد با تومان تتر یا بیت کوین بخرد. برای او صرافی متمرکز داخلی تقریباً تنها گزینه منطقی است. واریز ریالی، رابط کاربری فارسی، پشتیبانی و امکان جبران خطاهای کوچک، ارزش خیلی بیشتری از استقلال یک کیف پول شخصی دارد که هنوز نمیداند چطور امنش کند.
سرمایهگذاری که دارایی را برای ماهها یا سالها نگه میدارد. مدل ترکیبی برای او مناسبتر است: خرید از صرافی متمرکز داخلی، سپس انتقال بخش عمده دارایی به کیف پول شخصی، ترجیحاً کیف پول سختافزاری. صرافی محل معامله است، نه گاوصندوق. این کار ریسک هک صرافی یا مسدودی حساب را برای دارایی بلندمدت از بین میبرد.
کاربر باتجربهای که سراغ توکنهای جدید یا خدمات دیفای میرود. صرافی غیرمتمرکز برای او ابزار ضروری است، چون بسیاری از پروژهها ابتدا فقط روی دکسها عرضه میشوند. اما منطقی است که فقط بخش کوچکی از دارایی را در کیف پولی نگه دارد که به دکسها متصل میشود و دارایی اصلی را در کیف پول جداگانهای نگه دارد که هرگز به هیچ سایتی وصل نمیشود.
یک نکته صریح: اگر هنوز نمیدانید آدرس قرارداد توکن چیست یا تأییدیه تراکنش را چطور بخوانید، زمان کار با صرافی غیرمتمرکز فرا نرسیده است. این یادگیری را با مبالغ خیلی کوچک شروع کنید.
صرافی متمرکز راحتی و ورودی ریالی میدهد و در عوض از شما میخواهد به یک واسطه اعتماد کنید. صرافی غیرمتمرکز کنترل کامل میدهد و در عوض همه مسئولیت خطاها را روی دوش خودتان میگذارد. برای کاربر ایرانی، که هم با محدودیتهای تحریمی و هم با ریسکهای داخلی روبهروست، هیچکدام بهتنهایی راهحل کامل نیستند.
الگوی معقول برای بیشتر کاربران ساده است: ورود و خروج ریالی از یک صرافی متمرکز داخلی معتبر، نگهداری بلندمدت در کیف پول شخصی، و استفاده از صرافی غیرمتمرکز فقط وقتی که واقعاً به آن نیاز دارید و میدانید دارید چه چیزی را تأیید میکنید.




نظرات کاربران