












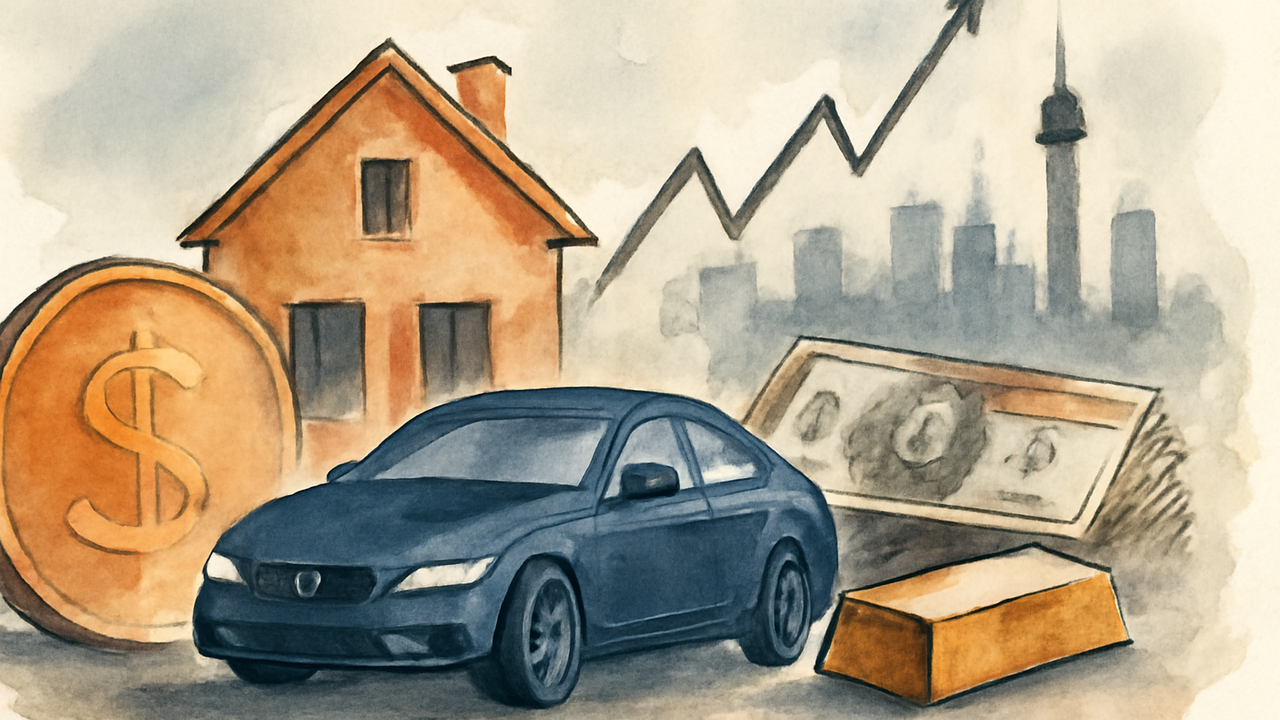
به گزارش شبکه اطلاعرسانی طلا و ارز، نرخ تورم در پایان نیمه نخست ۱۴۰۵ به ۳۹.۱ درصد رسید. در همین ۶ ماه، دلار، مسکن، خودرو و بورس رشدی سریعتر از تورم ثبت کردند. بازدهی برخی از این داراییها حتی از ۲ برابر نرخ تورم فراتر رفت.
این مقایسه برای خانوارها پیامی روشن دارد. پساندازی که به شکل پول نقد نگه داشته شده، در برابر این بازارها عقب مانده است. تورم ۳۹.۱ درصدی به زبان ساده یعنی سبدی از کالا که پیشتر ۱۰۰ میلیون تومان قیمت داشت، اکنون حدود ۱۳۹ میلیون تومان هزینه دارد. در همین حال، فاصله رشد میان خود داراییها نیز قابل توجه بوده است.
تورم؛ خط پایه سنجش بازدهی
نرخ تورم نشان میدهد سطح عمومی قیمت کالاها و خدمات چقدر بالا رفته است. به همین دلیل، تحلیلگران بازدهی هر دارایی را با این عدد میسنجند. اگر رشد قیمت یک دارایی از تورم کمتر باشد، دارنده آن با حساب قدرت خرید زیان کرده است. به این معیار «بازدهی واقعی» میگویند.
دادههای نیمه نخست سال نشان میدهد هر ۴ بازار دلار، مسکن، خودرو و بورس از این خط پایه عبور کردهاند. به بیان دیگر، دارندگان این داراییها دستکم ارزش دارایی خود را در برابر تورم حفظ کردهاند. اما سرعت رشد در همه بازارها یکسان نبوده است.
مسکن در کجای جدول ایستاد؟
مقایسه بازدهیها نشان میدهد مسکن با وجود عبور از تورم، در میان این بازارها جایگاه بالایی ندارد. بخشی از این وضعیت به ماهیت این بازار برمیگردد. مسکن نقدشوندگی پایینی دارد؛ یعنی تبدیل ملک به پول نقد زمانبر است. قیمت مسکن نیز معمولاً با تأخیر نسبت به نرخ ارز واکنش نشان میدهد.
ارزیابی دقیق بازدهی مسکن فقط به تغییر قیمت محدود نمیشود. درآمد اجاره در طول دوره، بازده نهایی را افزایش میدهد. در مقابل، هزینههای معامله و کمیسیون بخشی از آن را کاهش میدهد. میانگین قیمت در سطح شهر نیز ممکن است تفاوت بزرگ میان مناطق مختلف را پنهان کند.
اعداد گذشته، مسیر آینده
تجربه بازار ایران نشان میدهد دورههای تورم بالا معمولاً با رشد اسمی قیمت داراییها همراه است. رشد اسمی یعنی افزایش عدد قیمت، بدون کسر اثر تورم. با این حال، بازدهی گذشته تضمینی برای تکرار آن در ماههای آینده نیست. ترتیب بازارها در نیمه دوم سال به عواملی مانند مسیر نرخ ارز، سیاستهای پولی و وضعیت تقاضا بستگی خواهد داشت.




نظرات کاربران