


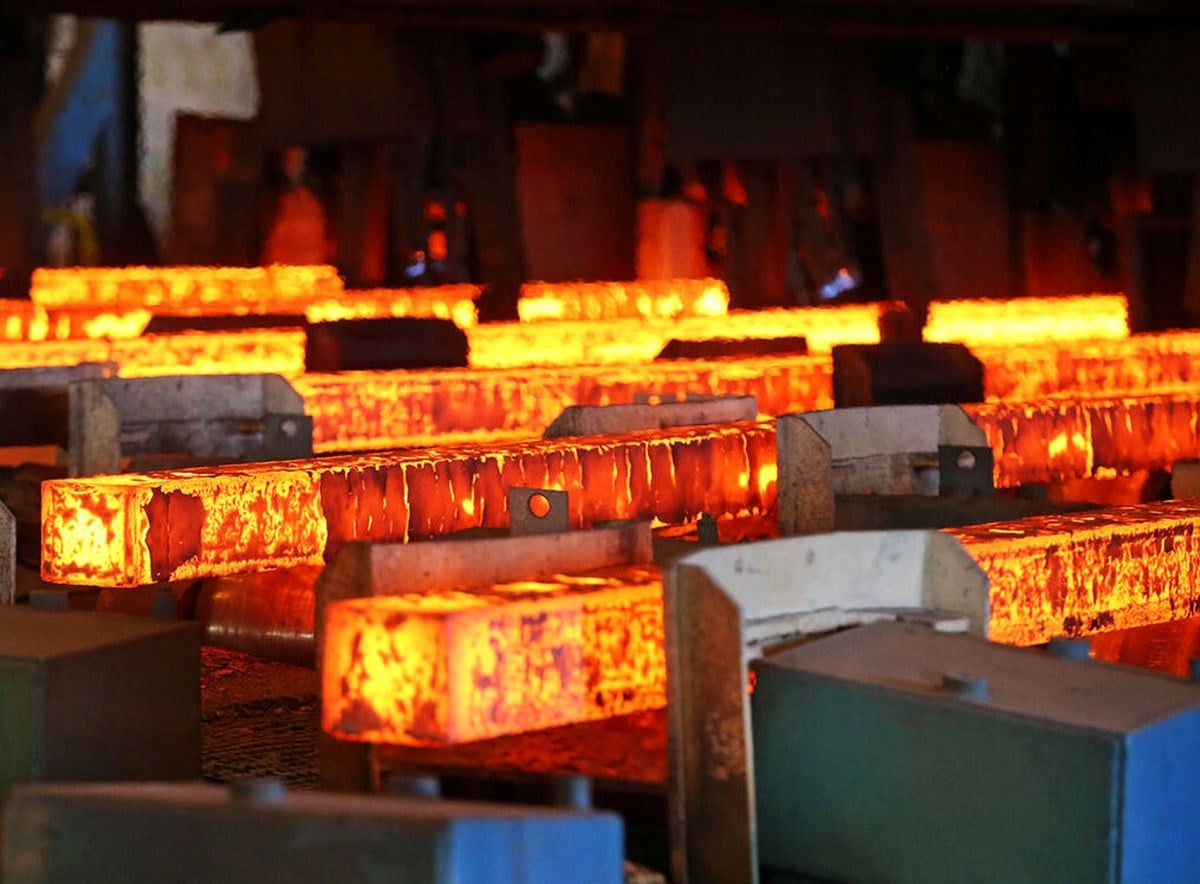
حسین جلیلی بال / این کاهش ۲۹ درصدی در حاشیه سود خالص، صرفاً یک نوسان کوتاهمدت یا تغییر مقطعی در روند سودآوری نیست؛ بلکه گواهی روشن بر یک جابهجایی ساختاری خطرناک در بنیادهای مالی و عملیاتی صنعتی است که بخش عمدهای از جریان نقدینگی، اشتغال و صادرات ملی را هدایت میکند. اگر غولهای چند دههزار میلیارد تومانی که از زنجیره ارزش کامل، فناوری بهنسبت پیشرفته، دسترسی به خطوط حملونقل اختصاصی و ذخایر بزرگ معدنی بهرهمندند به چنین نقطه حساسی رسیدهاند، شرایط برای صدها کارگاه نورد، احیای خرد و بنگاههای بخش خصوصی بهمراتب بغرنجتر، شکنندهتر و تهدیدآمیزتر خواهد بود.قیچی هزینههای سربار و فرسایش بازدهی در زنجیره آهن و فولادبرای درک عمق این افت ناگهانی، باید متغیرهای بنیادین اقتصاد کارخانهای را در یک دوره پنجساله تحلیل کرد. در سال ۱۳۹۹، حاشیه سود ۳۳ درصدی فولادسازان ناشی از مزیتهای رقابتی تثبیتشده بود: نرخ انرژی متناسب با شرایط تولید، ثبات نسبی در هزینههای حملونقل و استخراج، دسترسی روانتر به بازارهای صادراتی حوزه منا و شرق آسیا، و در نهایت پیشبینیپذیر بودن جریان مقررات. با این حال، ظرف چند سال اخیر، سیاستگذاری اقتصادی به گونهای پیش رفت که هزینههای تولید فولاد به طرز سرسامآوری متورم شد، بدون آنکه بنگاهها اختیار تعدیل قیمت متناسب با تورم جهانی و محلی را داشته باشند. بهای تمامشده کالای فروشرفته در صورتهای مالی شرکتهای بورسی روندی صعودی را تجربه کرده است. افزایشهای چندبرابری در نرخ خوراک گاز، رشد سنگین تعرفههای برق صنعتی، آزادسازی قیمت مواد اولیه از جمله کنسانتره و گندله و حقوق دولتی معادن، بخش اعظم حاشیه عملیاتی کارخانهها را بلعید. از سوی دیگر، تورم ساختاری داخلی، هزینههای استهلاک، نگهداری، قطعات یدکی و نیروی انسانی را با جهشهای مداوم روبهرو ساخت. هنگامی که یک مجتمع فولادی ناچار است قطعات گلوگاهی و ماشینآلات را با نرخهای آزاد ارزی و هزینههای واسطهای سنگین تأمین کند اما در فروش محصول نهایی خود گرفتار قیمتگذاریهای دستوری در بورس کالا یا رقابت منفی ناشی از مازاد عرضه مقطعی در بازار راکد داخلی باشد، حاشیه سود خالص لاجرم منقبض میشود. رسیدن این شاخص به ۴ درصد به این معناست که حاشیه خطای بنگاه عملاً به صفر میل کرده است؛ وضعیتی که در آن یک نوسان اندک در نرخ نهادهها یا افت جزئی در تقاضای فصلی میتواند تراز مالی پیشروترین کارخانهها را وارد محدوده زیاندهی آشکار کند.
ناترازی مزمن انرژی؛ کوره خاموش و تعهدات بیپایان
محور دوم و سهمگینترین ضربه ساختاری به صنعت فولاد، ناترازی حاد حاملهای انرژی و مدیریت پرهزینه آن بر دوش بخش تولید است. صنایع انرژیبر در کشور سالها به اتکای منابع فراوان گاز و برق رشد یافتند، اما امروز اولین هدف اعمال محدودیتهای شبکهای به شمار میآیند. با فرا رسیدن فصل گرما، خطوط ذوب و نورد به بهانه تثبیت شبکه برق شهری با خاموشیهای سراسری و برنامهریزینشده متوقف میشوند؛ با آغاز فصل سرما نیز کورههای احیای مستقیم به دلیل افت فشار گاز و اولویتبخشی به بخش خانگی از مدار خارج میگردند. این پدیده خسارتبار موجب شده تا زمان بهرهبرداری مؤثر کارخانهها در طول سال به کمتر از ۸ تا ۹ ماه کاهش یابد.توقف فیزیکی خط تولید در یک مجتمع فولادی، صرفاً به معنای کاهش تناژ خروجی نیست. کورههای متالورژیکی سیستمهایی پیوسته هستند که خاموش و روشن شدن مکرر آنها خسارات سنگین نسوزکاری، آسیب حرارتی به تجهیزات مکانیکی و هدررفت انرژی اولیه را به دنبال دارد. فراتر از استهلاک داراییها، ساختار هزینههای ثابت بنگاه همچنان پابرجا میماند: حقوق و دستمزد پرسنل تخصصی، هزینههای سنگین تأمین مالی تسهیلات بانکی، جرایم ناشی از دیرکرد در انجام تعهدات فروش و حق بیمهها حتی برای یک ساعت تعلیق نمیشوند. تولیدکنندهای که با ۶۰ تا ۷۰ درصد ظرفیت اسمی کار میکند، به ازای هر تن شمش یا ورق فولادی، حجم بالایی از هزینههای ثابت سرشکنشده را تقبل میکند. این همان فرایندی است که اقتصاددانان از آن بهعنوان «ناکارآمدی تحمیلی ناشی از کسری زیرساخت» یاد میکنند؛ عاملی که بخش قابلتوجهی از حاشیه سود تاریخی صنعت را در مسیر توقفهای اضطراری تبخیر کرده است.
تلههای صادراتی و قفل بازارهای بینالمللی
ضلع سوم این بحران، سیاستهای تجاری و ارزی حاکم بر بخش صادرات است. در شرایطی که بازارهای بینالمللی فولاد به دلیل افت ساختوساز در اقتصاد چین و سیاستهای حمایتگرایانه منطقهای با رکود نسبی قیمتها مواجه شدهاند، فولادساز ایرانی در درون مرزها با موانع خودساخته دستوپنجه نرم میکند. مقررات صلب در زمینه بازگشت ارز حاصل از صادرات و الزام به عرضه ارز با نرخهای تحمیلی نیما در دورههای متمادی، انگیزه بازرگانی خارجی را فرسوده کرد. این شکاف عمیق میان هزینههای واقعی ارز در تأمین مواد و نرخ تسعیر رسمی در سامانهها، حاشیه سود خالص صادراتی را به کمترین سطح ممکن رساند.علاوه بر این، بیثباتی در صدور بخشنامههای ناگهانی، عوارض صادراتی متغیر و محدودیتهای گمرکی سبب شد تا فولادسازان ایرانی اعتبار تاریخی خود را نزد خریداران منطقهای در حاشیه خلیج فارس، ترکیه و جنوب شرق آسیا از دست بدهند. در تجارت مدرن فلزات، استمرار در تأمین بار اصل اول بقا است؛ هنگامی که صادرکننده به دلیل قطع برق تابستانه یا بخشنامه گمرکی پاییزه قادر به ایفای بهموقع تعهد خود نیست، مشتری خارجی برای تضمین زنجیره تأمین خود به سراغ رقبای منطقهای نظیر عمان، عربستان، روسیه یا هند میرود. بازپسگیری این بازارهای ازدسترفته مستلزم تخفیفهای سنگین تجاری است؛ تخفیفهایی که مستقیماً از صورتهای مالی شرکتها و سود سهامداران پرداخت میشود و سود خالص نهایی را به سمت پرتگاه ۴ درصدی هدایت میکند.سقوط حاشیه سود به ۴ درصد پیامی هشداردهنده برای چرخه تشکیل سرمایه در کشور است. این صنعت که نیازمند سرمایهگذاریهای سنگین برای نوسازی تکنولوژی، بهینهسازی مصرف آب، ورود به عرصه فولاد سبز و اجرای طرحهای توسعه بالادستی است، با چنین بازدهی اندکی توان توجیه طرحهای سرمایهگذاری جدید را نخواهد داشت و به تدریج وارد مسیر فرسودگی بازگشتناپذیر میشود. بدون بازنگری فوری در سازوکارهای تنظیم بازار، اصلاح نظام توزیع و قیمتگذاری انرژی و بازگرداندن ثبات به مقررات تجاری، این پیشران صنعتی توان پایداری خود را از دست خواهد داد.




نظرات کاربران