











دنیای اقتصاد - علی قاسمی : شکاف قیمتی میان روغن پایه و لوبکات، بهعنوان محصول اصلی و ماده اولیه صنعت روانکار، به سطوح کمسابقهای رسیده است؛ وضعیتی که نشانههای آن را میتوان در رقابت سنگین خریداران در بورس کالا و جهش سودآوری شرکتهای این گروه مشاهده کرد. در معاملات هفته جاری، قیمت هر تن روغن پایه در برخی عرضهها به بیش از ۳۶۰میلیون تومان رسید؛ رقمی که در مقایسه با قیمت لوبکات، فاصله قابلتوجهی دارد. همزمان، بررسی صورتهای مالی پنج شرکت فعال در صنعت روانکار نشان میدهد مجموع سودآوری این گروه در تابستان، نسبت به مدت مشابه سال گذشته بیش از ۲۵۰درصد افزایش یافته است. همچنین سودآوری تابستان در مقایسه با فصل بهار، دستکم ۲.۵برابر شده است. این همزمانی، توجه بازار سرمایه را به حاشیه سود تولید روغن پایه جلب کرده است؛ حاشیهای که با تداوم شرایط فعلی بازار مواد اولیه و محصولات، میتواند در عملکرد پاییزی شرکتها نیز بازتاب پیدا کند.
تشدید تقاضا برای روغن پایه
معاملات هفته جاری بورس کالا بار دیگر از افزایش تقاضا برای روغن پایه و تشدید رقابت میان خریداران حکایت داشت. بر اساس اطلاعات معاملات، حدود ۳هزار و ۹۰۰تن روغن پایه در تالار نقرهای عرضه شد؛ درحالیکه تقاضای ثبتشده برای این محصول از پنج هزار تن فراتر رفت. به این ترتیب، حجم تقاضا بیش از میزان عرضه بود و رقابت میان متقاضیان، قیمت نهایی معاملات را به سطوح بالاتری رساند.
بررسی معاملات نشان میدهد روغنهای پایه عرضهشده در هفته جاری، دستکم ۲۰درصد رقابت را تجربه کردند. این وضعیت در کنار رشد قیمتها نسبت به عرضههای هفته گذشته، تصویری از تداوم فشار تقاضا در بازار این محصول ارائه میدهد. بهطوریکه قیمت روغنهای پایه معاملهشده در بورس کالا طی هفته جاری، دستکم ۱۲درصد نسبت به عرضههای هفته قبل افزایش داشته است. در چنین شرایطی، بورس کالا به محلی برای انعکاس همزمان محدودیت نسبی عرضه، شدت تقاضا و ارزش بالای روغن پایه در زنجیره تولید روانکار تبدیل شده است.
در میان عرضهکنندگان، نفت بهران و نفت سپاهان دو نمونه قابلتوجه از تفاوت قیمت نهایی معاملات هستند. روغن پایه نفت بهران در معاملات هفته جاری با رقابت ۲۱درصدی نسبت به قیمت پایه، در محدوده ۳۰۰میلیون تومان به ازای هر تن معامله شد. در مقابل، عرضه نفت سپاهان با رقابت ۴۶درصدی همراه شد و قیمت هر تن روغن پایه این شرکت به ۳۶۱میلیون تومان رسید؛ رقمی که بالاترین قیمت ثبتشده در میان معاملات مورد اشاره این هفته بود.
فاصله قیمت نهایی با قیمت پایه در این معاملات، اهمیت سازوکار رقابت در بورس کالا را برجسته میکند. در شرایطی که خریداران برای تامین نیاز خود حاضر به پرداخت مبالغ بالاتر هستند، قیمت نهایی محصول میتواند فاصله بیشتری از نرخ پایه پیدا کند. البته شدت رقابت در هر عرضه به عواملی مانند نوع محصول، مشخصات کیفی، شرایط عرضه، حجم مورد تقاضا و وضعیت موجودی خریداران وابسته است؛ بنابراین نمیتوان اختلاف قیمت دو شرکت را صرفا به یک عامل نسبت داد. روغن پایه در بازار داخلی با تقاضایی روبهرو شده که در برخی عرضهها از حجم موجود فراتر میرود. افزایش متوالی قیمتها نیز این پرسش را برای فعالان بازار سرمایه مطرح میکند که آیا سطح بالای قیمت محصول میتواند در فصلهای آینده به تداوم حاشیه سود مناسب برای تولیدکنندگان منجر شود؟
روغن پایه علاوه بر نقش کلیدی در زنجیره تولید روانکار، یکی از محصولات قابلصادرات شرکتهای این صنعت نیز به شمار میرود. افزایش نرخ دلار در بازار توافقی میتواند درآمد ریالی حاصل از صادرات را تقویت کند و در نتیجه، انگیزه تولیدکنندگان برای عرضه محصول در بازارهای خارجی را افزایش دهد. در چنین شرایطی، اگر رشد جذابیت صادراتی با افزایش متناسب تولید همراه نباشد، احتمال دارد بخشی از عرضه بالقوه بازار داخلی به سمت صادرات سوق پیدا کند و رقابت خریداران در بورس کالا شدت بگیرد.
معاملات هفته جاری نیز نشانههایی از محدودیت نسبی عرضه در برابر تقاضا را منعکس میکند؛ بهطوریکه حجم تقاضای ثبتشده برای روغن پایه از میزان عرضه فراتر رفته و رقابت قابلتوجهی بر سر خرید این محصول شکل گرفته است. با این حال، برای نسبت دادن مستقیم افزایش رقابت به رشد صادرات، بررسی آمار صادرات و روند عرضه داخلی شرکتها ضروری است. در صورت تایید کاهش عرضه داخلی همزمان با افزایش صادرات، میتوان جذابیت نرخ ارز را یکی از عوامل موثر بر تشدید رقابت و رشد قیمت روغن پایه در بورس کالا دانست.
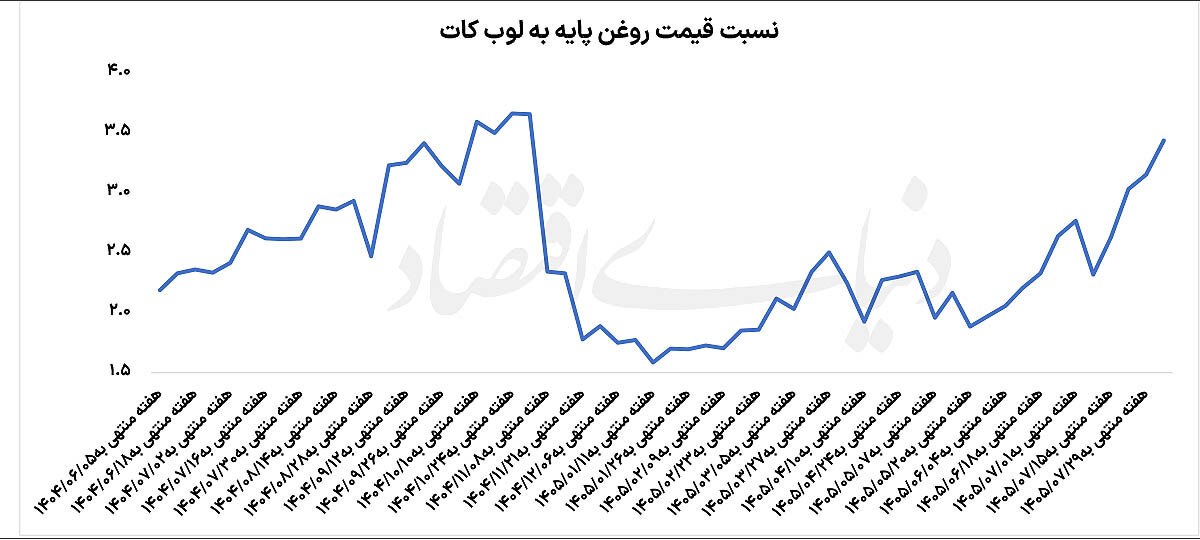
اهمیت تحولات بورس کالا زمانی بیشتر میشود که قیمت روغن پایه در کنار نرخ لوبکات قرار گیرد. لوبکات، یکی از خوراکهای اصلی تولید روغن پایه، نقش مهمی در تعیین هزینه مواد اولیه شرکتهای فعال در این زنجیره دارد. بر اساس اطلاعات ارائهشده از معاملات هفته جاری، میانگین قیمت هر تن روغن پایه به حدود ۳۲۷میلیون تومان رسیده است؛ رقمی که تقریبا ۳.۵برابر قیمت لوبکات عنوان میشود. این نسبت، از فاصله قابلتوجه میان ارزش محصول و بهای ماده اولیه حکایت دارد.
البته نسبت قیمت فروش روغن پایه به قیمت لوبکات، بهتنهایی معادل حاشیه سود شرکت نیست. هزینههای انرژی، دستمزد، حملونقل، تعمیرات و نگهداری، استهلاک تجهیزات، هزینههای مالی و سایر نهادههای تولید نیز در سود نهایی اثرگذارند. افزون بر این، ترکیب محصولات، بازده تولید و تفاوت در کیفیت خوراک و محصول میتواند عملکرد شرکتها را از یکدیگر متمایز کند. با وجود این ملاحظات، افزایش فاصله میان قیمت محصول و ماده اولیه، در صورت ثبات نسبی سایر هزینهها، ظرفیت تقویت حاشیه سود عملیاتی را فراهم میکند.
نشانههای این وضعیت را میتوان در گزارشهای مالی شرکتهای روانکار مشاهده کرد. بررسی عملکرد پنج شرکت فعال در این صنعت نشان میدهد سودآوری مجموع آنها در تابستان امسال نسبت به تابستان سال گذشته بیش از ۲۵۰درصد افزایش یافته است. همچنین سطح سودآوری تابستان در مقایسه با بهار، حداقل ۲.۵برابر شده است. این تغییرات، از بهبود محسوس عملکرد مالی گروه در فصل گذشته حکایت دارد؛ هرچند برای تفکیک سهم رشد مقدار فروش، تغییر ترکیب محصولات، افزایش نرخهای فروش و کاهش یا افزایش هزینهها، بررسی جزئیات صورتهای مالی هر شرکت ضروری است.
در واقع، آنچه صنعت روانکار را در کانون توجه قرار داده، افزایش قیمت روغن پایه نیست، بلکه رابطه میان قیمت محصول و هزینه خوراک است. اگر نرخ فروش با سرعت بیشتری از بهای مواد اولیه افزایش یابد، شرکت تولیدکننده میتواند از محل فروش هر واحد محصول، ظرفیت بیشتری برای پوشش هزینههای تولید و ثبت سود عملیاتی داشته باشد. در مقابل، اگر افزایش قیمت خوراک با تاخیر به نرخ محصول منتقل شود یا هزینههای جانبی رشد قابلتوجهی داشته باشند، بخشی از این مزیت قیمتی از بین خواهد رفت.
از این منظر، معاملات بورس کالا را باید در کنار اطلاعات صورتهای مالی تحلیل کرد. رقابت بالا و رشد قیمتهای معاملهشده، نشانههایی از وضعیت مطلوب بازار فروش روغن پایه هستند؛ اما میزان تبدیل این شرایط به سود خالص، به ساختار هزینه، مقدار فروش و عملکرد عملیاتی هر شرکت بستگی دارد. تفاوت میان شرکتها نیز میتواند موجب شود که حتی در یک محیط قیمتی مشترک، شدت رشد سودآوری آنها یکسان نباشد.
اکنون نگاه فعالان بازار سرمایه به گزارشهای ماهانه مهرماه دوخته شده است؛ گزارشهایی که میتوانند تصویر دقیقتری از تداوم روند قیمتها، مقدار فروش و درآمد شرکتهای روانکار ارائه دهند. با توجه به افزایش فاصله قیمتی روغن پایه و لوبکات در پاییز، این انتظار وجود دارد که حاشیه سود تولیدکنندگان در فصل جاری نیز در سطوح مناسبی قرار گیرد. با این حال، تایید این فرضیه به انتشار اطلاعات واقعی عملکرد شرکتها و بررسی همزمان نرخ فروش و هزینه خوراک نیاز دارد.
در تحلیل چشمانداز گروه، باید میان قیمتهای ثبتشده در بورس کالا و نرخ فروش تحققیافته شرکتها تمایز قائل شد. قیمتهای معاملاتی روغن پایه، اطلاعات مهمی درباره شرایط بازار ارائه میکنند، اما اثر آنها بر صورتهای مالی به زمان فروش محصولات، حجم معاملات، ترکیب تولید و نحوه شناسایی درآمد بستگی دارد. بنابراین، رشد قیمت در یک هفته به معنای افزایش متناسب سود همان ماه نیست، بلکه تداوم این شرایط در طول دوره مالی است که میتواند اثر پررنگتری بر عملکرد شرکتها بگذارد.
از سوی دیگر، استمرار رقابت سنگین خریداران نیز به عوامل متعددی وابسته است. تغییر در میزان عرضه تولیدکنندگان، سطح موجودی مصرفکنندگان، وضعیت تقاضای صنایع پاییندستی و تحولات بازار مواد اولیه میتوانند مسیر قیمت روغن پایه را تغییر دهند. در نتیجه، برای ارزیابی پایداری حاشیه سود فعلی، صرفا اتکا به یک دوره معاملاتی کافی نیست و روند چند هفتهای عرضه، تقاضا و قیمتها باید زیر نظر قرار گیرد.
با این همه، مجموعه دادههای موجود از بورس کالا و گزارشهای مالی تابستان، از بهبود قابلتوجه شرایط سودآوری صنعت روانکار حکایت دارد. رشد بیش از ۲۵۰درصدی سودآوری تابستان نسبت به مدت مشابه سال گذشته و افزایش دستکم ۲.۵برابری آن در مقایسه با بهار، در کنار جهش قیمت روغن پایه، این صنعت را به یکی از گروههای قابلتوجه در فصل انتشار گزارشهای مالی تبدیل کرده است.
برای سهامداران، مساله اصلی اکنون این است که آیا فاصله قیمت روغن پایه و لوبکات در ادامه پاییز حفظ خواهد شد و چه میزان از آن به سود عملیاتی شرکتها انتقال مییابد. پاسخ این پرسش را باید در گزارشهای ماهانه و صورتهای مالی فصل پاییز جستوجو کرد. اگر قیمتهای فروش در سطوح فعلی باقی بمانند و هزینه خوراک و سایر مخارج با سرعت کمتری رشد کنند که نشانههای آن در معاملات بورس کالا مشاهده میشود، زمینه برای تداوم عملکرد مناسب شرکتهای روانکار فراهم خواهد بود. در غیر این صورت، تعدیل قیمتها یا افزایش هزینهها میتواند از شدت این اثر بکاهد. از این رو، هرچند چشمانداز سودآوری گروه در کوتاهمدت امیدوارکننده به نظر میرسد، ارزیابی نهایی آن به تداوم شکاف قیمتی و تایید آن در صورتهای مالی وابسته است.




نظرات کاربران