بازار طلای جهانی در شرایطی وارد مرحلهای حساس شده است که همزمان چند نیروی بنیادی قدرتمند در حال تغییر چشمانداز سرمایهگذاران هستند. کاهش سرعت رشد اقتصادی چین، افزایش نگرانیها درباره بازار اوراق قرضه ژاپن و تداوم خرید طلا توسط بانکهای مرکزی، ترکیبی ایجاد کرده که بار دیگر جایگاه طلا بهعنوان دارایی ذخیره ارزش را تقویت کرده است.
در چین، نشانههای ضعف تقاضای داخلی و ادامه فشار در بخش املاک، احتمال اجرای حمایتهای مالی و پولی بیشتر از سوی پکن را افزایش داده است. همزمان، بانک مرکزی چین و صندوقهای ETF طلا همچنان در حال افزایش مواجهه خود با این فلز گرانبها هستند؛ عاملی که در بلندمدت میتواند یکی از مهمترین محرکهای تقاضای جهانی طلا باقی بماند.
در سوی دیگر، افزایش بازدهی اوراق قرضه دولتی ژاپن، نگرانیها درباره پایداری بدهی این کشور را افزایش داده است. رشد هزینه تامین مالی دولت ژاپن در شرایطی که بدهی عمومی این کشور در سطوح بسیار بالایی قرار دارد، باعث شده سرمایهگذاران بار دیگر به سمت داراییهایی مانند طلا که وابستگی کمتری به سیاستهای مالی دولتها دارند، توجه نشان دهند.
کاهش شتاب اقتصاد چین فشار بیشتری برای حمایتهای جدید ایجاد کرده است
دادههای اقتصادی چین در ماه جولای نشان داد که دومین اقتصاد بزرگ جهان همچنان با ضعف تقاضای داخلی و فشارهای ناشی از بحران بخش املاک مواجه است. تولید صنعتی چین در جولای نسبت به سال گذشته 4.5% افزایش یافت که نسبت به رشد 5.3% در ماه ژوئن کاهش محسوسی را نشان میدهد.
در بخش مصرف نیز شرایط چندان قدرتمند نبود. فروش خردهفروشی چین در جولای تنها 0.6% رشد کرد که بیانگر ادامه احتیاط خانوارها در هزینهکرد است. کاهش اعتماد مصرفکنندگان، فشار بر بازار مسکن و ضعف سرمایهگذاری خصوصی باعث شده مسیر بازگشت پایدار رشد اقتصادی همچنان با چالش همراه باشد.
از ابتدای سال 2026 تا پایان هفت ماه نخست، سرمایهگذاری در داراییهای ثابت چین 6.7% کاهش یافته است. در همین دوره، ارزش سرمایهگذاری در بخش املاک نیز افت 19.2% را تجربه کرده است. این ارقام نشان میدهد بخش مسکن همچنان یکی از مهمترین موانع رشد اقتصادی چین محسوب میشود.
نقدینگی وجود دارد اما تقاضا برای وام همچنان ضعیف باقی مانده است
کند شدن اقتصاد چین فشار بیشتری بر دولت پکن وارد میکند تا از ابزارهای مالی و پولی برای حمایت از رشد استفاده کند. با این حال، مشکل اصلی اینجاست که تقاضا برای دریافت اعتبار همچنان پایین باقی مانده است.
در ماه جولای، رشد موجودی وامهای یوانی تنها 5.1% بود که پایینترین سطح ثبتشده محسوب میشود. این موضوع نشان میدهد حتی با وجود فراهم بودن نقدینگی، خانوارها و شرکتها تمایل زیادی برای افزایش بدهی و دریافت وام ندارند.
رشد عرضه پول M2 در این دوره به 7.7% رسید، در حالی که رشد تامین مالی کل اقتصاد 7.4% بود. این اختلاف نشان میدهد نقدینگی در سیستم مالی چین حضور دارد، اما انتقال آن به فعالیت اقتصادی واقعی همچنان با محدودیت مواجه است.
همچنین برآوردها نشان میدهد نسبت بدهی چین در سال 2025 به 99.2% تولید ناخالص داخلی رسیده است. افزایش حمایتهای اقتصادی میتواند در کوتاهمدت رشد را تقویت کند، اما در بلندمدت ممکن است فشارهای بیشتری بر بدهی عمومی و ارزش پول ملی ایجاد کند؛ عاملی که میتواند جذابیت طلا را افزایش دهد.
خریدهای چین همچنان ستون اصلی حمایت از بازار طلا باقی مانده است
در حالی که تقاضای مصرفی طلا در چین تحت تاثیر قیمتهای بالا کاهش یافته، حمایت رسمی و سرمایهگذاری از سوی نهادهای مالی همچنان ادامه دارد. بانک مرکزی چین در ماه جولای 20 تن طلا خریداری کرد و ذخایر رسمی خود را به 2,366 تن رساند؛ سطحی که معادل 8% از ذخایر ارزی این کشور است.
این خریدها دوره انباشت طلای چین را به بیستویکمین ماه متوالی رسانده است؛ طولانیترین روند خرید ثبتشده تاکنون. ادامه این سیاست نشان میدهد پکن همچنان در حال افزایش سهم طلا در ذخایر خارجی خود و کاهش وابستگی نسبی به داراییهای سنتی مانند ارزهای فیات است.
در بخش سرمایهگذاری خصوصی نیز ETFهای طلای چین در ماه جولای شاهد ورود 5 میلیارد یوان سرمایه بودند. افزایش جریان سرمایه به این صندوقها نشان میدهد سرمایهگذاران چینی نیز در کنار بانک مرکزی، حضور بیشتری در بازار طلا پیدا کردهاند.
تقاضای مصرفی چین زیر فشار قیمت بالا قرار گرفته است
با وجود حمایت قدرتمند بانک مرکزی و سرمایهگذاران مالی، همه بخشهای بازار طلای چین وضعیت یکسانی ندارند. تقاضای عمدهفروشی طلا در ماه جولای 8% کاهش یافت و به 80 تن رسید. این رقم همچنین 15% کمتر از سطح سال گذشته بود.
قیمتهای بالا و کاهش اعتماد مصرفکنندگان باعث شده تقاضای جواهرات نیز کاهش پیدا کند. شاخص اعتماد مصرفکننده چین همچنان پایینتر از سطح 100 قرار دارد که نشاندهنده احتیاط خانوارها نسبت به شرایط اقتصادی است.
به همین دلیل، در شرایط فعلی موتور اصلی حمایت از بازار طلای چین بیشتر از سوی بانک مرکزی و سرمایهگذاران مالی فعال است و نه تقاضای سنتی مصرفی.
افزایش بازدهی اوراق ژاپن نگرانی درباره آینده بدهی این کشور را افزایش داده است
بازار اوراق قرضه ژاپن در ماههای اخیر نشانههای بیشتری از فشار را نشان داده است. بازده اوراق قرضه 10 ساله دولت ژاپن روز سهشنبه به 2.945% رسید که بالاترین سطح از سپتامبر 1996 محسوب میشود.
همزمان، بازده اوراق 30 ساله نیز به 4.115% افزایش یافت. سرمایهگذاران به دلیل نگرانی درباره تورم، سیاست مالی دولت و احتمال افزایش بیشتر نرخ بهره توسط بانک مرکزی ژاپن، بازده بالاتری را مطالبه میکنند.
این افزایش بازدهی برای اقتصادی مانند ژاپن که بدهی بسیار سنگینی دارد، اهمیت ویژهای دارد. نسبت بدهی ناخالص دولت ژاپن در سال 2025 حدود 248.7% تولید ناخالص داخلی برآورد شده است. افزایش نرخ بهره میتواند هزینه بازپرداخت بدهیهای دولت را به شکل قابل توجهی افزایش دهد.
وزارت دارایی ژاپن پیشبینی کرده هزینه خدمات بدهی از 31.3 تریلیون ین در سال مالی 2026 به 40.3 تریلیون ین در سال مالی 2029 افزایش یابد. همچنین انتشار اوراق قرضه میتواند از 29.6 تریلیون ین به 38 تریلیون ین برسد؛ موضوعی که فشار بیشتری بر وضعیت مالی دولت وارد خواهد کرد.
بانک مرکزی ژاپن میان کنترل بازدهی و حمایت از ین گرفتار شده است
بانک مرکزی ژاپن اکنون با یک انتخاب دشوار مواجه است. کاهش خرید اوراق قرضه میتواند به افزایش بازدهیها و حمایت از ارزش ین کمک کند، اما هزینه تامین مالی دولت را افزایش خواهد داد.
از سوی دیگر، افزایش خرید اوراق برای کنترل بازدهیها میتواند فشار بیشتری بر ارزش ین وارد کند. بانک مرکزی ژاپن در ماه ژوئن تصمیم گرفت پس از توقف بخشی از برنامه کاهش خریدها، خرید اوراق دولتی را حدود 2 تریلیون ین در ماه ادامه دهد.
ضعف احتمالی ین میتواند سرمایهگذاران ژاپنی را به سمت طلا بهعنوان دارایی امن سوق دهد. با این حال، افزایش شدید نرخ بهره توسط بانک مرکزی ژاپن میتواند باعث تقویت ین و ایجاد نوسان کوتاهمدت در بازار طلا شود.
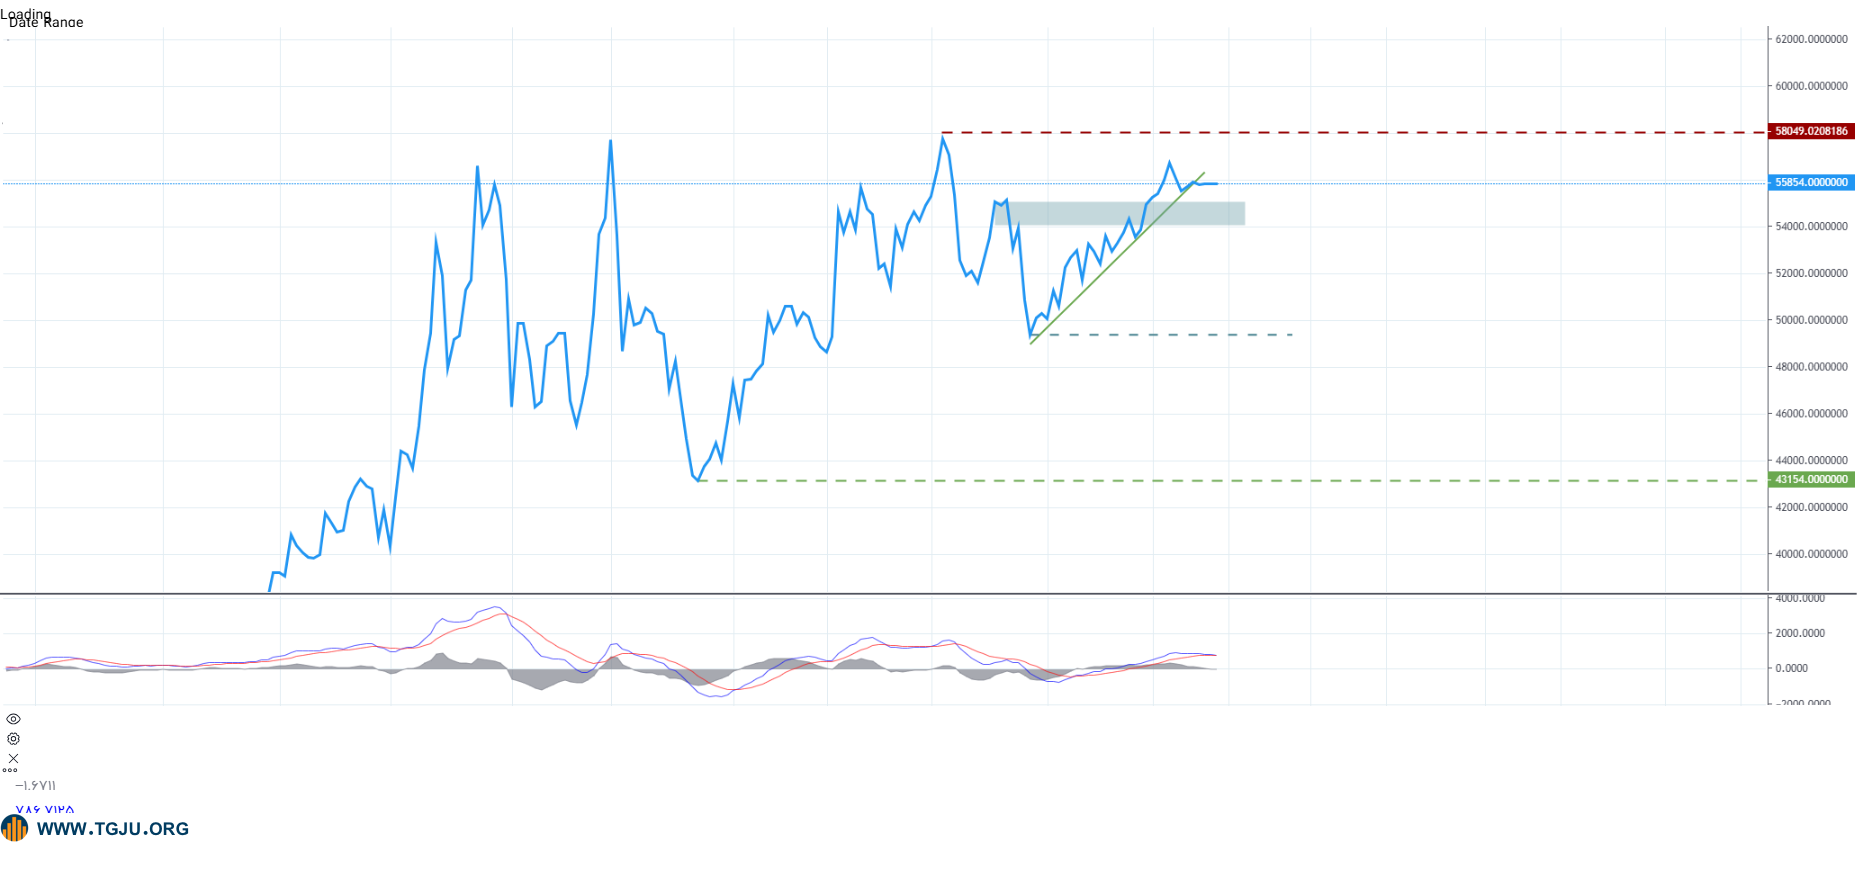
ساختار صعودی طلا همچنان پابرجاست؛ شکست ۴۵۰۰ دلار مسیر ۵۰۰۰ دلار را باز میکند
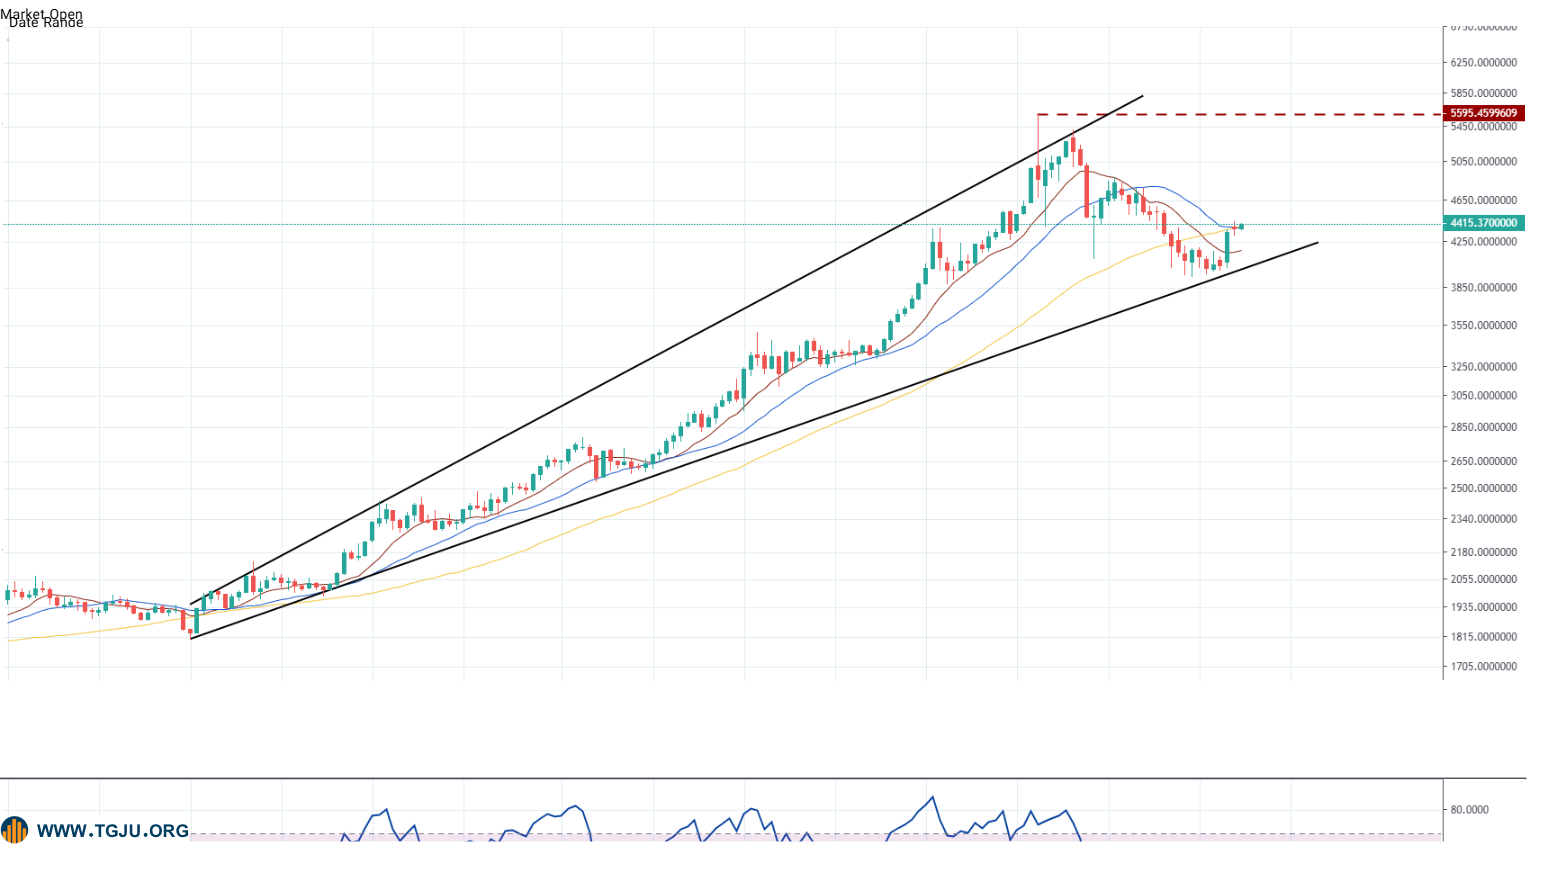
از منظر تکنیکال، چشمانداز بلندمدت طلا همچنان سازنده باقی مانده است. قیمت در قالب الگوی گوه بازشونده صعودی (Ascending Broadening Wedge) حرکت میکند و در جولای 2026 توانست از محدوده حمایتی پایین این الگو بازگشت قدرتمندی ثبت کند.
قیمت اکنون به میانگین متحرک ساده 20 هفتهای (20-week SMA) رسیده و نشانههایی از تلاش برای شکست بالاتر را نشان میدهد. عبور پایدار از سطح ۴۵۰۰ دلار میتواند آغاز مرحله جدیدی از حرکت صعودی باشد و قیمت را به سمت محدوده مهم ۵۰۰۰ دلار هدایت کند.
سطح ۵۰۰۰ دلار بهعنوان یک مقاومت کلیدی، نقطهای تعیینکننده برای ادامه روند بلندمدت طلا خواهد بود. در مقابل، کاهش قیمت به زیر سطح ۳۹۰۰ دلار میتواند نشانه آغاز اصلاح عمیقتر پیش از شکلگیری موج صعودی بعدی باشد.
شاخص قدرت نسبی (RSI) همچنان در محدوده میانی قرار دارد و بازار در انتظار دریافت سیگنال جهتدار جدید است.
نسبت طلا به نقره سیگنالهای مهمی برای حرکت بعدی بازار ارسال میکند
یکی دیگر از نشانههای مهم در بررسی روند طلا، رفتار نسبت طلا به نقره است. این نسبت همچنان در یک روند نزولی قابل توجه قرار دارد و در نوامبر 2025 با شکست الگوی کانال صعودی در سطح 78، وارد مرحله جدیدی شد.
پس از این شکست، نسبت طلا به نقره در ژانویه 2026 تا سطح 43.41 کاهش یافت؛ دورهای که قیمت طلا و نقره به ترتیب سقفهای ۵۶۰۰ دلار و ۱۲۰ دلار را ثبت کردند.
این نسبت در فوریه با اصلاح قیمت طلا و نقره به سمت سطوح حمایتی خود، یک بازگشت را آغاز کرد. تشکیل سقفهای جدید در این نسبت میتواند نشانهای از شکلگیری کف مهم در بازار فلزات گرانبها باشد.
در حال حاضر نسبت طلا به نقره به سمت مقاومت 73 بازگشته، اما همچنان ساختار ضعیف خود را حفظ کرده است. اگر این نسبت نتواند از سطح 80 عبور کند و دوباره روند نزولی خود را ادامه دهد، میتواند نشانهای از آماده شدن طلا و نقره برای حرکت دوباره به سمت رکوردهای جدید باشد.
جمعبندی؛ بازار طلا در انتظار شکست مقاومتهای کلیدی
خرید مستمر چین، افزایش ذخایر طلای بانک مرکزی این کشور و ورود سرمایه به ETFهای طلا، همچنان مهمترین عوامل حمایتکننده از چشمانداز بلندمدت بازار هستند. در کنار آن، افزایش بازدهی اوراق ژاپن و نگرانی درباره حجم بالای بدهی دولت این کشور، جذابیت داراییهای امن مانند طلا را افزایش داده است.
با این حال، کاهش تقاضای جواهرات در چین و احتمال تغییر مسیر سیاست پولی بانک مرکزی ژاپن میتواند در کوتاهمدت باعث افزایش نوسانات شود.
از دیدگاه تکنیکال، ساختار کلی طلا همچنان صعودی باقی مانده است، اما عبور از مقاومت ۴۵۰۰ دلار برای تایید ادامه مسیر اهمیت زیادی دارد. شکست این سطح میتواند راه را برای حرکت به سمت مقاومت کلیدی ۵۰۰۰ دلار باز کند، در حالی که سقوط زیر ۳۹۰۰ دلار میتواند چشمانداز کوتاهمدت را تضعیف کند.
در شرایط فعلی، بازار طلا میان حمایتهای بنیادی قدرتمند و مقاومتهای تکنیکال حساس در حال حرکت است و واکنش قیمت به این سطوح، مسیر بعدی روند را مشخص خواهد کرد.