در حال بارگذاری…
شبکه اطلاع رسانی طـــــــــــلا، ســکـــــــــــه و ارز
کیان
  • تحلیل‌ها
  • راهنمای صفحه
  • تماس با ما
  • پشتیبانی
notification

آیا مایلید از نوسانات بازار آگاه شوید؟

دریافت هشدار در نوسانات قیمت طلا، سکه، دلار، اونس، نفت، بورس و بیت کوین
خرید آنلاین و حضوری با اسنپ‌پی

دلار

یورو

پوند

انس طلا

مثقال طلا

طلای ۱۸

طلای ۲۴

آبشده

سکه امامی

نیم سکه

ربع سکه

سکه گرمی

نفت برنت

بیت کوین

اتریوم

تتر

تمام عناوین خبریاخبار ویژهتحلیل بنیادینتحلیل تکنیکالگزارش بازارهاطلا و سکهبازار ارزارزهای دیجیتالنفت و انرژیبورسخودروبانکقیمت ها
قیمت طلاقیمت سکهنرخ ارزقیمت دلارارزهای دیجیتالبورس و فرابورسبازار جهانیبازار داخلی
تندیس دوازدهمین جشنوارهٔ وب و موبایل ایرانبرگزیده دوازدهمین جشنواره وب و موبایل ایران به عنوان برترین وب‌سایت حوزه کسب و کار و مدیریت و تجارت در هر دو بخش داوران و آرای مردمی
  • بازارهای داخلی + رمزارزها
  • قیمت ارزهای آزاد
  • قیمت ارزهای سنا
  • قیمت ارزهای نیما
  • قیمت ارز های بانکی
  • ارزهای دیجیتال
  • ابزارهای کریپتو
  • صرافی‌های داخلی رمزارزها
  • صرافی‌های جهانی رمزارزها
  • مقایسه بازارهای داخلی رمزارزها
  • مقایسه بازارهای جهانی رمزارزها
  • بازارهای جهانی
  • بازار مبادلات ارزی
  • بازارهای ارزی کشورها
  • شاخص های بورس کشورها
  • بازار سهام کشورها
  • بازار اوراق قرضه کشورها
  • صندوق های سرمایه گذاری
  • صندوق های معاملاتی
  • تقویم اقتصادی
  • اقتصاد کشورها
  • پیش بینی اقتصاد کشورها
  • بازارهای جهانی
  • بازار فلزات گران بها
  • بازار فلزات پایه
  • بازار نفت و انرژی
  • بازارهای کالایی
  • پیش بینی بازار طلا و نفت
  • پیش بینی بازار ارز کشورها
  • پیش بینی بازار سهام کشورها
  • پیش بینی بازار اوراق کشورها
  • شاخص های اقتصادی
  • پیش بینی شاخص های اقتصادی
  • بورس و فرابورس
  • بازار بورس
  • بازار فرابورس
  • شاخص ها
  • سهام
  • صندوق ها
  • اوراق
  • ترازنامه
  • سود و زیان
  • بازار آتی ( فیوچر )
  • بازار اختیار معامله ( آپشن )
  • صفحه نخست
  • انجمن ها
  • ابزارها
  • ویجت‌ها
  • سامانه مشاغل
  • سامانه سنگ ها
  • سامانه پشتیبانی
  • سامانه فروش و خدمات
  • تبلیغات
  • وب سرویس
  • راهنما و آموزش
  • واژگان و اصطلاحات
  • قوانین
  • تماس با ما
  • طلا و ارز
    طلا و ارز
    قیمت طلا
    • نمای کلی
    • مثقال طلا
    • طلای 18 عیار
    • طلای 24 عیار
    • طلای دست دوم
    • مشاهده کلیه شاخص ها
    نرخ ارز
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • مشاهده سایر ارزها
    قیمت آبشده
    • نمای کلی
    • آبشده نقدی
    • آبشده بنکداری
    • آبشده کمتر از کیلو
    • آبشده شنبه ای
    • مشاهده کلیه شاخص ها
    ارزهای دولتی
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • مشاهده سایر ارزهای دولتی
    قیمت سکه
    • نمای کلی
    • سکه بهار آزادی
    • سکه امامی
    • نیم سکه
    • ربع سکه
    • سکه گرمی
    ارز سنا
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • مشاهده سایر ارز های سنا
    • قیمت دلار
    • قیمت برلیان
    • قیمت نقره
    • سکه در بورس
    • طلا در بورس
    • قیمت سکه تاریخ پایین
    • قیمت سکه تک فروشی
    ارز نیما
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • مشاهده سایر حواله های ارزی
  • ارز دیجیتال
    • ارزهای دیجیتال
    • رسته های بلاکچین
    • قیمت زنده ارزهای دیجیتال
    • گزارش نوسانات ارزهای دیجیتال
    • ترین‌ها ارزهای دیجیتال
    • مقایسه بازارهای داخلی
    • مقایسه بازارهای جهانی
    • ابزار های بنیادین
    • ابزار های تکنیکال
    • واژه نامه ارزهای دیجیتال
    قیمت ارزهای دیجیتال
    • نمای کلی
    • بیت کوین
    • اتریوم
    • تتر
    • دوج
    • ریپل
    • ترون
    • دش
    • استلار
    • کاردانو
    • لایت کوین
    • پولکادوت
    • چین لینک
    قیمت ارزهای دیجیتال
    • سولانا
    • آوالانچ
    • ورج
    • آیکن
    • زدکش
    • لیسک
    • استیم
    • مونرو
    • وی چین
    • ای او اس
    • بیت کوین کش
    • باینانس کوین
    • مشاهده سایر ارزهای دیجیتال
    ابزارها
    • نماگرها
    • نمودارها
    • بازدهی
    • اندیکاتورها
    • روند قیمت‌ها
    • آرشیو قیمت‌ها
    • کیف‌های پول
    • استخرهای استخراج
    • محاسبه‌گر رمزنگاری
    • مقایسه‌گر ارزهای دیجیتال
    • ماشین حساب ارزهای دیجیتال
    • محاسبه‌گر سود استخراج
    • پراکنش جغرافیایی ارزهای دیجیتال
    • قیمت زنده ارزهای دیجیتال
    • گزارش نوسانات ارزهای دیجیتال
    • ترین‌ها ارزهای دیجیتال
    • مقایسه بازارهای داخلی
    • مقایسه بازارهای جهانی
    • ابزار های بنیادین
    • ابزار های تکنیکال
    • واژه نامه ارزهای دیجیتال
    رسته های بلاکچین
    • ارزهای دیجیتال
    • استخراج
    • استیبل کوین‌ها
    • اسمارت کنتراکت ها
    • املاک و مستغلات
    • اینترنت اشیا
    • بازی و گیم
    • برنامه های غیرمتمرکز
    • پردازش ابری
    • تأمین سرمایه گروهی
    • توکن صرافی‌ها
    • توکن های اهرمی
    • توکن های هواداری
    رسته های بلاکچین
    • دیفای
    • رسانه‌ها
    • زیرساخت‌های بلاکچین
    • سرگرمی
    • سرویس‌های بلاکچین
    • کسب و کار
    • کیف پول
    • معامله گری و سرمایه گذاری
    • میم کوین‌ها
    • هوش مصنوعی
    • واقعیت مجازی
    • ان اف تی (NFT)
    • مشاهده سایر رسته های بلاکچین
    ابزارها
    • نماگرها
    • نمودارها
    • بازدهی
    • اندیکاتورها
    • روند قیمت‌ها
    • آرشیو قیمت‌ها
    • کیف‌های پول
    • استخرهای استخراج
    • محاسبه‌گر رمزنگاری
    • مقایسه‌گر ارزهای دیجیتال
    • ماشین حساب ارزهای دیجیتال
    • محاسبه‌گر سود استخراج
    • پراکنش جغرافیایی ارزهای دیجیتال
  • بورس
  • بازار داخلی
    • بازار ارز
    • بازار طلا و سکه
    • بازار بورس
    • قیمت ارزهای آزاد
    • قیمت ارزهای سنا
    • قیمت ارزهای نیما
    • قیمت ارز های بانکی
    • قیمت حوالجات ارزی
    • قیمت ارزها در مرکز مبادله
    • قیمت طلا
    • قیمت آبشده
    • قیمت سکه
    • قیمت سکه پارسیان
    • بازار بورس
    • بازار فرابورس
    • شاخص ها
    • سهام
    • صندوق ها
    • اوراق
    • بازار آتی ( فیوچر )
    • بازار اختیار معامله( آپشن )
    نرخ ارزها
    • نمای کلی
    • دلار
    • یورو
    • درهم امارات
    • پوند انگلیس
    • کرون سوئد
    • کرون نروژ
    • مشاهده کلیه ارز‌های آزاد
    قیمت ارز سنا
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • دلار کانادا
    • لیر ترکیه
    • مشاهده کلیه ارز‌های سنا
    نرخ ارزها
    • ین ژاپن
    • رینگیت مالزی
    • دینار کویت
    • لیر سوریه
    • روبل روسیه
    • ریال عمان
    • دلار سنگاپور
    • مشاهده کلیه ارز‌های آزاد
    قیمت ارز نیما
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • دلار کانادا
    • لیر ترکیه
    • مشاهده کلیه ارزهای نیما
    نرخ ارزها
    • دینار عراق
    • افغانی
    • روبل روسیه
    • منات آذربایجان
    • دینار بحرین
    • لاری گرجستان
    • ریال عربستان
    • مشاهده کلیه ارز‌های آزاد
    قیمت ارز بانکی
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • یوان چین
    • لیر ترکیه
    • درهم امارات
    • مشاهده کلیه ارزهای بانکی
    • قیمت ارزهای آزاد
    • قیمت ارزهای سنا
    • قیمت ارزهای نیما
    • قیمت ارز های بانکی
    • قیمت حوالجات ارزی
    • قیمت طلا
    • قیمت آبشده
    • قیمت سکه
    • قیمت سکه پارسیان
    • بازار بورس
    • بازار فرابورس
    • شاخص ها
    • سهام
    • صندوق ها
    • اوراق
    • بازار آتی ( فیوچر )
    • بازار اختیار معامله( آپشن )
    قیمت طلا
    • طلای 18 عیار
    • طلای 24 عیار
    • طلای 18 عیار / 740
    • طلای دست دوم
    قیمت آبشده
    • آبشده نقدی
    • آبشده بنکداری
    • آبشده کمتر از کیلو
    • آبشده شنبه ای
    قیمت مثقال
    • مثقال طلا
    • مثقال / عیار جهانی
    • مثقال / حواله دلار
    • مثقال / حواله دلار
    قیمت نقره
    • نقره ۹۹۹
    • گرم نقره ۹۲۵
    قیمت سکه
    • سکه بهار آزادی
    • سکه امامی
    • نیم سکه
    • ربع سکه
    • سکه گرمی
    حباب سکه
    • حباب سکه امامی
    • حباب سکه بهار آزادی
    • حباب نیم سکه
    • حباب ربع سکه
    • حباب سکه گرمی
    سکه در بورس
    • تمام سکه رفاه
    • تمام سکه آینده
    • تمام سکه سامان
    • گواهی سپرده سکه طلا
    سکه پارسیان
    • سکه پارسیان 0/100
    • سکه پارسیان 0/150
    • سکه پارسیان 0/200
    • سکه پارسیان 0/250
    • سکه پارسیان 0/300
    • سکه پارسیان 0/350
    • سکه پارسیان 0/400
    • سکه پارسیان 0/450
    • سکه پارسیان 0/500
    • سکه پارسیان 0/600
    • سکه پارسیان 0/700
    • سکه پارسیان 0/800
    • سکه پارسیان 0/900
    • سکه پارسیان 1/000
    • سکه پارسیان 1/100
    • سکه پارسیان 1/200
    • سکه پارسیان 1/300
    • مشاهده کلیه سکه‌های پارسیان
    • قیمت ارزهای آزاد
    • قیمت ارزهای سنا
    • قیمت ارزهای نیما
    • قیمت ارز های بانکی
    • قیمت حوالجات ارزی
    • قیمت طلا
    • قیمت آبشده
    • قیمت سکه
    • قیمت سکه پارسیان
    • بازار بورس
    • بازار فرابورس
    • شاخص ها
    • سهام
    • صندوق ها
    • اوراق
    • بازار آتی ( فیوچر )
    • بازار اختیار معامله( آپشن )
    بورس
    • نمای کلی
    • آخرین قیمت
    • قیمت پایانی
    • نوسان آخرین قیمت
    • نوسان قیمت پایانی
    • حجم معاملات
    • ارزش معاملات
    • تعداد معاملات
    • ارزش بازار
    • ارزش روز دارایی ها
    • بدهی ها
    • آخرین سرمایه
    • حقوق صاحبان سهام
    • درآمد پیش بینی
    • P/E
    • P/B
    • مشاهده کلیه نمادها
    فرابورس
    • نمای کلی
    • آخرین قیمت
    • قیمت پایانی
    • نوسان آخرین قیمت
    • نوسان قیمت پایانی
    • حجم معاملات
    • ارزش معاملات
    • تعداد معاملات
    • ارزش بازار
    • ارزش روز دارایی ها
    • بدهی ها
    • آخرین سرمایه
    • حقوق صاحبان سهام
    • درآمد پیش بینی
    • P/E
    • P/B
    • مشاهده کلیه نمادها
    بازار
    • نمای کلی بازار
    • اطلاعیه های کدال
    • پیام های ناظر
    • همه شاخص ها
    • همه نمادها
    • نمادهای متوقف شده
    • حق تقدم
    • تابلوی معاملات آتی
    • تابلوی معاملات آپشن
    • فهرست کارگزاری ها
    داده های بنیادین
    • EPS
    • ترازنامه
    • افزایش سرمایه
    • سود و زیان
    • گردش وجوه نقد
    • نسبت های مالی
  • بازار جهانی
    • بازارهای کالایی + انرژی + فلزات
    • بازارهای ارزی + بازار ارزهای دیجیتال
    • شاخص های بورس + بازارهای سهام
    • بازار اوراق قرضه + صندوق ها
    • بازار فلزات گران بها
    • بازار فلزات پایه
    • بازار نفت و انرژی
    • بازارهای کالایی
    • بازار مبادلات ارزی
    • بازارهای ارزی
    • بازار ارزهای دیجیتال
    • شاخص های جهانی
    • شاخص های بورس
    • بازارهای سهام
    • بازار اوراق قرضه
    • صندوق های سرمایه گذاری
    • صندوق های معاملاتی
    بازار فلزات گران بها
    • نمای کلی
    • انس طلا
    • انس نقره
    • انس پلاتین
    • انس پالادیوم
    • هر گرم طلا
    • مشاهده بازار فلزات گران بها
    بازار فلزات پایه
    • نمای کلی
    • آلومینیوم
    • سرب
    • روی
    • نیکل
    • کبالت
    • قلع
    • مس / بازار لندن
    • مس / بازار آمریکا
    بازار نفت و انرژی
    • نمای کلی
    • نفت خام (WTI)
    • نفت برنت
    • نفت اپک
    • نفت کوره
    • نفت سبک لوئیزیانا
    • مشاهده بازار نفت و انرژی
    بازارهای کالایی
    • نمای کلی
    • پنبه
    • جو
    • برنج
    • ذرت
    • قهوه
    • گندم / بازار آمریکا
    • کاکائو / بازار آمریکا
    • شکر / بازار آمریکا
    بازار نفت و انرژی
    • گازوییل
    • بنزین
    • گاز طبیعی
    • ذغال سنگ
    • اتانول
    • ال ان جی ژاپن / کره
    • مشاهده بازار نفت و انرژی
    بازارهای کالایی
    • الوار
    • قهوه
    • آب پرتقال
    • سویا
    • کنجاله سویا
    • روغن سویا
    • گندم / بازار لندن
    • کاکائو / بازار لندن
    • شکر / بازار لندن
    • بازار فلزات گران بها
    • بازار فلزات پایه
    • بازار نفت و انرژی
    • بازارهای کالایی
    • بازار مبادلات ارزی
    • بازارهای ارزی
    • بازار ارزهای دیجیتال
    • شاخص های جهانی
    • شاخص های بورس
    • بازارهای سهام
    • بازار اوراق قرضه
    • صندوق های سرمایه گذاری
    • صندوق های معاملاتی
    بازار مبادلات ارزی
    • نمای کلی
    • یورو / دلار
    • پوند / دلار
    • دلار / ین ژاپن
    • دلار / فرانک سوییس
    • دلار استرالیا / دلار
    • دلار / دلار کانادا
    • دلار نیوزیلند / دلار
    • دلار / دلار سنگاپور
    • دلار / روبل روسیه
    • دلار / درهم امارات
    • رئال برزیل / دلار
    • دلار / لیره ترکیه
    • دلار / کرون سوئد
    • دلار / یوان چین
    • دلار / پزوی مکزیک
    • مشاهده کلیه جفت ارزها
    بازارهای ارز کشورها
    • نمای کلی
    • آمریکا
    • بریتانیا
    • استرالیا
    • کانادا
    • سوئیس
    • ترکیه
    • هند
    • روسیه
    • امارات
    • آذربایجان
    • ترکمنستان
    • تاجیکستان
    • افغانستان
    • برزیل
    • افریقای جنوبی
    • مشاهده کلیه کشورها
    بازار ارزهای دیجیتال
    • نمای کلی
    • بیت کوین
    • اتریوم
    • ریپل
    • ای او اس
    • بیت کش
    • لایت کوین
    • کاردانو
    • استلار
    • آیوتا
    • نئو
    • مونرو
    • دش
    • نم
    • کوانتوم
    • لیسک
    • مشاهده کلیه ارزها
    • بازار فلزات گران بها
    • بازار فلزات پایه
    • بازار نفت و انرژی
    • بازارهای کالایی
    • بازار مبادلات ارزی
    • بازارهای ارزی
    • بازار ارزهای دیجیتال
    • شاخص های جهانی
    • شاخص های بورس
    • بازارهای سهام
    • بازار اوراق قرضه
    • صندوق های سرمایه گذاری
    • صندوق های معاملاتی
    شاخص های جهانی بورس
    • نمای کلی
    • نزدک
    • داوجونز
    • اس & پی 500
    • اسمال کپ 2000
    • بل بلژیک
    • نیفتی هند
    • فتسی بریتانیا
    • دکس آلمان
    • کک فرانسه
    • نیکی ژاپن
    • هنگ سنگ
    • شانگهای چین
    • اس تی آی سنگاپور
    • آیبکس اسپانیا
    • اس & پی کانادا
    • مشاهده کلیه شاخص ها
    شاخص های بورس
    • نمای کلی
    • آمریکا
    • بریتانیا
    • آلمان
    • فرانسه
    • سوییس
    • استرالیا
    • کانادا
    • ژاپن
    • هند
    • چین
    • برزیل
    • پاکستان
    • ترکیه
    • قطر
    • لبنان
    • مشاهده کلیه کشورها
    بازارهای سهام
    • نمای کلی
    • آمریکا
    • بریتانیا
    • منطقه یورو
    • آلمان
    • استرالیا
    • کانادا
    • ژاپن
    • چین
    • ترکیه
    • پاکستان
    • عربستان
    • امارات
    • عراق
    • عمان
    • قطر
    • مشاهده کلیه کشورها
    • بازار فلزات گران بها
    • بازار فلزات پایه
    • بازار نفت و انرژی
    • بازارهای کالایی
    • بازار مبادلات ارزی
    • بازارهای ارزی
    • بازار ارزهای دیجیتال
    • شاخص های جهانی
    • شاخص های بورس
    • بازارهای سهام
    • بازار اوراق قرضه
    • صندوق های سرمایه گذاری
    • صندوق های معاملاتی
    بازار اوراق قرضه
    • نمای کلی
    • آمریکا
    • بریتانیا
    • فرانسه
    • آلمان
    • ایتالیا
    • اسپانیا
    • سوییس
    • استرالیا
    • روسیه
    • چین
    • هند
    • ژاپن
    • کره جنوبی
    • کانادا
    • برزیل
    • مشاهده کلیه بازارها
    صندوق های سرمایه گذاری
    • نمای کلی
    • آمریکا
    • انگلیس
    • آلمان
    • فرانسه
    • اسپانیا
    • سوییس
    • استرالیا
    • کانادا
    • روسیه
    • چین
    • ژاپن
    • کره جنوبی
    • آفریقای جنوبی
    • سنگاپور
    • عمان
    • مشاهده کلیه کشورها
    صندوق های معاملاتی
    • نمای کلی
    • آمریکا
    • منطقه یورو
    • بریتانیا
    • آلمان
    • فرانسه
    • اتریش
    • سوییس
    • نروژ
    • هند
    • روسیه
    • چین
    • ژاپن
    • ترکیه
    • مالزی
    • مکزیک
    • مشاهده کلیه کشورها
  • صرافی‌ها
    صرافی‌ها
    صرافی‌های داخلی
    • والکس
    • نوبیتکس
    • رمزینکس
    • بیت پین
    • اکسیر
    • آبان تتر
    • راستین
    • اوکی اکسچنج
    • تبدیل
    • ارزینجا
    • آریومکس
    • ارزپایا
    • مشاهده سایر صرافی ها
    صرافی‌های جهانی
    • بایننس
    • کوکوین
    • کوینکس
    • اوکی ایکس
    • بی بیت
    • بیت فینکس
    • کریپتو دات کام
    • کوین بیس
    • ال بانک
    • تووبیت
    • مکسی
    • جمنای
    • مشاهده کلیه صرافی‌های جهانی
    صرافی‌های ارزی
    • صرافی بانک ملی
    • صرافی بانک سامان
    • صرافی بانک انصار
    • صرافی بانک مسکن
    • صرافی بانک سپه
    • صرافی بانک دی
    • صرافی بانک سینا
    • صرافی گاندی
    • صرافی یاران
    • صرافی مجتهدی
    • صرافی شیراز
    • صرافی تهران
    • مشاهده کلیه صرافی‌های ارزی
  • کشور‌ها
    • اقتصاد کشورها
    • پیش بینی اقتصاد کشورها
    قاره آسیا و اقیانوسیه
    • اقتصاد و بازارهای مالی ایران
    • اقتصاد و بازارهای مالی عربستان سعودی
    • اقتصاد و بازارهای مالی امارات متحده عربی
    • اقتصاد و بازارهای مالی قطر
    • اقتصاد و بازارهای مالی عراق
    • اقتصاد و بازارهای مالی لبنان
    • اقتصاد و بازارهای مالی عمان
    • اقتصاد و بازارهای مالی سوریه
    • اقتصاد و بازارهای مالی سنگاپور
    • اقتصاد و بازارهای مالی مالزی
    قاره آفریقا
    • اقتصاد و بازارهای مالی مصر
    • اقتصاد و بازارهای مالی افریقای جنوبی
    • اقتصاد و بازارهای مالی الجزایر
    قاره آسیا و اقیانوسیه
    • اقتصاد و بازارهای مالی چین
    • اقتصاد و بازارهای مالی ژاپن
    • اقتصاد و بازارهای مالی کره جنوبی
    • اقتصاد و بازارهای مالی هند
    • اقتصاد و بازارهای مالی پاکستان
    • اقتصاد و بازارهای مالی افغانستان
    • اقتصاد و بازارهای مالی آذربایجان
    • اقتصاد و بازارهای مالی ترکمنستان
    • اقتصاد و بازارهای مالی ارمنستان
    • اقتصاد و بازارهای مالی استرالیا
    قاره آفریقا
    • اقتصاد و بازارهای مالی مراکش
    • اقتصاد و بازارهای مالی نیجریه
    • اقتصاد و بازارهای مالی لیبی
    قاره آمریکا
    • اقتصاد و بازارهای مالی ایالات متحده آمریکا
    • اقتصاد و بازارهای مالی کانادا
    • اقتصاد و بازارهای مالی برزیل
    • اقتصاد و بازارهای مالی مکزیک
    قاره اروپا
    • اقتصاد و بازارهای مالی آلمان
    • اقتصاد و بازارهای مالی اتریش
    • اقتصاد و بازارهای مالی سوئیس
    • اقتصاد و بازارهای مالی هلند
    • اقتصاد و بازارهای مالی بلژیک
    • اقتصاد و بازارهای مالی روسیه
    • اقتصاد و بازارهای مالی اوکراین
    • اقتصاد و بازارهای مالی گرجستان
    • اقتصاد و بازارهای مالی لهستان
    • اقتصاد و بازارهای مالی جمهوری چک
    قاره آمریکا
    • اقتصاد و بازارهای مالی آرژانتین
    • اقتصاد و بازارهای مالی کلمبیا
    • اقتصاد و بازارهای مالی شیلی
    • اقتصاد و بازارهای مالی ونزوئلا
    قاره اروپا
    • اقتصاد و بازارهای مالی بریتانیا
    • اقتصاد و بازارهای مالی فرانسه
    • اقتصاد و بازارهای مالی ایتالیا
    • اقتصاد و بازارهای مالی اسپانیا
    • اقتصاد و بازارهای مالی پرتغال
    • اقتصاد و بازارهای مالی سوئد
    • اقتصاد و بازارهای مالی نروژ
    • اقتصاد و بازارهای مالی فنلاند
    • اقتصاد و بازارهای مالی ترکیه
    • اقتصاد و بازارهای مالی قبرس
    قاره آسیا و اقیانوسیه
    • پیش بینی اقتصاد ایران
    • پیش بینی اقتصاد عربستان سعودی
    • پیش بینی اقتصاد امارات متحده عربی
    • پیش بینی اقتصاد قطر
    • پیش بینی اقتصاد عمان
    • پیش بینی اقتصاد بحرین
    • پیش بینی اقتصاد عراق
    • پیش بینی اقتصاد لبنان
    • پیش بینی اقتصاد یمن
    • پیش بینی اقتصاد سوریه
    • پیش بینی اقتصاد هند
    • پیش بینی اقتصاد پاکستان
    • پیش بینی اقتصاد افغانستان
    • پیش بینی اقتصاد مالزی
    • مشاهده پیش بینی اقتصادی کلیه کشورها
    قاره آسیا و اقیانوسیه
    • پیش بینی اقتصاد چین
    • پیش بینی اقتصاد کره جنوبی
    • پیش بینی اقتصاد کره شمالی
    • پیش بینی اقتصاد ژاپن
    • پیش بینی اقتصاد سنگاپور
    • پیش بینی اقتصاد ارمنستان
    • پیش بینی اقتصاد تاجیکستان
    • پیش بینی اقتصاد ترکمنستان
    • پیش بینی اقتصاد ازبکستان
    • پیش بینی اقتصاد آذربایجان
    • پیش بینی اقتصاد قزاقستان
    • پیش بینی اقتصاد گرجستان
    • پیش بینی اقتصاد استرالیا
    • پیش بینی اقتصاد ویتنام
    • مشاهده پیش بینی اقتصادی کلیه کشورها
    قاره اروپا
    • پیش بینی اقتصاد اتحادیه اروپا
    • پیش بینی اقتصاد منطقه یورو
    • پیش بینی اقتصاد انگلستان
    • پیش بینی اقتصاد فرانسه
    • پیش بینی اقتصاد ایتالیا
    • پیش بینی اقتصاد اسپانیا
    • پیش بینی اقتصاد پرتغال
    • پیش بینی اقتصاد سوئد
    قاره آمریکا
    • پیش بینی اقتصاد ایالات متحده
    • پیش بینی اقتصاد کانادا
    • پیش بینی اقتصاد مکزیک
    • پیش بینی اقتصاد برزیل
    • پیش بینی اقتصاد ونزوئلا
    • مشاهده پیش بینی اقتصادی کلیه کشورها
    قاره اروپا
    • پیش بینی اقتصاد سوئیس
    • پیش بینی اقتصاد هلند
    • پیش بینی اقتصاد لهستان
    • پیش بینی اقتصاد روسیه
    • پیش بینی اقتصاد اوکراین
    • پیش بینی اقتصاد ترکیه
    • پیش بینی اقتصاد نروژ
    • پیش بینی اقتصاد آلمان
    قاره آفریقا
    • پیش بینی اقتصاد مصر
    • پیش بینی اقتصاد تونس
    • پیش بینی اقتصاد الجزایر
    • پیش بینی اقتصاد آفریقای جنوبی
    • پیش بینی اقتصاد نیجریه
    • مشاهده پیش بینی اقتصادی کلیه کشورها
  • شاخص‌ها
    • شاخص‌های اقتصادی
    • پیش بینی شاخص‌های اقتصادی
    پول
    • ذخایر ارزی
    • نرخ بهره بین بانکی
    • نرخ بهره
    • وام به بخش خصوصی
    • ترازنامه بانک مرکزی
    • نرخ وام بانکی
    • شاخص تمایلات اقتصادی
    مسکن
    • جواز ساختمان
    • خانه های مسکونی نوساز
    مالیات
    • نرخ مالیات شرکت
    • نرخ مالیات بر درآمد
    • نرخ مالیات بر فروش
    • نرخ تامین اجتماعی
    سرمایه
    • گردش سرمایه
    • تولید نفت خام
    • حساب جاری
    • صادرات
    • بدهی خارجی
    • سرمایه گذاری خارجی
    • ذخایر طلا
    • واردات
    • حواله
    • ورود توریست
    قیمت ها
    • نرخ تورم
    • قیمت تولید
    • قیمت بنزین
    • تورم مواد غذایی
    تولید ناخالص داخلی
    • تولید ناخالص داخلی
    • رشد تولید ناخالص داخلی
    • تولید ناخالص ملی
    تولید و تجارت
    • اطمینان کسب و کار
    • استفاده از ظرفیت
    • ثبت خودرو
    • سود شرکت سهامی
    • تولید صنعتی
    • سهولت انجام کسب و کار
    • رتبه رقابت
    دولت
    • ارزیابی اعتبار
    • بودجه دولت
    • هزینه های دولت
    کار
    • افراد شاغل
    • نرخ مشارکت نیروی کار
    • جمعیت
    • بهره وری
    • نرخ بیکاری
    • دستمزد
    • پست های خالی شغلی
    • حداقل دستمزد
    مصرف کننده
    • اطمینان مصرف کننده
    • پس انداز های شخصی
    تولید
    • تولید برق
    • تولید نفت خام
    • تولید فولاد
  • تحلیل‌ها
  • اخبار
    اخبار
    اخبار و گزارش ها
    • اخبار ویژه
    • تحلیل بنیادین
    • تحلیل تکنیکال
    • گزارش بازارها
    • دیده‌بان بازارها
    • آکادمی
    • دانش‌نامه اقتصادی
    • بروکرها
    • ویکی کریپتو
    • بلاگ
    اخبار و گزارش ها
    • اخبار طلا و سکه
    • اخبار بازار ارز
    • ارزهای دیجیتال
    • اخبار نفت و انرژی
    • اخبار بورس
    • اخبار خودرو
    • اقتصاد و فاینانس
    • بازارهای مالی
    • پیش‌بینی بازارها
    • تحلیل تکنیکال
    • تحلیل بنیادین
    اخبار و گزارش ها
    • اخبار مسکن
    • اخبار بانک و بیمه
    • اخبار تولید و تجارت
    • اخبار قیمت ها
    • اخبار فناوری
    • اخبار استارتاپ‌ها
    • اخبار بازار کومودیتی
    • اخبار بازار فارکس
    • اخبار بازار اوراق قرضه
    • صندوق‌های سرمایه‌گذاری
    • اخبار شرکت‌ها
    مفاهیم و اصطلاحات
    • واژه‌نامه اقتصادی فارسی
    • واژه‌نامه اقتصادی انگلیسی
    • واژه‌نامه تخصصی بورس
    • واژه‌نامه تخصصی ارزهای دیجیتال
    راهنمای سایت
    • راهنمای بخش ها
    • راهنمای سامانه ها
    • راهنمای ابزارها + ویژگی ها
    • راهنمای پروفایل ها
    • مفاهیم و آموزش های پایه
    • آموزش مفاهیم و روش های تحلیلی
    • روش ها و مفاهیم پرداخت ارزی
  • ابزارها
    ابزارها
    سامانه‌ها
    • اتاق‌های گفتگو
    • سامانه پشتیبانی
    • سامانه سنگ ها
    • سامانه مشاغل
    • سامانه فروش و خدمات
    • سامانه تکنیکال
    • متاتریدر آنلاین
    ویجت ها
    • کلیه ویجت‌ها و افزونه‌ها
    • ویجت نمای بازار
    • ویجت بلوک قیمتی
    • ویجت نوار متحرک قیمت‌ها
    • ویجت چند بلوکی نمایش قیمت‌ها
    • ویجت جدول نمایش قیمت‌ها
    • تابلو قیمت‌ها
    • پلاگین وردپرس
    محاسبه گرها
    • محاسبه گر قیمت طلا
    • محاسبه گر فیبوناچی
    • محاسبه گر نقاط پیوت
    • محاسبه گر موقعیت ریسک
    • محاسبه گر مارجین
    • محاسبه گر پیپ
    • محاسبه گر پرافیت
    • محاسبه گر اسپرد
    • ماشین حساب
    • اندیکاتورها
    تقویم ها
    • تقویم اقتصادی
    • تقویم رویدادهای اقتصادی
    • ساعت کاری بازارها
    • تقویم تعطیلات بازارها
    مبدل ها
    • مبدل واحد‌ها
    • مبدل پیشرفته ارزها
    • مبدل متقارن ارزها
    • مبدل مقیاس ها
    • مبدل فلزات گران بها
    جستجوگرها
    • صرافی‌های داخلی رمزارز
    • صرافی‌های جهانی رمزارز
    • صرافی‌های ارزی
    • سامانه‌های طلا
    • صندوق‌های طلا
    • کارگزاری‌های بورس
    • بروکرهای فارکس
    • سکه فروشان
    • سازندگان و فروشندگان طلا
    • بانک‌ها و موسسات مالی
    ابزارهای کریپتو
    • کیف‌های پول
    • استخرهای استخراج
    • مقایسه‌گر ارزهای دیجیتال
    • ماشین حساب ارزهای دیجیتال
    • محاسبه‌گر سود استخراج
    • محاسبه‌گر رمزنگاری
    • پراکنش جغرافیایی ارزهای دیجیتال
    حباب سنج‌ها
    • حباب سنج سکه
    • حباب‌سنج ارزی
    پایش گرها
    • مارکت واچ
    • برندگان / بازندگان
    • ترین های بازار
    • نمایش‌گر سیگنال های معاملاتی
    • نرخ بهره شبانه / سواپ
ورودعضویت
سامانه معاملات طلا
سبد داراییهشدارهاواچ‌لیست‌هابوک مارک‌هاوظایف روزانهیادداشت‌ها و اسنادراهنما و مستندات
دانلود اپلیکیشن‌هادانلود اپلیکیشن‌ها

شبکه اطلاع رسانی طلا، سکه و ارز © 1404-1388

هر گونه کپی برداری از محتوا، تولیدات، شکل و سایر اجزای سایت صرفا با موافقت مکتوب مجاز می باشد

پخش‌های زنده
  • تابلو قیمت‌ها
  • تابلو تحلیل‌ها

    تابلو تحلیل‌ها تحلیل‌گرها
    داغ‌ترین‌ها
    جدیدترین
    بازه زمانی
    بازار معاملاتی
    ورود / ثبت نام
    انس طلا 26 مرداد
    انس طلا
    بلند‌مدت
    انس طلا 26 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
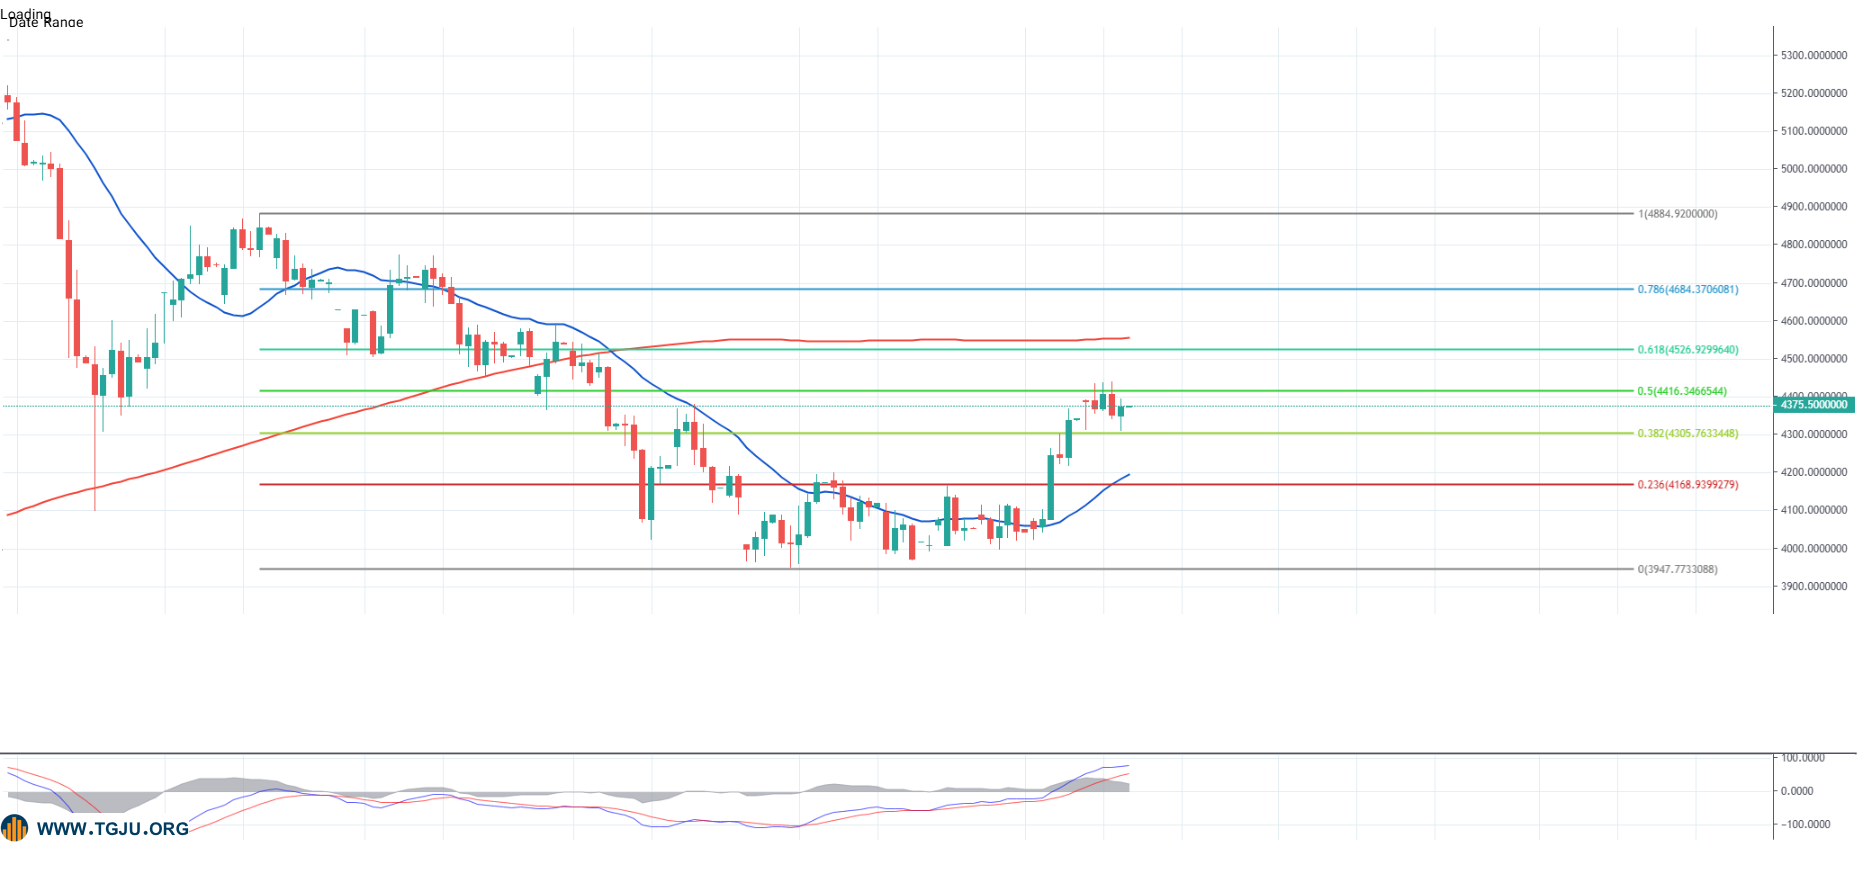
     انس طلا (XAU/USD) در آغاز هفته جدید معاملاتی تلاش کرده است روند صعودی دو روز اخیر خود را حفظ کند، اما همچنان برای عبور پایدار از محدوده ۴۴۰۰ دلار با مانع جدی روبه‌رو است. این فلز گران‌بها پس از لمس بالاترین سطح خود از ۵ ژوئن در روز پنجشنبه، در معاملات اخیر نتوانسته است شتاب صعودی کافی برای تثبیت بالای این محدوده ایجاد کند و اکنون درست پایین‌تر از مرز ۴۴۰۰ دلار معامله می‌شود. رفتار قیمت نشان می‌دهد که با وجود تداوم سوگیری مثبت کوتاه‌مدت، بازار همچنان میان دو نیروی متضاد یعنی چشم‌انداز کاهش فشارهای تورمی و نگرانی از تداوم سیاست پولی انقباضی فدرال رزرو در نوسان است. در سمت بنیادی، داده‌های اقتصادی آمریکا در روز جمعه تصویر ضعیف‌تری از وضعیت تقاضای داخلی ارائه کردند. خرده‌فروشی آمریکا در ماه ژوئیه ۰.۶ درصد کاهش یافت؛ رقمی که نخستین افت در ۹ ماه گذشته و بزرگ‌ترین کاهش ماهانه از ماه مه سال گذشته محسوب می‌شود. همزمان، شاخص اعتماد مصرف‌کننده دانشگاه میشیگان نیز در ماه اوت از ۵۵.۲ در ماه قبل به ۵۱ کاهش یافت. این مجموعه داده‌ها در کنار نشانه‌های قبلی از کاهش فشارهای تورمی، انتظارات برای افزایش فوری نرخ بهره توسط فدرال رزرو را تعدیل کرده و از آنجا که طلا دارایی بدون بازده است، فشار کمتری را از سوی نرخ‌های بهره بالاتر تجربه می‌کند. ضعف داده‌های مصرف‌کننده، پشتوانه تازه‌ای برای خریداران انس طلا ایجاد کرده است کاهش خرده‌فروشی و افت اعتماد مصرف‌کنندگان از آن جهت برای بازار طلا اهمیت دارد که می‌تواند تصویری از کاهش شتاب فعالیت اقتصادی آمریکا ارائه کند. زمانی که داده‌های اقتصادی از کاهش قدرت تقاضا حکایت دارند، احتمال تداوم سیاست پولی بسیار سخت‌گیرانه کاهش می‌یابد و بازار می‌تواند احتمال تغییر مسیر نرخ بهره را زودتر از گذشته در قیمت‌ها لحاظ کند. چنین شرایطی معمولاً به تضعیف دلار آمریکا کمک می‌کند و در مقابل، جذابیت نسبی انس طلا را افزایش می‌دهد. با این حال، واکنش بازار به این داده‌ها هنوز یک‌طرفه نیست. سرمایه‌گذاران همچنان نگرانند که نوسان قیمت انرژی بتواند مسیر تورم آمریکا را پیچیده‌تر کند. افزایش هزینه انرژی می‌تواند بخشی از فشارهای تورمی را دوباره فعال کند و در چنین شرایطی، فدرال رزرو ممکن است برای مدت طولانی‌تری موضعی متمایل به سیاست انقباضی داشته باشد. بنابراین، ضعف داده‌های مصرف‌کننده به‌تنهایی برای تغییر کامل انتظارات نرخ بهره کافی نیست و بازار همچنان به داده‌های تورمی، قیمت نفت و اظهارات مقام‌های بانک مرکزی آمریکا حساس خواهد ماند. در همین چارچوب، ابزار FedWatch گروه CME همچنان احتمال حدود ۶۵ درصدی افزایش هزینه استقراض توسط بانک مرکزی آمریکا تا پایان سال جاری را نشان می‌دهد. باقی ماندن چنین احتمالی در سطحی قابل‌توجه، از یک سو مانع از شکل‌گیری فشار شدید بر دلار می‌شود و از سوی دیگر نشان می‌دهد که مسیر صعودی انس طلا هنوز با یک مانع بنیادی مهم مواجه است. بازار برای عبور از مقاومت‌های بالاتر به شواهد بیشتری درباره تغییر مسیر سیاست پولی فدرال رزرو نیاز دارد. در کنار داده‌های اقتصادی، افزایش نااطمینانی‌های اخیر در خاورمیانه و ادامه درگیری‌های روسیه و اوکراین، فضای بازار را محتاط‌تر کرده و بخشی از تقاضا برای دارایی‌های امن را حفظ کرده است؛ در همین حال، این تحولات می‌تواند بر انتظارات تورمی و مسیر سیاست پولی فدرال رزرو نیز اثرگذار باشد و معادله صعود انس طلا را پیچیده‌تر کند. بازار اکنون در انتظار صورت‌جلسه فدرال رزرو است در چنین شرایطی، انتشار صورت‌جلسه نشست FOMC در روز چهارشنبه اهمیت ویژه‌ای پیدا کرده است. سرمایه‌گذاران تلاش خواهند کرد از لحن این صورت‌جلسه، تصویری دقیق‌تر از اختلاف‌نظرها درباره تورم، بازار کار و مسیر نرخ بهره در ماه‌های آینده به دست آورند. هر نشانه‌ای از نگرانی بیشتر مقام‌های فدرال رزرو درباره تورم می‌تواند بازدهی اوراق خزانه و دلار را تقویت کند و در مقابل، تأکید بر ضعف تقاضا و کاهش فشارهای قیمتی می‌تواند فضای مساعدتری برای طلا ایجاد کند. از این منظر، معامله‌گران دلار همچنان نمی‌توانند با اطمینان روی ادامه ضعف این ارز حساب کنند. احتمال حدود ۶۵ درصدی افزایش نرخ بهره تا پایان ۲۰۲۶ نشان می‌دهد که بخشی از بازار همچنان سناریوی سیاست پولی سخت‌گیرانه‌تر را جدی می‌گیرد. در نتیجه، هر حرکت صعودی انس طلا در نزدیکی محدوده ۴۴۰۰ دلار با آزمونی مهم مواجه خواهد بود؛ آزمونی که نتیجه آن می‌تواند جهت حرکت فلز زرد در کوتاه‌مدت را تعیین کند. تحلیل تکنیکال انس طلا؛ ۴۴۰۰ دلار همچنان سد اصلی خریداران از منظر تکنیکال، تکرار ناتوانی انس طلا در تثبیت بالای محدوده ۴۴۰۰ دلار مهم‌ترین سیگنال احتیاط برای خریداران محسوب می‌شود. این سطح با اصلاح ۵۰ درصدی افت قیمت در فاصله آوریل تا ژوئن نیز منطبق است و به همین دلیل اهمیت آن صرفاً روانی نیست. چندین تلاش ناموفق برای عبور از این ناحیه نشان می‌دهد فروشندگان همچنان در نزدیکی ۴۴۰۰ دلار فعال هستند و بازار برای ورود به مرحله بعدی رشد به قدرت خرید بیشتری نیاز دارد. عامل مهم دیگر، قرار گرفتن قیمت پایین‌تر از میانگین متحرک ساده ۲۰۰ روزه یا 200-day SMA است. این میانگین همچنان در نزدیکی ۴۵۰۶ دلار قرار دارد و تا زمانی که قیمت نتواند بالای آن تثبیت شود، روند میان‌مدت انس طلا کاملاً از محدودیت‌های نزولی خارج نشده است. بنابراین، رشد اخیر را می‌توان در شرایط فعلی بیشتر به‌عنوان تلاش برای بازیابی قیمت در یک ساختار مقاومتی تلقی کرد تا آغاز قطعی یک روند صعودی جدید. در مقابل، برخی شاخص‌های مومنتوم نشانه‌های امیدوارکننده‌ای برای خریداران ارائه می‌کنند. شاخص قدرت نسبی یا RSI در سطح 64.43 قرار دارد و همچنان به سمت مومنتوم صعودی متمایل است. همزمان، شاخص MACD نیز در محدوده مثبت قرار دارد. ترکیب این دو شاخص نشان می‌دهد قدرت خرید در کوتاه‌مدت بهبود یافته است، اما هنوز نمی‌توان صرفاً بر اساس مومنتوم، عبور قیمت از مقاومت‌های اصلی را قطعی دانست. در واقع، شاخص‌های مومنتوم تلاش خریداران برای شکل دادن به یک بازگشت را تأیید می‌کنند، در حالی که ساختار قیمت همچنان با مقاومت‌های سنگین مواجه است. عبور از ۴۴۰۰ دلار می‌تواند مسیر ۴۵۰۶ تا ۴۵۰۹ دلار را باز کند اگر انس طلا بتواند به‌صورت پایدار بالای ۴۴۰۰ دلار قرار گیرد و این سطح را به حمایت تبدیل کند، سناریوی صعودی از اعتبار بیشتری برخوردار خواهد شد. در این حالت، نخستین هدف مهم در محدوده میانگین متحرک ساده ۲۰۰ روزه نزدیک به ۴۵۰۶ دلار قرار می‌گیرد. اندکی بالاتر، سطح اصلاحی ۶۱.۸ درصد فیبوناچی در ۴۵۰۹ دلار قرار دارد که به‌عنوان مقاومت بعدی می‌تواند سرعت حرکت صعودی را آزمایش کند. هم‌پوشانی 200-day SMA در ۴۵۰۶ دلار و سطح ۶۱.۸ درصد فیبوناچی در ۴۵۰۹ دلار اهمیت این ناحیه را بیشتر می‌کند. عبور قاطع از این محدوده می‌تواند نشانه‌ای از تغییر محسوس در ساختار تکنیکال باشد و زمینه را برای حرکت به سمت مقاومت‌های بالاتر فراهم کند. در ادامه مسیر، سطح ۷۸.۶ درصد فیبوناچی در ۴۶۶۶ دلار قرار دارد و پس از آن، محدوده سقف چرخه‌ای در ۴۸۶۵ دلار به‌عنوان مقاومت مهم‌تر بازار مطرح خواهد بود. در چنین سناریویی، رفتار قیمت در اطراف ۴۴۰۰ دلار اهمیت بسیار بیشتری از یک شکست لحظه‌ای خواهد داشت. بازار برای تأیید قدرت خریداران به پذیرش قیمت بالای این سطح نیاز دارد؛ زیرا عبور موقت بدون تثبیت می‌تواند صرفاً یک شکست کاذب باشد و بار دیگر فروشندگان را به بازار بازگرداند. شکست ۴۲۹۰ دلار می‌تواند ساختار صعودی کوتاه‌مدت را تحت فشار قرار دهد در سمت مقابل، نخستین حمایت مهم انس طلا در سطح اصلاحی ۳۸.۲ درصد فیبوناچی یعنی ۴۲۹۰ دلار قرار دارد. این سطح در صورت افزایش فشار فروش می‌تواند نخستین منطقه‌ای باشد که خریداران برای حفظ حرکت اخیر در آن وارد بازار شوند. واکنش قیمت به این محدوده مشخص خواهد کرد که افت احتمالی صرفاً یک اصلاح کوتاه‌مدت است یا نشانه‌ای از تضعیف جدی‌تر روند بازیابی. در صورت از دست رفتن ۴۲۹۰ دلار، حمایت بعدی در سطح اصلاحی ۲۳.۶ درصد فیبوناچی در ۴۱۵۴ دلار قرار می‌گیرد. شکست این ناحیه می‌تواند فشار نزولی را افزایش دهد و توجه بازار را به حمایت ساختاری پایین‌تر جلب کند. در سناریوی افت عمیق‌تر، کف ساختاری نزدیک به لنگر فیبوناچی در محدوده ۳۹۳۵ دلار قرار خواهد گرفت و می‌تواند آخرین منطقه مهم برای ارزیابی اعتبار ساختار بازیابی اخیر باشد. در مجموع، فاصله میان ۴۲۹۰ دلار در سمت پایین و ۴۴۰۰ دلار در سمت بالا، محدوده‌ای کلیدی برای تعیین جهت حرکت کوتاه‌مدت انس طلا است. در حالی که RSI در 64.43 و MACD مثبت از تداوم مومنتوم خرید حمایت می‌کنند، قرار گرفتن قیمت زیر 200-day SMA همچنان یک محدودیت مهم است. بنابراین، بازار برای تغییر چشم‌انداز میان‌مدت به سیگنال قوی‌تری از سمت قیمت نیاز دارد. جمع‌بندی و چشم‌انداز نهایی؛ طلا میان ضعف دلار و ترس از تورم گرفتار است انس طلا در آغاز هفته همچنان سوگیری مثبت خود را حفظ کرده، اما ناتوانی در عبور پایدار از ۴۴۰۰ دلار نشان می‌دهد که بازار هنوز برای ادامه صعود با مقاومت قابل‌توجهی مواجه است. داده‌های ضعیف خرده‌فروشی آمریکا، کاهش شاخص اعتماد مصرف‌کننده دانشگاه میشیگان و نشانه‌های کاهش تورم از یک سو فشار بر دلار را افزایش داده‌اند، اما نگرانی از قیمت انرژی، ریسک‌های ژئوپلیتیکی و احتمال حدود ۶۵ درصدی افزایش نرخ بهره فدرال رزرو تا پایان سال، از سوی دیگر مانع شکل‌گیری یک روند صعودی بدون وقفه در طلا شده‌اند. در کوتاه‌مدت، صورت‌جلسه FOMC در روز چهارشنبه و تحولات مرتبط با بازار انرژی و ریسک‌های ژئوپلیتیکی می‌توانند محرک اصلی نوسان XAU/USD باشند. از منظر تکنیکال، تثبیت بالای ۴۴۰۰ دلار مسیر را به سمت ۴۵۰۶ و ۴۵۰۹ دلار باز می‌کند و پس از آن ۴۶۶۶ و ۴۸۶۵ دلار در کانون توجه قرار خواهند گرفت. در مقابل، شکست ۴۲۹۰ دلار می‌تواند اصلاح را به سمت ۴۱۵۴ دلار و در صورت تشدید فشار فروش، محدوده ۳۹۳۵ دلار هدایت کند. بنابراین، در شرایط فعلی، انس طلا در نقطه‌ای قرار گرفته که تصمیم بازار میان عبور از مقاومت ۴۴۰۰ دلار و بازگشت به حمایت‌های پایین‌تر، بیش از هر چیز به ترکیب داده‌های اقتصادی آمریکا، مسیر دلار و پیام فدرال رزرو درباره نرخ بهره وابسته است.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    جو 25 مرداد
    جو دو‌سر
    بلند‌مدت
    جو 25 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
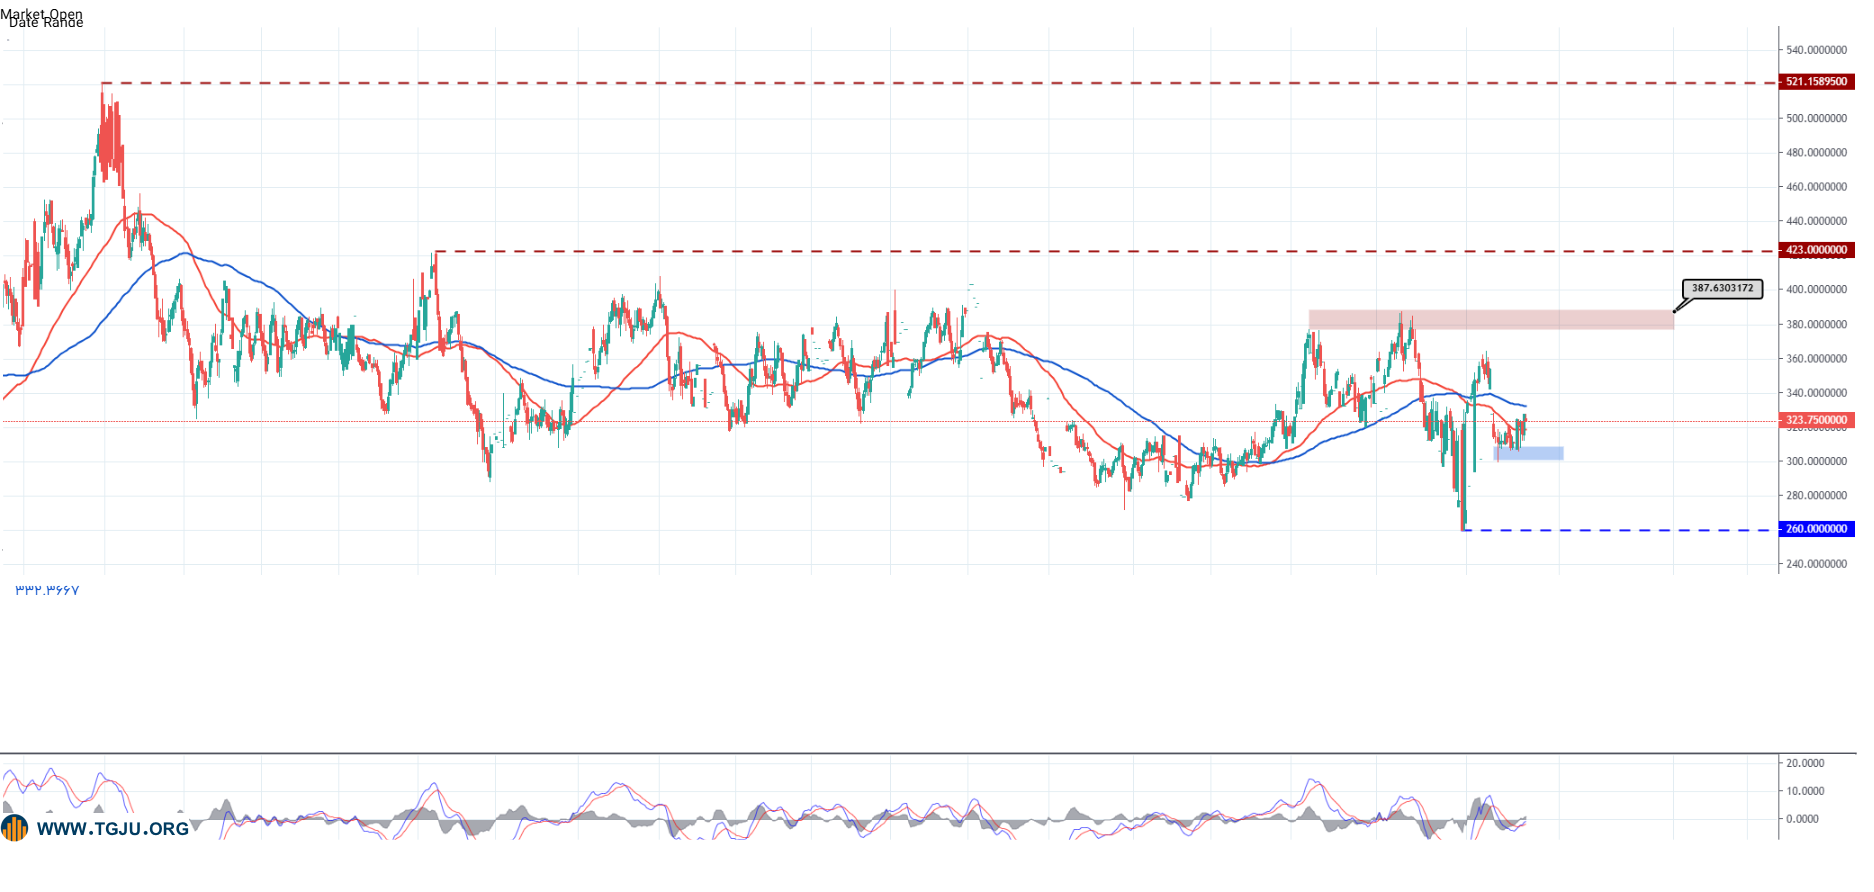
    بازار قراردادهای آتی جو دوسر در بورس شیکاگو (CBOT)، با قرارداد اصلی ZO و اندازه ۵,۰۰۰ بوشل برای هر قرارداد، در میانه اوت ۲۰۲۶ در محدوده ۳۲۳.۷۵ تا ۳۲۷.۵۰ سنت به ازای هر بوشل معامله می‌شود. قرارداد پیشرو سپتامبر ۲۰۲۶ در همین محدوده قرار دارد و منحنی قیمت برای ماه‌های بعدی شیب ملایمی رو به بالا نشان می‌دهد؛ به‌طوری که قرارداد دسامبر ۲۰۲۶ حدود ۳۳۳ تا ۳۴۵ سنت به ازای هر بوشل قیمت‌گذاری شده است. با وجود این تثبیت، بازار هنوز فاصله زیادی با اوج تاریخی ۸۱۱ سنت به ازای هر بوشل در آوریل ۲۰۲۲ دارد. جو دوسر در هفته‌های اخیر نوسان قابل توجهی را تجربه کرده و کف چهار هفته‌ای آن در نزدیکی ۳۰۸ سنت و سقف شش هفته‌ای در حوالی ۳۶۰ سنت ثبت شده است. قیمت در ۱۴ اوت پس از افت قبلی حدود ۲ تا ۳ درصد افزایش یافت، اما عملکرد ماهانه همچنان حدود ۸.۷ درصد منفی است و بازدهی سالانه نیز نزدیک به ۳ درصد کاهش نشان می‌دهد. دامنه ۵۲ هفته‌ای بازار از حدود ۲۵۷ تا ۳۸۷ سنت به ازای هر بوشل گسترده شده است. عرضه جهانی فعلاً اجازه شکل‌گیری یک موج صعودی پایدار را نمی‌دهد جو دوسر در مقایسه با گندم و ذرت کالایی کوچک‌تر در بازار جهانی است و قیمت آن بیش از آنکه تحت تأثیر شوک‌های بزرگ جهانی قرار گیرد، به توازن منطقه‌ای عرضه و تقاضا وابسته است. برآوردهای مربوط به تولید جهانی در سال زراعی ۲۰۲۵/۲۶ در محدوده ۲۲.۵۳ تا ۲۶.۲ میلیون تن قرار دارد و در برخی برآوردها رشد حدود ۱۶ درصدی نسبت به سال قبل دیده می‌شود. در چنین شرایطی، تصویر کلی بازار از نظر عرضه همچنان نسبتاً راحت است. در آمریکا، یکی از مهم‌ترین مراجع قیمت‌گذاری و صادرات جو دوسر، پیش‌بینی تولید ۲۰۲۶/۲۷ حدود ۶۳ میلیون بوشل است. سطح زیرکشت برداشت‌شده حدود ۰.۹ میلیون هکتار برآورد شده و عملکرد نیز نزدیک به ۷۲ بوشل در هر هکتار است. موجودی اولیه حدود ۳۲ میلیون بوشل و موجودی پایانی نیز حدود ۳۲ میلیون بوشل پیش‌بینی شده است. مجموع عرضه در محدوده ۱۶۷ تا ۱۷۲ میلیون بوشل قرار می‌گیرد و در سمت مصرف، حدود ۵۵ میلیون بوشل به خوراک و مصرف باقیمانده و ۸۳ میلیون بوشل به مصارف غذایی، بذری و صنعتی اختصاص می‌یابد. صادرات نیز با حدود ۲ میلیون بوشل همچنان بسیار محدود است. این ارقام نشان می‌دهد بازار آمریکا با کمبود ساختاری مواجه نیست و همین مسئله ظرفیت رشد قیمت را محدود می‌کند. در واقع، تا زمانی که یک شوک جدی در تولید یا تجارت ایجاد نشود، موجودی قابل دسترس اجازه نمی‌دهد افزایش قیمت به سرعت به یک روند صعودی گسترده تبدیل شود. کانادا؛ کاهش سطح زیرکشت مهم است، اما موجودی انباشته اثر آن را خنثی می‌کند کانادا همچنان یکی از بازیگران مهم صادرات جو دوسر محسوب می‌شود و تحولات این کشور برای بازار اهمیت ویژه‌ای دارد. کاهش شدید سطح زیرکشت در فصل جاری از یک سو می‌تواند چشم‌انداز عرضه میان‌مدت را محدودتر کند، اما موجودی انباشته حدود ۸۰۰ هزار تن که وارد سال زراعی جدید می‌شود، بخش قابل توجهی از فشار ناشی از کاهش تولید را جبران می‌کند. به همین دلیل، بازار فعلاً این کاهش سطح زیرکشت را به‌عنوان نشانه‌ای از کمبود فوری تفسیر نمی‌کند. عملکرد محصول در صورت قرار گرفتن در محدوده متوسط تا بالاتر از متوسط می‌تواند عرضه را در سطح مناسبی نگه دارد. در نتیجه، تنها در صورت بروز یک اختلال جدی یا کاهش قابل توجه عملکرد، کاهش سطح زیرکشت کانادا می‌تواند به عامل تعیین‌کننده‌ای برای قیمت تبدیل شود. در اروپا نیز شرایط عرضه نسبتاً مناسب است و قیمت‌های نقدی ثبات بیشتری دارند. در بازارهای آلمان و اوکراین، جو دوسر خوراکی در محدوده حدود ۰.۱۸ تا ۰.۲۵ یورو به ازای هر کیلوگرم معامله می‌شود. ریسک‌های لجستیکی در منطقه دریای سیاه همچنان می‌تواند نوعی صرف ریسک ایجاد کند، اما تاکنون به اندازه‌ای نبوده که توازن کلی بازار را برهم بزند. تقاضا همچنان باثبات است و رقابت غلات ارزان‌تر سقف قیمت را محدود می‌کند در سمت تقاضا، بخش اصلی مصرف جو دوسر به خوراک دام و استفاده‌های غذایی و بذری اختصاص دارد. تقاضای اروپا و آمریکا نسبتاً باثبات باقی مانده و رشد محصولات ارزش‌افزوده، از جمله شیر جو دوسر، یک عامل حمایتی محسوب می‌شود؛ با این حال، این بخش هنوز آن اندازه بزرگ نیست که بتواند به‌تنهایی بازار جهانی را وارد یک چرخه کمبود کند. رقابت با ذرت و گندم نیز اهمیت زیادی دارد. هنگامی که این غلات با قیمت پایین‌تری در دسترس باشند، مصرف‌کنندگان خوراک دام انگیزه کمتری برای پرداخت قیمت بالاتر برای جو دوسر خواهند داشت. از این رو، حتی اگر تقاضای مواد غذایی و محصولات فرآوری‌شده به تدریج افزایش یابد، سمت تقاضا فعلاً توان ایجاد یک موج صعودی مستقل را ندارد. در بازار فیزیکی نیز نشانه‌ای از خرید هیجانی یا کمبود فوری دیده نمی‌شود. همین رفتار باعث شده منحنی آتی جو دوسر به سمت یک کانتانگوی ملایم حرکت کند؛ وضعیتی که در آن قراردادهای دورتر نسبت به قرارداد نزدیک‌تر قیمت بالاتری دارند و معمولاً با بازار دارای عرضه نسبتاً کافی سازگار است. بازار آتی پس از سقوط شدید در حال ساختن یک کف است در نمودار قیمت، جو دوسر پس از فروش سنگین اوایل سال ۲۰۲۶ وارد مرحله‌ای از تثبیت شده است. قیمت فعلی در محدوده ۳۲۳.۷۵ تا ۳۲۷.۵۰ سنت قرار دارد و واکنش‌های اخیر نشان می‌دهد فروشندگان هنوز کنترل کامل بازار را در اختیار ندارند، اما خریداران نیز برای آغاز یک روند صعودی قدرتمند با مانع مواجه هستند. میانگین‌های متحرک تصویر دوگانه‌ای ارائه می‌کنند. میانگین‌های کوتاه‌مدت مانند MA5 و MA10 در برخی ارزیابی‌ها سیگنال خرید ایجاد کرده‌اند، در حالی که MA20، MA50، MA100 و MA200 همچنان عمدتاً سیگنال فروش می‌دهند. این اختلاف بیانگر بازگشت کوتاه‌مدت قیمت از کف‌ها در مقابل ساختار ضعیف‌تر در افق‌های میان‌مدت و بلندمدت است. در نتیجه، افزایش اخیر قیمت را نمی‌توان به‌تنهایی نشانه آغاز یک روند صعودی جدید دانست. بازار ابتدا باید بتواند از مقاومت‌های بالاتر عبور کند و سپس پذیرش قیمت در سطوح جدید را نشان دهد. مقاومت ۳۲۷ تا ۳۳۶ سنت نخستین آزمون خریداران است از منظر تکنیکال، محدوده ۳۲۷ تا ۳۳۶ سنت نخستین ناحیه مهم پیش روی بازار است. این منطقه با آزمون باندهای بولینگر و سقف‌های قبلی هم‌پوشانی دارد و عبور پایدار از آن می‌تواند فشار فروش کوتاه‌مدت را کاهش دهد. در ادامه، محدوده ۳۴۰ سنت اهمیت بیشتری پیدا می‌کند؛ زیرا شکست آن می‌تواند ساختار بازار را از یک نوسان خنثی به سمت ادامه حرکت صعودی سوق دهد. در سمت پایین، حمایت‌های نزدیک در محدوده ۳۱۳ تا ۳۱۵ سنت قرار دارند. نقاط پیوت نیز عمدتاً در محدوده ۳۱۴ تا ۳۲۳ سنت متمرکز هستند. اگر این حمایت‌ها از دست بروند، توجه بازار بار دیگر به محدوده ۳۰۰ تا ۳۱۰ سنت جلب خواهد شد؛ محدوده‌ای که می‌تواند آزمون مهمی برای سنجش قدرت تقاضای واقعی باشد. نقدشوندگی پایین قراردادهای جو دوسر نیز باید در تفسیر این حرکات لحاظ شود. حجم معاملات محدود می‌تواند موجب شود نوسان‌های روزانه بزرگ‌تر از تغییر واقعی در بنیادهای بازار به نظر برسند. بنابراین، شکست‌های کوتاه‌مدت بدون همراهی حجم و تثبیت قیمت، الزاماً به معنای شکل‌گیری روند جدید نیستند. RSI و MACD هنوز از بازگشت قدرتمند قیمت حمایت نمی‌کنند در بخش اسیلاتورها، RSI(14) در حوالی ۴۴ قرار دارد و در محدوده خنثی متمایل به فروش ارزیابی می‌شود. این شاخص هنوز وارد محدوده اشباع فروش عمیق نشده، اما فاصله آن با ناحیه میانی نشان می‌دهد مومنتوم صعودی قدرتمندی شکل نگرفته است. MACD همچنان سیگنال منفی دارد و این موضوع با ساختار ضعیف‌تر میانگین‌های متحرک در بازه‌های بزرگ‌تر همخوانی دارد. STOCH وضعیت ترکیبی دارد و در برخی مقاطع نشانه‌هایی از اشباع خرید کوتاه‌مدت را نشان می‌دهد، در حالی که Williams %R و CCI عمدتاً خنثی هستند. ADX نیز از وجود مقداری قدرت روند حکایت می‌کند، اما این قدرت به اندازه‌ای نیست که بتوان از یک حرکت یک‌طرفه قدرتمند سخن گفت. ATR بالا نیز اهمیت ویژه‌ای دارد، زیرا نشان می‌دهد بازار همچنان مستعد نوسان‌های سریع است. مجموع این سیگنال‌ها در ارزیابی‌های اخیر به تصویری خنثی منتهی شده است؛ در برخی جمع‌بندی‌ها چهار سیگنال خرید در برابر چهار سیگنال فروش دیده می‌شود. بنابراین، بازار فعلاً بیشتر در مرحله تصمیم‌گیری قرار دارد تا یک روند مشخص. عبور از ۳۴۰ یا بازگشت به ۳۰۰ تا ۳۱۰ مسیر بعدی را مشخص می‌کند چشم‌انداز تکنیکال جو دوسر در هفته‌های آینده بیش از هر چیز به واکنش قیمت در دو سوی محدوده فعلی وابسته است. تثبیت بالاتر از ۳۳۶ سنت و سپس عبور از ۳۴۰ سنت می‌تواند نشانه‌ای از خروج بازار از فاز تراکمی باشد. در این سناریو، سقف‌های ۳۶۰ و سپس محدوده ۳۸۷ سنت، یعنی سقف ۵۲ هفته‌ای، دوباره در کانون توجه قرار خواهند گرفت. در مقابل، شکست حمایت ۳۱۳ تا ۳۱۵ سنت می‌تواند فشار فروش را افزایش دهد و بازار را به سمت ۳۰۰ تا ۳۱۰ سنت هدایت کند. از دست رفتن این محدوده، تصویر کف‌سازی را تضعیف خواهد کرد و نشان می‌دهد فروشندگان هنوز ظرفیت ادامه روند نزولی را دارند. در افق کوتاه‌مدت، محدوده ۳۱۰ تا ۳۴۰ سنت همچنان محتمل‌ترین چارچوب نوسان قیمت است. در این بازه، رفتار بازار غلات بزرگ‌تر نیز اهمیت دارد؛ زیرا تغییرات قیمت گندم و ذرت می‌تواند از طریق جابه‌جایی تقاضای خوراک و فضای کلی بازار غلات بر جو دوسر اثر غیرمستقیم بگذارد. آب‌وهوا همچنان مهم‌ترین متغیر خارج از نمودار است در میان عوامل بنیادی، شرایط آب‌وهوایی اروپا و مناطق کشت کانادا مهم‌ترین متغیر بالقوه برای تغییر این تعادل محسوب می‌شود. گرما و خشکی شدید در اروپا یا اختلال در وضعیت مزارع مناطق اصلی کشت کانادا می‌تواند برآوردهای تولید را تغییر دهد و به بازار یک صرف ریسک جدید بدهد. در مقابل، تداوم شرایط مناسب رشد، همراه با موجودی‌های انتقالی، احتمال حفظ وضعیت عرضه راحت را افزایش می‌دهد. در چنین سناریویی، پیش‌بینی قیمت مزرعه‌ای آمریکا در حدود ۳.۳۵ دلار به ازای هر بوشل با ساختار فعلی معاملات آتی همخوانی دارد و فضای محدودی برای رشد قیمت بدون ایجاد یک شوک بنیادی باقی می‌گذارد. در بازارهای خارجی نیز وضعیت دریای سیاه، به‌ویژه تغییرات لجستیکی و تحولات بازار گندم، می‌تواند به شکل غیرمستقیم بر جو دوسر اثر بگذارد. کاهش برآوردهای گندم در منطقه دریای سیاه اخیراً نوعی حمایت غیرمستقیم برای بازار غلات ایجاد کرده است، اما هنوز نشانه‌ای از یک بحران عرضه فراگیر در جو دوسر دیده نمی‌شود. چشم‌انداز ۲۰۲۶ و ۲۰۲۷؛ رشد قیمت بدون شوک عرضه دشوار خواهد بود برای سال زراعی ۲۰۲۶/۲۷، ترکیب موجودی انتقالی و تولید محصول جدید همچنان نشان‌دهنده عرضه نسبتاً راحت است. برآوردها از رشد محدود تولید جهانی حکایت دارند و پیش‌بینی افزایش حدود ۳۵ میلیون تنی کل غلات دانه‌درشت تا سال ۲۰۳۵ نیز در بلندمدت نشان می‌دهد افزایش عرضه غلات می‌تواند همچنان یک عامل مهارکننده قیمت باشد. در همین چارچوب، پیش‌بینی‌های کوتاه‌مدت محدوده ۳۱۸ تا ۳۱۹ سنت به ازای هر بوشل را برای سه‌ماهه سوم مطرح می‌کنند و برآورد بلندمدت در حوالی ۲۸۷ سنت قرار دارد. این ارقام نشان می‌دهند بازار هنوز برای شکل‌گیری یک روند صعودی پایدار به محرک جدید نیاز دارد. با این حال، نباید ریسک جهش‌های مقطعی را نادیده گرفت. نقدشوندگی پایین بازار جو دوسر، در کنار حساسیت آن به وضعیت آب‌وهوا، می‌تواند واکنش قیمت را نسبت به اخبار تولید تشدید کند. به همین دلیل، حتی در شرایط بنیادی نسبتاً راحت، جهش‌های کوتاه‌مدت همچنان امکان‌پذیر است. جمع‌بندی؛ جو دوسر برای تغییر روند به محرک تازه نیاز دارد بازار جو دوسر در میانه اوت ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است. قیمت ۳۲۳.۷۵ تا ۳۲۷.۵۰ سنت به ازای هر بوشل پس از افت‌های سنگین ماه‌های گذشته نشانه‌هایی از تثبیت و کف‌سازی را نشان می‌دهد، اما شاخص‌های تکنیکال هنوز از آغاز یک روند صعودی قدرتمند حمایت نمی‌کنند. در سمت بنیادی نیز عرضه جهانی و موجودی‌های انتقالی، به‌ویژه در آمریکا و کانادا، مانع شکل‌گیری فشار صعودی پایدار شده‌اند. تقاضا باثبات است و رشد بازار محصولات غذایی مانند شیر جو دوسر هنوز برای تغییر توازن کلی کافی نیست. بنابراین، سناریوی اصلی همچنان حرکت نوسانی در محدوده ۳۱۰ تا ۳۴۰ سنت است. در نهایت، عبور از ۳۴۰ سنت می‌تواند نخستین نشانه جدی تغییر ساختار بازار باشد، در حالی که شکست محدوده ۳۰۰ تا ۳۱۰ سنت ریسک بازگشت فشار فروش را افزایش می‌دهد. در میان عوامل بنیادی نیز آب‌وهوا، وضعیت محصولات کانادا و اروپا، بازار گندم و ذرت و لجستیک دریای سیاه مهم‌ترین متغیرهایی هستند که می‌توانند این تعادل شکننده را تغییر دهند. تا زمانی که یکی از این محرک‌ها عرضه یا تقاضا را به‌طور معنادار جابه‌جا نکند، جو دوسر بیشتر یک بازار در حال کف‌سازی خواهد بود تا بازاری آماده یک جهش پایدار.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    ایکس ار پی 25 مرداد
    ریپل
    بلند‌مدت
     ایکس ار پی 25 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
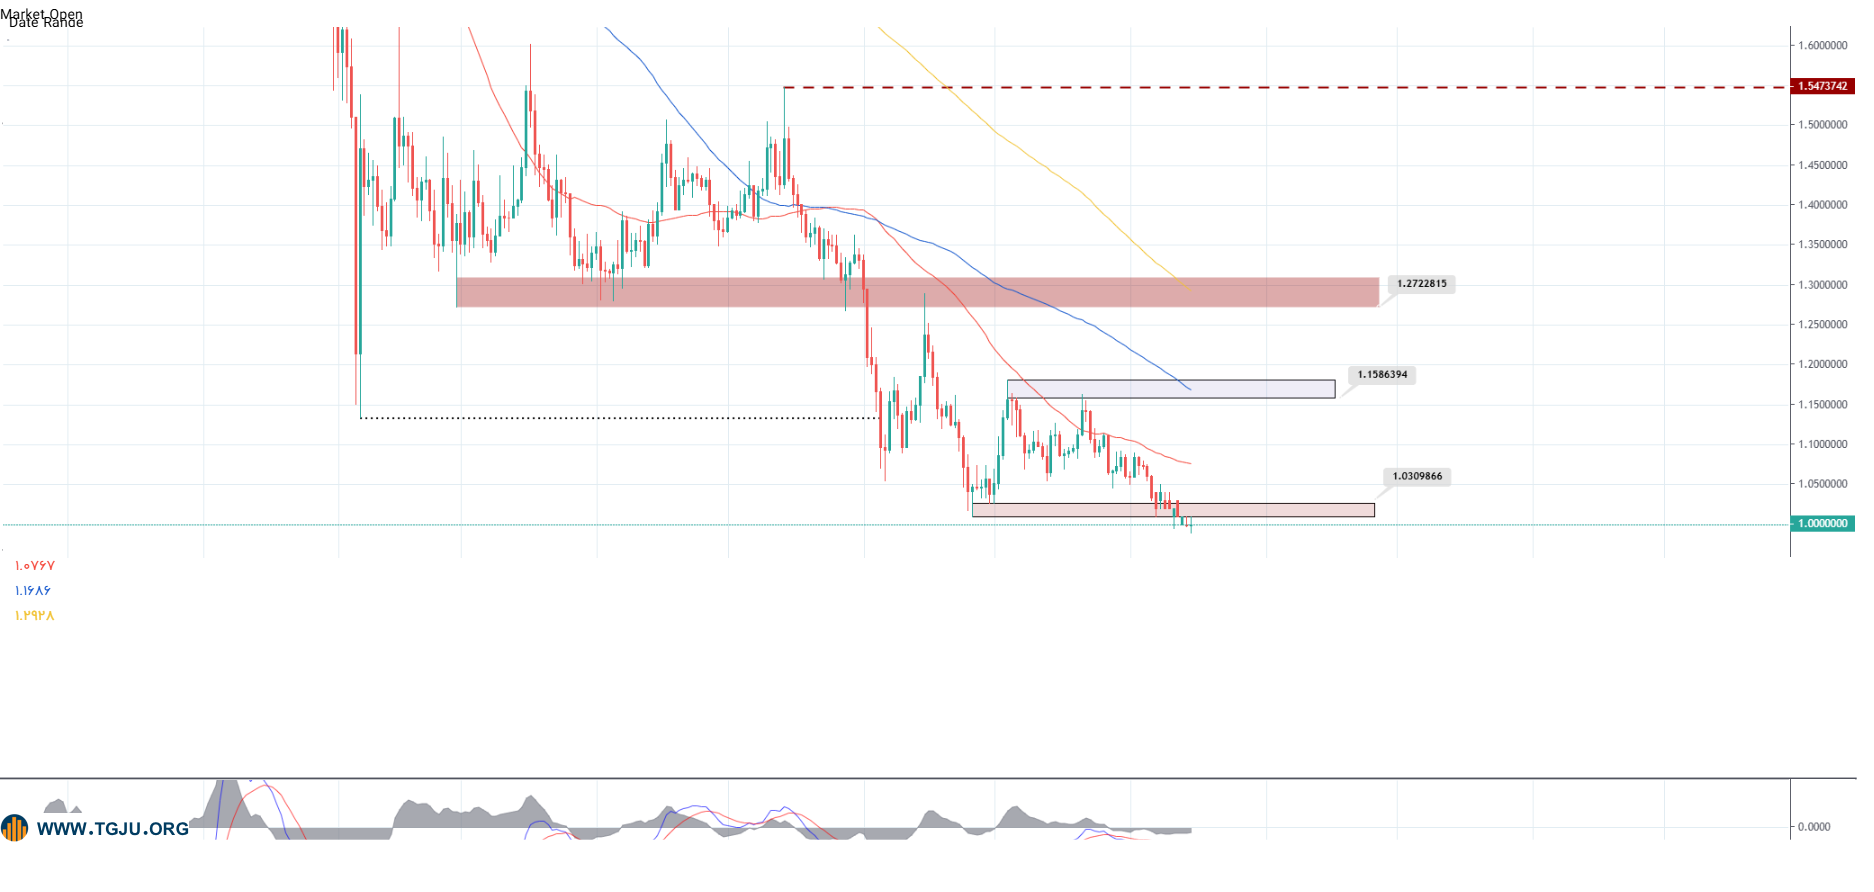
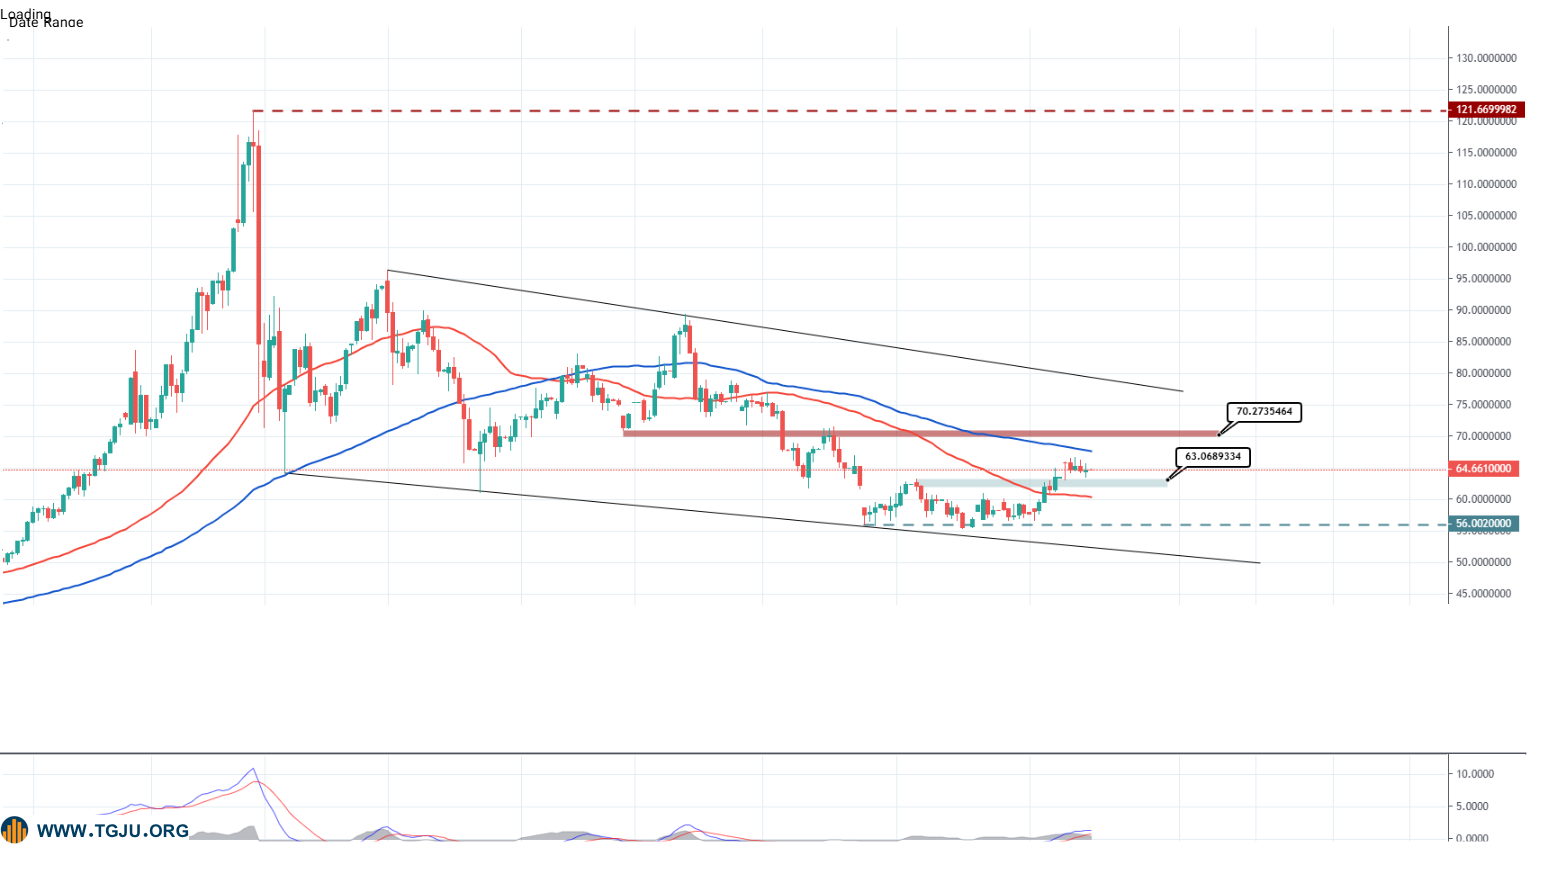
    قیمت ریپل در محدوده‌ای فشرده پیرامون ۰.۹۹۹ تا ۱.۰۰۳ دلار معامله می‌شود؛ محدوده‌ای که پس از اصلاح چندماهه از سقف‌های سال ۲۰۲۶ در نزدیکی ۳.۱۸ دلار، اکنون به مهم‌ترین نقطه تصمیم‌گیری کوتاه‌مدت بازار تبدیل شده است. تغییرات ۲۴ ساعته در صرافی‌های بزرگ بین ۰.۲۴- درصد تا ۰.۳۱+ درصد در نوسان بوده و میانگین حجم معاملات روزانه نیز در محدوده ۴۰۰ تا ۶۰۰ میلیون دلار قرار دارد. ارزش بازار XRP حدود ۶۲.۷ میلیارد دلار است و این رمزارز همچنان جایگاه ششمین دارایی بزرگ بازار کریپتو را حفظ کرده است. با وجود ثبات نسبی قیمت، ساختار کلی بازار همچنان شکننده است. شاخص ترس و طمع بازار کریپتو عدد ۳۵ را نشان می‌دهد و بیت‌کوین نیز حدود ۵۶ درصد از سلطه بازار را در اختیار دارد. XRP طی یک هفته گذشته در محدوده‌ای باریک حرکت کرده و فشار ناشی از میانگین‌های متحرک نزولی در کنار اهرم بالای معاملات، مانع شکل‌گیری یک حرکت صعودی پایدار شده است. بنابراین، سکون فعلی را نمی‌توان صرفاً نشانه تعادل عرضه و تقاضا دانست؛ بازار در حال سنجش این موضوع است که آیا محدوده یک دلار می‌تواند مبنای بازسازی تقاضا قرار گیرد یا خیر. قیمت در یک دلار متوقف شده، اما داده‌های شبکه داستان متفاوتی دارند یکی از مهم‌ترین نکات در وضعیت فعلی XRP، فاصله میان رفتار قیمت و داده‌های درون‌زنجیره‌ای است. در حالی که نمودار همچنان تحت فشار اصلاحی قرار دارد، استفاده از شبکه XRP Ledger نشانه‌هایی از مقاومت بنیادی نشان می‌دهد. تعداد آدرس‌های فعال در یک بازه ۲۴ ساعته به ۴۹,۹۲۹ آدرس رسید که بالاترین سطح در بیش از دو ماه گذشته محسوب می‌شود. این افزایش فعالیت به آن معناست که کاهش قیمت لزوماً با افت متناسب استفاده از شبکه همراه نشده است. در همین حال، تعداد کیف پول‌هایی که حداقل ۱ میلیون XRP در اختیار دارند به ۲,۰۳۸ مورد افزایش یافته که بالاترین سطح طی ماه‌های اخیر است. نهنگ‌ها نیز در هفته گذشته بیش از ۳۸۰ میلیون XRP به دارایی‌های خود افزوده‌اند. اگرچه خروج خالص XRP از صرافی‌ها نسبت به اوج‌های ژوئیه ۶۶ درصد کاهش یافته، جریان خروج همچنان منفی است. حدود ۸۱ درصد از برداشت‌های اخیر نیز به سمت کیف پول‌های خصوصی هدایت شده است؛ الگویی که می‌تواند با کاهش عرضه آماده فروش در بازار همخوانی داشته باشد. این رفتار در تضاد با وضعیت احساسات سرمایه‌گذاران خرد قرار دارد. سنتیمنت این گروه به ضعیف‌ترین سطح خود از اواسط ماه مه رسیده است. در نتیجه، بازار XRP اکنون با نوعی واگرایی روبه‌روست که در آن سرمایه‌گذاران خرد محتاط‌تر شده‌اند، اما بخشی از دارندگان بزرگ و فعالان شبکه همچنان در حال افزایش مواجهه خود با دارایی هستند. این واگرایی به‌تنهایی برای آغاز روند صعودی کافی نیست، اما می‌تواند در صورت ورود یک محرک جدید، اهمیت بیشتری پیدا کند. کاهش جریان ETF، مهم‌ترین مانع برای بازگشت تقاضای نهادی در سمت نهادی، وضعیت به مراتب محتاطانه‌تر است. جریان سرمایه به ETFهای اسپات XRP در هفته اخیر به‌شدت کاهش یافته و مجموع خالص ورود سرمایه به هفت ETF بزرگ اسپات XRP در آمریکا در هفته منتهی به ۸ آگوست تنها ۱.۰۱ میلیون دلار بوده است. ارزش دارایی‌های تحت مدیریت این محصولات نیز به حدود ۹۶۴ میلیون دلار کاهش یافته است. افت ۹۳ درصدی جریان ورودی هفتگی نسبت به هفته قبل نشان می‌دهد که موتور نهادی که می‌توانست پشتوانه‌ای برای عبور XRP از مقاومت یک دلار باشد، فعلاً قدرت سابق را ندارد. این کاهش جریان سرمایه یکی از دلایلی است که باعث شده XRP در نزدیکی یک دلار تثبیت شود، اما هنوز نتواند وارد مرحله‌ای از بازیابی جدی شود. در بازارهای کریپتو، تثبیت پس از یک اصلاح عمیق زمانی اهمیت بیشتری پیدا می‌کند که همزمان با افزایش تقاضای نقدی و ورود سرمایه جدید همراه باشد. در شرایط فعلی، بخش نخست این معادله یعنی تثبیت قیمت مشاهده می‌شود، اما بخش دوم، یعنی بازگشت قدرتمند جریان سرمایه، هنوز تأیید نشده است. در کنار ETFها، تأخیر در روند قانون‌گذاری نیز بر انتظارات سرمایه‌گذاران اثر گذاشته است. قانون CLARITY Act که می‌توانست بخشی از ابهامات نظارتی بازار رمزارزها را کاهش دهد، اکنون به اواخر تابستان یا سپتامبر موکول شده است. در چنین شرایطی، سرمایه‌گذاران نهادی برای افزایش ریسک‌پذیری با احتیاط بیشتری عمل می‌کنند. با این حال، افشای سرمایه‌گذاری مرتبط با ETFهای XRP از سوی Morgan Stanley و تداوم فعالیت نهنگ‌ها، دو عامل حمایتی هستند که مانع از شکل‌گیری یک روایت کاملاً منفی شده‌اند. بازار مشتقه آماده تشدید نوسان در هر دو جهت است بازار مشتقه نیز تصویری دوگانه ارائه می‌دهد. مجموع قراردادهای باز معاملات پرپچوال XRP اکنون حدود ۲.۷۲ میلیارد دلار است که نسبت به ۳۰ روز گذشته ۱۶.۸ درصد افزایش یافته و حدود ۹ درصد بالاتر از میانگین اخیر قرار دارد. این افزایش قراردادهای باز نشان می‌دهد که بخش قابل‌توجهی از سرمایه‌گذاران همچنان روی حرکت بزرگ بعدی XRP موقعیت گرفته‌اند؛ هرچند جهت این موقعیت‌ها هنوز به اندازه کافی با جریان نقدی بازار هماهنگ نیست. نرخ فاندینگ در عمل خنثی است و نرخ روزانه حدود ۰.۰۰۰۲- درصد و میانگین ۳۰ روزه آن ۰.۰۰۲۹+ درصد ثبت شده است. چنین وضعیتی به خودی خود نشانه فشار شدید یک‌طرفه در بازار نیست، اما نسبت بالای موقعیت‌های خرید در میان معامله‌گران خرد اهمیت بیشتری دارد. طبق آخرین داده حساب‌های بایننس، ۷۵.۱ درصد موقعیت‌ها در سمت خرید قرار دارند. این ترکیب می‌تواند XRP را در برابر یک حرکت نزولی ناگهانی آسیب‌پذیر کند. قیمت در نزدیکی سطحی معامله می‌شود که بسیاری از معامله‌گران آن را مرز روانی مهمی می‌دانند و در عین حال، حجم قابل‌توجهی از موقعیت‌های اهرمی در بازار وجود دارد. بنابراین، شکست حمایت‌های نزدیک به یک دلار می‌تواند صرفاً یک حرکت تکنیکال ساده نباشد و با بسته‌شدن موقعیت‌های اهرمی، شدت بیشتری بگیرد. دیوار میانگین‌های متحرک هنوز اجازه تغییر روند را نداده است از منظر تکنیکال، نمودار روزانه XRP همچنان ساختاری نزولی دارد. قیمت نتوانسته میانگین متحرک ساده ۷ روزه را که در نزدیکی ۱.۰۱ دلار قرار دارد، پس بگیرد و همزمان پایین‌تر از میانگین متحرک ساده ۵۰ روزه در ۱.۰۸ دلار و میانگین متحرک ساده ۲۰۰ روزه در ۱.۲۹ دلار معامله می‌شود. قرار گرفتن این میانگین‌ها بالای قیمت و شیب نزولی آنها، یک دیوار مقاومتی پویا ایجاد کرده است که تاکنون مانع از تغییر ساختار میان‌مدت شده است. واکنش اخیر قیمت به باند پایینی بولینگر نیز هنوز نشانه‌ای از بازگشت قدرتمند ارائه نکرده است. XRP در محدوده ۰.۹۸۶ تا ۰.۹۹ دلار به باند پایینی نزدیک شده، اما نتوانسته از این محدوده یک حرکت صعودی پایدار ایجاد کند. به همین دلیل، محدوده ۱.۰۰ دلار همچنان مهم‌ترین محور روانی و پیوت کوتاه‌مدت بازار محسوب می‌شود و رفتار قیمت در اطراف آن می‌تواند جهت حرکت بعدی را مشخص کند. حمایت بعدی در نزدیکی ۰.۹۹ دلار قرار دارد. بسته‌شدن روزانه قاطع زیر این سطح می‌تواند مسیر را ابتدا به سمت ۰.۹۸ دلار و در صورت افزایش فشار فروش، به محدوده ۰.۹۰ تا ۰.۹۲ دلار باز کند. در سمت مقابل، نخستین مقاومت معنادار در محدوده ۱.۰۱ تا ۱.۰۳ دلار قرار گرفته و پس از آن، سطح ۱.۰۸ دلار به‌عنوان میانگین متحرک ۵۰ روزه و سپس ۱.۱۱ دلار اهمیت پیدا می‌کنند. مومنتوم هنوز از تغییر روند دفاع نمی‌کند شاخص‌های مومنتوم نیز فعلاً از سناریوی صعودی قدرتمند پشتیبانی نمی‌کنند. RSI چهارده‌روزه در محدوده ۳۵ تا ۴۲ قرار دارد و فاصله محسوسی با سطح میانی ۵۰ دارد. این شاخص به محدوده اشباع فروش نزدیک شده، اما هنوز به مرحله‌ای نرسیده که بتوان از آن به‌عنوان تأیید قطعی کف بازار یاد کرد. در نتیجه، پایین بودن RSI بیشتر نشان‌دهنده ضعف مومنتوم است تا تضمین یک بازگشت صعودی. MACD نیز همچنان در محدوده منفی قرار دارد و مقدار آن تقریباً ۰.۰۲- تا ۰.۰۳- است. هیستوگرام تنها فشردگی محدودی را نشان می‌دهد و هنوز کراس صعودی قدرتمندی شکل نگرفته است. در سمت حجم نیز اگرچه افت قیمت با موج سنگین و ناگهانی فروش همراه نشده، اما نبود افزایش قابل‌توجه حجم در صعودها نشان می‌دهد که خریداران هنوز قدرت کافی برای تغییر روند را به نمایش نگذاشته‌اند. به این ترتیب، نمودار XRP در شرایطی قرار دارد که نه نشانه‌ای از capitulation کامل دیده می‌شود و نه تأیید کافی برای آغاز روند صعودی. این وضعیت معمولاً بازار را نسبت به شکست یک محدوده فشرده حساس‌تر می‌کند؛ زیرا با کاهش دامنه نوسان، اهمیت حجم و کیفیت شکست افزایش می‌یابد. عبور از ۱.۰۵ دلار می‌تواند نخستین نشانه تغییر معادله باشد سناریوی صعودی XRP زمانی اعتبار بیشتری پیدا می‌کند که قیمت بتواند سطح ۱.۰۵ دلار را با قدرت پشت سر بگذارد و بالاتر از آن یک بسته‌شدن روزانه پایدار ثبت کند. چنین حرکتی در صورتی اهمیت دوچندان خواهد داشت که همزمان با کراس صعودی MACD و عبور RSI از سطح ۵۰ همراه شود. در این حالت، بازار از مرحله تثبیت صرف فاصله گرفته و نخستین نشانه‌های تغییر ساختار کوتاه‌مدت را ارائه خواهد کرد. در ادامه، بازپس‌گیری محدوده ۱.۰۸ تا ۱.۱۱ دلار اهمیت کلیدی دارد. عبور از این منطقه می‌تواند مسیر XRP را به سمت ۱.۲۰ تا ۱.۲۹ دلار باز کند؛ محدوده‌ای که هم از نظر ساختار قیمت و هم از منظر میانگین‌های متحرک اهمیت بیشتری دارد. البته تحقق این سناریو به عوامل بنیادی نیز وابسته است و تثبیت جریان ETFها و انتشار اخبار مثبت درباره روند قانون‌گذاری می‌تواند احتمال آن را افزایش دهد. شکست یک دلار می‌تواند فشار اهرمی را فعال کند در سناریوی نزولی، از دست رفتن سطح ۱.۰۰ دلار همراه با افزایش حجم معاملات، نخستین هشدار جدی برای ادامه اصلاح خواهد بود. شکست محدوده ۰.۹۹ تا ۰.۹۸ دلار فشار را افزایش می‌دهد و افت قیمت به زیر ۰.۹۵ دلار می‌تواند ادامه روند اصلاحی را تأیید کند. در چنین شرایطی، خنثی ماندن نرخ فاندینگ و ادامه تمایل معامله‌گران خرد به موقعیت‌های خرید، خطر لیکوئیدیشن‌های زنجیره‌ای را افزایش خواهد داد. اگر همزمان با این اتفاق، اشتهای ریسک در بازار گسترده‌تر رمزارزها کاهش پیدا کند، محدوده ۰.۹۰ دلار نیز از یک حمایت دور به یک هدف قابل‌دسترس‌تر تبدیل خواهد شد. بنابراین، حفظ یک دلار برای XRP تنها اهمیت روانی ندارد؛ این سطح در شرایط فعلی محل تلاقی ساختار تکنیکال، موقعیت‌های اهرمی و انتظارات سرمایه‌گذاران است. جمع‌بندی؛ XRP در آستانه انتخاب بین تثبیت و ادامه اصلاح XRP در نزدیکی ۱.۰۰ دلار در نقطه‌ای حساس قرار گرفته است؛ جایی که ضعف مومنتوم، فاصله قیمت از میانگین‌های متحرک و کاهش شدید جریان ETFها در یک سمت قرار دارند و رشد فعالیت شبکه، افزایش تعداد کیف پول‌های بزرگ و انباشت بیش از ۳۸۰ میلیون XRP توسط نهنگ‌ها در سمت دیگر ایستاده‌اند. در کوتاه‌مدت، محدوده ۱.۰۰ تا ۱.۰۲ دلار مهم‌ترین منطقه تصمیم‌گیری بازار است. دفاع موفق از این محدوده همراه با افزایش حجم می‌تواند زمینه یک رالی اصلاحی را فراهم کند، اما شکست آن، به‌خصوص در صورت افزایش فشار فروش، احتمال حرکت به سمت ۰.۹۹، ۰.۹۸ و در ادامه ۰.۹۰ تا ۰.۹۲ دلار را افزایش می‌دهد. در سمت صعودی، عبور از ۱.۰۵ دلار نخستین سیگنال جدی بهبود خواهد بود و بازپس‌گیری ۱.۰۸ تا ۱.۱۱ دلار می‌تواند ساختار بازار را وارد مرحله‌ای متفاوت کند. در نهایت، مسیر بعدی XRP بیش از آنکه به یک شاخص منفرد وابسته باشد، به همگرایی سه عامل بستگی دارد: بازگشت جریان سرمایه نهادی، تغییر در انتظارات نظارتی و تأیید تکنیکال در بالای مقاومت‌های کلیدی. تا زمانی که این همگرایی شکل نگرفته، حرکت در اطراف یک دلار بیشتر به‌عنوان فاز تثبیت پس از اصلاح عمیق قابل تفسیر است؛ اما هر شکست معتبر در این محدوده می‌تواند سکون فعلی را به حرکت جهت‌دار بعدی تبدیل کند.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    اتریوم 25 مرداد
    اتریوم
    بلند‌مدت
    اتریوم 25 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
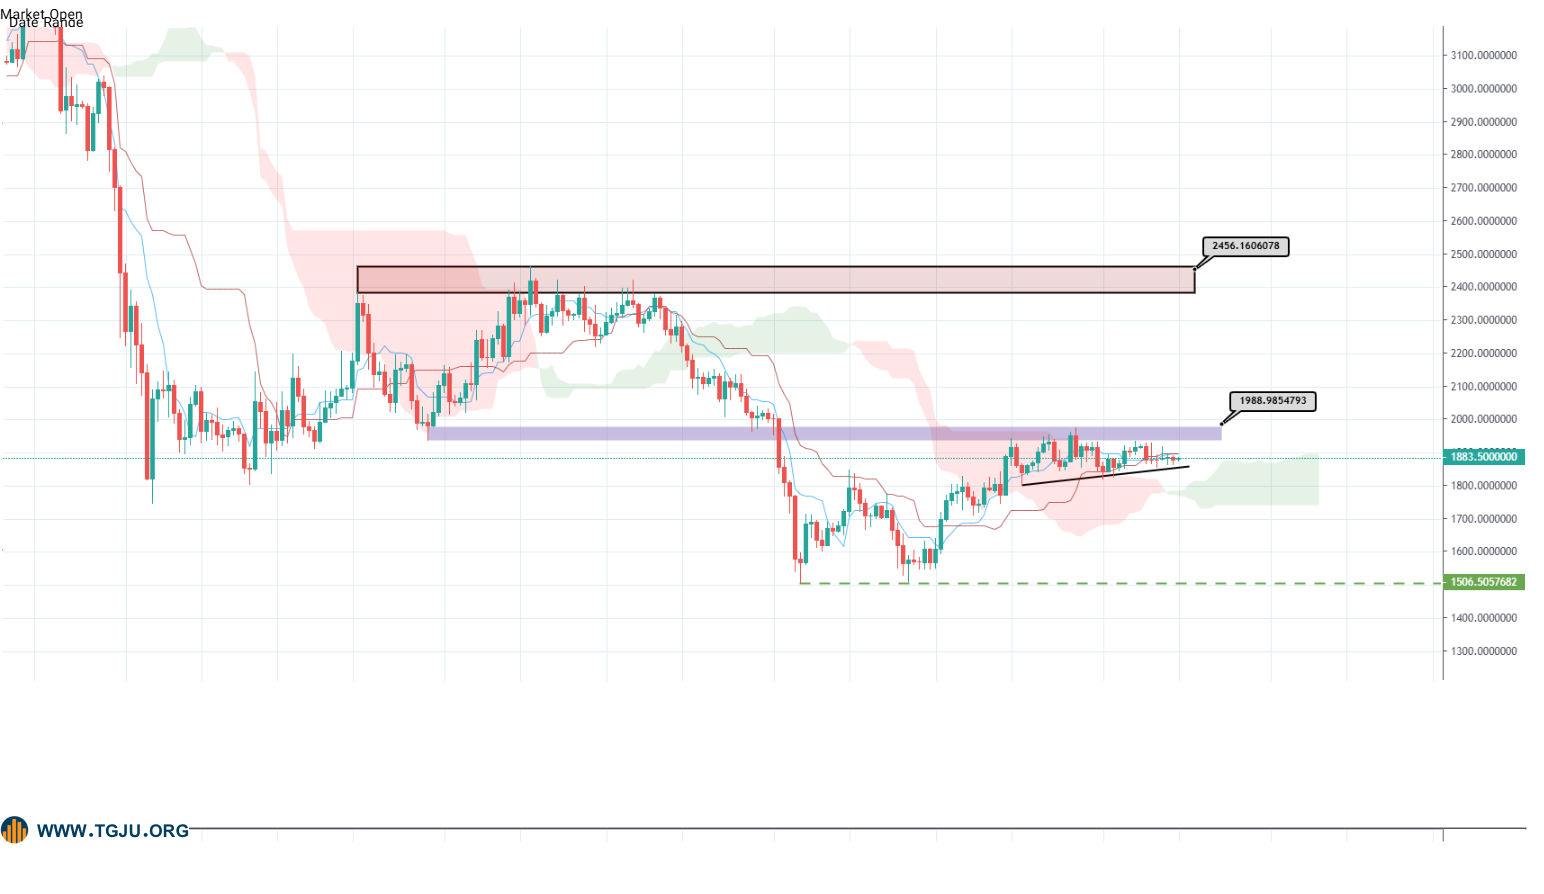
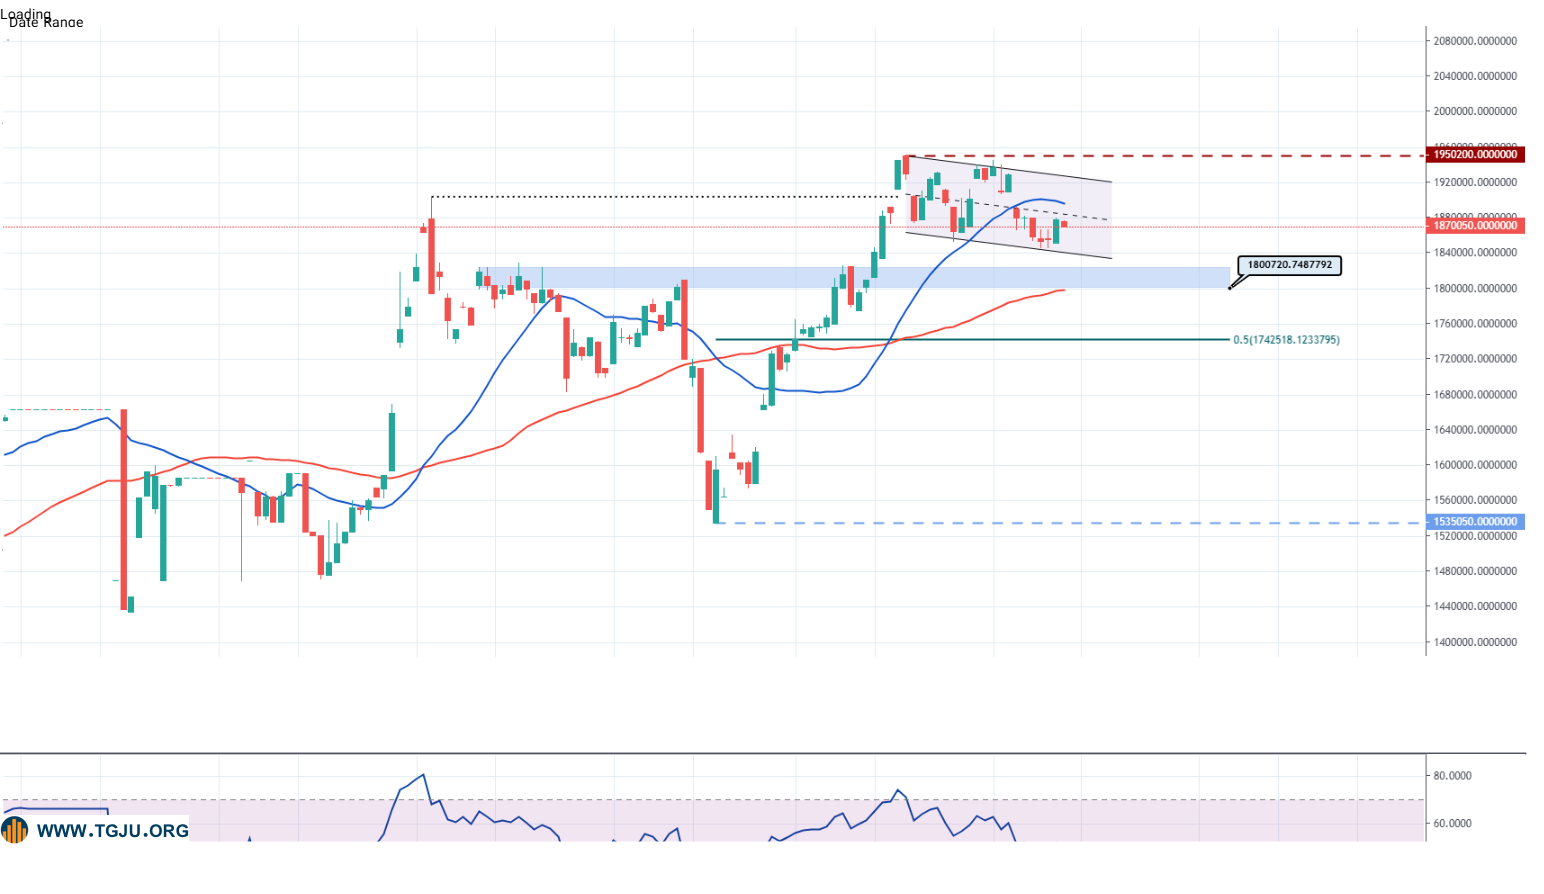
    اتریوم در میانه ماه اوت ۲۰۲۶ در شرایطی معامله می‌شود که تصویر بازار نه نشانه‌ای از یک روند صعودی قدرتمند دارد و نه از شکل‌گیری موجی از فروش هیجانی حکایت می‌کند. قیمت در محدوده ۱٬۸۷۸ تا ۱٬۸۸۰ دلار قرار گرفته و طی ۲۴ ساعت گذشته حدود ۰.۱۵ تا ۰.۱۶ درصد کاهش داشته است. حجم معاملات نیز در حدود ۳.۱ میلیارد دلار باقی مانده و کندل‌های روزانه عمدتاً در محدوده فشرده ۱٬۸۷۶ تا ۱٬۸۸۳ دلار شکل گرفته‌اند؛ رفتاری که بیش از هر چیز از کاهش نوسان و انتظار بازار برای یک محرک تازه حکایت دارد. در مقیاس یک‌ماهه، اتریوم تنها حدود ۰.۳ درصد رشد کرده، اما در بازه شش‌ماهه بیش از ۱۰ درصد و در مقایسه با سال گذشته بیش از ۵۷ درصد افت داشته است. فاصله قابل توجه قیمت فعلی با سقف ۵۲ هفته‌ای نزدیک به ۴٬۹۵۴ دلار، در کنار قرار گرفتن قیمت در نزدیکی کف ۵۲ هفته‌ای ۱٬۵۰۷ دلار، نشان می‌دهد بازار هنوز در مرحله‌ای عمیق از اصلاح قرار دارد. با این حال، تحولات درون شبکه، افزایش سهم اتریوم‌های استیک‌شده و کاهش ذخایر صرافی‌ها، تصویری متفاوت از وضعیت عرضه ارائه می‌دهد. فشار اقتصاد کلان هنوز اجازه شکل‌گیری موج صعودی را نمی‌دهد در سمت کلان، اتریوم همچنان تحت تأثیر شرایط نقدینگی جهانی قرار دارد. بازده اوراق خزانه‌داری ۱۰ ساله آمریکا در محدوده ۴.۶۹ درصد و شاخص دلار آمریکا در حوالی ۹۹.۶۴ قرار گرفته است. ترکیب این دو متغیر برای دارایی‌های پرریسک چندان مساعد نیست و قدرت نسبی دلار همچنان یکی از موانع اصلی برای بازگشت پایدار سرمایه به بازار رمزارزها محسوب می‌شود. همبستگی اتریوم با بیت‌کوین نیز همچنان بسیار بالاست و در حدود ۰.۸۸ قرار دارد. بیت‌کوین در محدوده ۶۳٬۰۰۰ دلار معامله می‌شود و همین وابستگی نشان می‌دهد اتریوم هنوز نمی‌تواند به‌طور کامل از جریان عمومی سرمایه در بازار دارایی‌های ریسکی جدا شود. بنابراین، حتی اگر داده‌های درون‌زنجیره‌ای اتریوم بهبود پیدا کنند، تداوم فشار ناشی از بازده بالای اوراق یا تقویت شاخص دلار می‌تواند سرعت بازیابی قیمت را محدود کند. در بازار ETFهای اسپات اتریوم نیز تصویر یکدستی دیده نمی‌شود. ETFهای اسپات ETH آمریکا در آخرین روز گزارش‌شده با خالص خروج ۱۴.۶ میلیون دلار مواجه شدند و به این ترتیب روند چهارروزه ورود سرمایه متوقف شد. با این حال، مجموع دارایی‌های این محصولات همچنان در سطح بالایی قرار دارد و تنها در هفته‌های ابتدایی اوت، جریان ورودی به ۲۴۴ میلیون دلار رسیده بود. بنابراین خروج اخیر را نمی‌توان به‌تنهایی نشانه تغییر ساختاری تقاضای نهادی دانست. جریان سرمایه نهادی در حال چرخش است، نه خروج کامل ارزش دارایی ETFهای اسپات ETH آمریکا حدود ۱۰ تا ۱۲ میلیارد دلار برآورد می‌شود و ETF شرکت بلک‌راک با نماد ETHA بیش از ۵ تا ۶ میلیارد دلار دارایی دارد و حدود ۶۰ درصد سهم بازار را در اختیار گرفته است. در کنار آن، محصولات دارای قابلیت استیکینگ مانند ETHB تلاش می‌کنند ویژگی متفاوتی به سرمایه‌گذاری نهادی در اتریوم اضافه کنند؛ یعنی ترکیب مواجهه با قیمت ETH و دریافت بازده حاصل از استیکینگ. این تغییر مهم است، زیرا تقاضا برای اتریوم دیگر تنها به چشم‌انداز افزایش قیمت محدود نمی‌شود. استیکینگ اکنون بخش قابل توجهی از عرضه را از چرخه نقد بازار خارج کرده و نرخ مشارکت شبکه به رکورد ۳۴.۷ درصد رسیده است. حدود ۴۱.۴ میلیون ETH قفل شده که نزدیک به ۳۴ درصد از عرضه در گردش را تشکیل می‌دهد. افزایش این نسبت در حالی رخ داده که بازده استیکینگ به حدود ۲.۶ تا ۲.۷ درصد APR کاهش یافته است؛ یعنی حتی با کاهش بازده، تمایل به قفل‌کردن دارایی همچنان قدرتمند باقی مانده است. از سوی دیگر، ذخایر اتریوم در صرافی‌ها به حدود ۳.۸ میلیون ETH کاهش یافته است. این کاهش در کنار رفتار کیف‌پول‌های بزرگ، فشار بالقوه فروش را محدود می‌کند. دارندگان بزرگ‌تر از ۱۰۰٬۰۰۰ ETH از اواسط ۲۰۲۵ تاکنون نزدیک به ۱.۸ میلیون ETH به دارایی خود افزوده‌اند و موجودی کیف‌پول‌های ۱۰٬۰۰۰ تا ۱۰۰٬۰۰۰ ETH نیز به رکورد تاریخی ۱۹.۶ میلیون ETH رسیده است. این داده‌ها نشان می‌دهد بخش مهمی از عرضه در اختیار گروه‌هایی قرار گرفته که فعلاً نشانه‌ای از توزیع گسترده نشان نمی‌دهند. توسعه شبکه در حال ساختن یک پایه بنیادی متفاوت است در سمت بنیادی، مسیر توسعه اتریوم همچنان یکی از مهم‌ترین تفاوت‌های آن با بسیاری از دارایی‌های بازار است. ارتقای Fusaka که در دسامبر ۲۰۲۵ فعال شد، PeerDAS یا نمونه‌برداری از دسترس‌پذیری داده را وارد شبکه کرد. این فناوری به اعتبارسنج‌ها اجازه می‌دهد بدون نیاز به دانلود کامل blobها، از دسترس‌پذیری داده اطمینان حاصل کنند و در نتیجه ظرفیت شبکه برای پشتیبانی از رول‌آپ‌ها افزایش یابد. نتیجه این تغییر، کاهش هزینه‌های لایه‌دوم و کاهش فشار روی شبکه اصلی بوده است. در ادامه نیز ارتقای Glamsterdam که برای نیمه نخست ۲۰۲۶ هدف‌گذاری شده، با قابلیت‌هایی مانند block-level access lists و enshrined proposer-builder separation می‌تواند ظرفیت امن gas limit لایه اول را به سمت ۲۰۰ میلیون افزایش دهد. چنین تغییراتی بیش از آنکه در کوتاه‌مدت مستقیماً قیمت ETH را جابه‌جا کنند، ساختار اقتصادی شبکه و توان آن برای پردازش فعالیت‌های بیشتر را تقویت می‌کنند. این روند در رشد اکوسیستم لایه‌دوم نیز دیده می‌شود. ارزش کل قفل‌شده L2ها حدود ۳۷ تا ۳۸ میلیارد دلار است و Base، Arbitrum و Optimism در صدر این بخش قرار دارند. هزینه‌های شبکه نیز به پایین‌ترین سطوح چند سال اخیر رسیده و میانه کارمزد کاربران پس از Dencun و ارتقاهای بعدی حدود ۰.۰۷ سنت است. در نتیجه، اتریوم به‌تدریج بیشتر به‌عنوان یک لایه تسویه پرظرفیت و زیرساختی با قابلیت ایجاد بازده شناخته می‌شود؛ هرچند بازار هنوز این بهبود بنیادی را به‌طور کامل در قیمت منعکس نکرده است. فعالیت شبکه افزایش یافته، اما درآمد لایه اصلی محدود مانده است داده‌های درون‌زنجیره‌ای نیز همین دوگانگی را تأیید می‌کنند. حدود ۴۱.۴ میلیون ETH در بیش از ۱.۲ میلیون اعتبارسنج قفل شده و نسبت استیکینگ به ۳۴.۷ درصد رسیده است. همزمان، میانه کارمزد gas در شبکه اصلی به حدود ۰.۱ gwei کاهش یافته و فعالیت لایه‌دوم‌ها رشد چشمگیری داشته است. تعداد تراکنش‌های روزانه L2ها به ۲۴.۶ میلیون رسیده که ۱۳.۹ برابر سطح فعالیت شبکه اصلی است. این افزایش فعالیت در عین حال حدود ۷۰۰ دلار درآمد روزانه برای شبکه اصلی از محل «rent» ایجاد می‌کند. بنابراین رشد استفاده از اکوسیستم اتریوم دیگر الزاماً به معنای افزایش فوری کارمزدهای لایه اول نیست؛ بخش مهمی از فعالیت اکنون در لایه‌دوم انجام می‌شود و همین موضوع ساختار درآمدی شبکه را نسبت به دوره‌های گذشته تغییر داده است. در سطح رفتار سرمایه‌گذاران نیز آدرس‌های خرد با موجودی کمتر از ۰.۰۱ ETH طی یک ماه ۱.۸۲ درصد به سهم خود افزوده‌اند. قیمت تحقق‌یافته نیز پایین‌تر از قیمت فعلی قرار دارد که از منظر تاریخی می‌تواند برای دارندگان بلندمدت نشانه‌ای حمایتی باشد. با این حال، داده‌های دقیق و به‌روز درباره MVRV، SOPR یا تغییرات دقیق TVL در بخش liquid staking در آخرین نماهای موجود محدود است و نمی‌توان بر اساس آنها نتیجه‌گیری قطعی ارائه کرد. نمودار اتریوم هنوز شکست روند اصلاحی را تأیید نکرده است از منظر تکنیکال، ساختار کلی اتریوم همچنان در یک فاز اصلاحی طولانی‌مدت پس از سقف ۲۰۲۵ در نزدیکی ۴٬۹۵۰ دلار قرار دارد. قیمت اکنون در یک کف چندماهه در حال تثبیت است و نوسان روزانه بین ۱٬۸۷۶ تا ۱٬۸۸۳ دلار نشان می‌دهد بازار هنوز برای انتخاب جهت بعدی به محرک قدرتمندتری نیاز دارد. حمایت فوری در محدوده ۱٬۸۷۶ تا ۱٬۸۸۰ دلار قرار دارد که هم با کف‌های اخیر و هم با ناحیه نزدیک به کف ۵۲ هفته‌ای ارتباط دارد. در پایین‌تر، محدوده روانی ۱٬۸۰۰ تا ۱٬۸۵۰ دلار اهمیت بیشتری پیدا می‌کند. در سمت مقابل، مقاومت نخست در ۱٬۹۰۰ تا ۱٬۹۲۰ دلار قرار دارد و پس از آن سطح ۱٬۹۵۰ دلار می‌تواند مانع بعدی مسیر صعود باشد. میانگین متحرک ۲۰۰روزه در محدوده ۲٬۰۰۰ تا ۲٬۰۱۳ دلار قرار دارد و به‌عنوان یک مرز ساختاری مهم برای روند بلندمدت عمل می‌کند. EMA20 در محدوده تقریبی ۱٬۸۳۶ تا ۱٬۸۸۰ دلار و EMA50 در نزدیکی ۱٬۸۳۶ دلار قرار دارند. قیمت در شرایط فعلی نسبت به میانگین‌های کوتاه‌تر در موقعیتی حساس قرار گرفته، اما همچنان فاصله‌ای معنادار با EMA200 دارد؛ بنابراین ساختار میان‌مدت هنوز به نفع خریداران تثبیت نشده است. مومنتوم خنثی است، اما حجم پایین هشدار مهم‌تری می‌دهد RSI در تایم‌فریم ۱۴روزه حدود ۵۰.۵ قرار دارد؛ سطحی که نه شرایط اشباع خرید را نشان می‌دهد و نه از اشباع فروش حکایت دارد. این وضعیت به بازار اجازه حرکت در هر دو جهت را می‌دهد، اما به‌تنهایی سیگنال قدرتمندی برای آغاز یک روند جدید ایجاد نمی‌کند. MACD همچنان اندکی متمایل به نزول است و با وجود مثبت بودن هیستوگرام، دامنه آن محدود شده است. این وضعیت نشان می‌دهد قدرت صعودی قبلی در حال کاهش است و بازار ممکن است پیش از حرکت بعدی، دوره دیگری از تثبیت یا لغزش نزولی را تجربه کند. مهم‌تر از این شاخص‌ها، رفتار حجم معاملات است. حجم فعلی حدود ۳۹ درصد میانگین ۳۰روزه قرار دارد و هیچ جهش قابل توجهی در کندل‌های اخیر دیده نمی‌شود. چنین شرایطی معمولاً نشان‌دهنده مشارکت محدود بازار و نبود اطمینان کافی در میان خریداران و فروشندگان است. در این وضعیت، حتی یک شکست قیمتی نیز تا زمانی که با افزایش حجم همراه نشود، از اعتبار کمتری برخوردار خواهد بود. ساختار کلی ایچیموکو نیز با این برداشت هم‌جهت است و قرار گرفتن قیمت در زیر ابر، در کنار احتمال شکل‌گیری حمایت ابری در محدوده ۱٬۸۵۰ تا ۱٬۹۰۰ دلار، همچنان بر ماهیت رنج بازار تأکید می‌کند. سطح ۱٬۹۰۰ دلار می‌تواند مرز تغییر رفتار بازار باشد در سناریوی صعودی، بازگشت جریان ورود سرمایه به ETFها به بالای ۵۰ میلیون دلار در روز، همراه با کاهش بازده اوراق آمریکا یا تضعیف شاخص دلار، می‌تواند شرایط را برای خروج اتریوم از محدوده فعلی فراهم کند. شکست و تثبیت قیمت بالای ۱٬۹۰۰ تا ۱٬۹۲۰ دلار، در صورتی که با افزایش حجم همراه شود، نخستین نشانه جدی تغییر مومنتوم خواهد بود. در چنین شرایطی، محدوده ۲٬۰۰۰ تا ۲٬۱۰۰ دلار می‌تواند مقصد بعدی قیمت در چند هفته آینده باشد. رشد TVL لایه‌دوم‌ها و پیشرفت موفقیت‌آمیز فعالیت‌های Glamsterdam در شبکه آزمایشی نیز می‌تواند این حرکت را از منظر بنیادی تقویت کند. در سناریوی نزولی، خروج سرمایه از ETFها در سطحی بیش از ۵۰ میلیون دلار در روز، شکست حمایت ۱٬۸۷۶ دلار یا افزایش دوباره فشار ریسک‌گریزی در بازارهای جهانی، شرایط متفاوتی ایجاد خواهد کرد. عبور بازده اوراق ۱۰ساله از ۴.۷ درصد و قرار گرفتن DXY بالای ۱۰۰ می‌تواند فشار مضاعفی بر ETH وارد کند. در این حالت، محدوده ۱٬۸۰۰ تا ۱٬۸۵۰ دلار نخستین منطقه هدف خواهد بود و در صورت تشدید توزیع توسط نهنگ‌ها، احتمال بازگشت قیمت به سمت کف ۵۲ هفته‌ای ۱٬۵۰۷ دلار نیز افزایش می‌یابد. البته نبود نشانه‌ای از خوشه‌های بزرگ لیکوییدیشن و پایین بودن فعالیت اهرمی، فعلاً احتمال یک ریزش ناگهانی و اهرمی را محدود می‌کند. جمع‌بندی و چشم‌انداز نهایی اتریوم در حال حاضر در نقطه‌ای قرار گرفته که ضعف کوتاه‌مدت قیمت در برابر بهبود ساختار عرضه و توسعه شبکه قرار گرفته است. از یک سو، دلار نسبتاً قدرتمند، بازده ۴.۶۹ درصدی اوراق ۱۰ساله، خروج اخیر ۱۴.۶ میلیون دلاری ETFها و کاهش حجم معاملات، مانع شکل‌گیری یک حرکت صعودی پرقدرت شده‌اند. از سوی دیگر، استیکینگ ۳۴.۷ درصدی، قفل شدن ۴۱.۴ میلیون ETH، کاهش ذخایر صرافی‌ها به ۳.۸ میلیون ETH، انباشت نهنگ‌ها و رشد فعالیت L2ها نشان می‌دهد سمت عرضه در حال تغییر ساختاری است. به همین دلیل، محدوده ۱٬۸۷۶ تا ۱٬۹۲۰ دلار اکنون مهم‌ترین منطقه برای تشخیص جهت بعدی اتریوم محسوب می‌شود. باقی ماندن قیمت بالای ۱٬۸۷۶ دلار، بدون افزایش قابل توجه فشار فروش، می‌تواند زمینه ادامه فاز انباشت را فراهم کند؛ اما عبور پایدار از ۱٬۹۰۰ تا ۱٬۹۲۰ دلار همراه با رشد حجم، نخستین نشانه معتبر برای خروج از وضعیت خنثی خواهد بود. در افق میان‌مدت، مسیر اتریوم بیش از گذشته به ترکیب دو عامل وابسته است: بازگشت نقدینگی به بازارهای ریسکی و تبدیل رشد بنیادی شبکه به تقاضای واقعی برای ETH. اگر این دو جریان هم‌زمان شوند، محدوده ۲٬۰۰۰ تا ۲٬۱۰۰ دلار می‌تواند به نخستین مقصد جدی پس از پایان این فاز اصلاحی تبدیل شود؛ در غیر این صورت، ادامه نوسان در محدوده فعلی و بازگشت به حمایت‌های پایین‌تر همچنان سناریوی محتمل بازار خواهد بود.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    بیت کوین 25 مرداد
    بیت کوین
    بلند‌مدت
    بیت کوین 25 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
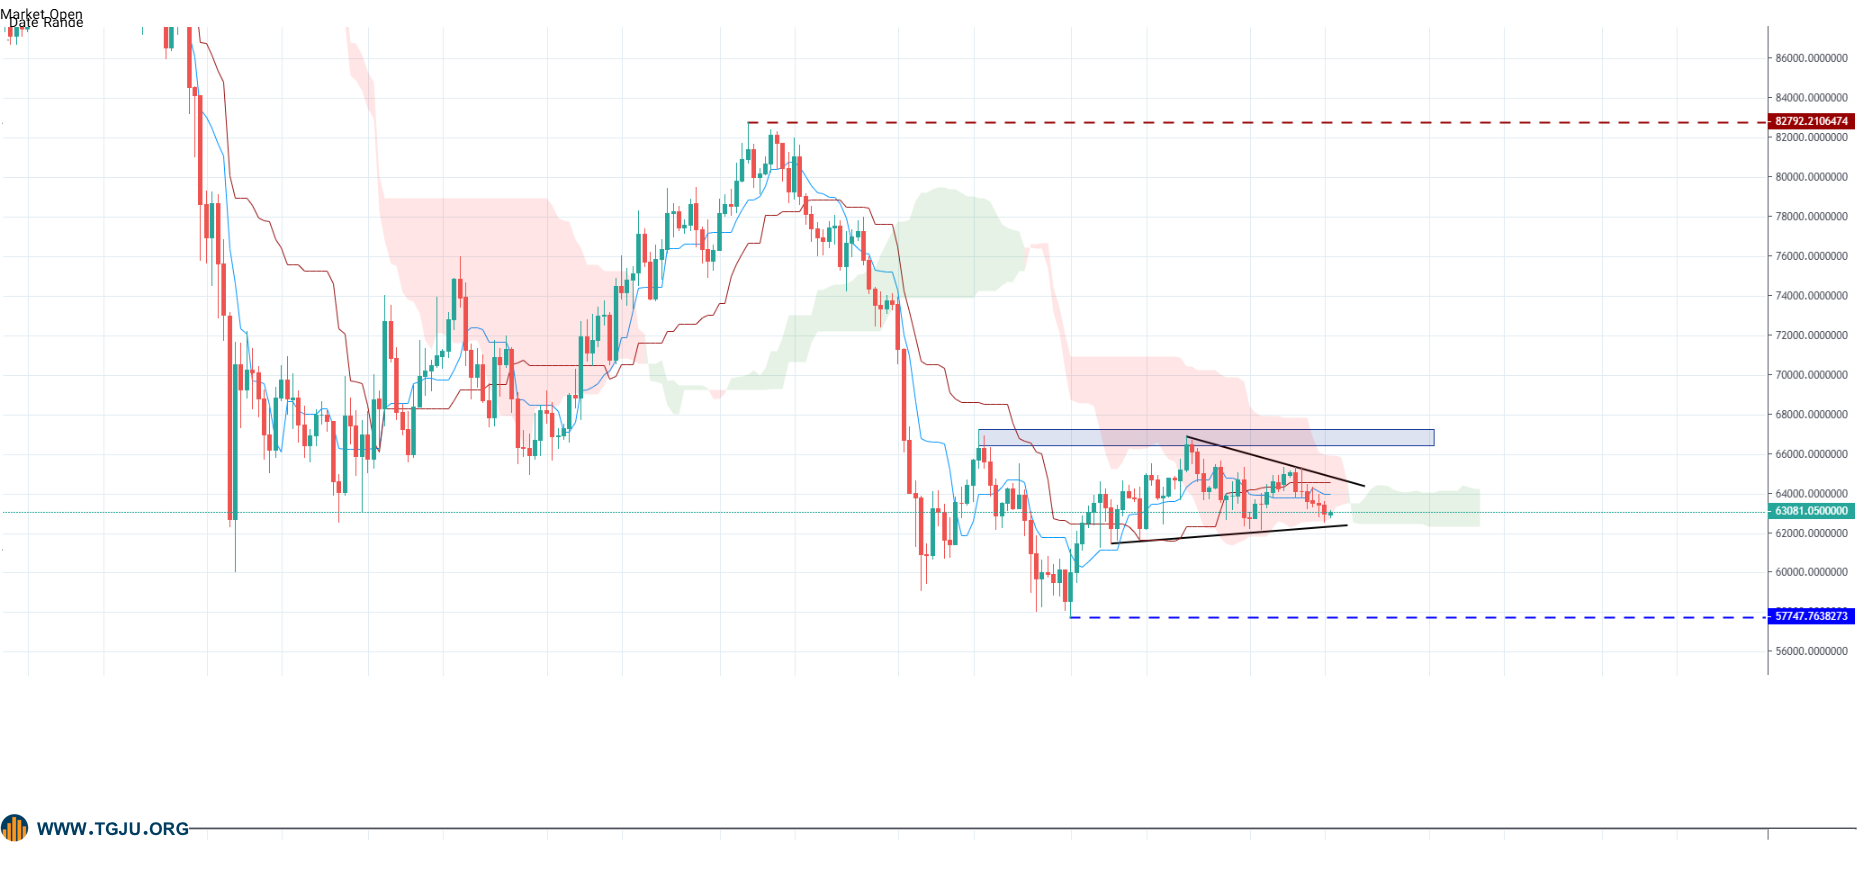
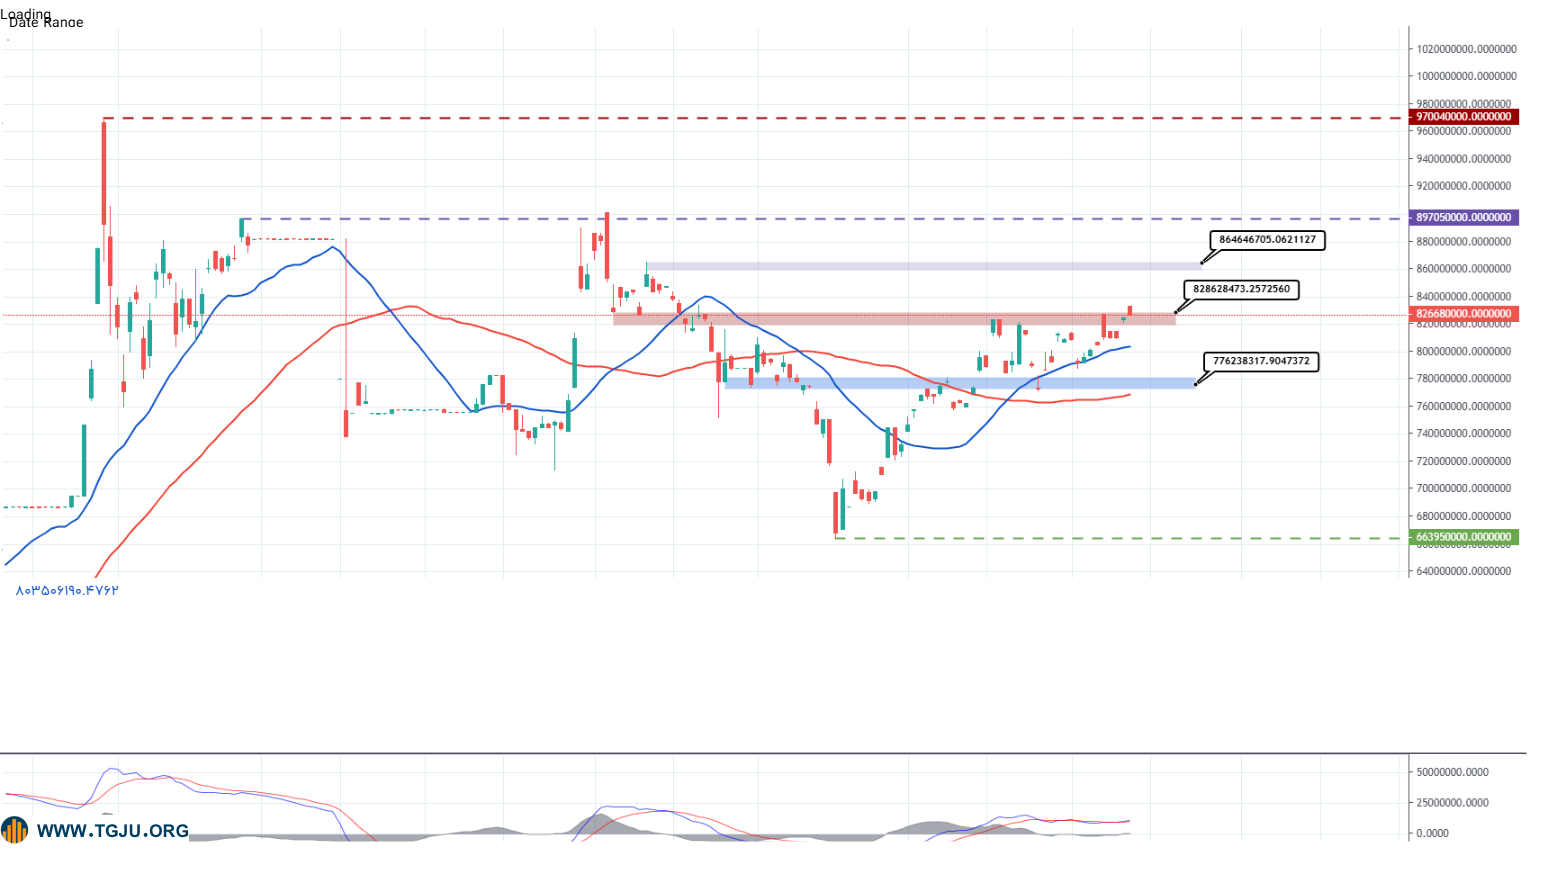
     بیت‌کوین امروز در محدوده ۶۳ هزار دلار معامله می‌شود و پس از ثبت افت روزانه محدود حدود ۰.۱ تا ۰.۲ درصدی، در دامنه‌ای نزدیک به ۶۲,۹۰۰ تا ۶۳,۱۵۰ دلار نوسان دارد. عملکرد هفتگی نیز حدود ۱ درصد کاهش را نشان می‌دهد، در حالی که بازده ماهانه از ابتدای ماه افتی بیش از ۲ درصد را ثبت کرده است. این رفتار، بیش از آنکه نشانه آغاز یک حرکت نزولی پرشتاب باشد، ادامه فاز اصلاحی بیت‌کوین پس از جهش قدرتمند سال ۲۰۲۵ است؛ دوره‌ای که قیمت تا محدوده ۱۲۶ هزار دلار صعود کرده بود. ساختار بازار نسبت به دوره پس از راه‌اندازی ETFهای نقدی بیت‌کوین تغییر محسوسی کرده است. در حالی که آن مرحله با ورود گسترده سرمایه و افزایش مشارکت معامله‌گران خرد همراه بود، اکنون بازار در محدوده‌ای فشرده‌تر و با نوسان کمتر حرکت می‌کند. کاهش مشارکت خرد در کنار بازتنظیم موقعیت‌های سرمایه‌گذاران نهادی، باعث شده است قیمت برای شکل‌دهی به یک روند جدید به محرک قوی‌تری نیاز داشته باشد. در کوتاه‌مدت، واکنش‌های کم‌رمق صعودی و رد شدن مکرر قیمت از سطوح بالاتر، احتیاط بازار را نشان می‌دهد. در افق میان‌مدت نیز تا زمانی که یکی از حمایت‌ها یا مقاومت‌های اصلی شکسته نشود، رفتار رنجی محتمل‌ترین سناریو باقی می‌ماند. دلار قدرتمند، مهم‌ترین مانع بازگشت بیت‌کوین یکی از مهم‌ترین متغیرهای بیرونی برای بیت‌کوین در شرایط فعلی، شاخص دلار آمریکا یا DXY است که در محدوده ۹۹.۶ قرار دارد. رابطه معکوس بیت‌کوین با دلار در ماه‌های اخیر بار دیگر اهمیت بیشتری پیدا کرده است؛ به‌گونه‌ای که افزایش ارزش دلار و سخت‌تر شدن شرایط نقدینگی، فشار بیشتری بر دارایی‌های پرریسک وارد کرده است. با وجود این فشار کوتاه‌مدت، تصویر بنیادی بیت‌کوین همچنان یک‌دست منفی نیست. کسری‌های بودجه دولت‌ها و تحولات سیاست مالی، در بلندمدت می‌توانند جذابیت دارایی‌های کمیاب دیجیتال را افزایش دهند. با این حال، در مقطع کنونی داده‌های تورمی و رویکرد محتاطانه بانک‌های مرکزی باعث شده است سرمایه‌گذاران برای افزایش ریسک‌پذیری با احتیاط بیشتری عمل کنند. در واقع، مسئله اصلی بازار اکنون تضاد میان دو نیروی متفاوت است؛ از یک سو نقدینگی و دلار قدرتمند مانع رشد سریع قیمت شده و از سوی دیگر، زیرساخت نهادی ایجادشده برای بیت‌کوین و تقاضای بلندمدت همچنان پابرجاست. همین تضاد، بخش مهمی از رفتار فشرده قیمت در محدوده فعلی را توضیح می‌دهد. ETFها همچنان ستون نهادی بازار هستند جریان سرمایه در ETFهای نقدی بیت‌کوین همچنان یکی از مهم‌ترین شاخص‌های سنجش تقاضای نهادی است. مجموع دارایی ETFهای نقدی بیت‌کوین در آمریکا اکنون حدود ۷۶.۶ میلیارد دلار است، هرچند جریان‌های اخیر نشانه‌هایی از کاهش موقت تقاضا را نشان می‌دهند. در جلسه معاملاتی ۱۴ اوت، این محصولات در مجموع حدود ۵۷.۶ میلیون دلار خروج سرمایه ثبت کردند و این روند برای سومین جلسه متوالی ادامه یافت. در عین حال، خروج‌های کوتاه‌مدت نباید با تغییر کامل روند نهادی اشتباه گرفته شود. مجموع ورود سرمایه ETFها از زمان آغاز فعالیت همچنان بیش از ۵۱ میلیارد دلار است؛ رقمی که نشان می‌دهد این ابزارها به یکی از مسیرهای اصلی انتقال سرمایه سنتی به بازار بیت‌کوین تبدیل شده‌اند. در کنار ETFها، دارایی‌های قابل توجه شرکت‌هایی مانند Strategy Inc.، که پیش‌تر با نام MicroStrategy شناخته می‌شد، جایگاه بیت‌کوین را به‌عنوان بخشی از استراتژی تخصیص سرمایه تثبیت کرده‌اند. Grayscale نیز سه نیروی ساختاری شامل کسری‌های مالی پایدار، گسترش ادغام فناوری بلاک‌چین و تغییر ترجیحات پرتفوی سرمایه‌گذاران را از عوامل مؤثر بر تداوم پذیرش بیت‌کوین می‌داند. عرضه بلندمدت در حال فشرده‌تر شدن است داده‌های درون‌زنجیره‌ای نیز تصویری متفاوت از ضعف کوتاه‌مدت قیمت ارائه می‌کنند. نرخ هش شبکه در حدود ۱.۰۲ ZH/s قرار دارد و این سطح بالا نشان می‌دهد امنیت شبکه همچنان قدرتمند است و استخراج‌کنندگان با وجود شرایط قیمتی فعلی مقاومت قابل توجهی از خود نشان می‌دهند. ذخایر بیت‌کوین در صرافی‌ها تغییر خالص محدودی داشته و رفتار نهنگ‌ها بیشتر به توزیع کنترل‌شده شباهت دارد تا فروش تهاجمی. در همین حال، تعداد آدرس‌های فعال نسبت به سال گذشته کاهش یافته است؛ موضوعی که می‌تواند بیانگر بلوغ بیشتر بازار و افزایش سهم سرمایه‌گذارانی باشد که به‌جای معاملات مکرر، بر نگهداری و استفاده بلندمدت تمرکز دارند. مهم‌تر از همه، عرضه در اختیار دارندگان بلندمدت به رکورد نزدیک ۱۴.۸۵ میلیون BTC رسیده است. افزایش این متغیر، فشار عرضه قابل معامله را محدود می‌کند و نشان می‌دهد بخش قابل توجهی از سرمایه موجود همچنان تمایل به فروش در قیمت‌های فعلی ندارد. قیمت تحقق‌یافته نیز بالاتر از قیمت لحظه‌ای قرار گرفته و از منظر بازگشت میانگین، یک پایه بنیادی بالقوه ایجاد کرده است. بازار مشتقه از هیجان فاصله گرفته است بازار قراردادهای دائمی همچنان با سطح بالایی از موقعیت‌های باز در صرافی‌هایی مانند Binance، Bybit و OKX مواجه است، اما نرخ‌های تأمین مالی در چند پلتفرم تنها سوگیری مثبت محدودی دارند و در مجموع، وضعیت بازار به سمت خنثی تا محتاطانه متمایل است. تعادل نسبی در نسبت موقعیت‌های خرید و فروش و محدود بودن داده‌های لیکوئیدیشن شدید، نشان می‌دهد بازار هنوز وارد مرحله‌ای از اهرم‌گیری افراطی نشده است. بنابراین فشار فروش فعلی بیشتر به کاهش تمایل به ریسک و ضعف تقاضا مربوط می‌شود تا یک موج گسترده از خروج اجباری معامله‌گران اهرمی. این وضعیت اهمیت شکست محدوده فعلی را افزایش می‌دهد. وقتی حجم معاملات پایین و اهرم‌ها کنترل‌شده باشند، یک ورود نقدینگی تازه می‌تواند نوسان را به شکل محسوسی افزایش دهد؛ چه این نقدینگی در جهت صعود وارد شود و چه پس از شکست حمایت‌ها به سمت فروش حرکت کند. بیت‌کوین زیر میانگین‌ها؛ ساختار کوتاه‌مدت همچنان اصلاحی است از منظر تکنیکال، ساختار روزانه و هفتگی بیت‌کوین همچنان تحت تأثیر اصلاح پس از سقف ۲۰۲۵ قرار دارد. قیمت اکنون پایین‌تر از EMAهای ۲۰، ۵۰ و ۲۰۰ دوره‌ای کوتاه‌مدت و میان‌مدت قرار گرفته است و همین چیدمان نشان می‌دهد هر موج صعودی کوتاه‌مدت، تا زمان بازپس‌گیری این میانگین‌ها، با احتمال عرضه مواجه خواهد بود. در عین حال، ساختار میان‌مدت نشانه‌هایی از احتمال شکل‌گیری یک پایه در بالای میانگین متحرک ۲۰۰ هفته‌ای دارد. چنین الگویی با برخی مراحل بازیابی تاریخی بیت‌کوین همخوانی دارد، اما برای تأیید آن همچنان نیاز به شکست و تثبیت قیمت بالاتر از محدوده ۶۵,۰۰۰ تا ۶۶,۰۰۰ دلار وجود دارد. در مقیاس بلندمدت، روند سالانه همچنان صعودی ارزیابی می‌شود. کمیابی ناشی از هاوینگ و زیرساخت نهادی ایجادشده طی سال‌های اخیر، دو عامل اصلی این ساختار هستند؛ بنابراین ضعف فعلی را باید در چارچوب یک اصلاح میان‌مدت بررسی کرد، نه لزوماً تغییر کامل روند بلندمدت. محدوده ۶۲,۵۰۰ تا ۶۳,۵۰۰ دلار، مرز تصمیم بازار در کوتاه‌مدت، مقاومت اصلی در محدوده ۶۳,۲۰۰ تا ۶۳,۵۰۰ دلار قرار دارد؛ ناحیه‌ای که قیمت طی حرکات اخیر چند بار در آن متوقف شده است. شکست پایدار این محدوده همراه با افزایش حجم معاملات می‌تواند مسیر را برای حرکت به سمت ۶۵,۰۰۰ دلار و سطوح بالاتر باز کند. در سمت مقابل، حمایت ۶۲,۵۰۰ تا ۶۲,۹۰۰ دلار اهمیت بیشتری دارد. این محدوده از ابتدای اوت چندین بار آزمایش شده و با باند پایینی بولینگر و کف‌های نوسانی اخیر همپوشانی دارد. از دست رفتن قطعی ۶۲,۵۰۰ دلار می‌تواند ساختار کوتاه‌مدت را تضعیف کرده و قیمت را به سمت سطح روانی ۶۰,۰۰۰ دلار هدایت کند. در صورت ادامه فشار فروش، محدوده ۵۷,۷۵۰ دلار، یعنی کف ژوئن، حمایت مهم بعدی خواهد بود. این سطح در اصلاح‌های قبلی نیز نقش کف معناداری داشته است. از سوی دیگر، حجم معاملات در محدوده فعلی پایین‌تر از میانگین قرار دارد و همین کاهش مشارکت، احتمال یک افزایش ناگهانی نوسان پس از شکست محدوده را بیشتر می‌کند. RSI و MACD هنوز نشانه‌ای از بازگشت قطعی نمی‌دهند RSI چهارده‌دوره‌ای در محدوده ۴۲ تا ۴۸ قرار دارد. این وضعیت نشان می‌دهد مومنتوم بازار نه در محدوده اشباع فروش قرار گرفته و نه نشانه‌ای از اشباع خرید دارد. بنابراین افت اخیر هنوز به مرحله‌ای نرسیده که صرفاً بر اساس فشار فروش، انتظار یک بازگشت قدرتمند را ایجاد کند. MACD نیز با ثبت هیستوگرام منفی و قرار گرفتن خط سیگنال در نقش مقاومت، همچنان بر مومنتوم نزولی تأکید دارد. در نمودار روزانه، چینش میانگین‌ها نیز عمدتاً نزولی است و قیمت پایین‌تر از EMAهای ۲۰، ۵۰ و ۱۰۰ دوره‌ای قرار گرفته است. EMA ۲۰۰ دوره‌ای در محدوده نزدیک به ۷۳,۰۰۰ دلار قرار دارد و به‌عنوان یک مقاومت دینامیک مهم‌تر در مسیر بازیابی عمل می‌کند. تا زمانی که قیمت فاصله خود را از این میانگین‌ها کاهش ندهد، بازگشت‌های کوتاه‌مدت همچنان در معرض عرضه قرار خواهند داشت. ابر ایچیموکو، فشردگی بازار را تأیید می‌کند ساختار ایچیموکو نیز با این تصویر هماهنگ است. قیمت در حال حاضر داخل یک ابر نزولی قرار دارد و تنکان و کیجون در محدوده ۶۳,۰۰۰ تا ۶۴,۰۰۰ دلار قرار گرفته‌اند. نزدیکی این دو مؤلفه به قیمت، اهمیت محدوده فعلی را بیشتر می‌کند؛ زیرا خروج قطعی از آن می‌تواند به تغییر سریع‌تر مومنتوم منجر شود. در سناریوی صعودی، تثبیت بالاتر از ۶۵,۰۰۰ دلار همراه با افزایش حجم و کاهش قدرت دلار، نخستین نشانه جدی تغییر ساختار خواهد بود. اگر DXY به زیر ۹۹ برگردد و جریان ETFها نیز به وضعیت مثبت بازگردد، حرکت به سمت محدوده ۷۰,۰۰۰ تا ۷۲,۰۰۰ دلار می‌تواند در دستور کار بازار قرار گیرد. در چنین شرایطی، بازپس‌گیری میانگین‌های نزولی اهمیت دوچندان پیدا می‌کند. عبور پایدار از این مجموعه مقاومت‌ها می‌تواند ساختار بازار را از یک فاز اصلاحی به سمت ادامه روند صعودی تغییر دهد. شکست حمایت می‌تواند اصلاح را عمیق‌تر کند سناریوی نزولی زمانی جدی‌تر می‌شود که بیت‌کوین نتواند محدوده ۶۲,۵۰۰ دلار را حفظ کند. تقویت DXY بالاتر از ۱۰۰، تداوم خروج سرمایه از ETFها و انتشار داده‌های کلان که فضای ریسک‌گریز را تقویت کنند، می‌توانند این فشار را تشدید کنند. شکست حمایت مذکور، مسیر را ابتدا به سمت ۶۰,۰۰۰ دلار و سپس محدوده ۵۷,۷۵۰ دلار باز می‌کند. در این حالت، فعال شدن فروش معامله‌گران کوتاه‌مدت می‌تواند سرعت اصلاح را افزایش دهد و سناریوی اصلاحی فعلی را وارد مرحله عمیق‌تری کند. با این حال، نبود اهرم افراطی در بازار مشتقه و بالا بودن عرضه در اختیار دارندگان بلندمدت، از شکل‌گیری یک سناریوی سقوط آزاد در شرایط فعلی جلوگیری می‌کند. برای تغییر این ارزیابی، بازار به ترکیبی از شکست تکنیکال و وخامت محسوس جریان‌های نقدینگی نیاز خواهد داشت. جمع‌بندی و چشم‌انداز نهایی بیت‌کوین در مقطع فعلی در نقطه‌ای قرار گرفته که فشارهای کلان کوتاه‌مدت با بنیادهای بلندمدت آن در حال تقابل هستند. دلار در محدوده ۹۹.۶ و شرایط نقدینگی نسبتاً محدود، فضای رشد سریع را دشوار کرده است؛ در مقابل، ورود تجمعی بیش از ۵۱ میلیارد دلار به ETFها، دارایی حدود ۷۶.۶ میلیارد دلاری این محصولات، نرخ هش ۱.۰۲ ZH/s و افزایش عرضه دارندگان بلندمدت تا نزدیک ۱۴.۸۵ میلیون BTC، نشان می‌دهد زیرساخت بنیادی بازار همچنان قدرتمند است. در نتیجه، محدوده ۶۲,۵۰۰ تا ۶۳,۵۰۰ دلار مهم‌ترین منطقه تصمیم کوتاه‌مدت محسوب می‌شود و سطح ۶۵,۰۰۰ تا ۶۶,۰۰۰ دلار مرز مهم‌تری برای تغییر ساختار میان‌مدت خواهد بود. تا زمانی که شکست معناداری در یکی از این سطوح رخ ندهد، ادامه نوسان خنثی و کم‌حجم محتمل‌تر از شکل‌گیری یک روند قدرتمند است. چشم‌انداز صعودی زمانی اعتبار بیشتری پیدا می‌کند که قیمت بالاتر از ۶۵,۰۰۰ دلار تثبیت شود، حجم معاملات افزایش یابد، DXY به زیر ۹۹ بازگردد و جریان ETFها دوباره مثبت شود. در مقابل، شکست ۶۲,۵۰۰ دلار همراه با دلار بالاتر از ۱۰۰ می‌تواند اصلاح را به سمت ۶۰,۰۰۰ و ۵۷,۷۵۰ دلار سوق دهد. بنابراین، بازار بیت‌کوین در حال حاضر نه در آستانه یک شکست صعودی قطعی قرار دارد و نه نشانه‌ای از فروپاشی ساختار بلندمدت ارائه می‌کند؛ بلکه در محدوده‌ای حساس در انتظار محرکی است که جهت حرکت بعدی را مشخص کند.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    سکه امامی 25 مرداد
    سکه امامی
    بلند‌مدت
    سکه امامی 25 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
    بازار طلا و سکه در معاملات اخیر نشان داد که عبور از سطوح قیمتی بالا، به‌تنهایی برای ادامه یک موج صعودی کافی نیست. سکه امامی روز گذشته معاملات خود را با رشد آغاز کرد و در ابتدا توانست بار دیگر بالای مرز ۱۹۰ میلیون تومان قرار بگیرد، اما این حرکت خیلی زود با افزایش عرضه مواجه شد. قیمت پس از نزدیک شدن به سقف چند هفته‌ای و نفوذی محدود به محدوده ۱۹۲ میلیون تومان، مسیر خود را تغییر داد و در نهایت در محدوده ۱۸۹ میلیون تومان به کار خود پایان داد. این رفتار قیمت یک پیام مهم برای بازار دارد؛ خریداران هنوز از بازار خارج نشده‌اند، اما در سطوح فعلی حاضر نیستند با قدرت گذشته وارد معامله شوند. در واقع، بازار پس از رشد اخیر اکنون در مرحله‌ای قرار گرفته که مقاومت‌ها در حال سنجش قدرت تقاضا هستند و هر حرکت صعودی برای تبدیل شدن به یک روند پایدار، به محرک جدیدی نیاز دارد. در چنین شرایطی، نگاه معامله‌گران بیش از هر زمان دیگری به رفتار دلار و توان سکه برای بازپس‌گیری مرز ۱۹۰ میلیون تومان دوخته شده است. سکه به سقف نزدیک شد، اما خریداران نتوانستند مقاومت را بشکنند مهم‌ترین اتفاق در معاملات روز گذشته، واکنش سکه به محدوده ۱۹۲ میلیون تومان بود؛ سطحی که در هفته‌های اخیر به‌عنوان سقف مهم بازار عمل کرده است. سکه در جریان معاملات توانست به این محدوده نزدیک شود و حتی نفوذی محدود به سقف اخیر داشته باشد، اما این حرکت دوام نیاورد و قیمت با افزایش عرضه به سمت پایین برگشت. این واکنش نشان می‌دهد محدوده ۱۹۲ میلیون تومان همچنان برای فروشندگان جذاب است. در واقع، بازار هنوز نتوانسته در بالای این سطح پذیرش قیمت ایجاد کند و همین موضوع باعث شده هر بار که سکه به محدوده سقف نزدیک می‌شود، بخشی از معامله‌گران اقدام به شناسایی سود کنند. بنابراین از منظر تکنیکی، عبور لحظه‌ای از مقاومت را نمی‌توان شکست معتبر تلقی کرد. برای تغییر ساختار بازار، سکه باید بتواند بالای ۱۹۲ میلیون تومان تثبیت شود و این تثبیت با افزایش حجم تقاضا همراه باشد. در غیر این صورت، مقاومت مذکور همچنان می‌تواند مانع اصلی ادامه حرکت صعودی باقی بماند. از دست رفتن ۱۹۰ میلیون تومان اهمیت بیشتری پیدا کرده است سکه در پایان معاملات روز گذشته در محدوده ۱۸۹ میلیون تومان قرار گرفت و به این ترتیب دوباره زیر مرز روانی ۱۹۰ میلیون تومان رفت. این سطح در شرایط فعلی اهمیت ویژه‌ای دارد، زیرا بازار در روزهای اخیر چند بار تلاش کرده بالای آن قرار بگیرد، اما هنوز نتوانسته این محدوده را به یک حمایت مستحکم تبدیل کند. اکنون ۱۹۰ میلیون تومان را باید نخستین مرز بازگشت قدرت خریداران دانست. اگر قیمت بتواند در معاملات بعدی دوباره این سطح را پس بگیرد و بالای آن تثبیت شود، فشار فروش اخیر می‌تواند بیشتر به‌عنوان یک اصلاح کوتاه‌مدت در نظر گرفته شود. در این صورت، احتمال بازگشت سکه به سمت ۱۹۲ میلیون تومان افزایش خواهد یافت. اما اگر قیمت همچنان زیر ۱۹۰ میلیون تومان باقی بماند، تصویر کوتاه‌مدت ضعیف‌تر می‌شود. در چنین شرایطی، بازار ممکن است برای مدتی وارد فاز نوسانی شود و حتی بخشی از رشد اخیر خود را پس بگیرد. بنابراین اهمیت ۱۹۰ میلیون تومان در حال حاضر کمتر از سقف ۱۹۲ میلیون تومان نیست؛ چرا که این سطح مشخص می‌کند خریداران تا چه اندازه توان حفظ قیمت‌های بالا را دارند. دلار هنوز محرک اصلی بازار نشده است در بازار ارز نیز شرایط برای شکل‌گیری یک حرکت قدرتمند صعودی فراهم نشده است. دلار اکنون در محدوده ۱۸۶ هزار تومان قرار دارد و ابهام سیاسی باعث شده معامله‌گران در تصمیم‌گیری برای ورود جدی به بازار با احتیاط بیشتری عمل کنند. بازار ارز در این شرایط نه نشانه‌ای از تخلیه شدید تقاضا نشان می‌دهد و نه توانسته یک موج صعودی تازه ایجاد کند. همین بلاتکلیفی مستقیماً به بازار طلا و سکه منتقل شده است. زمانی که دلار در یک محدوده مشخص متوقف می‌شود، ظرفیت رشد بازار داخلی طلا نیز محدودتر خواهد شد؛ به‌خصوص زمانی که سکه همزمان در نزدیکی مقاومت چند هفته‌ای قرار داشته باشد. به همین دلیل، برای ادامه رشد سکه تنها نگاه کردن به رفتار خود سکه کافی نیست. دلار باید بتواند از محدوده فعلی فاصله بگیرد و به سمت سطوح بالاتر حرکت کند. در صورت وقوع چنین اتفاقی، بازار طلا نیز می‌تواند بخشی از تقاضای از دست‌رفته را دوباره جذب کند. در مقابل، اگر دلار در محدوده ۱۸۶ هزار تومان باقی بماند یا به سمت سطوح پایین‌تر حرکت کند، احتمال اینکه سکه بتواند به‌تنهایی سقف ۱۹۲ میلیون تومان را بشکند کاهش پیدا خواهد کرد. بنابراین در شرایط فعلی، مسیر سکه تا حد زیادی به تصمیم بازار ارز گره خورده است. کاهش RSI؛ نشانه‌ای از افت شتاب صعودی یکی دیگر از تغییرات مهم در وضعیت تکنیکال سکه، کاهش RSI به محدوده ۵۶ است. این شاخص همچنان بالاتر از سطح میانی قرار دارد و بنابراین نمی‌توان از پایان روند صعودی صحبت کرد، اما کاهش آن نسبت به سطوح بالاتر نشان می‌دهد شتاب رشد قیمت کاهش پیدا کرده است. RSI در محدوده ۵۶ به این معناست که قدرت خریداران هنوز کاملاً از بین نرفته، اما برتری آنها نسبت به فروشندگان دیگر به اندازه قبل نیست. در چنین شرایطی، بازار برای ادامه حرکت صعودی نیازمند ورود تقاضای تازه خواهد بود؛ در غیر این صورت، هر بار نزدیک شدن قیمت به مقاومت‌ها می‌تواند با افزایش عرضه همراه شود. از این منظر، واکنش بعدی RSI نیز اهمیت خواهد داشت. اگر قیمت دوباره بالای ۱۹۰ میلیون تومان برگردد و همزمان RSI به سمت سطوح بالاتر حرکت کند، می‌توان انتظار داشت مومنتوم صعودی دوباره تقویت شود. اما اگر قیمت زیر ۱۹۰ میلیون تومان باقی بماند و RSI نیز به سمت محدوده‌های پایین‌تر حرکت کند، احتمال عمیق‌تر شدن اصلاح افزایش خواهد یافت. انس طلا همچنان پشتوانه بازار داخلی است در کنار دلار، انس طلا نیز همچنان یکی از متغیرهای مهم تعیین‌کننده ارزش بازار داخلی محسوب می‌شود. حفظ قیمت انس در سطوح بالا می‌تواند از طلا و سکه داخلی حمایت کند، اما در شرایط فعلی به نظر می‌رسد نقش دلار در تعیین جهت کوتاه‌مدت بازار پررنگ‌تر باشد. علت این موضوع نیز مشخص است؛ بازار داخلی زمانی می‌تواند از ترکیب رشد انس و دلار بیشترین استفاده را ببرد که هر دو متغیر همزمان در مسیر صعودی حرکت کنند. در چنین شرایطی، فشار صعودی بر قیمت طلای داخلی و سکه افزایش پیدا می‌کند و مقاومت‌هایی مانند ۱۹۲ میلیون تومان با شانس بیشتری برای شکست مواجه می‌شوند. اما اگر انس در سطوح بالا باقی بماند و دلار همچنان در محدوده ۱۸۶ هزار تومان متوقف باشد، بازار داخلی ممکن است بیشتر درگیر نوسان و تثبیت شود. به همین دلیل، در مقطع فعلی نمی‌توان صرفاً با تکیه بر قدرت انس، ادامه رشد سکه را قطعی دانست. بازار در انتظار یک محرک تازه است رفتار روز گذشته سکه نشان داد که بازار در نقطه‌ای حساس قرار گرفته است. قیمت ابتدا با قدرت حرکت کرد، دوباره به نزدیکی سقف چند هفته‌ای رسید، اما در ادامه با افزایش عرضه مواجه شد و در نهایت زیر ۱۹۰ میلیون تومان قرار گرفت. این اتفاق نشان می‌دهد که در سطوح فعلی، فروشندگان همچنان فعال هستند و برای عبور از مقاومت‌های مهم باید تقاضای قوی‌تری وارد بازار شود. در طرف مقابل، کاهش قیمت به محدوده ۱۸۹ میلیون تومان هنوز به معنای تغییر کامل روند نیست. تا زمانی که سکه بتواند حمایت‌های مهم خود را حفظ کند و دلار نیز وارد مسیر نزولی پرشتاب نشود، احتمال بازگشت خریداران همچنان وجود دارد. مسئله اصلی این است که بازار برای آغاز موج بعدی به یک محرک تازه نیاز دارد. این محرک می‌تواند افزایش دلار، رشد انس یا تغییر انتظارات معامله‌گران نسبت به آینده بازار ارز باشد. در صورت شکل‌گیری چنین محرکی، نخستین آزمون برای سکه بازپس‌گیری مرز ۱۹۰ میلیون تومان خواهد بود و پس از آن، محدوده ۱۹۲ میلیون تومان در برابر خریداران قرار می‌گیرد. دو سطح، مسیر بعدی سکه را مشخص می‌کنند در شرایط فعلی، ۱۹۰ میلیون تومان مهم‌ترین مرز بازگشت قدرت خریداران و ۱۹۲ میلیون تومان مهم‌ترین سد ادامه روند صعودی سکه است. بازگشت قیمت به بالای ۱۹۰ میلیون تومان و تثبیت در این محدوده می‌تواند فشار فروش اخیر را کاهش دهد و احتمال آزمایش دوباره سقف ۱۹۲ میلیون تومانی را افزایش دهد. اگر این بار سکه بتواند بالای ۱۹۲ میلیون تومان تثبیت شود، شکست مقاومت از حالت یک نفوذ کوتاه‌مدت خارج خواهد شد و می‌تواند سیگنال مهم‌تری برای ادامه روند صعودی باشد. در این سناریو، همراهی دلار و باقی ماندن انس طلا در سطوح بالا می‌تواند قدرت حرکت بازار را بیشتر کند. در سمت مقابل، ماندگاری سکه زیر ۱۹۰ میلیون تومان، به‌خصوص اگر با افت بیشتر دلار از محدوده ۱۸۶ هزار تومان همراه شود، احتمال ادامه اصلاح یا شکل‌گیری یک دوره تثبیت را افزایش خواهد داد. بنابراین در معاملات پیش‌رو، رفتار قیمت در فاصله میان ۱۹۰ تا ۱۹۲ میلیون تومان اهمیت ویژه‌ای خواهد داشت. در مجموع، بازار سکه هنوز در وضعیت نزولی قرار نگرفته، اما نشانه‌های شتاب صعودی نسبت به روزهای قبل ضعیف‌تر شده است. ۱۹۰ میلیون تومان مهم‌ترین مرز بازگشت قدرت خریداران و ۱۹۲ میلیون تومان سد اصلی ادامه روند صعودی است. اگر سکه بتواند ۱۹۲ میلیون تومان را با قدرت بشکند و بالای این محدوده تثبیت شود، سقف چند هفته‌ای عملاً پشت سر گذاشته خواهد شد و مسیر برای حرکت به سمت ۲۰۰ میلیون تومان باز می‌شود؛ محدوده‌ای که می‌توان آن را تارگت اولیه و نخستین مقصد قیمتی سکه در شروع موج صعودی جدید در نظر گرفت. در مقابل، ماندگاری قیمت زیر ۱۹۰ میلیون تومان، به‌خصوص اگر با تضعیف بیشتر دلار از محدوده ۱۸۶ هزار تومان همراه شود، احتمال ادامه اصلاح یا شکل‌گیری یک دوره تثبیت را افزایش خواهد داد. بنابراین در معاملات پیش‌رو، واکنش قیمت به محدوده ۱۹۰ میلیون تومان و سپس نحوه برخورد با ۱۹۲ میلیون تومان اهمیت ویژه‌ای دارد؛ چرا که عبور معتبر از ۱۹۲ میلیون تومان می‌تواند نگاه بازار را از سقف قبلی به سمت هدف ۲۰۰ میلیون تومانی تغییر دهد.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    طلا آبشده نقدی 25 مرداد
    آبشده نقدی
    بلند‌مدت
    طلا آبشده نقدی 25 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
     بازار طلا در حالی وارد روزهای جدید معاملاتی شده که دلار پس از رشد ابتدای هفته، بخشی از افزایش خود را پس گرفته و در محدوده ۱۸۶ تا ۱۸۷ هزار تومان نوسان دارد. این رفتار نشان می‌دهد بازار ارز هنوز به یک محرک تعیین‌کننده برای انتخاب مسیر بعدی نیاز دارد. در شرایط فعلی، تا زمانی که دلار بالاتر از محدوده ۱۸۵ هزار تومان تثبیت شده باشد، فشار صعودی بر قیمت طلا همچنان پابرجاست؛ اما کاهش پایدار نرخ ارز به زیر این سطح می‌تواند مهم‌ترین عامل محدودکننده رشد طلا در کوتاه‌مدت باشد. از این منظر، محدوده ۱۸۵ هزار تومان صرفاً یک عدد قیمتی نیست، بلکه مرز مهمی برای سنجش قدرت تقاضا در بازار ارز محسوب می‌شود. حفظ این سطح به معنای آن است که تقاضای احتیاطی و انتظارات تورمی هنوز از بازار خارج نشده‌اند. در مقابل، شکست و تثبیت دلار زیر این محدوده می‌تواند نشان دهد بخشی از ریسک‌های موجود در حال کاهش است. بنابراین، برای ارزیابی مسیر طلا، رفتار دلار اهمیت بیشتری از نوسانات روزانه خود طلا دارد. فاصله قیمت بازار با ارزش واقعی؛ حباب منفی چه پیامی دارد؟ در کنار رفتار دلار، یکی از مهم‌ترین نشانه‌های بازار فعلی وجود حباب منفی در قیمت طلاست. محاسبات بر مبنای نرخ دلار و انس جهانی نشان می‌دهد ارزش طلا بالاتر از قیمت معامله‌شده در بازار قرار گرفته است. این فاصله را می‌توان نشانه احتیاط سرمایه‌گذاران دانست؛ به این معنا که بازار هنوز ریسک‌های پیش‌رو را به اندازه‌ای جدی می‌بیند که حاضر نیست طلا را در سطح ارزش محاسباتی آن قیمت‌گذاری کند. برای بازار، این وضعیت یک پیام مشخص دارد. اگر دلار در سطوح فعلی باقی بماند و انس جهانی نیز افت معناداری نداشته باشد، بخشی از این فاصله می‌تواند از طریق افزایش قیمت داخلی طلا جبران شود. به عبارت دیگر، برای رشد طلا الزاماً به یک جهش جدید در انس جهانی نیاز نیست؛ تثبیت دلار در سطوح بالا و کاهش حباب منفی نیز می‌تواند محرک افزایش قیمت باشد. در مقابل، اگر دلار وارد مسیر نزولی شود، احتمال تداوم این فاصله و فشار بر قیمت طلا افزایش خواهد یافت. سیاست خارجی؛ ریسک دوطرفه برای بازار در سمت دیگر معادله، تحولات سیاسی قرار دارد. نزدیک شدن به پایان مهلت تفاهم ۶۰روزه میان ایران و آمریکا و ادامه ابهام درباره روند مذاکرات، بازار ارز و طلا را در وضعیت حساسی قرار داده است. در چنین شرایطی، یک خبر مثبت سیاسی می‌تواند انتظارات معامله‌گران را تغییر داده و با کاهش تقاضای احتیاطی، به افت دلار و در ادامه کاهش قیمت طلا منجر شود. در سوی مقابل، افزایش تنش یا شکست مسیر مذاکرات می‌تواند تقاضا برای ارز و طلا را تقویت کند. نکته مهم این است که اثر اخبار سیاسی بر بازار را باید از مسیر دلار سنجید، نه صرفاً از محتوای خبر. اگر یک خبر سیاسی بتواند دلار را برای چند روز متوالی پایین بیاورد، اثر آن بر طلا واقعی خواهد بود؛ اما اگر واکنش بازار ارز کوتاه‌مدت باشد و نرخ دلار دوباره به محدوده‌های بالاتر بازگردد، فشار نزولی بر طلا نیز پایدار نخواهد ماند. این تفاوت، برای تشخیص یک اصلاح موقت از تغییر روند اهمیت زیادی دارد. آبشده از مقاومت ۸۲ میلیون عبور کرد؛ اما بازار هنوز این شکست را باور نکرده است طلای آبشده نقدی در معاملات روز گذشته سرانجام از مقاومت مهم ۸۲ میلیون تومان عبور کرد؛ سطحی که طی چند هفته گذشته چندین بار مانع ادامه حرکت صعودی قیمت شده بود. با این حال، عبور از این مقاومت با قدرت کافی همراه نبود و قیمت تنها برای مدت محدودی بالاتر از آن قرار گرفت. در ادامه، عقب‌نشینی جزئی دلار تحت تأثیر فضای سیاسی باعث شد آبشده از سقف روزانه فاصله بگیرد و در نهایت حوالی ۸۲ میلیون و ۶۰۰ هزار تومان معاملات خود را به پایان برساند. اهمیت این رفتار در آن است که بازار هنوز نتوانسته شکست ۸۲ میلیون تومان را به یک حرکت صعودی معتبر تبدیل کند. صرف عبور از یک مقاومت برای تغییر مسیر کافی نیست و آنچه در معاملات بعدی اهمیت دارد، توان قیمت برای ماندن بالای این سطح است. اگر آبشده بتواند محدوده ۸۲ میلیون تومان را حفظ کند، مقاومت چند هفته‌ای می‌تواند به حمایت جدید بازار تبدیل شود و زمینه برای شکل‌گیری موج بعدی صعود فراهم شود. در مقابل، بازگشت دوباره قیمت به زیر این محدوده، اعتبار شکست اخیر را کاهش خواهد داد. دلار فعلاً ترمز آبشده را کشیده است آبشده در معاملات امروز نیز با کاهش محدودی در حوالی ۸۲ میلیون و ۴۰۰ هزار تومان قرار دارد. این رفتار در شرایطی رخ می‌دهد که بازارهای جهانی همچنان تعطیل هستند و انس طلا تغییر قابل توجهی ندارد؛ بنابراین، در معاملات داخلی فعلاً وزن دلار در تعیین قیمت آبشده بیشتر شده است. دلار نیز در محدوده ۱۸۶ هزار و ۵۰۰ تومان نوسان می‌کند و نبود یک حرکت مشخص در بازار ارز، مانع شکل‌گیری موج جدید در آبشده شده است. در واقع، بازار در شرایط فعلی میان دو نیروی متضاد قرار گرفته است؛ از یک سو شکست مقاومت ۸۲ میلیون تومان سیگنال مثبتی برای خریداران محسوب می‌شود و از سوی دیگر، دلار هنوز قدرت لازم برای حمایت از ادامه این حرکت را نشان نداده است. به همین دلیل، رفتار آبشده در محدوده ۸۲ میلیون تومان اهمیت ویژه‌ای دارد. حفظ قیمت بالای این سطح می‌تواند نشان‌دهنده باقی ماندن تقاضا باشد، اما کاهش دوباره زیر آن، احتمال بازگشت قیمت به محدوده‌های پایین‌تر را افزایش می‌دهد. انس ۴۴۰۰ دلاری می‌تواند معادله را تغییر دهد با بازگشایی بازارهای جهانی، بخش مهمی از ابهام فعلی برطرف خواهد شد. اگر انس طلا پس از شروع معاملات جهانی حرکت صعودی خود را تقویت کند، می‌تواند محرک تازه‌ای برای بازار آبشده ایجاد کند؛ به‌خصوص اگر قیمت انس بتواند از محدوده ۴۴۰۰ دلار عبور کند و بالای آن باقی بماند. چنین حرکتی می‌تواند انتظارات صعودی را در بازار داخلی تقویت کرده و خریداران را برای عبور قدرتمندتر از مقاومت ۸۲ میلیون تومان وارد معاملات کند. در این سناریو، ترکیب رشد انس و ثبات یا افزایش دلار می‌تواند اهمیت شکست اخیر آبشده را بیشتر کند. در مقابل، اگر انس در بازگشایی بازار جهانی با فشار فروش مواجه شود و دلار نیز همچنان در محدوده ۱۸۶ هزار تومان نوسان کند، احتمالاً آبشده برای عبور مجدد از مقاومت ۸۲ میلیون تومان با مشکل مواجه خواهد شد. بنابراین، واکنش انس به محدوده ۴۴۰۰ دلار یکی از مهم‌ترین متغیرهایی است که می‌تواند وضعیت فعلی بازار را از حالت انتظار خارج کند. عبور از ۸۲ میلیون؛ مسیر ۸۶ و سپس ۹۰ میلیون تومان در صورت تثبیت آبشده بالای ۸۲ میلیون تومان، نخستین هدف مهم در محدوده ۸۶ میلیون تومان قرار خواهد داشت. رسیدن قیمت به این سطح می‌تواند نخستین مرحله از ادامه حرکت صعودی باشد و واکنش بازار به آن، قدرت موج جدید را مشخص کند. اگر تقاضا در این محدوده همچنان بالا باقی بماند و قیمت بدون اصلاح عمیق به مسیر خود ادامه دهد، مقاومت مهم بعدی در محدوده ۹۰ میلیون تومان قرار خواهد گرفت. با این حال، حرکت آبشده به سمت ۹۰ میلیون تومان به تنهایی با رشد انس جهانی قابل تحقق نخواهد بود و همراهی بازار ارز اهمیت زیادی خواهد داشت. در سناریوی صعودی، تثبیت دلار بالای ۱۹۵ هزار تومان می‌تواند پشتوانه مهمی برای رسیدن آبشده به این محدوده باشد. بنابراین، در شرایط فعلی، ۸۲ میلیون تومان مرز اصلی تصمیم بازار است؛ تثبیت بالای آن می‌تواند مسیر ۸۶ میلیون تومان را فعال کند و در صورت همراهی انس و دلار، هدف ۹۰ میلیون تومان نیز در دسترس قرار خواهد گرفت.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    انس نقره 25 مرداد
    انس نقره
    بلند‌مدت
    انس نقره 25 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
    بازار نقره در میانه اوت 2026 بار دیگر نشانه‌هایی از بازگشت تقاضا را به نمایش گذاشته است. قیمت نقره در بازار جهانی در محدوده 64.66 تا 65.35 دلار به ازای هر اونس تروی معامله می‌شود و در هفته اخیر، پس از عقب‌نشینی به زیر 65 دلار، بیش از 2 درصد رشد کرده است. این حرکت در شرایطی رخ می‌دهد که نقره هنوز فاصله قابل‌توجهی با سقف تاریخی 121.64 دلاری ژانویه 2026 دارد و همین فاصله، تصویری دوگانه از بازار ایجاد کرده است؛ از یک سو نشانه‌های بنیادی همچنان از تداوم کمبود عرضه حمایت می‌کنند و از سوی دیگر ساختار قیمتی هنوز به‌طور کامل از فاز اصلاحی خارج نشده است. در بازار هند نیز قراردادهای آتی نقره در بورس MCX در 16 اوت 2026 حوالی 236,272 روپیه به ازای هر کیلوگرم قرار دارد و معاملات نقدی حدود 0.35 درصد افزایش نشان می‌دهد. نرخ‌های داخلی بسته به شهر و عیار متفاوت است و برای نمونه، قیمت نقره 999 در دهلی حدود 267,000 روپیه در هر کیلوگرم گزارش می‌شود. بنابراین، همزمان با تحرکات بازار جهانی، تقاضای سرمایه‌گذاری و صنعتی همچنان دو موتور اصلی بازار نقره هستند. کسری ساختاری، مهم‌ترین پشتوانه قیمت نقره نقطه‌ای که در چشم‌انداز بنیادی نقره اهمیت ویژه‌ای دارد، تداوم کسری عرضه است. بازار برای ششمین سال متوالی با کسری سالانه مواجه است و برآورد می‌شود این کسری در سال 2026 به 46.3 میلیون اونس برسد؛ رقمی که نسبت به سال 2025 حدود 15 درصد افزایش دارد. این وضعیت بیش از آنکه نتیجه یک اختلال موقت در چرخه کالا باشد، حاصل عدم تعادل ساختاری میان رشد مصرف و ظرفیت محدود افزایش تولید است. از سال 2021 تاکنون، کاهش موجودی‌های قابل‌دسترس روی زمین از 762 میلیون اونس فراتر رفته است؛ حجمی معادل تقریباً یک سال کامل تولید جهانی معدن. چنین کاهش مستمری نشان می‌دهد که بازار طی سال‌های گذشته برای پوشش شکاف میان عرضه و تقاضا، به ذخایر موجود نیز متکی بوده است. هرچه این حاشیه اطمینان کوچک‌تر شود، حساسیت قیمت به اختلالات عرضه یا جهش تقاضا افزایش خواهد یافت. در سمت تقاضا، مجموع مصرف نقره در سال 2026 حدود 1.1 میلیارد اونس برآورد می‌شود. سهم صنعت با حدود 58 درصد، بزرگ‌ترین بخش تقاضا را تشکیل می‌دهد و کاربردهای مرتبط با پنل‌های خورشیدی، خودروهای برقی، تجهیزات الکترونیکی، مراکز داده هوش مصنوعی و شبکه‌های برق در مرکز این روند قرار دارند. پیش‌بینی می‌شود مصرف صنعتی تا سال 2030 به 700 میلیون اونس برسد و سالانه 3 تا 5 درصد رشد کند؛ هرچند کاهش مصرف نقره در هر سلول خورشیدی یا همان «thrifting» می‌تواند بخشی از فشار تقاضا را تعدیل کند. نقره دیگر فقط یک فلز پولی نیست ماهیت دوگانه نقره، یکی از مهم‌ترین تفاوت‌های آن با بسیاری از دارایی‌های فلزی است. این فلز همزمان از تقاضای پولی و سرمایه‌گذاری و از تقاضای صنعتی تغذیه می‌کند. در سال 2026 حدود 19 درصد از تقاضا به سرمایه‌گذاری فیزیکی اختصاص دارد و تقاضای شمش و سکه نیز به حدود 227 میلیون اونس خواهد رسید. بازگشت خریداران خرد در دوره‌های افت قیمت، نشان می‌دهد که کاهش قیمت می‌تواند خود به عاملی برای تقویت تقاضای سرمایه‌گذاری تبدیل شود. جواهرات و سایر مصارف نیز حدود 17 درصد تقاضا را تشکیل می‌دهند. این بخش نسبت به قیمت حساس‌تر است، اما در برخی بازارها همچنان مقاومت مناسبی در برابر افزایش قیمت نشان می‌دهد. در نتیجه، ساختار تقاضای نقره تنها به رفتار سرمایه‌گذاران وابسته نیست و بخش قابل‌توجهی از مصرف آن از نیازهای واقعی اقتصاد جهانی سرچشمه می‌گیرد. در سمت عرضه، تولید معادن حدود 835 میلیون اونس برآورد می‌شود و نکته مهم این است که بخش عمده نقره جهان محصول جانبی استخراج مس، سرب و روی است. تنها حدود 26 درصد تولید، از معادن اولیه نقره حاصل می‌شود. همین ویژگی باعث می‌شود رشد تولید نقره الزاماً با افزایش قیمت آن به سرعت اتفاق نیفتد، زیرا افزایش عرضه به تصمیمات سرمایه‌گذاری در معادن فلزات پایه نیز وابسته است. رشد تولید معدن در شرایط فعلی محدود و کمتر از 1 تا 3 درصد در سال برآورد می‌شود. بازیافت نیز حدود 220 میلیون اونس را به عرضه اضافه می‌کند؛ سطحی که در سال 2025 به بالاترین میزان طی 12 سال رسید. با این حال، حتی افزایش بازیافت نیز تاکنون نتوانسته شکاف ساختاری بازار را برطرف کند. مکزیک، پرو و چین از تولیدکنندگان اصلی هستند و بحران‌های انرژی، مسدود شدن مسیرهای حمل‌ونقل و محدودیت‌های صادراتی می‌توانند ریسک عرضه را افزایش دهند. در همین حال، واردات سنگ معدن چین در ژوئن 62.5 درصد نسبت به سال قبل رشد کرده است؛ داده‌ای که اهمیت تقاضای آسیایی را در توازن بازار برجسته می‌کند. فشار پولی آمریکا در برابر کمبود واقعی فلز در کوتاه‌مدت، رفتار نقره همچنان تحت تأثیر سیاست پولی آمریکا قرار دارد. تورم آمریکا در ماه ژوئیه کمتر از انتظارات افزایش یافته و CPI سرفصل به 3.4 درصد سالانه و تورم هسته به 2.5 درصد رسیده است. همین موضوع احتمال افزایش نرخ بهره فدرال رزرو در سپتامبر را کاهش داده و طبق CME FedWatch، این احتمال اکنون حدود 38 درصد برآورد می‌شود. کاهش فشار برای افزایش نرخ بهره می‌تواند از مسیر افت بازده اوراق و تضعیف دلار آمریکا به نفع فلزات گرانبها عمل کند. با این حال، این عامل در شرایط فعلی قادر نیست تمام مسیر قیمت نقره را تعیین کند. تنش‌های آمریکا و ایران، شوک‌های انرژی و شناسایی سود پس از جهش‌های مقطعی همچنان می‌توانند رشد قیمت را محدود کنند. بنابراین، واکنش بازار به داده‌های PPI و آمار اشتغال آمریکا در هفته‌های آینده اهمیت زیادی خواهد داشت. همین تضاد میان عوامل پولی و بنیادی، توضیح می‌دهد چرا نقره با وجود کسری ساختاری عرضه، هنوز در یک روند صعودی پایدار قرار نگرفته است. بازار در کوتاه‌مدت به نرخ بهره و بازده واقعی حساس است، اما در افق بلندتر، محدودیت تولید و رشد مصرف صنعتی می‌تواند نقش پررنگ‌تری پیدا کند. ساختار نزولی هنوز مانع اصلی بازگشت نقره است از منظر تکنیکال، نقره پس از جهش انفجاری ژانویه 2026 وارد یک مرحله اصلاحی شده و از ابتدای سال درون یک کانال موازی نزولی مشخص حرکت کرده است. این ساختار با ثبت سقف‌های پایین‌تر و کف‌های پایین‌تر تعریف می‌شود و تاکنون چهار واکنش به مرزهای بالایی و پایینی کانال داشته است. آخرین آزمایش کف کانال در اوایل ژوئن انجام شد و پس از آن، قیمت وارد مسیر بازیابی شد. در حال حاضر، قیمت پیرامون پیوت 68.4 دلار در حال فشرده شدن است و بین مقاومت فوری 72 تا 74 دلار و حمایت ساختاری 60 تا 62 دلار قرار گرفته است. این محدوده، مرحله‌ای تعیین‌کننده برای بازار محسوب می‌شود، زیرا خروج قیمت از آن می‌تواند جهت حرکت بعدی را با وضوح بیشتری مشخص کند. نقره از حوالی کف سالانه 54.77 دلار بازگشته و اکنون بالاتر از برخی میانگین‌های کلیدی قرار دارد. میانگین متحرک ساده 50 روزه در محدوده 61.35 دلار قرار گرفته، در حالی که EMA 200 روزه در حدود 71.64 دلار بالای سر بازار قرار دارد. بنابراین، قیمت از یک سو توانسته بخشی از فشار فروش را پشت سر بگذارد، اما از سوی دیگر هنوز با یک مقاومت مهم در میانگین بلندمدت خود مواجه است. مقاومت 72 دلار می‌تواند معادله تکنیکال را تغییر دهد در تایم‌فریم‌های روزانه و هفتگی، نشانه‌هایی از بهبود مومنتوم دیده می‌شود. واگرایی صعودی در برخی شاخص‌های مومنتوم شکل گرفته و نمودار هفتگی نیز با ثبت دو کندل سبز متوالی، تمایل مثبت بیشتری نشان می‌دهد. قیمت همچنین بالاتر از EMA 50 هفته‌ای، در محدوده تقریبی 60 تا 62 دلار، تثبیت شده و اکنون چشم بازار به سمت 70 دلار دوخته شده است. با این حال، این نشانه‌ها هنوز به معنای تأیید کامل روند صعودی نیستند. در تحلیل‌های میان‌مدت سال 2026، الگوهای دابل‌تاپ نیز مشاهده شده‌اند و این موضوع احتمال خستگی روند را افزایش می‌دهد. RSI در بازه‌های کوتاه‌تر از محدوده میانی 40 تا حدود 55 در نوسان است که بیشتر با یک فاز تثبیت و تجمیع قیمت سازگار است تا یک حرکت پرقدرت صعودی. در سمت پایین، 63.28 دلار که به‌عنوان سقف اخیر مطرح است، نخستین سطح مهم برای ارزیابی قدرت اصلاح خواهد بود. پس از آن، 62.41 دلار به‌عنوان SMA 200 دوره‌ای و محدوده 60 تا 61.35 دلار اهمیت پیدا می‌کنند. از دست رفتن پایدار محدوده 60 تا 61 دلار می‌تواند مسیر را به سمت حمایت‌های عمیق‌تر در محدوده 55 تا 57 دلار باز کند. در سمت مقابل، مقاومت 66.65 تا 68 دلار، که با خط روند صعودی سابق همپوشانی دارد، نخستین مانع مهم است. پس از آن محدوده 68 تا 70 دلار و سپس سطح 72 دلار قرار می‌گیرد. عبور قاطع از 72 دلار می‌تواند نخستین نشانه جدی تغییر ساختار باشد و در صورت تأیید، زمینه حرکت گسترده‌تر به سمت سطوح سه‌رقمی را در افق بلندمدت فراهم کند. نسبت طلا به نقره هنوز از عقب‌ماندگی نقره خبر می‌دهد نسبت طلا به نقره در حوالی 67.3 قرار دارد و نشان می‌دهد نقره همچنان در مقایسه با طلا عملکرد ضعیف‌تری داشته است. این نسبت برای ارزیابی نسبی ارزش‌گذاری دو فلز اهمیت دارد، زیرا کاهش آن معمولاً به معنای عملکرد بهتر نقره نسبت به طلاست. در صورتی که جریان سرمایه‌گذاری به سمت نقره بازگردد و کسری عرضه ادامه پیدا کند، کاهش نسبت طلا به نقره می‌تواند یکی از محرک‌های مهم رشد آینده باشد. در مقابل، باقی ماندن این نسبت در سطوح بالا نشان می‌دهد بازار هنوز برای نقره نسبت به طلا ریسک بیشتری قائل است و شکست تکنیکال مقاومت‌های کلیدی برای تغییر این نگاه ضروری خواهد بود. افق 2026 و 2027 میان کسری عرضه و ریسک نرخ بهره در افق چند هفته تا چند ماه، چشم‌انداز نقره همچنان نوسانی و دامنه‌ای است. در صورتی که حمایت 63 دلار از دست برود، احتمال حرکت به سمت 60 تا 63 دلار افزایش خواهد یافت. در طرف مقابل، بازپس‌گیری 70 تا 72 دلار می‌تواند نشانه‌ای از تغییر روند باشد. داده‌های تورمی، اشتغال، PPI، بازده اوراق خزانه‌داری و جریان سرمایه به صندوق‌های قابل معامله نقره از مهم‌ترین متغیرهای تعیین‌کننده مسیر کوتاه‌مدت خواهند بود. در افق 2026 تا 2027، اما تصویر بنیادی امیدوارکننده‌تر است. برخی برآوردها میانگین قیمت 75 تا 85 دلار را مطرح می‌کنند و برآورد J.P. Morgan حدود 81 دلار است. در سناریوهای صعودی، قیمت می‌تواند در صورت عمیق‌تر شدن کسری عرضه، بازگشت جریان سرمایه‌گذاری و کاهش نسبت طلا به نقره به 90 تا 106 دلار یا بالاتر برسد. این سناریو البته بدون ریسک نیست. رشد سریع‌تر تولید معادن، شدت گرفتن صرفه‌جویی در مصرف نقره در صنعت خورشیدی یا چرخش انقباضی‌تر فدرال رزرو و افزایش بازده واقعی می‌تواند مسیر صعودی را به تأخیر بیندازد. بنابراین، قدرت بنیادی بازار باید همزمان با عبور تکنیکال از مقاومت‌های کلیدی مورد ارزیابی قرار گیرد. جمع‌بندی و چشم‌انداز نهایی نقره در میانه اوت 2026 در نقطه‌ای قرار گرفته که شکاف میان تصویر بنیادی و ساختار تکنیکال بیش از همیشه قابل مشاهده است. از یک طرف، ششمین کسری سالانه متوالی، کاهش بیش از 762 میلیون اونس از موجودی‌های روی زمین از سال 2021، رشد مصرف صنعتی و محدودیت رشد تولید معدن، پشتوانه‌ای ساختاری برای بازار ایجاد کرده است. از طرف دیگر، قیمت همچنان زیر سقف تاریخی 121.64 دلار قرار دارد و کانال نزولی شکل‌گرفته از ابتدای سال هنوز به‌طور کامل شکسته نشده است. در کوتاه‌مدت، محدوده 60 تا 63 دلار مهم‌ترین سپر حمایتی بازار و 70 تا 72 دلار مهم‌ترین منطقه برای تأیید بازگشت روند است. عبور قاطع از 72 دلار می‌تواند ساختار اصلاحی را تضعیف کرده و مسیر را برای اهداف بالاتر باز کند، در حالی که شکست 60 تا 61 دلار احتمال بازگشت به محدوده 55 تا 57 دلار را افزایش خواهد داد. در نهایت، ترکیب تقاضای صنعتی و سرمایه‌گذاری، نقره را به دارایی‌ای تبدیل کرده که همزمان از روند گذار انرژی و محدودیت عرضه معادن اثر می‌گیرد. به همین دلیل، حتی اگر بازار در کوتاه‌مدت همچنان تحت فشار سیاست پولی آمریکا و نوسانات دلار قرار داشته باشد، تداوم کسری عرضه می‌تواند در افق 2026 و 2027 وزن بیشتری در تعیین مسیر قیمت پیدا کند.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    طلا 24 عیار 25 مرداد
    طلای ۲۴ عیار
    بلند‌مدت
    طلا 24 عیار 25 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
    بازار طلا و سکه امروز یکشنبه ۲۵ مردادماه در شرایطی آغاز می‌شود که طلای ۲۴ عیار پس از چند روز نوسان محدود، همچنان در نزدیکی سقف یک ماه اخیر قرار دارد. قیمت روز گذشته از محدوده ۲۵.۶ میلیون تومان آغاز شد، اما در ادامه با عقب‌نشینی جزئی به حوالی ۲۵.۴ میلیون تومان رسید. این افت در نگاه اول می‌تواند نشانه ضعف بازار باشد، اما رفتار قیمت و نبود فشار فروش جدی، تصویر متفاوتی ارائه می‌دهد. نکته مهم برای معامله‌گران این است که طلا هنوز از محدوده مقاومتی خود خارج نشده، اما همزمان نشانه‌ای از تسلط فروشندگان نیز دیده نمی‌شود. بنابراین بازار در حال حاضر بیشتر در مرحله فشردگی قبل از حرکت بعدی قرار دارد؛ مرحله‌ای که معمولاً با نزدیک شدن قیمت به سقف محدوده، اهمیت بیشتری پیدا می‌کند. مقاومت ۲۵.۶ میلیون تومان؛ سد اصلی بازار طلای ۲۴ عیار طی هفته‌های گذشته عمدتاً بین ۲۴ تا ۲۵.۶ میلیون تومان نوسان کرده است. کف این محدوده تاکنون به‌عنوان حمایت مهم عمل کرده و سقف ۲۵.۵ تا ۲۵.۶ میلیون تومان نیز چند بار مانع ادامه رشد شده است. قیمت اخیراً توانست برای مدت کوتاهی از این مقاومت عبور کند، اما در ادامه دوباره پایین‌تر از آن قرار گرفت؛ بنابراین هنوز نمی‌توان این حرکت را شکست معتبر دانست. با این حال، یک نکته به نفع خریداران وجود دارد: هر بار که قیمت به مقاومت نزدیک شده، بازار با ریزش سنگین مواجه نشده است. این رفتار نشان می‌دهد عرضه در این محدوده هنوز آن‌قدر قدرتمند نیست که روند کوتاه‌مدت را برگرداند. در نتیجه، برای مخاطب بازار یک پیام روشن وجود دارد؛ تا زمانی که حمایت ۲۴ میلیون تومان حفظ شده، افت‌های محدود را نباید با آغاز یک روند نزولی بزرگ اشتباه گرفت. چرا دلار فعلاً ترمز طلا شده است؟ بخش مهمی از بلاتکلیفی بازار داخلی از دلار می‌آید. قیمت دلار در نیمه بالایی کانال ۱۸۰ هزار تومان قرار دارد، اما ابهام درباره مذاکرات ایران و آمریکا اجازه نداده است بازار ارز یک مسیر مشخص را انتخاب کند. در چنین شرایطی، طلا نمی‌تواند صرفاً با اتکا به رشد انس جهانی وارد یک روند صعودی قدرتمند شود. این موضوع یک نکته مهم برای خریداران طلا دارد: در شرایط فعلی، جهت دلار به اندازه قیمت انس اهمیت دارد. اگر دلار دوباره وارد موج صعودی شود، حتی در صورت ثابت ماندن انس، طلا می‌تواند به مقاومت خود فشار بیشتری وارد کند. اما اگر دلار تحت تأثیر اخبار سیاسی وارد مسیر اصلاحی شود، احتمالاً رشد انس به‌تنهایی برای عبور قدرتمند طلا از سقف فعلی کافی نخواهد بود. انس طلا؛ محرک بالقوه حرکت بعدی در بازار جهانی، انس طلا روز جمعه در سطح ۴۳۷۶ دلار بسته شد و اصلاح آن در دل روند صعودی اتفاق افتاد. نکته مهم‌تر این است که انس از رنج سنگین چندماهه فاصله گرفته و اکنون در نزدیکی محدوده‌ای قرار دارد که عبور مجدد از ۴۴۰۰ دلار می‌تواند توجه خریداران را دوباره افزایش دهد. اگر انس بتواند بالای ۴۴۰۰ دلار تثبیت شود و همزمان دلار داخلی نیز در سطوح فعلی باقی بماند، فشار صعودی بر طلای ۲۴ عیار افزایش خواهد یافت. در این سناریو، مقاومت ۲۵.۶ میلیون تومان دیگر فقط یک سقف تکنیکال نیست؛ بلکه می‌تواند دروازه ورود قیمت به محدوده‌های بالاتر باشد. بازار هنوز حباب منفی دارد؛ این یعنی چه؟ یکی از نکات مهمی که نباید در تحلیل بازار نادیده گرفته شود، فاصله طلای ۲۴ عیار با ارزش محاسباتی آن است. بر اساس ترکیب قیمت انس و دلار، ارزش واقعی طلا در محدوده ۲۶.۳ میلیون تومان قرار می‌گیرد، در حالی که قیمت بازار همچنان پایین‌تر از این سطح معامله می‌شود. این فاصله به معنای آن نیست که قیمت حتماً باید فوراً خود را به ۲۶.۳ میلیون تومان برساند؛ اما نشان می‌دهد بازار در شرایط فعلی با حباب منفی معامله می‌شود. بنابراین اگر محرک صعودی جدیدی وارد بازار شود، طلا ظرفیت جبران بخشی از این فاصله را دارد. در مقابل، تداوم ابهام سیاسی می‌تواند باعث شود این فاصله برای مدتی بیشتر باقی بماند. RSI چه می‌گوید؛ هنوز نشانه‌ای از خستگی خریداران نیست شاخص RSI در محدوده ۶۲ قرار دارد که همچنان برتری نسبی خریداران را نشان می‌دهد. این شاخص هنوز در محدوده اشباع خرید قرار نگرفته و بنابراین از منظر مومنتوم، فضای حرکت بیشتر برای قیمت وجود دارد. اهمیت این موضوع زمانی بیشتر می‌شود که آن را در کنار رفتار قیمت قرار دهیم. طلا نزدیک مقاومت حرکت می‌کند، اما هنوز فشار فروش قابل‌توجهی شکل نگرفته و خط روند صعودی کوتاه‌مدت نیز حفظ شده است. به همین دلیل، در شرایط فعلی کفه تحلیل همچنان اندکی به سمت سناریوی صعودی سنگینی می‌کند؛ البته مشروط به اینکه حمایت‌های اصلی از دست نروند. ۲۶.۵ میلیون تومان؛ مقصد احتمالی در صورت شکست مقاومت مهم‌ترین سیگنال برای بازار زمانی صادر خواهد شد که طلای ۲۴ عیار بتواند ۲۵.۶ میلیون تومان را با قدرت بشکند و بالای آن تثبیت شود. در این صورت، محدوده ۲۶.۳ میلیون تومان که ارزش محاسباتی فعلی بازار است، نخستین منطقه مهم پیش روی قیمت خواهد بود و هدف بعدی در محدوده ۲۶.۵ میلیون تومان قرار می‌گیرد. اما صرفاً لمس ۲۵.۶ میلیون تومان کافی نیست. بازار در روزهای اخیر نشان داده که می‌تواند به این سطح نفوذ کند و دوباره عقب بنشیند. بنابراین چیزی که باید دنبال شود، تثبیت قیمت بالای مقاومت است؛ نه صرفاً یک عبور لحظه‌ای. تا وقتی ۲۴ میلیون حفظ شده، سناریوی ریزش جدی نیست در طرف مقابل، محدوده ۲۴ میلیون تومان همچنان مهم‌ترین خط دفاعی بازار است. تا زمانی که این سطح حفظ شود، ساختار صعودی کوتاه‌مدت طلا پابرجاست و کاهش‌های محدود بیشتر در قالب اصلاح قیمت قابل بررسی هستند. در نتیجه، پیام فعلی بازار برای مخاطب روشن است: طلا نه در نقطه‌ای برای تعقیب هیجانی قیمت قرار دارد و نه هنوز نشانه‌ای جدی از شروع یک روند نزولی دارد. بازار بین یک مقاومت مهم و یک حمایت قدرتمند فشرده شده است. اگر انس بالای ۴۴۰۰ دلار تثبیت شود یا دلار دوباره صعودی شود، احتمال رها شدن این فنر به سمت بالا افزایش می‌یابد؛ اما اگر دلار وارد اصلاح جدی شود، همین محدوده رنج می‌تواند برای مدتی دیگر ادامه پیدا کند. در شرایط فعلی، بنابراین بهتر است به‌جای تمرکز صرف بر نوسان روزانه، دو عدد را زیر نظر داشت: ۲۵.۶ میلیون تومان برای تأیید قدرت خریداران و ۲۴ میلیون تومان برای حفظ ساختار صعودی. خروج قیمت از یکی از این دو سطح، اطلاعات بسیار بیشتری درباره مسیر بعدی بازار خواهد داد.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    دلار 25 مرداد
    دلار
    بلند‌مدت
    دلار 25 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
    بازار ارز در آغاز هفته پایانی مردادماه برخلاف انتظار بخشی از معامله‌گران، با جهش قیمت همراه نشد. تعطیلی چندروزه بازار این تصور را ایجاد کرده بود که بخشی از تقاضای به‌تعویق‌افتاده، پس از بازگشایی وارد معاملات شود و دلار را با فشار خرید مواجه کند؛ اما در عمل چنین اتفاقی رخ نداد. دلار در محدوده ۱۸۷ هزار و ۵۰۰ تومان بازگشایی شد و پس از نوسان‌های محدود، در همان حوالی به کار خود پایان داد. این رفتار در نگاه اول می‌تواند نشانه آرام‌شدن بازار باشد، اما بررسی دقیق‌تر تصویر متفاوتی ارائه می‌دهد. کاهش نوسان دلار در شرایط فعلی بیشتر حاصل نبود یک محرک تعیین‌کننده است تا برطرف‌شدن فشارهای بنیادی. بازار در واقع در حال انتظار است؛ انتظاری که می‌تواند با یک خبر سیاسی مثبت یا منفی، خیلی سریع به حرکت قیمتی تبدیل شود. بازگشایی آرام، اما نه لزوماً بازار آرام مهم‌ترین نکته معاملات ابتدای هفته، تفاوت میان «کاهش نوسان» و «کاهش ریسک» است. دلار پس از سه روز تعطیلی نه‌تنها رشد سنگینی را تجربه نکرد، بلکه حتی نتوانست از محدوده ۱۸7 هزار تومان فاصله معناداری بگیرد. این موضوع نشان می‌دهد تقاضای انباشته‌شده‌ای که انتظار می‌رفت پس از بازگشایی وارد بازار شود، فعلاً قدرت کافی برای شکل‌دادن به یک موج صعودی ندارد. در طرف مقابل، فروشندگان نیز هنوز برای شکستن جدی محدوده ۱۸۰ هزار تومان دست بالا را پیدا نکرده‌اند. به همین دلیل، بازار در یک محدوده فشرده میان خریداران و فروشندگان قرار گرفته است. چنین وضعیتی معمولاً زمانی شکل می‌گیرد که معامله‌گران جهت بعدی را نه از روی نمودار، بلکه از روی یک متغیر بیرونی دنبال می‌کنند؛ و در شرایط فعلی آن متغیر، چشم‌انداز سیاسی و مسیر مذاکرات است. چرا دلار با وجود فشارهای بنیادی پایین نمی‌آید؟ در سمت بنیادی، مسئله همچنان پابرجاست. محدودیت‌های صادرات و ارزآوری، فشارهای اقتصادی داخلی و نیاز مستمر اقتصاد به ارز باعث شده تقاضای بنیادی برای دلار از بین نرود. بنابراین نمی‌توان از افت اخیر قیمت از ۱۹۵ هزار تومان به محدوده فعلی نتیجه گرفت که فشارهای اصلی بازار ارز برطرف شده است. نکته مهم‌تر این است که بازار در حال حاضر بخشی از این فشارها را در قالب انتظارات قیمتی جذب کرده است. به همین دلیل، اگر فضای سیاسی تغییر محسوسی نکند، افت بیشتر دلار نیازمند یک عامل جدید خواهد بود. در مقابل، برای بازگشت قیمت به مسیر صعودی، کافی است انتظارات معامله‌گران نسبت به آینده بدتر شود. همین عدم تقارن، یکی از دلایلی است که باعث می‌شود ریسک نزولی دلار در محدوده فعلی محدودتر از ظاهر نمودار باشد. اصلاح از ۱۹۵ هزار تومان؛ بازار واقعاً تغییر مسیر داده است؟ دلار پس از ثبت سقف تاریخی ۱۹۵ هزار تومان وارد یک مسیر اصلاحی شد و در مقطعی تا محدوده ۱۸۴ هزار تومان عقب‌نشینی کرد. با این حال، قیمت در ادامه توانست بخشی از این افت را جبران کند و دوباره در نیمه بالایی کانال ۱۸۰ هزار تومان قرار بگیرد. این رفتار را می‌توان یک اصلاح جدی دانست، اما هنوز شواهد کافی برای تأیید یک روند نزولی پایدار وجود ندارد. کاهش قیمت در شرایطی رخ داده که بازارساز نیز در کنترل سمت تقاضا و مدیریت نوسان نقش داشته است. مسئله کلیدی اینجاست که هرچه دلار مدت بیشتری در محدوده فشرده فعلی باقی بماند، تشخیص اینکه بازار واقعاً در حال تخلیه فشار خرید است یا صرفاً در حال انباشت انرژی برای حرکت بعدی، اهمیت بیشتری پیدا می‌کند. از این منظر، ماندگاری قیمت در محدوده ۱۸۷ هزار تومان را نباید به‌عنوان سیگنال قطعی کاهش قیمت تعبیر کرد. اگر بازار نتواند در روزهای آینده زیر حمایت‌های مهم تثبیت شود، احتمال اینکه این اصلاح صرفاً یک توقف در مسیر صعودی بزرگ‌تر باشد، همچنان مطرح خواهد بود. نرخ حواله چه چیزی درباره آینده دلار می‌گوید؟ در این میان، نرخ دلار حواله یکی از متغیرهایی است که تصویر متفاوتی از بازار ارائه می‌دهد. این نرخ اکنون در محدوده ۱۵۵ هزار تومان قرار دارد و طی یک ماه گذشته بیش از ۳ درصد رشد کرده است؛ یعنی حدود ۵ هزار و ۴۰۰ تومان به آن اضافه شده است. اهمیت این حرکت در آن است که نرخ حواله در شرایطی آرام و بدون جهش‌های نمایشی در حال افزایش بوده است. فاصله میان دلار آزاد و نرخ حواله نیز که حدود ۲۰ درصد است، به تدریج در حال کاهش قرار دارد. این موضوع می‌تواند یک پیام مهم برای بازار داشته باشد: بخشی از فشار افزایش نرخ ارز، در بازار حواله در حال انتقال به قیمت‌هاست؛ حتی اگر دلار آزاد فعلاً تحت تأثیر فضای سیاسی و مدیریت بازار، این فشار را به‌طور کامل منعکس نکرده باشد. به همین دلیل، صرفاً نگاه‌کردن به قیمت دلار آزاد برای ارزیابی مسیر آینده بازار کافی نیست. اگر نرخ حواله به رشد خود ادامه دهد و شکاف آن با بازار آزاد بیشتر کاهش پیدا کند، احتمال اینکه کف‌های قیمتی دلار آزاد نیز در آینده بالاتر قرار بگیرند، افزایش خواهد یافت. ۱۸۰ هزار تومان؛ خط دفاعی مهم دلار از منظر تکنیکال، نمودار دلار همچنان در یک کانال نزولی با شیب ملایم حرکت می‌کند. سقف ۱۹۵ هزار تومان نقطه آغاز اصلاح بوده و کف ۱۸۴ هزار تومان نیز نخستین واکنش جدی خریداران را رقم زده است. قیمت اکنون در حوالی ۱۸۷ هزار تومان قرار دارد و تلاش می‌کند در نیمه میانی کانال ۱۸۰ هزار تومان تثبیت شود. در این ساختار، محدوده ۱۸۰ هزار تومان مهم‌ترین حمایت بازار است. تا زمانی که این سطح حفظ شود، نمی‌توان از شکل‌گیری یک روند نزولی عمیق صحبت کرد. در واقع، برای معامله‌گر بازار ارز، پیام اصلی نمودار فعلاً این است که دلار هنوز در مرحله تصمیم‌گیری قرار دارد؛ نه شکست حمایت رخ داده و نه سقف تاریخی دوباره مورد آزمایش قرار گرفته است. اگر قیمت بتواند بالای ۱۸۸ تا ۱۹۰ هزار تومان تثبیت شود، احتمال حرکت دوباره به سمت ۱۹۵ هزار تومان افزایش پیدا می‌کند. در مقابل، شکست و تثبیت زیر ۱۸۰ هزار تومان می‌تواند نخستین نشانه جدی از تغییر ساختار بازار باشد و مسیر اصلاح را به سمت سطوح پایین‌تر باز کند. سناریوی مثبت سیاسی؛ افت دلار تا کجا می‌تواند ادامه پیدا کند؟ اگر در روزهای آینده اخبار مثبتی از مذاکرات یا فضای سیاسی منتشر شود، نخستین واکنش بازار احتمالاً افزایش عرضه و کاهش تقاضای احتیاطی خواهد بود. در این شرایط، محدوده ۱۷۴ هزار تومان می‌تواند به‌عنوان یکی از اهداف مهم اصلاحی مورد توجه قرار گیرد؛ به‌خصوص اگر خبر منتشرشده به اندازه‌ای قوی باشد که انتظارات معامله‌گران را تغییر دهد. با این حال، رسیدن دلار به زیر ۱۸۰ هزار تومان بدون ایجاد یک موج خبری قدرتمند، از منظر بنیادی دشوار به نظر می‌رسد. بنابراین، کاهش قیمت به این محدوده را باید بیشتر نتیجه تغییر انتظارات دانست تا بهبود ناگهانی متغیرهای اقتصادی. تجربه بازار نیز نشان داده است که افت‌های شدید ناشی از اخبار مثبت، در صورتی که پشتوانه بنیادی نداشته باشند، می‌توانند بخش زیادی از مسیر طی‌شده را دوباره پس بگیرند. در نتیجه، حتی در سناریوی سیاسی مثبت نیز یک نکته مهم وجود دارد: افت دلار به زیر ۱۸۰ هزار تومان یک اتفاق ساده و عادی نیست و برای تثبیت در سطوح پایین‌تر، بازار به تغییر واقعی در انتظارات و چشم‌انداز عرضه ارز نیاز دارد. سناریوی منفی؛ ۱۹۵ هزار تومان فقط یک سقف نیست در طرف مقابل، اگر فضای سیاسی منفی‌تر شود یا ابهام موجود در مذاکرات طولانی شود، احتمال بازگشت تقاضای احتیاطی افزایش پیدا خواهد کرد. در این حالت، نخستین هدف بازار آزمایش دوباره سقف ۱۹۵ هزار تومان است. اهمیت این سطح فقط به دلیل ثبت رکورد تاریخی نیست. عبور معتبر از ۱۹۵ هزار تومان می‌تواند بخشی از مقاومت روانی بازار را از بین ببرد و مسیر را برای ورود قیمت به کانال ۲۰۰ هزار توماندر ابتدا باز کند. به همین دلیل، واکنش دلار در نزدیکی سقف تاریخی می‌تواند تعیین‌کننده‌تر از نوسان‌های روزانه آن در محدوده ۱۸۷ هزار تومان باشد. البته این به معنای جهش قطعی و فوری دلار نیست. اگر فضای سیاسی همچنان مبهم بماند، محتمل‌ترین رفتار بازار در کوتاه‌مدت ادامه نوسان در محدوده ۱۸۰ تا ۱۹۵ هزار تومان خواهد بود. اما هرچه این وضعیت طولانی‌تر شود، احتمال حرکت تدریجی قیمت به سمت سقف تاریخی بیشتر خواهد شد؛ به‌خصوص اگر نرخ حواله نیز همچنان مسیر صعودی خود را حفظ کند. مسئله اصلی بازار، قیمت ۱۸۷ هزار تومان نیست در مجموع، مسئله اصلی بازار ارز در حال حاضر این نیست که دلار امروز در ۱۸۷ هزار تومان معامله می‌شود یا چند هزار تومان بالاتر و پایین‌تر می‌رود. مسئله اصلی این است که آیا عوامل ایجادکننده فشار ارزی در حال کاهش هستند یا فقط برای مدتی زیر سطح قیمت پنهان مانده‌اند. بر اساس شرایط فعلی، هنوز نشانه‌ای از تغییر بنیادی و پایدار در سمت عرضه ارز دیده نمی‌شود. در مقابل، بازار آزاد نیز پس از اصلاح از ۱۹۵ هزار تومان، در محدوده‌ای قرار گرفته که حمایت ۱۸۰ هزار تومان از آن دفاع می‌کند. بنابراین، سناریوی غالب تا زمان روشن‌شدن وضعیت سیاسی، ادامه نوسان در کانال ۱۸۰ هزار تومان است؛ اما این نوسان را نباید با پایان روند صعودی اشتباه گرفت. برای روزهای آینده، دو مرز اهمیت بیشتری دارند: ۱۸۰ هزار تومان در پایین و ۱۹۵ هزار تومان در بالا. شکست ۱۸۰ هزار تومان می‌تواند سناریوی اصلاح عمیق‌تر و حرکت به سمت ۱۷۴ هزار تومان را فعال کند؛ در حالی که عبور از ۱۹۵ هزار تومان، مسیر ۲۰۰ هزار تومان را در دسترس قرار می‌دهد. اگر هیچ‌کدام از این دو اتفاق رخ ندهد، دلار احتمالاً به نوسان فرسایشی خود ادامه خواهد داد؛ بازاری که در ظاهر آرام است، اما هنوز تصمیم نهایی خود را نگرفته است.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    آلومینیوم 24 مرداد
    آلومینیوم
    بلند‌مدت
    آلومینیوم 24 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
     بازار آلومینیوم در میانه اوت 2026 در نقطه‌ای قرار گرفته که فاصله میان قیمت و واقعیت‌های بنیادی بیش از گذشته اهمیت پیدا کرده است. آلومینیوم در بورس فلزات لندن (LME) در محدوده 3,245–3,250 per metric tonne معامله می‌شود؛ قیمت تسویه نقدی در 14 August حدود ~3,248 و قرارداد 3-month حدود ~3,246 بوده است. این ارقام در نگاه نخست نشان‌دهنده بازاری آرام پس از افت شدید ماه‌های گذشته است، اما پشت این ثبات نسبی، کاهش کم‌سابقه موجودی و محدودیت عرضه همچنان ادامه دارد. قیمت آلومینیوم پس از رسیدن به سطوح بالای 3,700 در ژوئن، وارد اصلاح قابل توجهی شد و از سقف‌های اواخر ماه مه در محدوده 3,650–3,680 حدود -13% عقب نشست. در ادامه، بازار در محدوده 3,200–3,400 تثبیت شد و در ابتدای اوت نشانه‌هایی از بهبود نشان داد. بنابراین پرسش اصلی بازار دیگر صرفاً این نیست که آلومینیوم پس از اصلاح تا کجا پایین می‌آید؛ مسئله مهم‌تر این است که آیا کاهش قیمت توانسته فشار بنیادی موجود در بازار را خنثی کند یا خیر. اصلاح قیمت، الزاماً به معنای تغییر روند بنیادی نیست روند بلندمدت آلومینیوم از اوایل 2025 همچنان صعودی بوده و کسری ساختاری بازار یکی از مهم‌ترین محرک‌های آن محسوب می‌شود. اصلاح ژوئن و ژوئیه تا حد زیادی با کاهش پریمیوم‌های مرتبط با اختلالات عرضه، افزایش انتظارات برای بازگشت بخشی از ظرفیت تولید و خروج سنگین موقعیت‌های خرید سفته‌بازانه همراه شد. به همین دلیل، افت قیمت را نمی‌توان به‌تنهایی نشانه تغییر کامل شرایط بازار دانست. در سمت عرضه، برآوردهای مختلف برای کسری بازار آلومینیوم اولیه در سال 2026 حدود 200–720 kt است و برخی برآوردها در صورت تداوم خسارت‌های ناشی از اختلالات خاورمیانه، این کسری را تا 900 kt نیز می‌دانند. تولید جهانی آلومینیوم اولیه در دوره‌های اخیر حدود 73–74 Mt در برابر تقاضای حدود 74–76 Mt قرار داشته است؛ ترکیبی که نشان می‌دهد حتی با افزایش تولید در برخی مناطق، توازن بازار همچنان شکننده باقی مانده است. اختلالات خاورمیانه هنوز از معادله عرضه خارج نشده‌اند یکی از مهم‌ترین متغیرهای بنیادی بازار، اختلال در تولید خاورمیانه است. تنش ها از اواخر فوریه 2026 به کاهش حدود 2–3 Mt از تولید سالانه‌شده منجر شده و برخی واحدهای ذوب در منطقه خلیج فارس، از جمله EGA و Alba، تحت تأثیر قرار گرفته‌اند. ریسک‌های مرتبط با تنگه هرمز نیز همچنان بخشی از ریسک عرضه آلومینیوم را تشکیل می‌دهد. بازگشت ظرفیت‌های از دست‌رفته نیز یک فرآیند فوری نیست. انتظار می‌رود احیای تولید در نیمه دوم 2026 تا 2027 به‌صورت تدریجی انجام شود. برای نمونه، EGA در مسیر رساندن تولید آلومینا به ظرفیت کامل تا پایان سال قرار دارد، در حالی که بازگشت کامل ظرفیت ذوب ممکن است تا اواسط یا اواخر 2027 زمان ببرد. بنابراین حتی در سناریوی کاهش تنش‌ها، فاصله زمانی میان توقف تولید و بازگشت کامل ظرفیت می‌تواند بازار را برای مدتی در وضعیت محدودیت عرضه نگه دارد. در مقابل، چین با ظرفیت حدود 45–45.6 Mt و سقف تولید خودخواسته، همچنان مهم‌ترین عامل سمت عرضه جهانی است. تولید این کشور نزدیک سقف قرار دارد و همزمان برخی افزایش تولید و راه‌اندازی مجدد ظرفیت‌ها نیز مشاهده می‌شود. صادرات بالای چین، که در مقاطعی به سطوح رکوردی رسیده، به‌عنوان یک سوپاپ برای بازار جهانی عمل می‌کند؛ با این حال هنوز نتوانسته تمام فشار ناشی از کاهش تولید در سایر مناطق را جبران کند. اندونزی به متغیر تعیین‌کننده سمت عرضه تبدیل شده است در کنار چین، اندونزی در حال تبدیل شدن به یکی از مهم‌ترین منابع رشد عرضه آلومینیوم است. پیش‌بینی می‌شود تولید این کشور در 2026 به 1.7 Mt برسد که افزایش قابل توجهی نسبت به سال قبل دارد و بخش مهمی از ظرفیت‌های جدید نیز با سرعت در حال ورود به مدار تولید هستند. رشد تولید اندونزی در کنار افزایش ظرفیت در هند، استرالیا و کانادا می‌تواند در میان‌مدت بخشی از کسری بازار را کاهش دهد. با این حال سرعت افزایش ظرفیت در این کشورها یکسان نیست و همین موضوع باعث می‌شود اثر آن بر توازن جهانی با تأخیر ظاهر شود. آلومینیوم ثانویه نیز سهم بیشتری در تأمین بازار پیدا کرده، اما در مقطع فعلی همچنان نقش آن برای حذف کامل کسری بازار کافی نیست. از این منظر، بازار در حال حرکت میان دو روایت متضاد است: از یک سو عرضه جدید چین و اندونزی و احتمال بازگشت ظرفیت‌های خاورمیانه فشار نزولی ایجاد می‌کند و از سوی دیگر، موجودی بسیار پایین LME و کسری فیزیکی بازار اجازه نمی‌دهد فروشندگان به‌آسانی کنترل کامل بازار را در اختیار بگیرند. تقاضای بلندمدت همچنان پشتوانه بازار آلومینیوم است در سمت تقاضا، چشم‌انداز بلندمدت همچنان به نفع آلومینیوم باقی مانده است. برقی‌سازی اقتصاد، توسعه خودروهای برقی، سرمایه‌گذاری در شبکه‌های برق، افزایش بهره‌وری انرژی و استفاده گسترده‌تر از فلزات سبک در صنایع مختلف، همگی از تقاضای ساختاری آلومینیوم حمایت می‌کنند. با این حال، شرایط کوتاه‌مدت چین همچنان یک نقطه ضعف مهم است. ضعف بخش املاک چین فشار قابل توجهی بر مصرف فلزات پایه وارد کرده و باعث شده رشد تقاضای آلومینیوم با سرعت مورد انتظار پیش نرود. در مقابل، انتظار می‌رود پس از 2027 و با گسترش فناوری‌های سبز، بخشی از این ضعف با رشد تقاضای جدید جبران شود. قیمت آلومینا نیز در سطح پایین‌تری قرار گرفته است. افزایش عرضه جهانی آلومینا فشار نزولی بر قیمت این ماده اولیه وارد کرده، در حالی که تقاضای بوکسیت همچنان باثبات است. این وضعیت از یک طرف هزینه تولید برخی واحدها را کاهش می‌دهد، اما از طرف دیگر می‌تواند انگیزه تولیدکنندگان برای حفظ یا افزایش ظرفیت آلومینیوم اولیه را تقویت کند. تعرفه‌ها و هزینه انرژی، کف بنیادی بازار را جابه‌جا می‌کنند عوامل تجاری و هزینه‌های انرژی نیز در ساختار قیمت اهمیت دارند. تعرفه‌های آمریکا و اجرای کامل سازوکار CBAM اتحادیه اروپا از January 2026، فشار بیشتری بر تولیدکنندگان کم‌کربن و compliant وارد کرده و در برخی بخش‌ها می‌تواند قیمت تولید آلومینیوم را بالاتر نگه دارد. همزمان، هزینه بالای برق در برخی مناطق همچنان یکی از مهم‌ترین محدودیت‌های تولید است. در همین چارچوب، مفهوم green aluminium premium نیز اهمیت بیشتری پیدا کرده است. تولیدکنندگانی که آلومینیوم را با شدت کربن پایین‌تر تولید می‌کنند، می‌توانند از اختلاف قیمت ناشی از الزامات زیست‌محیطی و تقاضای صنایع برای فلز کم‌کربن بهره ببرند. بنابراین قیمت آلومینیوم تنها تابع عرضه و تقاضای فیزیکی نیست و ساختار هزینه و استانداردهای زیست‌محیطی نیز به تدریج در شکل‌گیری قیمت نقش بیشتری پیدا می‌کنند. موجودی LME به مهم‌ترین سپر قیمت تبدیل شده است یکی از قوی‌ترین نشانه‌های تداوم تنگنای فیزیکی بازار، وضعیت انبارهای LME است. موجودی انبارهای LME در بخش on-warrant/registered در 14 August 2026 به 248,300 tonnes رسیده که حدود 16% در 30 روز کاهش داشته و پایین‌ترین سطح از 1990، یعنی نزدیک به کف 36 ساله، محسوب می‌شود. موجودی‌ها برای نزدیک به 30 جلسه معاملاتی متوالی کاهش یافته‌اند. این اتفاق در شرایطی رخ داده که صادرات چین و اندونزی نیز در حال افزایش است و همین مسئله اهمیت افت ذخایر را بیشتر می‌کند. اگر افزایش صادرات نتوانسته روند برداشت موجودی را متوقف کند، می‌توان نتیجه گرفت که فشار تقاضا و محدودیت عرضه فیزیکی همچنان قابل توجه است. ساختار backwardation نیز همین پیام را تأیید می‌کند. فاصله قیمت نقدی و قرارداد سه‌ماهه در مقاطعی به حدود ~30–100/t رسیده است؛ اگرچه این فاصله اخیراً کاهش یافته، اما همچنان نشانه‌ای از فشردگی بازار فیزیکی محسوب می‌شود. در چنین شرایطی، موجودی پایین می‌تواند به‌عنوان یک کف بنیادی برای قیمت عمل کند. نمودار پس از اصلاح، هنوز ساختار صعودی بلندمدت را حفظ کرده است از منظر تکنیکال، قیمت در یک روند صعودی گسترده از اوایل 2025 حرکت کرده و اصلاح ژوئن و ژوئیه بیشتر شبیه عقب‌نشینی درون همین روند است تا شکست کامل ساختار صعودی. قیمت در حال حاضر حوالی 3,200–3,400 تثبیت شده و بازگشت اخیر از کف‌های ژوئیه نشان می‌دهد خریداران همچنان در محدوده‌های پایین‌تر فعال هستند. مهم‌ترین حمایت بازار در محدوده 3,100–3,200 قرار دارد؛ ناحیه‌ای که با محدوده میانگین متحرک 50 هفته‌ای و کف‌های اخیر هم‌پوشانی دارد. از دست رفتن این محدوده می‌تواند مسیر اصلاح عمیق‌تر به سمت 3,000 را باز کند. در مقابل، مقاومت مهم در 3,400–3,500 قرار دارد و عبور پایدار از این محدوده می‌تواند قیمت را در سناریوی صعودی به سمت 3,600–4,000 هدایت کند. قیمت در نمودارهای روزانه و هفتگی اخیراً پایین‌تر از میانگین‌های کوتاه‌مدت 5/10/20-day قرار گرفته که در کوتاه‌مدت نشانه‌ای از فشار نزولی یا دست‌کم ضعف مومنتوم است. با این حال، حفظ قیمت بالاتر از میانگین‌های 100/200-day اهمیت بیشتری برای روند اصلی دارد و نشان می‌دهد ساختار صعودی چندساله هنوز از بین نرفته است. مومنتوم هنوز سیگنال بازگشت کامل خریداران را صادر نکرده است RSI(14) در محدوده mid-40s to low-50s قرار دارد؛ وضعیتی که نه اشباع فروش محسوب می‌شود و نه نشانه‌ای از قدرت صعودی شدید ارائه می‌دهد. بنابراین مومنتوم بازار در وضعیت خنثی تا کمی نزولی قرار دارد. MACD نیز یک bearish crossover را نشان داده، اما شیب آن در حال تخت شدن است؛ موضوعی که می‌تواند از کاهش تدریجی فشار فروش خبر دهد. در چنین شرایطی، رفتار قیمت در برابر 3,100–3,200 و سپس 3,400–3,500 اهمیت بیشتری از یک سیگنال منفرد تکنیکال دارد. شکست حمایت 3,150 می‌تواند فروش را تشدید کند، در حالی که عبور پایدار از 3,500 نخستین نشانه جدی بازگشت قدرت خریداران خواهد بود. به همین دلیل، بازار در کوتاه‌مدت بیشتر در وضعیت range-bound یا mildly bullish و در محدوده 3,200–3,500 قرار می‌گیرد. پیش‌بینی قیمت، میان کسری 2026 و مازاد احتمالی 2027 در نوسان است برآوردهای مؤسسات برای میانگین قیمت آلومینیوم در 2026 عمدتاً در محدوده ~3,000–3,390/t قرار دارد. برآورد دولت استرالیا حدود ~3,390، پیش‌بینی World Bank حدود ~3,200 و برخی سناریوهای پایه دیگر در محدوده 2,900–3,400 قرار دارند. برای 2027، برآوردها به حدود ~2,950–3,310/t کاهش پیدا می‌کنند؛ زیرا انتظار می‌رود با ورود ظرفیت‌های جدید، بازار به سمت مازاد حرکت کند. با این حال، در سناریوی صعودی که اختلالات تولید طولانی‌تر شوند، قیمت می‌تواند به 3,500–4,000/t برسد. در سناریوی نزولی نیز افزایش سریع‌تر تولید اندونزی و چین و بازگشت سریع ظرفیت خاورمیانه می‌تواند قیمت را به 2,750–3,100/t برساند. بازار آلومینیوم هنوز میان کمبود فیزیکی و افزایش عرضه آینده گرفتار است در مجموع، آلومینیوم در میانه اوت 2026 همچنان در رژیمی قرار دارد که کسری عرضه و موجودی‌های پایین از قیمت‌های بالاتر حمایت می‌کنند، اما اصلاح اخیر نشان داده است که بازار نسبت به کاهش پریمیوم‌های ریسک و افزایش انتظارات برای رشد عرضه حساس شده است. قیمت فعلی 3,245–3,250 هنوز بالاتر از بخش قابل توجهی از برآوردهای میانگین سالانه قرار دارد، اما فاصله آن با سناریوهای صعودی نیز قابل توجه است. در کوتاه‌مدت، محدوده 3,100–3,200 مهم‌ترین سپر بازار و 3,400–3,500 مهم‌ترین مانع صعودی خواهد بود. در افق میان‌مدت، مسیر قیمت بیش از هر چیز به سرعت بازگشت ظرفیت‌های خاورمیانه، میزان صادرات چین و سرعت راه‌اندازی واحدهای جدید اندونزی وابسته است. اگر موجودی LME همچنان به کاهش ادامه دهد، احتمالاً بازار حتی در برابر فشارهای نزولی نیز مقاومت بیشتری نشان خواهد داد. چشم‌انداز کلی در تایم‌فریم چندساله همچنان مثبت است، اما مسیر صعودی دیگر یک‌طرفه نیست. بازار اکنون در حال سنجش این موضوع است که آیا عرضه جدید می‌تواند کسری 2026 را جبران کند یا کاهش تاریخی موجودی‌ها، محدودیت ظرفیت و رشد تقاضای مرتبط با برقی‌سازی دوباره قیمت را به سمت سطوح بالاتر سوق خواهد داد. در این میان، 3,150 یک مرز مهم برای سنجش قدرت فروشندگان و 3,500 نقطه کلیدی برای ارزیابی بازگشت خریداران خواهد بود. بازار آلومینیوم همچنان در وضعیتی پرنوسان قرار دارد و داده‌های جدید عرضه، موجودی و تقاضا می‌توانند بر این سناریوها اثر مستقیم بگذارند.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    یورو 24 مرداد
    یورو
    بلند‌مدت
    یورو 24 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
    بازار ارزهای آزاد هفته جدید را در شرایطی آغاز کرد که یورو معاملات هفته گذشته را در محدوده ۲۱۶ هزار و ۷۰۰ تومان به پایان رساند و در بازگشایی امروز نیز تغییر محسوسی نسبت به این سطح نداشت. ثبات قیمت در شروع معاملات نشان می‌دهد معامله‌گران فعلاً در انتظار دریافت سیگنال مشخص‌تری برای تعیین مسیر بعدی بازار هستند. در شرایط فعلی، ابهام‌های سیاسی و نامشخص بودن وضعیت مذاکرات همچنان یکی از مهم‌ترین متغیرهای اثرگذار بر بازار ارز است. این وضعیت باعث شده معامله‌گران با احتیاط بیشتری وارد معاملات شوند و قیمت‌ها نیز نتوانند روندی قدرتمند و یک‌طرفه شکل دهند. به همین دلیل، یورو در حال حاضر بیشتر در حال نوسان در یک محدوده مشخص است تا آغاز یک حرکت صعودی یا نزولی پرقدرت. یورو در کانال صعودی؛ حمایت مهم در کف کانال بررسی نمودار تکنیکال یورو نشان می‌دهد قیمت همچنان در یک کانال صعودی با شیب ملایم حرکت می‌کند. نکته قابل توجه در معاملات اخیر، واکنش قیمت به کف این کانال است؛ یورو در روز معاملاتی گذشته پس از رسیدن به محدوده کف کانال، با افزایش تقاضا مواجه شد و حرکت خود را به سمت بالا آغاز کرد. این واکنش از نظر تکنیکال اهمیت دارد، زیرا نشان می‌دهد کف کانال همچنان برای معامله‌گران به‌عنوان یک محدوده حمایتی مورد توجه است. با این حال، بازگشایی امروز و نوسان محدود قیمت نشان می‌دهد خریداران هنوز قدرت کافی برای ایجاد یک موج صعودی جدید را به نمایش نگذاشته‌اند. در واقع، بازار در شرایطی قرار گرفته که واکنش به حمایت اتفاق افتاده، اما برای ادامه صعود همچنان به یک محرک تازه نیاز دارد. در این میان، اخبار سیاسی و تحولات مرتبط با مذاکرات می‌تواند نقش مهمی در تغییر انتظارات معامله‌گران داشته باشد. ۲۲۰ هزار تومان؛ مرزی که مسیر بعدی یورو را مشخص می‌کند در شرایط فعلی، محدوده ۲۲۰ هزار تومان مهم‌ترین مقاومت پیش روی یورو در کوتاه‌مدت محسوب می‌شود. اگر قیمت بتواند از این سطح عبور کند و بالای آن تثبیت شود، احتمال تقویت تقاضا و ادامه حرکت صعودی افزایش خواهد یافت. در این سناریو، نخستین هدف مهم یورو محدوده ۲۲۴ هزار تومان است که به‌عنوان سقف تاریخی قیمت اهمیت ویژه‌ای دارد. عبور از این مقاومت می‌تواند ساختار صعودی نمودار را تقویت کرده و راه را برای حرکت به سمت سقف کانال باز کند. در چنین شرایطی، محدوده ۲۳۰ هزار تومان می‌تواند به‌عنوان هدف بعدی قیمت مورد توجه بازار قرار گیرد. بنابراین، فاصله فعلی یورو تا مقاومت ۲۲۰ هزار تومانی چندان زیاد نیست، اما عبور از این سطح اهمیت بیشتری از صرفاً یک افزایش قیمت دارد؛ چراکه تثبیت بالای آن می‌تواند نشانه‌ای از تغییر فاز بازار از نوسان به سمت یک حرکت صعودی جدید باشد. RSI در محدوده متعادل؛ نه اشباع خرید و نه فشار فروش در بخش اندیکاتورها نیز شاخص قدرت نسبی یا RSI در محدوده ۵۳ قرار دارد. این سطح نشان می‌دهد بازار هنوز در وضعیت متعادل قرار دارد و نه نشانه‌ای از اشباع خرید دیده می‌شود و نه فشار فروش شدیدی بر قیمت حاکم است. قرار گرفتن RSI بالای سطح ۵۰، در کنار حفظ قیمت در کانال صعودی، اندکی به نفع سناریوی افزایشی است. با این حال، این اندیکاتور به‌تنهایی نمی‌تواند ادامه روند صعودی را تأیید کند و واکنش قیمت به مقاومت ۲۲۰ هزار تومان همچنان تعیین‌کننده‌تر خواهد بود. ابهام سیاسی می‌تواند نوسان یورو را ادامه‌دار کند در سوی دیگر، سناریوی ادامه نوسان نیز همچنان جدی است. تا زمانی که وضعیت سیاسی و مسیر مذاکرات چشم‌انداز روشن‌تری پیدا نکند، احتمال دارد معامله‌گران با احتیاط بیشتری رفتار کنند و یورو نیز در محدوده کانال صعودی به حرکت رفت و برگشتی خود ادامه دهد. در چنین شرایطی، حفظ کف کانال برای تداوم ساختار صعودی اهمیت زیادی دارد. هرچه قیمت مدت بیشتری در نزدیکی حمایت باقی بماند، واکنش آن به مقاومت ۲۲۰ هزار تومان اهمیت بیشتری پیدا خواهد کرد. شکست و تثبیت بالای این مقاومت می‌تواند سمت‌وسوی بازار را روشن‌تر کند، در حالی که ناکامی در عبور از آن می‌تواند به ادامه نوسان در محدوده فعلی منجر شود. در مجموع، یورو هفته جدید را در نقطه‌ای حساس آغاز کرده است. قیمت پس از واکنش به کف کانال صعودی، اکنون در محدوده ۲۱۶ هزار و ۷۰۰ تومان قرار دارد و در انتظار محرکی برای حرکت بعدی است. در صورت عبور و تثبیت بالای ۲۲۰ هزار تومان، اهداف ۲۲۴ هزار و سپس ۲۳۰ هزار تومان در دسترس قرار می‌گیرند؛ اما تا زمانی که این مقاومت شکسته نشده، ادامه نوسان در کانال فعلی محتمل‌ترین سناریو خواهد بود. بازار فعلاً بیش از هر چیز چشم به اخبار سیاسی دارد و همین موضوع می‌تواند سرعت و جهت حرکت بعدی یورو را تعیین کند.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    • قبل
    • 1
    • 2
    • 3
    • …
    • 50
    • 51
    • 52
    • 53
    • 54
    • …
    • 1157
    • بعد