در حال بارگذاری…
شبکه اطلاع رسانی طـــــــــــلا، ســکـــــــــــه و ارز
کیان
  • تحلیل‌ها
  • راهنمای صفحه
  • تماس با ما
  • پشتیبانی
notification

آیا مایلید از نوسانات بازار آگاه شوید؟

دریافت هشدار در نوسانات قیمت طلا، سکه، دلار، اونس، نفت، بورس و بیت کوین
خرید آنلاین و حضوری با اسنپ‌پی

دلار

یورو

پوند

انس طلا

مثقال طلا

طلای ۱۸

طلای ۲۴

آبشده

سکه امامی

نیم سکه

ربع سکه

سکه گرمی

نفت برنت

بیت کوین

اتریوم

تتر

تمام عناوین خبریاخبار ویژهتحلیل بنیادینتحلیل تکنیکالگزارش بازارهاطلا و سکهبازار ارزارزهای دیجیتالنفت و انرژیبورسخودروبانکقیمت ها
قیمت طلاقیمت سکهنرخ ارزقیمت دلارارزهای دیجیتالبورس و فرابورسبازار جهانیبازار داخلی
تندیس دوازدهمین جشنوارهٔ وب و موبایل ایرانبرگزیده دوازدهمین جشنواره وب و موبایل ایران به عنوان برترین وب‌سایت حوزه کسب و کار و مدیریت و تجارت در هر دو بخش داوران و آرای مردمی
  • بازارهای داخلی + رمزارزها
  • قیمت ارزهای آزاد
  • قیمت ارزهای سنا
  • قیمت ارزهای نیما
  • قیمت ارز های بانکی
  • ارزهای دیجیتال
  • ابزارهای کریپتو
  • صرافی‌های داخلی رمزارزها
  • صرافی‌های جهانی رمزارزها
  • مقایسه بازارهای داخلی رمزارزها
  • مقایسه بازارهای جهانی رمزارزها
  • بازارهای جهانی
  • بازار مبادلات ارزی
  • بازارهای ارزی کشورها
  • شاخص های بورس کشورها
  • بازار سهام کشورها
  • بازار اوراق قرضه کشورها
  • صندوق های سرمایه گذاری
  • صندوق های معاملاتی
  • تقویم اقتصادی
  • اقتصاد کشورها
  • پیش بینی اقتصاد کشورها
  • بازارهای جهانی
  • بازار فلزات گران بها
  • بازار فلزات پایه
  • بازار نفت و انرژی
  • بازارهای کالایی
  • پیش بینی بازار طلا و نفت
  • پیش بینی بازار ارز کشورها
  • پیش بینی بازار سهام کشورها
  • پیش بینی بازار اوراق کشورها
  • شاخص های اقتصادی
  • پیش بینی شاخص های اقتصادی
  • بورس و فرابورس
  • بازار بورس
  • بازار فرابورس
  • شاخص ها
  • سهام
  • صندوق ها
  • اوراق
  • ترازنامه
  • سود و زیان
  • بازار آتی ( فیوچر )
  • بازار اختیار معامله ( آپشن )
  • صفحه نخست
  • انجمن ها
  • ابزارها
  • ویجت‌ها
  • سامانه مشاغل
  • سامانه سنگ ها
  • سامانه پشتیبانی
  • سامانه فروش و خدمات
  • تبلیغات
  • وب سرویس
  • راهنما و آموزش
  • واژگان و اصطلاحات
  • قوانین
  • تماس با ما
  • طلا و ارز
    طلا و ارز
    قیمت طلا
    • نمای کلی
    • مثقال طلا
    • طلای 18 عیار
    • طلای 24 عیار
    • طلای دست دوم
    • مشاهده کلیه شاخص ها
    نرخ ارز
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • مشاهده سایر ارزها
    قیمت آبشده
    • نمای کلی
    • آبشده نقدی
    • آبشده بنکداری
    • آبشده کمتر از کیلو
    • آبشده شنبه ای
    • مشاهده کلیه شاخص ها
    ارزهای دولتی
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • مشاهده سایر ارزهای دولتی
    قیمت سکه
    • نمای کلی
    • سکه بهار آزادی
    • سکه امامی
    • نیم سکه
    • ربع سکه
    • سکه گرمی
    ارز سنا
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • مشاهده سایر ارز های سنا
    • قیمت دلار
    • قیمت برلیان
    • قیمت نقره
    • سکه در بورس
    • طلا در بورس
    • قیمت سکه تاریخ پایین
    • قیمت سکه تک فروشی
    ارز نیما
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • مشاهده سایر حواله های ارزی
  • ارز دیجیتال
    • ارزهای دیجیتال
    • رسته های بلاکچین
    • قیمت زنده ارزهای دیجیتال
    • گزارش نوسانات ارزهای دیجیتال
    • ترین‌ها ارزهای دیجیتال
    • مقایسه بازارهای داخلی
    • مقایسه بازارهای جهانی
    • ابزار های بنیادین
    • ابزار های تکنیکال
    • واژه نامه ارزهای دیجیتال
    قیمت ارزهای دیجیتال
    • نمای کلی
    • بیت کوین
    • اتریوم
    • تتر
    • دوج
    • ریپل
    • ترون
    • دش
    • استلار
    • کاردانو
    • لایت کوین
    • پولکادوت
    • چین لینک
    قیمت ارزهای دیجیتال
    • سولانا
    • آوالانچ
    • ورج
    • آیکن
    • زدکش
    • لیسک
    • استیم
    • مونرو
    • وی چین
    • ای او اس
    • بیت کوین کش
    • باینانس کوین
    • مشاهده سایر ارزهای دیجیتال
    ابزارها
    • نماگرها
    • نمودارها
    • بازدهی
    • اندیکاتورها
    • روند قیمت‌ها
    • آرشیو قیمت‌ها
    • کیف‌های پول
    • استخرهای استخراج
    • محاسبه‌گر رمزنگاری
    • مقایسه‌گر ارزهای دیجیتال
    • ماشین حساب ارزهای دیجیتال
    • محاسبه‌گر سود استخراج
    • پراکنش جغرافیایی ارزهای دیجیتال
    • قیمت زنده ارزهای دیجیتال
    • گزارش نوسانات ارزهای دیجیتال
    • ترین‌ها ارزهای دیجیتال
    • مقایسه بازارهای داخلی
    • مقایسه بازارهای جهانی
    • ابزار های بنیادین
    • ابزار های تکنیکال
    • واژه نامه ارزهای دیجیتال
    رسته های بلاکچین
    • ارزهای دیجیتال
    • استخراج
    • استیبل کوین‌ها
    • اسمارت کنتراکت ها
    • املاک و مستغلات
    • اینترنت اشیا
    • بازی و گیم
    • برنامه های غیرمتمرکز
    • پردازش ابری
    • تأمین سرمایه گروهی
    • توکن صرافی‌ها
    • توکن های اهرمی
    • توکن های هواداری
    رسته های بلاکچین
    • دیفای
    • رسانه‌ها
    • زیرساخت‌های بلاکچین
    • سرگرمی
    • سرویس‌های بلاکچین
    • کسب و کار
    • کیف پول
    • معامله گری و سرمایه گذاری
    • میم کوین‌ها
    • هوش مصنوعی
    • واقعیت مجازی
    • ان اف تی (NFT)
    • مشاهده سایر رسته های بلاکچین
    ابزارها
    • نماگرها
    • نمودارها
    • بازدهی
    • اندیکاتورها
    • روند قیمت‌ها
    • آرشیو قیمت‌ها
    • کیف‌های پول
    • استخرهای استخراج
    • محاسبه‌گر رمزنگاری
    • مقایسه‌گر ارزهای دیجیتال
    • ماشین حساب ارزهای دیجیتال
    • محاسبه‌گر سود استخراج
    • پراکنش جغرافیایی ارزهای دیجیتال
  • بورس
  • بازار داخلی
    • بازار ارز
    • بازار طلا و سکه
    • بازار بورس
    • قیمت ارزهای آزاد
    • قیمت ارزهای سنا
    • قیمت ارزهای نیما
    • قیمت ارز های بانکی
    • قیمت حوالجات ارزی
    • قیمت ارزها در مرکز مبادله
    • قیمت طلا
    • قیمت آبشده
    • قیمت سکه
    • قیمت سکه پارسیان
    • بازار بورس
    • بازار فرابورس
    • شاخص ها
    • سهام
    • صندوق ها
    • اوراق
    • بازار آتی ( فیوچر )
    • بازار اختیار معامله( آپشن )
    نرخ ارزها
    • نمای کلی
    • دلار
    • یورو
    • درهم امارات
    • پوند انگلیس
    • کرون سوئد
    • کرون نروژ
    • مشاهده کلیه ارز‌های آزاد
    قیمت ارز سنا
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • دلار کانادا
    • لیر ترکیه
    • مشاهده کلیه ارز‌های سنا
    نرخ ارزها
    • ین ژاپن
    • رینگیت مالزی
    • دینار کویت
    • لیر سوریه
    • روبل روسیه
    • ریال عمان
    • دلار سنگاپور
    • مشاهده کلیه ارز‌های آزاد
    قیمت ارز نیما
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • درهم امارات
    • دلار کانادا
    • لیر ترکیه
    • مشاهده کلیه ارزهای نیما
    نرخ ارزها
    • دینار عراق
    • افغانی
    • روبل روسیه
    • منات آذربایجان
    • دینار بحرین
    • لاری گرجستان
    • ریال عربستان
    • مشاهده کلیه ارز‌های آزاد
    قیمت ارز بانکی
    • نمای کلی
    • دلار
    • یورو
    • پوند
    • یوان چین
    • لیر ترکیه
    • درهم امارات
    • مشاهده کلیه ارزهای بانکی
    • قیمت ارزهای آزاد
    • قیمت ارزهای سنا
    • قیمت ارزهای نیما
    • قیمت ارز های بانکی
    • قیمت حوالجات ارزی
    • قیمت طلا
    • قیمت آبشده
    • قیمت سکه
    • قیمت سکه پارسیان
    • بازار بورس
    • بازار فرابورس
    • شاخص ها
    • سهام
    • صندوق ها
    • اوراق
    • بازار آتی ( فیوچر )
    • بازار اختیار معامله( آپشن )
    قیمت طلا
    • طلای 18 عیار
    • طلای 24 عیار
    • طلای 18 عیار / 740
    • طلای دست دوم
    قیمت آبشده
    • آبشده نقدی
    • آبشده بنکداری
    • آبشده کمتر از کیلو
    • آبشده شنبه ای
    قیمت مثقال
    • مثقال طلا
    • مثقال / عیار جهانی
    • مثقال / حواله دلار
    • مثقال / حواله دلار
    قیمت نقره
    • نقره ۹۹۹
    • گرم نقره ۹۲۵
    قیمت سکه
    • سکه بهار آزادی
    • سکه امامی
    • نیم سکه
    • ربع سکه
    • سکه گرمی
    حباب سکه
    • حباب سکه امامی
    • حباب سکه بهار آزادی
    • حباب نیم سکه
    • حباب ربع سکه
    • حباب سکه گرمی
    سکه در بورس
    • تمام سکه رفاه
    • تمام سکه آینده
    • تمام سکه سامان
    • گواهی سپرده سکه طلا
    سکه پارسیان
    • سکه پارسیان 0/100
    • سکه پارسیان 0/150
    • سکه پارسیان 0/200
    • سکه پارسیان 0/250
    • سکه پارسیان 0/300
    • سکه پارسیان 0/350
    • سکه پارسیان 0/400
    • سکه پارسیان 0/450
    • سکه پارسیان 0/500
    • سکه پارسیان 0/600
    • سکه پارسیان 0/700
    • سکه پارسیان 0/800
    • سکه پارسیان 0/900
    • سکه پارسیان 1/000
    • سکه پارسیان 1/100
    • سکه پارسیان 1/200
    • سکه پارسیان 1/300
    • مشاهده کلیه سکه‌های پارسیان
    • قیمت ارزهای آزاد
    • قیمت ارزهای سنا
    • قیمت ارزهای نیما
    • قیمت ارز های بانکی
    • قیمت حوالجات ارزی
    • قیمت طلا
    • قیمت آبشده
    • قیمت سکه
    • قیمت سکه پارسیان
    • بازار بورس
    • بازار فرابورس
    • شاخص ها
    • سهام
    • صندوق ها
    • اوراق
    • بازار آتی ( فیوچر )
    • بازار اختیار معامله( آپشن )
    بورس
    • نمای کلی
    • آخرین قیمت
    • قیمت پایانی
    • نوسان آخرین قیمت
    • نوسان قیمت پایانی
    • حجم معاملات
    • ارزش معاملات
    • تعداد معاملات
    • ارزش بازار
    • ارزش روز دارایی ها
    • بدهی ها
    • آخرین سرمایه
    • حقوق صاحبان سهام
    • درآمد پیش بینی
    • P/E
    • P/B
    • مشاهده کلیه نمادها
    فرابورس
    • نمای کلی
    • آخرین قیمت
    • قیمت پایانی
    • نوسان آخرین قیمت
    • نوسان قیمت پایانی
    • حجم معاملات
    • ارزش معاملات
    • تعداد معاملات
    • ارزش بازار
    • ارزش روز دارایی ها
    • بدهی ها
    • آخرین سرمایه
    • حقوق صاحبان سهام
    • درآمد پیش بینی
    • P/E
    • P/B
    • مشاهده کلیه نمادها
    بازار
    • نمای کلی بازار
    • اطلاعیه های کدال
    • پیام های ناظر
    • همه شاخص ها
    • همه نمادها
    • نمادهای متوقف شده
    • حق تقدم
    • تابلوی معاملات آتی
    • تابلوی معاملات آپشن
    • فهرست کارگزاری ها
    داده های بنیادین
    • EPS
    • ترازنامه
    • افزایش سرمایه
    • سود و زیان
    • گردش وجوه نقد
    • نسبت های مالی
  • بازار جهانی
    • بازارهای کالایی + انرژی + فلزات
    • بازارهای ارزی + بازار ارزهای دیجیتال
    • شاخص های بورس + بازارهای سهام
    • بازار اوراق قرضه + صندوق ها
    • بازار فلزات گران بها
    • بازار فلزات پایه
    • بازار نفت و انرژی
    • بازارهای کالایی
    • بازار مبادلات ارزی
    • بازارهای ارزی
    • بازار ارزهای دیجیتال
    • شاخص های جهانی
    • شاخص های بورس
    • بازارهای سهام
    • بازار اوراق قرضه
    • صندوق های سرمایه گذاری
    • صندوق های معاملاتی
    بازار فلزات گران بها
    • نمای کلی
    • انس طلا
    • انس نقره
    • انس پلاتین
    • انس پالادیوم
    • هر گرم طلا
    • مشاهده بازار فلزات گران بها
    بازار فلزات پایه
    • نمای کلی
    • آلومینیوم
    • سرب
    • روی
    • نیکل
    • کبالت
    • قلع
    • مس / بازار لندن
    • مس / بازار آمریکا
    بازار نفت و انرژی
    • نمای کلی
    • نفت خام (WTI)
    • نفت برنت
    • نفت اپک
    • نفت کوره
    • نفت سبک لوئیزیانا
    • مشاهده بازار نفت و انرژی
    بازارهای کالایی
    • نمای کلی
    • پنبه
    • جو
    • برنج
    • ذرت
    • قهوه
    • گندم / بازار آمریکا
    • کاکائو / بازار آمریکا
    • شکر / بازار آمریکا
    بازار نفت و انرژی
    • گازوییل
    • بنزین
    • گاز طبیعی
    • ذغال سنگ
    • اتانول
    • ال ان جی ژاپن / کره
    • مشاهده بازار نفت و انرژی
    بازارهای کالایی
    • الوار
    • قهوه
    • آب پرتقال
    • سویا
    • کنجاله سویا
    • روغن سویا
    • گندم / بازار لندن
    • کاکائو / بازار لندن
    • شکر / بازار لندن
    • بازار فلزات گران بها
    • بازار فلزات پایه
    • بازار نفت و انرژی
    • بازارهای کالایی
    • بازار مبادلات ارزی
    • بازارهای ارزی
    • بازار ارزهای دیجیتال
    • شاخص های جهانی
    • شاخص های بورس
    • بازارهای سهام
    • بازار اوراق قرضه
    • صندوق های سرمایه گذاری
    • صندوق های معاملاتی
    بازار مبادلات ارزی
    • نمای کلی
    • یورو / دلار
    • پوند / دلار
    • دلار / ین ژاپن
    • دلار / فرانک سوییس
    • دلار استرالیا / دلار
    • دلار / دلار کانادا
    • دلار نیوزیلند / دلار
    • دلار / دلار سنگاپور
    • دلار / روبل روسیه
    • دلار / درهم امارات
    • رئال برزیل / دلار
    • دلار / لیره ترکیه
    • دلار / کرون سوئد
    • دلار / یوان چین
    • دلار / پزوی مکزیک
    • مشاهده کلیه جفت ارزها
    بازارهای ارز کشورها
    • نمای کلی
    • آمریکا
    • بریتانیا
    • استرالیا
    • کانادا
    • سوئیس
    • ترکیه
    • هند
    • روسیه
    • امارات
    • آذربایجان
    • ترکمنستان
    • تاجیکستان
    • افغانستان
    • برزیل
    • افریقای جنوبی
    • مشاهده کلیه کشورها
    بازار ارزهای دیجیتال
    • نمای کلی
    • بیت کوین
    • اتریوم
    • ریپل
    • ای او اس
    • بیت کش
    • لایت کوین
    • کاردانو
    • استلار
    • آیوتا
    • نئو
    • مونرو
    • دش
    • نم
    • کوانتوم
    • لیسک
    • مشاهده کلیه ارزها
    • بازار فلزات گران بها
    • بازار فلزات پایه
    • بازار نفت و انرژی
    • بازارهای کالایی
    • بازار مبادلات ارزی
    • بازارهای ارزی
    • بازار ارزهای دیجیتال
    • شاخص های جهانی
    • شاخص های بورس
    • بازارهای سهام
    • بازار اوراق قرضه
    • صندوق های سرمایه گذاری
    • صندوق های معاملاتی
    شاخص های جهانی بورس
    • نمای کلی
    • نزدک
    • داوجونز
    • اس & پی 500
    • اسمال کپ 2000
    • بل بلژیک
    • نیفتی هند
    • فتسی بریتانیا
    • دکس آلمان
    • کک فرانسه
    • نیکی ژاپن
    • هنگ سنگ
    • شانگهای چین
    • اس تی آی سنگاپور
    • آیبکس اسپانیا
    • اس & پی کانادا
    • مشاهده کلیه شاخص ها
    شاخص های بورس
    • نمای کلی
    • آمریکا
    • بریتانیا
    • آلمان
    • فرانسه
    • سوییس
    • استرالیا
    • کانادا
    • ژاپن
    • هند
    • چین
    • برزیل
    • پاکستان
    • ترکیه
    • قطر
    • لبنان
    • مشاهده کلیه کشورها
    بازارهای سهام
    • نمای کلی
    • آمریکا
    • بریتانیا
    • منطقه یورو
    • آلمان
    • استرالیا
    • کانادا
    • ژاپن
    • چین
    • ترکیه
    • پاکستان
    • عربستان
    • امارات
    • عراق
    • عمان
    • قطر
    • مشاهده کلیه کشورها
    • بازار فلزات گران بها
    • بازار فلزات پایه
    • بازار نفت و انرژی
    • بازارهای کالایی
    • بازار مبادلات ارزی
    • بازارهای ارزی
    • بازار ارزهای دیجیتال
    • شاخص های جهانی
    • شاخص های بورس
    • بازارهای سهام
    • بازار اوراق قرضه
    • صندوق های سرمایه گذاری
    • صندوق های معاملاتی
    بازار اوراق قرضه
    • نمای کلی
    • آمریکا
    • بریتانیا
    • فرانسه
    • آلمان
    • ایتالیا
    • اسپانیا
    • سوییس
    • استرالیا
    • روسیه
    • چین
    • هند
    • ژاپن
    • کره جنوبی
    • کانادا
    • برزیل
    • مشاهده کلیه بازارها
    صندوق های سرمایه گذاری
    • نمای کلی
    • آمریکا
    • انگلیس
    • آلمان
    • فرانسه
    • اسپانیا
    • سوییس
    • استرالیا
    • کانادا
    • روسیه
    • چین
    • ژاپن
    • کره جنوبی
    • آفریقای جنوبی
    • سنگاپور
    • عمان
    • مشاهده کلیه کشورها
    صندوق های معاملاتی
    • نمای کلی
    • آمریکا
    • منطقه یورو
    • بریتانیا
    • آلمان
    • فرانسه
    • اتریش
    • سوییس
    • نروژ
    • هند
    • روسیه
    • چین
    • ژاپن
    • ترکیه
    • مالزی
    • مکزیک
    • مشاهده کلیه کشورها
  • صرافی‌ها
    صرافی‌ها
    صرافی‌های داخلی
    • والکس
    • نوبیتکس
    • رمزینکس
    • بیت پین
    • اکسیر
    • آبان تتر
    • راستین
    • اوکی اکسچنج
    • تبدیل
    • ارزینجا
    • آریومکس
    • ارزپایا
    • مشاهده سایر صرافی ها
    صرافی‌های جهانی
    • بایننس
    • کوکوین
    • کوینکس
    • اوکی ایکس
    • بی بیت
    • بیت فینکس
    • کریپتو دات کام
    • کوین بیس
    • ال بانک
    • تووبیت
    • مکسی
    • جمنای
    • مشاهده کلیه صرافی‌های جهانی
    صرافی‌های ارزی
    • صرافی بانک ملی
    • صرافی بانک سامان
    • صرافی بانک انصار
    • صرافی بانک مسکن
    • صرافی بانک سپه
    • صرافی بانک دی
    • صرافی بانک سینا
    • صرافی گاندی
    • صرافی یاران
    • صرافی مجتهدی
    • صرافی شیراز
    • صرافی تهران
    • مشاهده کلیه صرافی‌های ارزی
  • کشور‌ها
    • اقتصاد کشورها
    • پیش بینی اقتصاد کشورها
    قاره آسیا و اقیانوسیه
    • اقتصاد و بازارهای مالی ایران
    • اقتصاد و بازارهای مالی عربستان سعودی
    • اقتصاد و بازارهای مالی امارات متحده عربی
    • اقتصاد و بازارهای مالی قطر
    • اقتصاد و بازارهای مالی عراق
    • اقتصاد و بازارهای مالی لبنان
    • اقتصاد و بازارهای مالی عمان
    • اقتصاد و بازارهای مالی سوریه
    • اقتصاد و بازارهای مالی سنگاپور
    • اقتصاد و بازارهای مالی مالزی
    قاره آفریقا
    • اقتصاد و بازارهای مالی مصر
    • اقتصاد و بازارهای مالی افریقای جنوبی
    • اقتصاد و بازارهای مالی الجزایر
    قاره آسیا و اقیانوسیه
    • اقتصاد و بازارهای مالی چین
    • اقتصاد و بازارهای مالی ژاپن
    • اقتصاد و بازارهای مالی کره جنوبی
    • اقتصاد و بازارهای مالی هند
    • اقتصاد و بازارهای مالی پاکستان
    • اقتصاد و بازارهای مالی افغانستان
    • اقتصاد و بازارهای مالی آذربایجان
    • اقتصاد و بازارهای مالی ترکمنستان
    • اقتصاد و بازارهای مالی ارمنستان
    • اقتصاد و بازارهای مالی استرالیا
    قاره آفریقا
    • اقتصاد و بازارهای مالی مراکش
    • اقتصاد و بازارهای مالی نیجریه
    • اقتصاد و بازارهای مالی لیبی
    قاره آمریکا
    • اقتصاد و بازارهای مالی ایالات متحده آمریکا
    • اقتصاد و بازارهای مالی کانادا
    • اقتصاد و بازارهای مالی برزیل
    • اقتصاد و بازارهای مالی مکزیک
    قاره اروپا
    • اقتصاد و بازارهای مالی آلمان
    • اقتصاد و بازارهای مالی اتریش
    • اقتصاد و بازارهای مالی سوئیس
    • اقتصاد و بازارهای مالی هلند
    • اقتصاد و بازارهای مالی بلژیک
    • اقتصاد و بازارهای مالی روسیه
    • اقتصاد و بازارهای مالی اوکراین
    • اقتصاد و بازارهای مالی گرجستان
    • اقتصاد و بازارهای مالی لهستان
    • اقتصاد و بازارهای مالی جمهوری چک
    قاره آمریکا
    • اقتصاد و بازارهای مالی آرژانتین
    • اقتصاد و بازارهای مالی کلمبیا
    • اقتصاد و بازارهای مالی شیلی
    • اقتصاد و بازارهای مالی ونزوئلا
    قاره اروپا
    • اقتصاد و بازارهای مالی بریتانیا
    • اقتصاد و بازارهای مالی فرانسه
    • اقتصاد و بازارهای مالی ایتالیا
    • اقتصاد و بازارهای مالی اسپانیا
    • اقتصاد و بازارهای مالی پرتغال
    • اقتصاد و بازارهای مالی سوئد
    • اقتصاد و بازارهای مالی نروژ
    • اقتصاد و بازارهای مالی فنلاند
    • اقتصاد و بازارهای مالی ترکیه
    • اقتصاد و بازارهای مالی قبرس
    قاره آسیا و اقیانوسیه
    • پیش بینی اقتصاد ایران
    • پیش بینی اقتصاد عربستان سعودی
    • پیش بینی اقتصاد امارات متحده عربی
    • پیش بینی اقتصاد قطر
    • پیش بینی اقتصاد عمان
    • پیش بینی اقتصاد بحرین
    • پیش بینی اقتصاد عراق
    • پیش بینی اقتصاد لبنان
    • پیش بینی اقتصاد یمن
    • پیش بینی اقتصاد سوریه
    • پیش بینی اقتصاد هند
    • پیش بینی اقتصاد پاکستان
    • پیش بینی اقتصاد افغانستان
    • پیش بینی اقتصاد مالزی
    • مشاهده پیش بینی اقتصادی کلیه کشورها
    قاره آسیا و اقیانوسیه
    • پیش بینی اقتصاد چین
    • پیش بینی اقتصاد کره جنوبی
    • پیش بینی اقتصاد کره شمالی
    • پیش بینی اقتصاد ژاپن
    • پیش بینی اقتصاد سنگاپور
    • پیش بینی اقتصاد ارمنستان
    • پیش بینی اقتصاد تاجیکستان
    • پیش بینی اقتصاد ترکمنستان
    • پیش بینی اقتصاد ازبکستان
    • پیش بینی اقتصاد آذربایجان
    • پیش بینی اقتصاد قزاقستان
    • پیش بینی اقتصاد گرجستان
    • پیش بینی اقتصاد استرالیا
    • پیش بینی اقتصاد ویتنام
    • مشاهده پیش بینی اقتصادی کلیه کشورها
    قاره اروپا
    • پیش بینی اقتصاد اتحادیه اروپا
    • پیش بینی اقتصاد منطقه یورو
    • پیش بینی اقتصاد انگلستان
    • پیش بینی اقتصاد فرانسه
    • پیش بینی اقتصاد ایتالیا
    • پیش بینی اقتصاد اسپانیا
    • پیش بینی اقتصاد پرتغال
    • پیش بینی اقتصاد سوئد
    قاره آمریکا
    • پیش بینی اقتصاد ایالات متحده
    • پیش بینی اقتصاد کانادا
    • پیش بینی اقتصاد مکزیک
    • پیش بینی اقتصاد برزیل
    • پیش بینی اقتصاد ونزوئلا
    • مشاهده پیش بینی اقتصادی کلیه کشورها
    قاره اروپا
    • پیش بینی اقتصاد سوئیس
    • پیش بینی اقتصاد هلند
    • پیش بینی اقتصاد لهستان
    • پیش بینی اقتصاد روسیه
    • پیش بینی اقتصاد اوکراین
    • پیش بینی اقتصاد ترکیه
    • پیش بینی اقتصاد نروژ
    • پیش بینی اقتصاد آلمان
    قاره آفریقا
    • پیش بینی اقتصاد مصر
    • پیش بینی اقتصاد تونس
    • پیش بینی اقتصاد الجزایر
    • پیش بینی اقتصاد آفریقای جنوبی
    • پیش بینی اقتصاد نیجریه
    • مشاهده پیش بینی اقتصادی کلیه کشورها
  • شاخص‌ها
    • شاخص‌های اقتصادی
    • پیش بینی شاخص‌های اقتصادی
    پول
    • ذخایر ارزی
    • نرخ بهره بین بانکی
    • نرخ بهره
    • وام به بخش خصوصی
    • ترازنامه بانک مرکزی
    • نرخ وام بانکی
    • شاخص تمایلات اقتصادی
    مسکن
    • جواز ساختمان
    • خانه های مسکونی نوساز
    مالیات
    • نرخ مالیات شرکت
    • نرخ مالیات بر درآمد
    • نرخ مالیات بر فروش
    • نرخ تامین اجتماعی
    سرمایه
    • گردش سرمایه
    • تولید نفت خام
    • حساب جاری
    • صادرات
    • بدهی خارجی
    • سرمایه گذاری خارجی
    • ذخایر طلا
    • واردات
    • حواله
    • ورود توریست
    قیمت ها
    • نرخ تورم
    • قیمت تولید
    • قیمت بنزین
    • تورم مواد غذایی
    تولید ناخالص داخلی
    • تولید ناخالص داخلی
    • رشد تولید ناخالص داخلی
    • تولید ناخالص ملی
    تولید و تجارت
    • اطمینان کسب و کار
    • استفاده از ظرفیت
    • ثبت خودرو
    • سود شرکت سهامی
    • تولید صنعتی
    • سهولت انجام کسب و کار
    • رتبه رقابت
    دولت
    • ارزیابی اعتبار
    • بودجه دولت
    • هزینه های دولت
    کار
    • افراد شاغل
    • نرخ مشارکت نیروی کار
    • جمعیت
    • بهره وری
    • نرخ بیکاری
    • دستمزد
    • پست های خالی شغلی
    • حداقل دستمزد
    مصرف کننده
    • اطمینان مصرف کننده
    • پس انداز های شخصی
    تولید
    • تولید برق
    • تولید نفت خام
    • تولید فولاد
  • تحلیل‌ها
  • اخبار
    اخبار
    اخبار و گزارش ها
    • اخبار ویژه
    • تحلیل بنیادین
    • تحلیل تکنیکال
    • گزارش بازارها
    • دیده‌بان بازارها
    • آکادمی
    • دانش‌نامه اقتصادی
    • بروکرها
    • ویکی کریپتو
    • بلاگ
    اخبار و گزارش ها
    • اخبار طلا و سکه
    • اخبار بازار ارز
    • ارزهای دیجیتال
    • اخبار نفت و انرژی
    • اخبار بورس
    • اخبار خودرو
    • اقتصاد و فاینانس
    • بازارهای مالی
    • پیش‌بینی بازارها
    • تحلیل تکنیکال
    • تحلیل بنیادین
    اخبار و گزارش ها
    • اخبار مسکن
    • اخبار بانک و بیمه
    • اخبار تولید و تجارت
    • اخبار قیمت ها
    • اخبار فناوری
    • اخبار استارتاپ‌ها
    • اخبار بازار کومودیتی
    • اخبار بازار فارکس
    • اخبار بازار اوراق قرضه
    • صندوق‌های سرمایه‌گذاری
    • اخبار شرکت‌ها
    مفاهیم و اصطلاحات
    • واژه‌نامه اقتصادی فارسی
    • واژه‌نامه اقتصادی انگلیسی
    • واژه‌نامه تخصصی بورس
    • واژه‌نامه تخصصی ارزهای دیجیتال
    راهنمای سایت
    • راهنمای بخش ها
    • راهنمای سامانه ها
    • راهنمای ابزارها + ویژگی ها
    • راهنمای پروفایل ها
    • مفاهیم و آموزش های پایه
    • آموزش مفاهیم و روش های تحلیلی
    • روش ها و مفاهیم پرداخت ارزی
  • ابزارها
    ابزارها
    سامانه‌ها
    • اتاق‌های گفتگو
    • سامانه پشتیبانی
    • سامانه سنگ ها
    • سامانه مشاغل
    • سامانه فروش و خدمات
    • سامانه تکنیکال
    • متاتریدر آنلاین
    ویجت ها
    • کلیه ویجت‌ها و افزونه‌ها
    • ویجت نمای بازار
    • ویجت بلوک قیمتی
    • ویجت نوار متحرک قیمت‌ها
    • ویجت چند بلوکی نمایش قیمت‌ها
    • ویجت جدول نمایش قیمت‌ها
    • تابلو قیمت‌ها
    • پلاگین وردپرس
    محاسبه گرها
    • محاسبه گر قیمت طلا
    • محاسبه گر فیبوناچی
    • محاسبه گر نقاط پیوت
    • محاسبه گر موقعیت ریسک
    • محاسبه گر مارجین
    • محاسبه گر پیپ
    • محاسبه گر پرافیت
    • محاسبه گر اسپرد
    • ماشین حساب
    • اندیکاتورها
    تقویم ها
    • تقویم اقتصادی
    • تقویم رویدادهای اقتصادی
    • ساعت کاری بازارها
    • تقویم تعطیلات بازارها
    مبدل ها
    • مبدل واحد‌ها
    • مبدل پیشرفته ارزها
    • مبدل متقارن ارزها
    • مبدل مقیاس ها
    • مبدل فلزات گران بها
    جستجوگرها
    • صرافی‌های داخلی رمزارز
    • صرافی‌های جهانی رمزارز
    • صرافی‌های ارزی
    • سامانه‌های طلا
    • صندوق‌های طلا
    • کارگزاری‌های بورس
    • بروکرهای فارکس
    • سکه فروشان
    • سازندگان و فروشندگان طلا
    • بانک‌ها و موسسات مالی
    ابزارهای کریپتو
    • کیف‌های پول
    • استخرهای استخراج
    • مقایسه‌گر ارزهای دیجیتال
    • ماشین حساب ارزهای دیجیتال
    • محاسبه‌گر سود استخراج
    • محاسبه‌گر رمزنگاری
    • پراکنش جغرافیایی ارزهای دیجیتال
    حباب سنج‌ها
    • حباب سنج سکه
    • حباب‌سنج ارزی
    پایش گرها
    • مارکت واچ
    • برندگان / بازندگان
    • ترین های بازار
    • نمایش‌گر سیگنال های معاملاتی
    • نرخ بهره شبانه / سواپ
ورودعضویت
سامانه معاملات طلا
سبد داراییهشدارهاواچ‌لیست‌هابوک مارک‌هاوظایف روزانهیادداشت‌ها و اسنادراهنما و مستندات
دانلود اپلیکیشن‌هادانلود اپلیکیشن‌ها

شبکه اطلاع رسانی طلا، سکه و ارز © 1404-1388

هر گونه کپی برداری از محتوا، تولیدات، شکل و سایر اجزای سایت صرفا با موافقت مکتوب مجاز می باشد

پخش‌های زنده
  • تابلو قیمت‌ها
  • تابلو تحلیل‌ها

    تابلو تحلیل‌ها تحلیل‌گرها
    داغ‌ترین‌ها
    جدیدترین
    بازه زمانی
    بازار معاملاتی
    ورود / ثبت نام
    انس طلا 19 مرداد
    انس طلا
    بلند‌مدت
    انس طلا 19 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
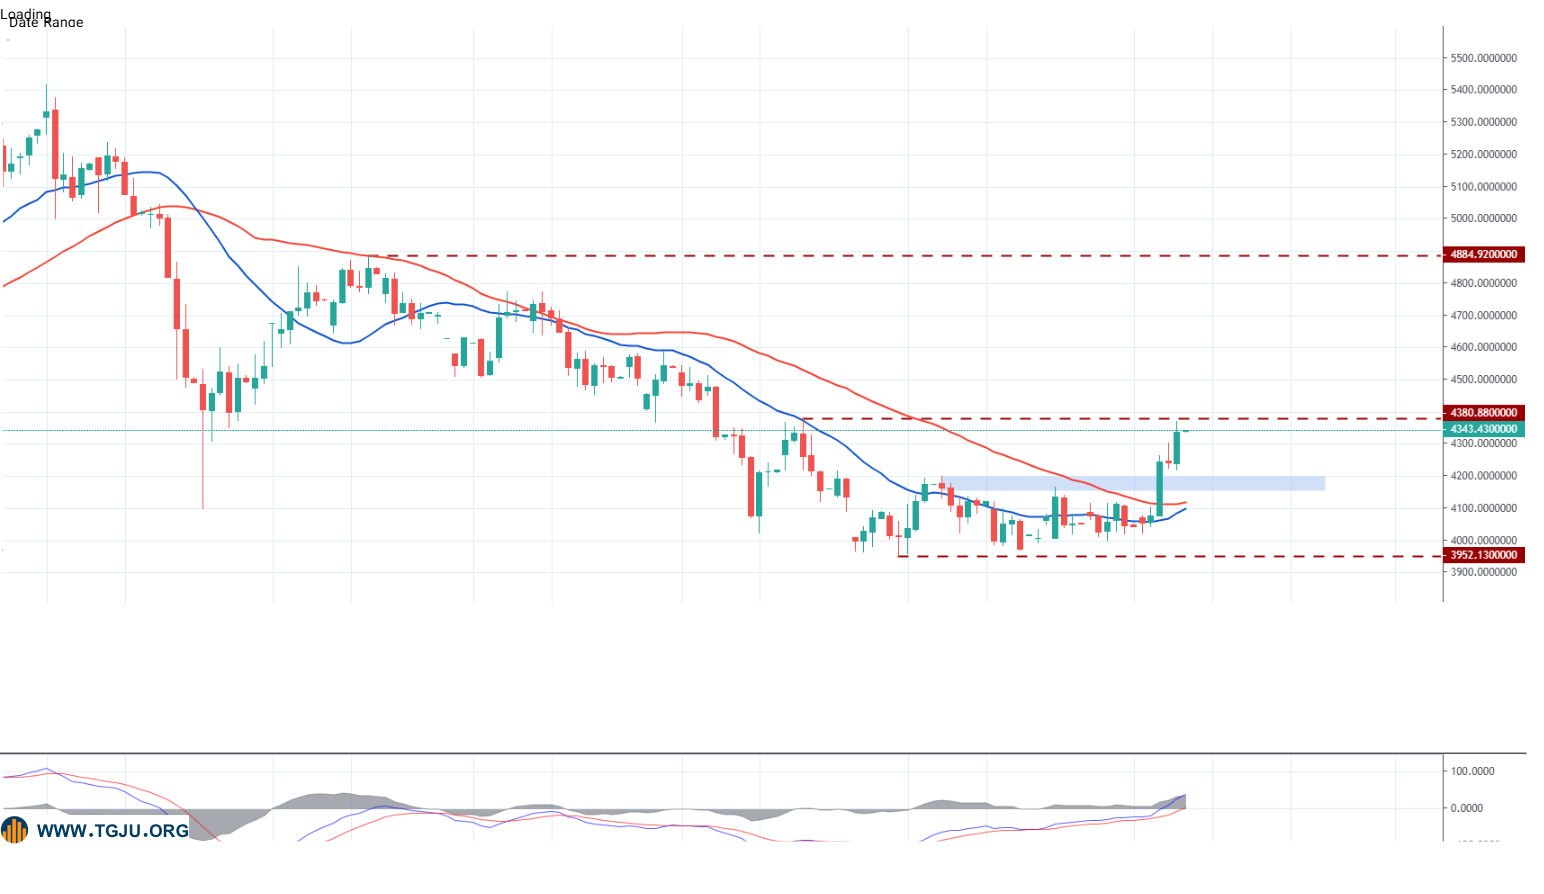
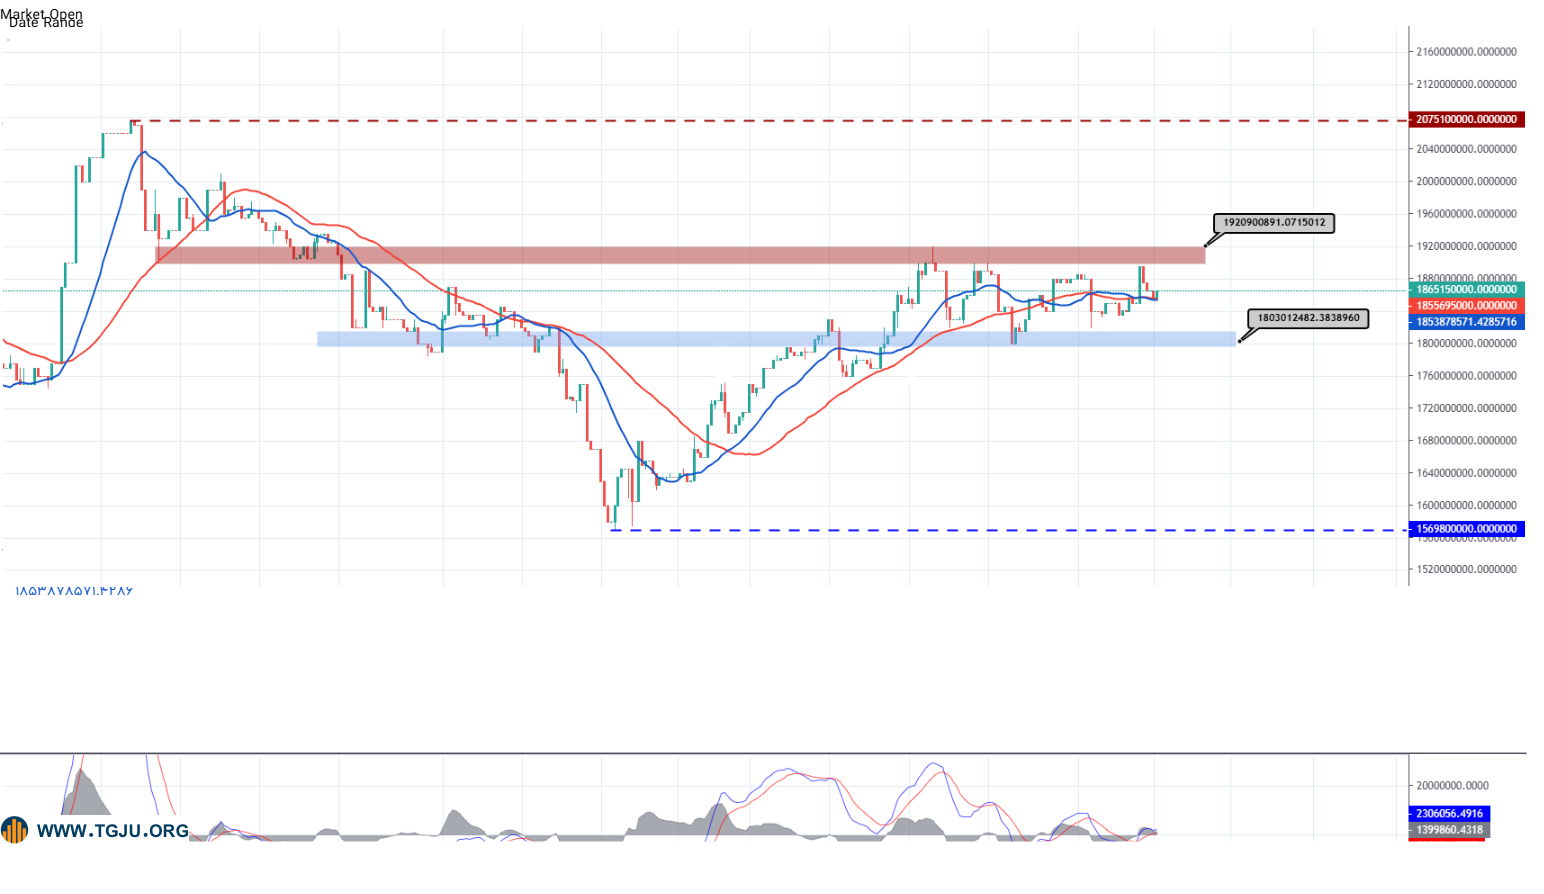
    قیمت انس طلا (XAU/USD) معاملات روز دوشنبه را با بازگشت از افتی محدود آغاز کرد و در آستانه شروع جلسه اروپا به سقف دامنه روزانه نزدیک شد. قیمت تا محدوده ۴۳۵۰ دلار پیشروی کرد، اما همچنان پایین‌تر از بالاترین سطح از ۱۷ ژوئن قرار دارد؛ سطحی که روز جمعه پس از انتشار گزارش اشتغال آمریکا لمس شد. حرکت اخیر نشان می‌دهد که خریداران همچنان فعال‌اند، اما بازار برای عبور از مقاومت‌های مهم به محرکی تازه نیاز دارد. گزارش اشتغال آمریکا نخستین جرقه این حرکت بود. اقتصاد آمریکا در ماه ژوئیه برخلاف انتظار ۲۳ هزار شغل از دست داد و رقم ماه ژوئن نیز از ۵۷ هزار به ۲۰ هزار شغل بازبینی شد. این داده‌ها تصویری ضعیف‌تر از وضعیت بازار کار ارائه می‌کنند و احتمال تداوم فشارهای پولی را زیر سؤال می‌برند. واکنش اولیه نیز روشن بود: دلار تحت فشار قرار گرفت و طلا از کاهش هزینه فرصت نگهداری دارایی بدون بازده بهره برد. اما بازار خیلی زود نشان داد که مسیر طلا فقط با داده اشتغال تعیین نمی‌شود. ریسک‌های مرتبط با خاورمیانه، وضعیت تنگه هرمز و احتمال افزایش هزینه انرژی، معادله نرخ بهره را پیچیده کرده‌اند. به همین دلیل، رشد طلا پس از جهش اولیه با مقاومت بیشتری مواجه شده و قیمت در نزدیکی سطوح بالاتر وارد مرحله‌ای از آزمون و تثبیت شده است. بازار کار ضعیف شد، اما معادله نرخ بهره هنوز تغییر نکرده است اهمیت گزارش اشتغال ژوئیه در ترکیب دو داده نهفته است: کاهش ۲۳ هزار شغل در ماه جاری و بازبینی رقم ماه قبل از ۵۷ هزار به ۲۰ هزار شغل. این تغییرات نشان می‌دهد بازار کار آمریکا با سرعتی بیشتر از آنچه ارقام قبلی نشان می‌دادند در حال تعدیل است. چنین وضعیتی معمولاً احتمال سیاست پولی سخت‌گیرانه‌تر را کاهش می‌دهد و می‌تواند بخشی از فشار موجود بر طلا را بردارد. با این حال، بازار نرخ بهره هنوز سناریوی افزایش هزینه پول را به‌طور کامل کنار نگذاشته است. ابزار FedWatch گروه CME همچنان احتمال بیشتری برای افزایش نرخ بهره توسط فدرال رزرو تا پایان سال نشان می‌دهد. بنابراین، واکنش معامله‌گران به گزارش اشتغال را نمی‌توان به معنای تغییر قطعی مسیر سیاست پولی دانست؛ به‌خصوص در شرایطی که داده‌های تورمی آمریکا هنوز در راه هستند. TD Securities نیز بر همین نقطه تمرکز دارد و معتقد است «ریسک افزایش نرخ بهره همچنان وجود دارد». این مؤسسه انتظار دارد تورم هسته و تورم کل آمریکا در این هفته به‌ترتیب ۰.۲۰ درصد و ۰.۱۵ درصد به‌صورت ماهانه افزایش پیدا کنند. از دید این مؤسسه، تحقق چنین ارقامی می‌تواند به کاهش بیشتر قیمت‌گذاری افزایش نرخ بهره منجر شود. در نتیجه، بازار طلا اکنون در انتظار داده‌ای است که بتواند وزن این دو روایت را تغییر دهد. اگر تورم پایین‌تر از انتظار باشد، فشار بر نرخ‌های بهره و دلار افزایش خواهد یافت؛ اما انتشار ارقامی قوی‌تر می‌تواند به بازگشت انتظارات انقباضی منجر شود. همین فضای بلاتکلیف، دلیل اصلی محدودشدن قدرت صعودی طلا در نزدیکی مقاومت‌های تکنیکال است. تنگه هرمز، حلقه‌ای که ریسک انرژی را به بازار طلا متصل می‌کند در کنار داده‌های اقتصادی آمریکا، تحولات پیرامون تنگه هرمز همچنان یکی از متغیرهای مهم بازار است. این وضعیت، ریسک اختلال در جریان انرژی را همچنان زنده نگه می‌دارد. افزایش نااطمینانی از یک سو می‌تواند تقاضا برای دارایی‌های امن مانند طلا را تقویت کند، اما از سوی دیگر، رشد قیمت نفت می‌تواند فشارهای تورمی را افزایش دهد. بنابراین، عاملی که در ظاهر باید به نفع طلا باشد، از مسیر دیگری می‌تواند سیاست پولی را سخت‌گیرانه‌تر کرده و اثر معکوسی بر فلز زرد بگذارد. به همین دلیل، واکنش طلا به تحولات خاورمیانه یک‌بعدی نیست. بازار در حال ارزیابی هم‌زمان ریسک امنیتی و پیامد اقتصادی آن است. تا زمانی که چشم‌انداز قیمت انرژی و تورم مشخص نشود، معامله‌گران برای ایجاد یک موقعیت صعودی پایدار در طلا با احتیاط بیشتری عمل خواهند کرد. طلا از نظر تکنیکال قدرت دارد، اما هنوز مجوز عبور صادر نشده است در نمودار روزانه انس طلا قیمت پس از بازیابی اخیر توانسته سطح ۳۸.۲ درصد فیبوناچی اصلاحی ریزش آوریل تا ژوئن را در محدوده ۴۳۰۳.۲۷ دلار پس بگیرد. این اتفاق از نظر ساختار تکنیکال اهمیت دارد، زیرا نشان می‌دهد خریداران توانسته‌اند بخشی از افت قبلی را جبران کنند. با این حال، قیمت هنوز با مجموعه‌ای از مقاومت‌های مهم در بالای سر خود مواجه است. میانگین متحرک ساده ۱۰۰روزه در حوالی ۴۳۹۰ دلار نخستین سد جدی محسوب می‌شود و پس از آن، سطح ۵۰ درصد فیبوناچی در حدود ۴۴۱۴ دلار قرار دارد. ترکیب این دو مقاومت در فاصله‌ای نسبتاً نزدیک باعث شده عبور از محدوده ۴۳۹۰ تا ۴۴۱۴ دلار برای تعیین جهت بعدی بازار اهمیت ویژه‌ای پیدا کند. در سمت مومنتوم، شرایط همچنان به سود خریداران است. MACD در محدوده مثبت قرار دارد و RSI در حوالی ۶۴ نوسان می‌کند. این شاخص هنوز وارد منطقه اشباع خرید نشده و بنابراین از نظر تکنیکی فضای ادامه حرکت وجود دارد. با این حال، نزدیک‌شدن RSI به محدوده‌های بالاتر می‌تواند در صورت ناکامی قیمت در عبور از مقاومت‌ها، احتمال اصلاح کوتاه‌مدت را افزایش دهد. ۴۳۹۰ دلار نخستین دروازه صعود، ۴۴۹۶ دلار آزمون بزرگ‌تر بازار است اگر طلا بتواند از میانگین متحرک ساده ۱۰۰روزه در ۴۳۹۰ دلار عبور کند و بالای سطح ۵۰ درصد فیبوناچی در ۴۴۱۴ دلار تثبیت شود، ساختار نمودار وارد مرحله جدیدی خواهد شد. در این حالت، میانگین متحرک ساده ۲۰۰روزه در نزدیکی ۴۴۹۶ دلار به مقاومت اصلی بعدی تبدیل می‌شود. عبور از ۴۴۹۶ دلار نیز اهمیت بالایی دارد، زیرا پس از آن سطح ۶۱.۸ درصد فیبوناچی در حدود ۴۵۲۵ دلار قرار گرفته است. شکست این ناحیه می‌تواند مسیر حرکت به سمت ۴۶۸۳ دلار، یعنی سطح ۷۸.۶ درصد فیبوناچی، را باز کند. در ادامه نیز سقف چرخه اخیر در نزدیکی ۴۸۸۴ دلار قرار دارد که مهم‌ترین مانع در مسیر بازگشت کامل قیمت به سطوح بالاتر خواهد بود. بنابراین، اهمیت محدوده ۴۳۹۰ تا ۴۴۱۴ دلار صرفاً به یک مقاومت کوتاه‌مدت محدود نمی‌شود. بازار در این ناحیه باید نشان دهد که رشد اخیر تنها یک بازیابی موقت بوده یا می‌تواند به موج صعودی گسترده‌تری تبدیل شود. ثبت بسته‌شدن روزانه بالاتر از این محدوده، اعتبار سناریوی دوم را به شکل محسوسی افزایش خواهد داد. حمایت ۴۳۰۳ دلار، مرز حفظ ساختار صعودی کوتاه‌مدت است در طرف مقابل، نخستین آزمون فروشندگان در سطح ۳۸.۲ درصد فیبوناچی و حوالی ۴۳۰۳ دلار قرار دارد. قیمت تاکنون توانسته این محدوده را پس بگیرد و حفظ آن برای ادامه ساختار فعلی اهمیت دارد. بازگشت پایدار زیر این سطح می‌تواند نشان دهد که قدرت خرید در محدوده‌های بالاتر کافی نیست و بازار دوباره وارد فاز اصلاحی شده است. در صورت شکست ۴۳۰۳ دلار، سطح ۲۳.۶ درصد فیبوناچی در حدود ۴۱۶۶ دلار حمایت بعدی خواهد بود. فاصله این سطح با قیمت فعلی نشان می‌دهد که از دست رفتن حمایت نخست می‌تواند اصلاح را عمیق‌تر کند. اگر فشار فروش در این مرحله افزایش یابد، منطقه لنگر در حوالی ۳۹۴۴.۲۱ دلار به‌عنوان حمایت مهم‌تر وارد معادله خواهد شد. از این منظر، نمودار طلا در یک محدوده تصمیم‌گیری قرار گرفته است. بالای ۴۳۰۳ دلار، خریداران هنوز کنترل نسبی ساختار کوتاه‌مدت را در اختیار دارند؛ اما عبور از ۴۳۹۰ و ۴۴۱۴ دلار برای اثبات قدرت آنها ضروری است. همین فاصله میان حمایت و مقاومت، فضای فعلی بازار را به محدوده‌ای حساس برای نوسان تبدیل کرده است. تورم آمریکا می‌تواند محرک خروج طلا از این محدوده باشد با توجه به موقعیت فعلی قیمت، داده‌های تورمی آمریکا می‌توانند نقش محرک بعدی را ایفا کنند. گزارش اشتغال ضعیف، بخشی از فشار موجود بر طلا را کاهش داده است، اما برای تغییر پایدار انتظارات نرخ بهره کافی نبوده است. اکنون بازار به دنبال داده‌ای است که بتواند ارزیابی سرمایه‌گذاران از مسیر سیاست فدرال رزرو را تغییر دهد. تورم پایین‌تر از انتظار می‌تواند احتمال افزایش نرخ بهره را کاهش دهد و از طریق افت بازدهی اوراق و تضعیف دلار، فضای مساعدتری برای طلا ایجاد کند. در این صورت، عبور از ۴۳۹۰ دلار و سپس ۴۴۱۴ دلار می‌تواند با پشتوانه بنیادی قوی‌تری همراه شود. در مقابل، داده تورمی قوی می‌تواند بازدهی اوراق را بالا نگه دارد و توان خریداران طلا برای عبور از مقاومت‌های تکنیکال را محدود کند. به این ترتیب، مسیر بعدی XAU/USD احتمالاً در تقاطع داده‌های اقتصادی و ساختار نمودار تعیین خواهد شد. بازار دیگر صرفاً به یک گزارش اشتغال یا یک تحول ژئوپلیتیک واکنش نشان نمی‌دهد؛ بلکه مجموعه‌ای از متغیرهای نرخ بهره، تورم، انرژی و ریسک سیاسی در حال تعیین ارزش نسبی دلار و طلا هستند. جمع‌بندی؛ طلا برای ادامه صعود به یک تأیید قاطع نیاز دارد طلا پس از واکنش مثبت به گزارش ضعیف اشتغال آمریکا بار دیگر به محدوده ۴۳۵۰ دلار نزدیک شده، اما هنوز نتوانسته سقف اخیر خود را پشت سر بگذارد. کاهش ۲۳ هزار شغل در ژوئیه و بازبینی رقم ژوئن از ۵۷ هزار به ۲۰ هزار شغل، چشم‌انداز بازار کار را ضعیف‌تر کرده است؛ با این حال، احتمال افزایش نرخ بهره تا پایان سال همچنان در قیمت‌گذاری بازار حضور دارد. در نمودار، سطح ۴۳۰۳.۲۷ دلار همچنان حمایت کلیدی محسوب می‌شود و حفظ آن ساختار بازیابی را پابرجا نگه می‌دارد. در سمت مقابل، ۴۳۹۰ دلار و ۴۴۱۴ دلار نخستین منطقه تعیین‌کننده برای خریداران هستند. عبور از این محدوده می‌تواند قیمت را به سمت ۴۴۹۶ و سپس ۴۵۲۵ دلار هدایت کند، در حالی که شکست ۴۳۰۳ دلار ریسک حرکت به سوی ۴۱۶۶ و در ادامه ۳۹۴۴.۲۱ دلار را افزایش می‌دهد. در نهایت، طلا در شرایطی وارد هفته جدید شده که ضعف بازار کار آمریکا از یک سو و ریسک افزایش هزینه انرژی از سوی دیگر، مسیر سیاست پولی را پیچیده کرده‌اند. داده‌های تورمی پیش‌رو می‌توانند این تعادل را برهم بزنند. تا آن زمان، محدوده ۴۳۰۳ تا ۴۴۱۴ دلار مهم‌ترین میدان نبرد XAU/USD باقی می‌ماند و شکست یکی از دو سوی این محدوده می‌تواند نشانه روشن‌تری از جهت حرکت بعدی بازار ارائه کند.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    بیت کوین 19 مرداد
    بیت کوین
    بلند‌مدت
    بیت کوین 19 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
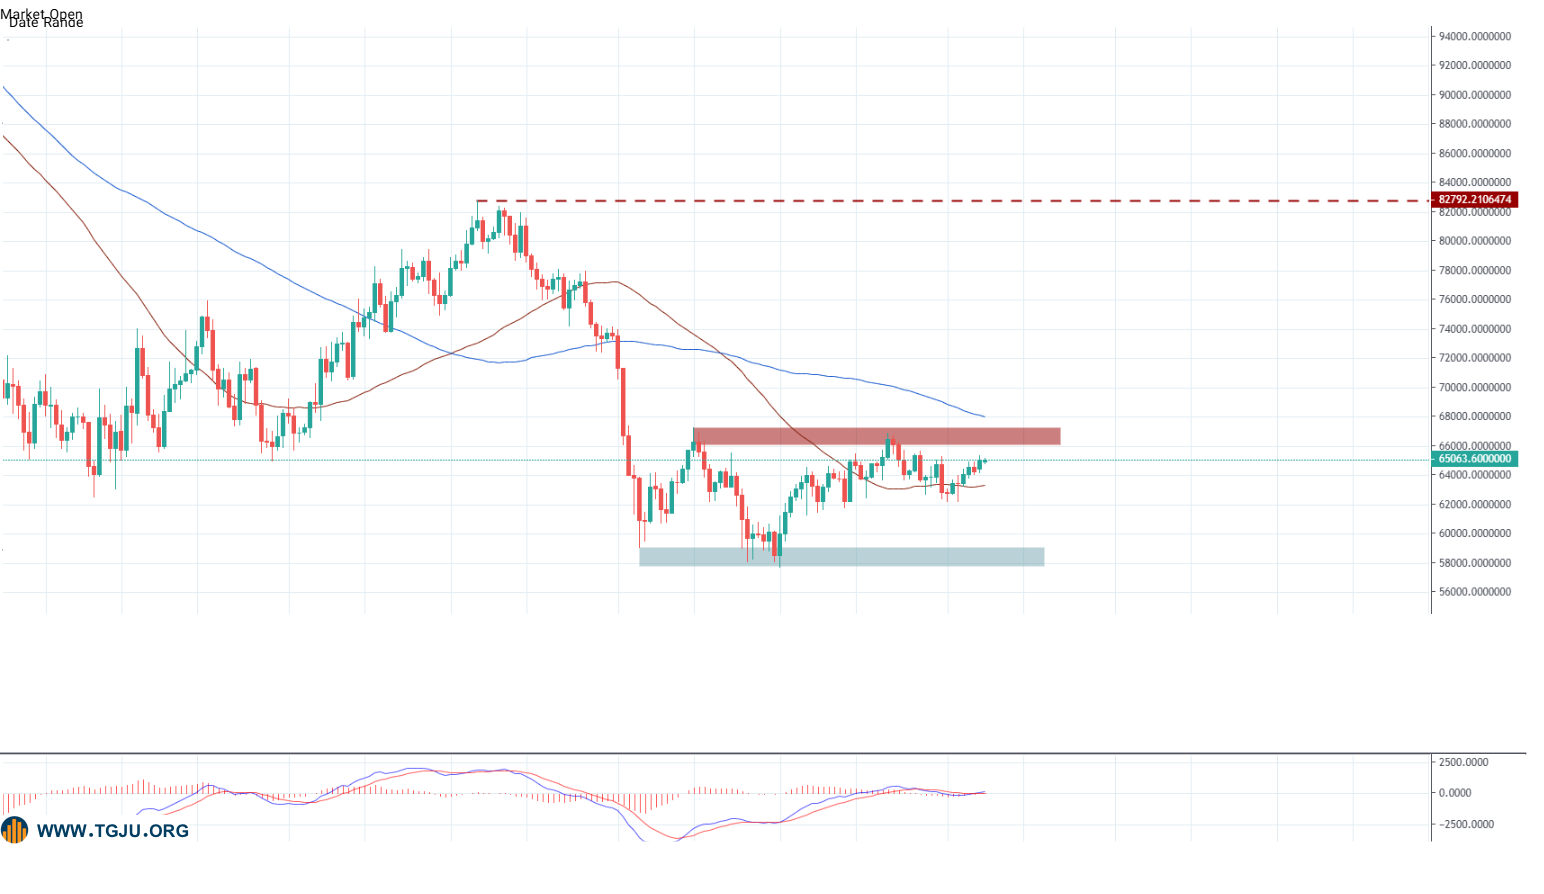
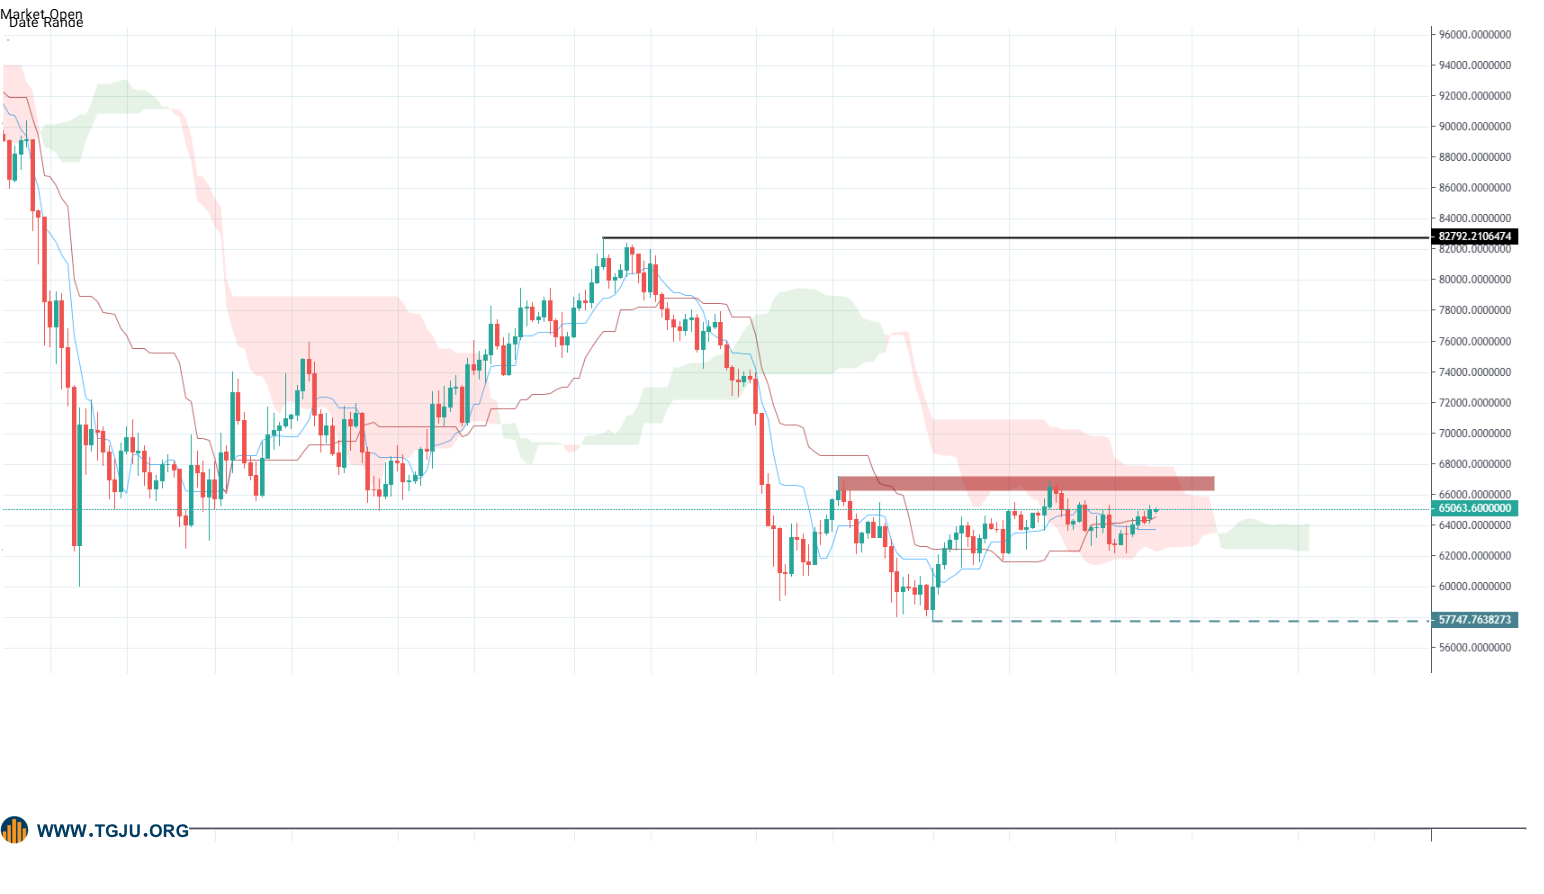
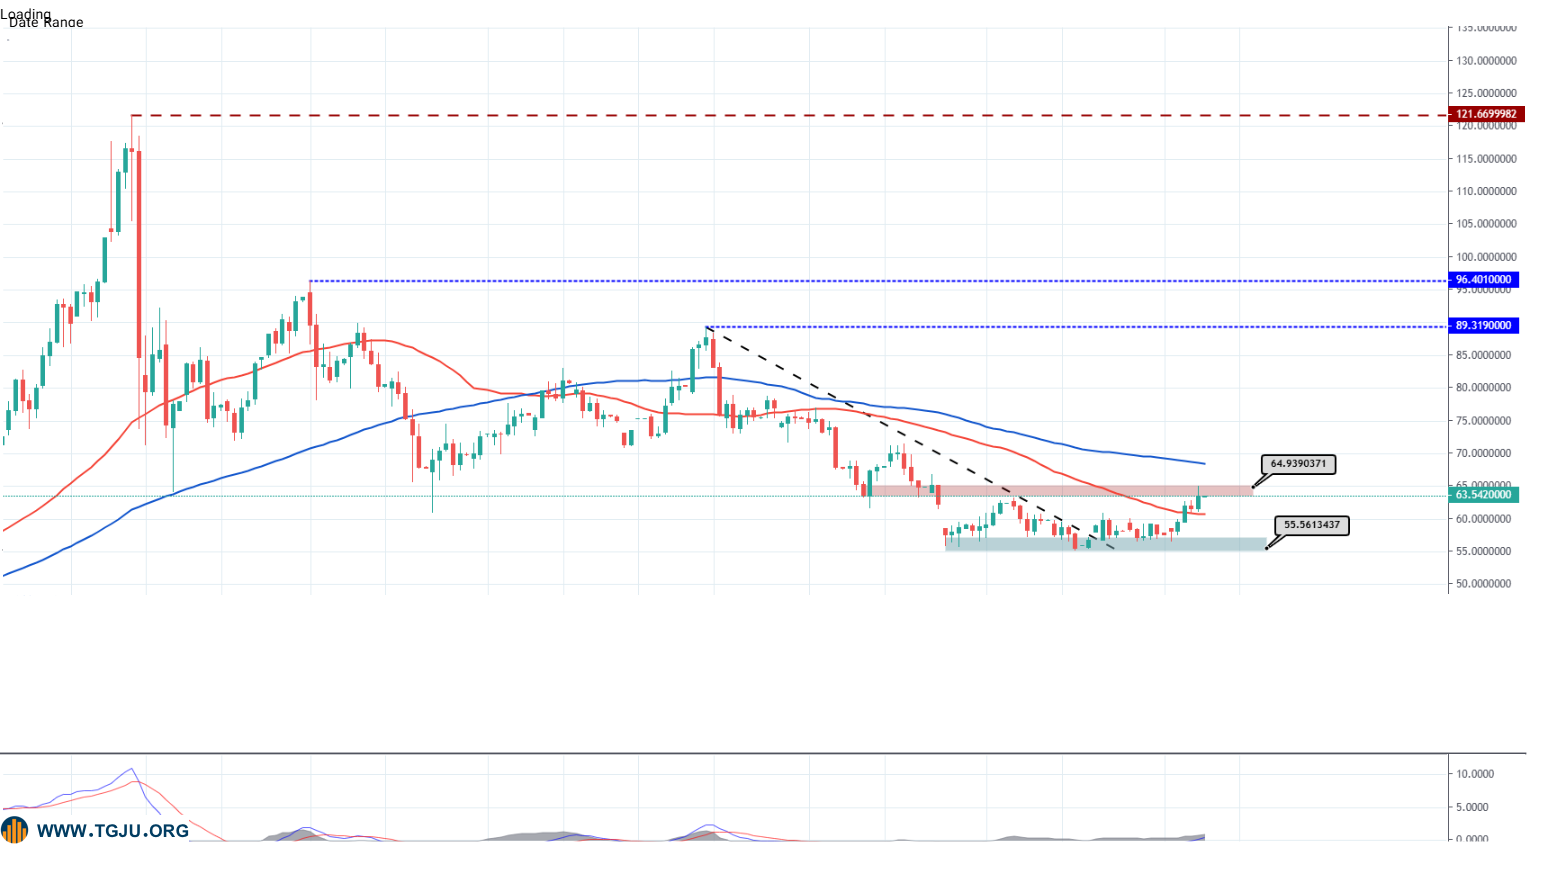
    تقاضای ۳۰روزه بیت‌کوین پس از افت شدید همزمان با کاهش قیمت، بار دیگر به محدوده مثبت بازگشته و اکنون نزدیک به 25,000 BTC قرار دارد. این شاخص در ماه ژوئن به سطوح عمیقاً منفی رسیده بود و چرخش اخیر آن نشان می‌دهد بخشی از سرمایه دوباره در حال ورود به بازار است. با این حال، شدت این بازگشت هنوز با دوره‌های قدرتمند قبلی فاصله دارد. نکته مهم‌تر آن است که بخش قابل‌توجهی از مومنتوم فعلی از بازار مشتقه و معاملات Futures می‌آید؛ وضعیتی که می‌تواند در کوتاه‌مدت قیمت را بالا ببرد، اما برای شکل‌گیری یک روند صعودی پایدار به تنهایی کافی نیست. بازار مشتقه پیش‌قدم شده، اما اسپات باید وارد شود در مراحل ابتدایی یک بازیابی، بازار آتی معمولاً زودتر از بازار نقدی واکنش نشان می‌دهد. معامله‌گران با بهبود قیمت، موقعیت‌های اهرمی خود را افزایش می‌دهند و همین مسئله می‌تواند شتاب اولیه حرکت را ایجاد کند. با این حال، تجربه رالی‌های قبلی نشان داده است که تداوم صعود زمانی محتمل‌تر می‌شود که افزایش فعالیت Futures با رشد خرید اسپات همراه باشد. شرایط فعلی نیز به همین نقطه حساس رسیده است. اگر تقاضای اسپات در کنار معاملات آتی افزایش پیدا کند، رشد فعلی می‌تواند پایه‌ای محکم‌تر پیدا کند؛ اما ادامه اتکای بازار به مشتقات، ریسک ایجاد یک صعود موقت و برگشت سریع قیمت را افزایش می‌دهد. از این منظر، بازار اکنون بیش از هر چیز به ورود خریداران واقعی در بازار نقدی نیاز دارد. محدوده ۶۵ تا ۶۷ هزار دلار؛ نخستین مانع جدی بیت‌کوین اکنون در حوالی 65,000 دلار معامله می‌شود، در حالی که قیمت تحقق‌یافته خریداران یک تا سه‌ماهه در حدود 67,000 دلار قرار دارد. این فاصله، محدوده 65,000 تا 67,000 دلار را به یکی از مهم‌ترین موانع پیش روی بازیابی فعلی تبدیل کرده است. نزدیک‌شدن قیمت به هزینه خرید سرمایه‌گذاران اخیر می‌تواند عرضه جدیدی ایجاد کند؛ زیرا بخشی از این گروه ممکن است در محدوده سر‌به‌سر اقدام به فروش کند. این فشار در محدوده 67,000 تا 67,500 دلار اهمیت بیشتری پیدا می‌کند و می‌تواند تلاش‌های صعودی بیت‌کوین را با چالش مواجه سازد. در سمت تقاضا، 763 میلیون دلار ورود سرمایه به ETFها و انباشت HODLerها از قیمت حمایت می‌کنند، اما LTH SOPR همچنان زیر 1 قرار دارد. بنابراین، هنوز نمی‌توان گفت ساختار عرضه به‌طور کامل به نفع خریداران تغییر کرده است. عبور از ۶۷,۳۰۰ دلار، مسیر را برای ۷۲ هزار دلار باز می‌کند اگر بیت‌کوین بتواند 67,300 دلار را پشت سر بگذارد و بالای آن تثبیت شود، ساختار بازار می‌تواند وارد مرحله مساعدتری شود. در این صورت، فشار عرضه در نخستین مقاومت مهم کاهش خواهد یافت و توجه بازار به سطح بالاتر معطوف می‌شود. مقاومت بعدی در حوالی 72,000 دلار قرار دارد؛ جایی که قیمت تحقق‌یافته سرمایه‌گذارانی که بیت‌کوین را طی سه تا شش ماه گذشته خریداری کرده‌اند، متمرکز است. به همین دلیل، عبور از این سطح و حفظ آن برای مدت قابل‌توجه، اهمیت بیشتری از یک شکست کوتاه‌مدت خواهد داشت. در صورت تحقق این سناریو، مومنتوم ایجادشده توسط بازار آتی نیز می‌تواند از سوی بازار نقدی تأیید شود و احتمال شکل‌گیری یک بازیابی پایدارتر افزایش یابد. در مقابل، ناتوانی در عبور از این محدوده‌ها می‌تواند نشان دهد تقاضای فعلی هنوز برای جذب عرضه بالاسری کافی نیست. MARA بخشی از فشار فروش را مهار کرده است در سمت عرضه، رفتار دارندگان بزرگ نیز اهمیت زیادی دارد. MARA به جای فروش بیت‌کوین برای تأمین 600 میلیون دلار، اقدام به وثیقه‌گذاری 18,750 BTC به ارزش حدود 1.2 میلیارد دلار کرده است. این تصمیم در کوتاه‌مدت می‌تواند از ورود بخشی از این ذخایر به بازار نقدی جلوگیری کند. این موضوع پس از فروش 23,093 BTC توسط MARA در نیمه نخست سال 2026 اهمیت بیشتری پیدا می‌کند. استقراض در برابر بیت‌کوین به شرکت اجازه می‌دهد بدون فروش مستقیم دارایی‌های خود نقدینگی موردنیاز را تأمین کند و در نتیجه فشار عرضه فوری کاهش یابد. با این حال، ریسک به‌طور کامل از بین نرفته است. حدود 53 درصد از دارایی‌های ماه ژوئن MARA در قالب وثیقه قرار گرفته و در صورت تشدید افت قیمت، احتمال افزایش فشار مالی و حتی فروش اجباری وجود خواهد داشت. بیت‌کوین در انتظار تأیید تقاضای واقعی تصویر فعلی بازار دوگانه است. از یک سو، تقاضای ۳۰روزه به 25,000 BTC بازگشته، ETFها 763 میلیون دلار ورود سرمایه داشته‌اند و فعالیت HODLerها از بازار حمایت می‌کند. از سوی دیگر، بخش مهمی از مومنتوم همچنان به معاملات آتی وابسته است و بازار اسپات هنوز قدرت کافی برای تأیید یک روند صعودی پایدار را نشان نداده است. در کوتاه‌مدت، محدوده 65,000 تا 67,000 دلار نخستین آزمون جدی بیت‌کوین خواهد بود. عبور و تثبیت بالای 67,300 دلار می‌تواند شرایط را برای حرکت به سمت 72,000 دلار فراهم کند؛ اما حفظ این سطح برای تأیید تغییر ساختار بازار اهمیت اساسی دارد. در مجموع، بازیابی اخیر بیت‌کوین نشانه‌هایی از بازگشت سرمایه را به همراه دارد، اما هنوز نمی‌توان آن را یک رالی صعودی قطعی دانست. مسیر بعدی قیمت بیش از هر چیز به توان بازار برای جذب عرضه در محدوده‌های مقاومتی و ورود تقاضای پایدار به بازار اسپات بستگی خواهد داشت.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    پوند 18 مرداد
    پوند انگلیس
    بلند‌مدت
    پوند 18 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
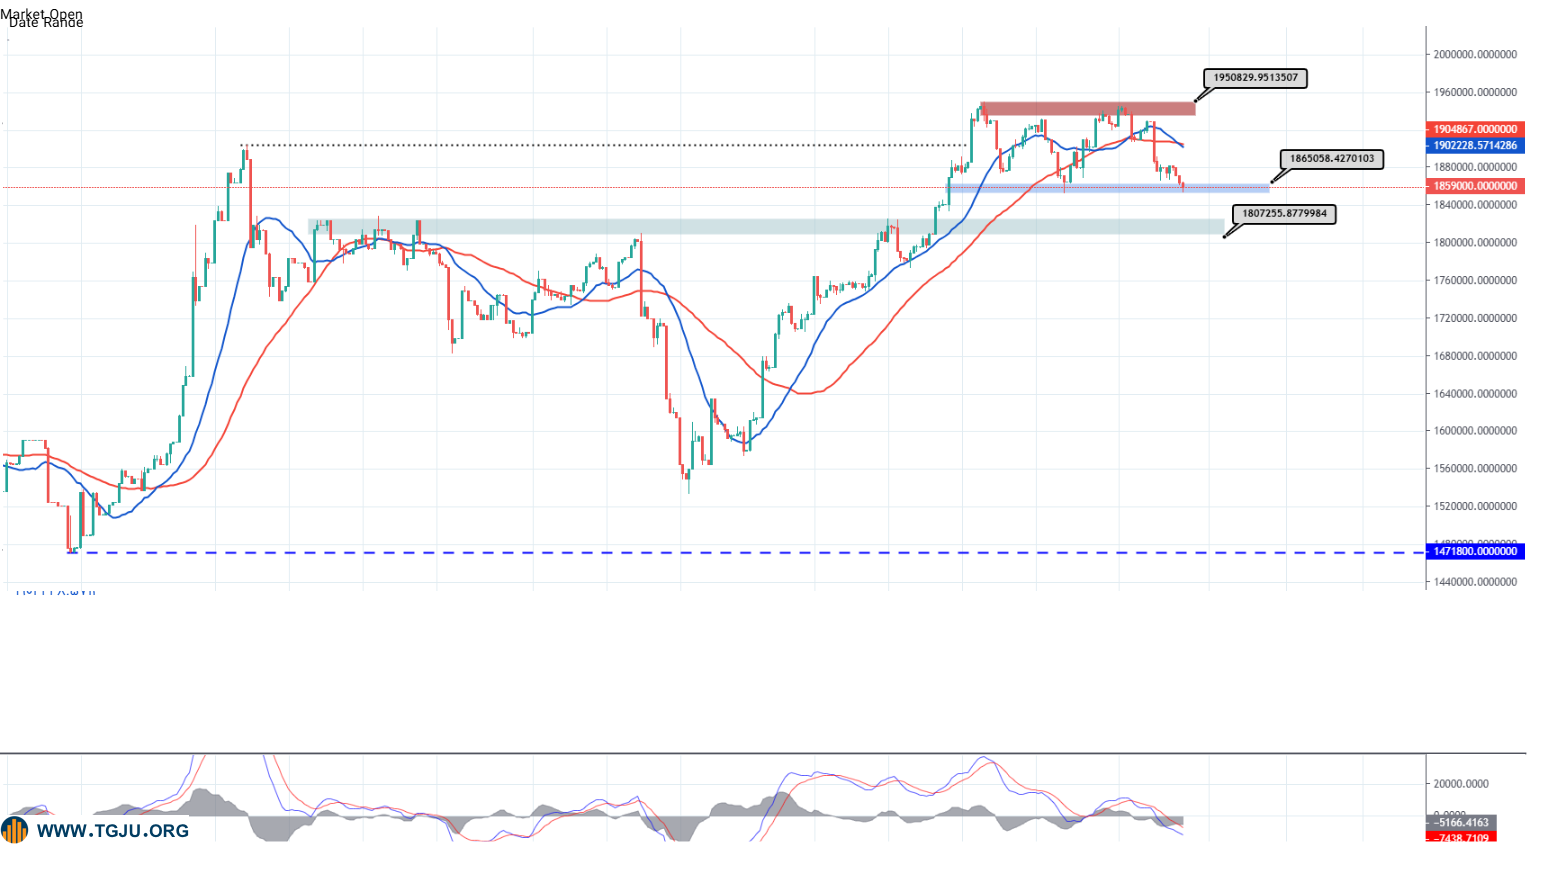
    نمودار روزانه پوند انگلیس نشان می‌دهد قیمت طی ماه‌های اخیر در یک روند صعودی قابل‌توجه حرکت کرده و پس از عبور از چندین مقاومت، در نهایت به محدوده ۲۶۳ هزار تومان نزدیک شده است. این سطح در نمودار به‌عنوان سقف تاریخی مهم پوند انگلیس مشخص شده و در معاملات اخیر، قیمت پس از نزدیک‌شدن به آن با افزایش فشار فروش مواجه شده است. در حال حاضر قیمت در محدوده ۲۵۰ تا ۲۵۱ هزار تومان قرار دارد و همچنان درون رنج مهم ۲۴۶ تا ۲۶۳ هزار تومان نوسان می‌کند. نکته مهم در رفتار چند روز اخیر، نقش اخبار سیاسی و افزایش خوش‌بینی‌های سیاسی در بازار داخلی ارز است. در شرایطی که پوند به سقف تاریخی خود نزدیک شده بود، انتشار اخبار و سیگنال‌های مثبت سیاسی باعث افزایش خوش‌بینی نسبت به تحولات پیش‌رو شد و همین موضوع فشار فروش را در بازار ارز داخلی افزایش داد. در نتیجه، قیمت پوند از محدوده‌های بالای خود فاصله گرفت و به سمت بخش میانی رنج حرکت کرد. حمایت ۲۴۶ هزار تومان؛ مرز تعیین‌کننده اصلاح در حال حاضر مهم‌ترین محدوده حمایتی پوند انگلیس حوالی ۲۴۶ هزار تومان است که در نمودار با ناحیه آبی‌رنگ مشخص شده است. این محدوده از آن جهت اهمیت دارد که قیمت در صورت ادامه اصلاح، با نخستین حمایت جدی خود مواجه خواهد شد. واکنش قیمت به این سطح می‌تواند مشخص کند که افت اخیر صرفاً یک اصلاح کوتاه‌مدت در روند صعودی است یا بازار وارد فاز اصلاح عمیق‌تری خواهد شد. از سوی دیگر، میانگین متحرک کوتاه‌مدت آبی‌رنگ که در ماه‌های اخیر به‌عنوان یکی از محرک‌های روند صعودی عمل کرده، اکنون به قیمت نزدیک شده است. شیب این میانگین نیز نسبت به گذشته کاهش یافته و نشان می‌دهد شتاب صعودی پوند در کوتاه‌مدت تضعیف شده است. با این حال، میانگین متحرک بلندمدت قرمز همچنان پایین‌تر از قیمت قرار دارد و این موضوع نشان می‌دهد ساختار میان‌مدت نمودار هنوز به‌طور کامل نزولی نشده است. MACD؛ کاهش مومنتوم صعودی پوند اندیکاتور MACD نیز کاهش قدرت حرکت صعودی را تأیید می‌کند. پس از رشد قدرتمند قیمت در ماه‌های گذشته، خطوط MACD در روزهای اخیر به سمت پایین چرخیده‌اند و هیستوگرام نیز از سطوح مثبت فاصله گرفته است. این وضعیت نشان می‌دهد مومنتوم صعودی کاهش یافته و فروشندگان در کوتاه‌مدت توانسته‌اند بخشی از برتری خریداران را پس بگیرند. با این حال، سیگنال فعلی MACD هنوز به‌تنهایی به معنای تغییر قطعی روند نیست. در واقع، تا زمانی که قیمت بالای حمایت ۲۴۶ هزار تومان باقی بماند، می‌توان این حرکت را بیشتر به‌عنوان اصلاح پس از برخورد با سقف تاریخی در نظر گرفت. در صورت بازگشت MACD و افزایش مجدد فاصله خطوط آن، احتمال حرکت دوباره قیمت به سمت سقف رنج افزایش پیدا خواهد کرد. RSI؛ تخلیه فشار خرید بدون ورود به محدوده اشباع فروش RSI نیز پس از رسیدن به محدوده‌های بالاتر در جریان موج صعودی اخیر، اکنون به حوالی محدوده ۵۰ تا ۵۵ بازگشته است. این حرکت نشان می‌دهد فشار خرید شدید هفته‌های گذشته تا حد زیادی تخلیه شده، اما بازار هنوز در محدوده اشباع فروش قرار ندارد. بنابراین RSI در شرایط فعلی بیشتر از ادامه فاز استراحت و اصلاح قیمت حکایت دارد تا شکل‌گیری یک موج نزولی قدرتمند. اگر RSI بتواند بالاتر از محدوده ۵۰ تثبیت شود و همزمان قیمت در نزدیکی ۲۴۶ هزار تومان حمایت شود، احتمال شکل‌گیری یک موج بازگشتی افزایش خواهد یافت. در مقابل، افت RSI به زیر ۵۰ همراه با شکست حمایت ۲۴۶ هزار تومان، هشدار جدی‌تری برای ادامه اصلاح پوند خواهد بود. رنج ۲۴۶ تا ۲۶۳ هزار تومان؛ تصمیم بزرگ در انتظار پوند در مجموع، پوند انگلیس اکنون در یک محدوده حساس ۲۴۶ تا ۲۶۳ هزار تومان قرار گرفته است؛ محدوده‌ای که سقف آن در حوالی ۲۶۳ هزار تومان و کف آن در حوالی ۲۴۶ هزار تومان قرار دارد. نزدیک‌شدن قیمت به سقف تاریخی و سپس افزایش خوش‌بینی‌های سیاسی و انتشار اخبار مثبت سیاسی، زمینه را برای افزایش عرضه و عقب‌نشینی پوند فراهم کرده است. با این حال، تا زمانی که حمایت ۲۴۶ هزار تومان از دست نرفته، نمی‌توان اصلاح اخیر را به‌عنوان تغییر قطعی روند صعودی در نظر گرفت. در سمت مقابل، بازگشت قیمت به بالای ۲۶۳ هزار تومان می‌تواند مهم‌ترین سیگنال صعودی نمودار باشد و راه را برای کشف سقف‌های جدید باز کند. بنابراین در شرایط فعلی، ۲۴۶ هزار تومان حمایت کلیدی و ۲۶۳ هزار تومان مقاومت تاریخی پوند انگلیس هستند و جهت حرکت بعدی بازار تا حد زیادی به واکنش قیمت در برابر یکی از این دو مرز بستگی خواهد داشت.
    2
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    سکه امامی 18 مرداد
    سکه امامی
    بلند‌مدت
    سکه امامی 18 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
    بازار طلا و سکه امروز، ۱۸ مرداد، معاملات خود را در شرایطی آغاز کرده است که فعلاً نشانه روشنی از شکل‌گیری یک روند قدرتمند در بازار دیده نمی‌شود. قیمت طلا و سکه در بازگشایی معاملات با نوسان محدودی همراه شده و تغییر قابل‌توجهی در سطوح قیمتی مشاهده نمی‌شود. بازار در شرایطی وارد معاملات امروز شده که رشد انس طلا در هفته گذشته زمینه‌ساز افزایش قیمت‌ها در شروع هفته معاملاتی شده، اما در مقابل، رفتار دلار در روز گذشته بخشی از این اثر صعودی را خنثی کرده است. رشد انس طلا در هفته گذشته یکی از مهم‌ترین عوامل حمایت‌کننده از بازار داخلی بود. افزایش قیمت فلز زرد در بازار جهانی باعث شد معامله‌گران داخلی نیز با انتظار افزایش ارزش ذاتی طلا و سکه، معاملات را در سطوح بالاتری دنبال کنند. با این حال، این روند در بازار داخلی به‌صورت یک‌طرفه ادامه پیدا نکرد و تغییرات دلار باعث شد سرعت رشد قیمت‌ها کاهش پیدا کند. به این ترتیب، بازار امروز در نقطه‌ای میان دو نیروی متضاد قرار گرفته است؛ از یک سو انس طلا همچنان ظرفیت حمایت از قیمت‌های داخلی را دارد و از سوی دیگر، دلار به‌عنوان یکی از مهم‌ترین متغیرهای تعیین‌کننده ارزش طلا و سکه در بازار داخلی، مانع از شکل‌گیری یک حرکت صعودی قدرتمند شده است. همین تضاد باعث شده معاملات در ابتدای روز بیشتر ماهیتی نوسانی و انتظارمحور داشته باشد تا روندی. سکه امامی؛ جهش شارپ و بازگشت سریع به میانه کانال رفتار سکه امامی در معاملات روز گذشته به‌خوبی نشان داد که بازار در محدوده فعلی با مقاومت جدی روبه‌رو است. سکه امامی در بازگشایی معاملات با یک حرکت شارپ صعودی همراه شد و قیمت آن تا محدوده ۱۸۹ میلیون تومان افزایش پیدا کرد. این حرکت در ابتدا می‌توانست نشانه‌ای از تلاش بازار برای نزدیک شدن دوباره به سقف‌های چند هفته اخیر تلقی شود. با این حال، رشد قیمت در این سطح پایدار نماند و سکه امامی در ادامه معاملات با افزایش عرضه و فشار فروش مواجه شد و تا محدوده ۱۸۵ میلیون تومان عقب‌نشینی کرد. این برگشت چهار میلیون تومانی از سقف روزانه نشان می‌دهد که در محدوده‌های بالاتر، همچنان فروشندگان فعال هستند و بازار برای عبور از سقف کانال فعلی با مقاومت قابل‌توجهی مواجه است. در حال حاضر، سکه امامی بار دیگر به میانه کانال معاملاتی خود بازگشته است؛ کانالی که طی چند هفته گذشته قیمت عمدتاً در محدوده ۱۸۰ تا ۱۹۰ و در بخش بالاتر تا ۱۹۲ میلیون تومان در نوسان بوده است. تداوم این رفتار نشان می‌دهد که بازار هنوز نتوانسته از این محدوده فرسایشی خارج شود و هر بار که قیمت به سقف کانال نزدیک شده، بخشی از معامله‌گران ترجیح داده‌اند در این سطوح اقدام به شناسایی سود کنند. چارت سکه؛ نشانه‌ها همچنان از ادامه فاز رنج خبر می‌دهند بررسی نمودار سکه امامی نیز تصویر چندان متفاوتی ارائه نمی‌دهد. قیمت پس از تلاش برای نزدیک شدن به سقف کانال، بار دیگر به بخش میانی محدوده بازگشته است. این رفتار در کنار ناتوانی قیمت برای تثبیت بالای محدوده ۱۹۰ میلیون تومان نشان می‌دهد که ساختار فعلی بازار همچنان بیشتر از یک روند صعودی قدرتمند، به یک حرکت رنج و فرسایشی شباهت دارد. در این میان، وضعیت اندیکاتور RSI نیز بر همین نکته تأکید می‌کند. شاخص قدرت نسبی در محدوده ۵۲ قرار گرفته است؛ سطحی که تقریباً در مرکز محدوده خنثی قرار دارد و نشان می‌دهد در شرایط فعلی نه خریداران برتری محسوسی نسبت به فروشندگان دارند و نه فشار فروش به اندازه‌ای افزایش یافته که بتواند ساختار بازار را نزولی کند. RSI در این سطح بیشتر بیانگر تعادل نسبی میان عرضه و تقاضاست. بنابراین، تا زمانی که این شاخص از محدوده‌های میانی فاصله نگیرد و یک حرکت مشخص را تأیید نکند، نمی‌توان از روی آن انتظار دریافت یک سیگنال قاطع برای آغاز یک روند جدید داشت. در واقع، وضعیت فعلی RSI با همان تصویری که نمودار قیمت ارائه می‌دهد، یعنی بلاتکلیفی بازار و نوسان در یک محدوده مشخص، هماهنگ است. MACD مثبت است، اما هنوز قدرت کافی برای یک جهش تازه ندارد اندیکاتور MACD نیز در حال حاضر در محدوده مثبت قرار دارد که از منظر تکنیکال می‌تواند نشانه‌ای از وجود یک مومنتوم صعودی ضعیف در بازار باشد. با این حال، نکته مهم اینجاست که MACD فاصله چندانی از سطح صفر ندارد. این موضوع نشان می‌دهد که قدرت حرکت صعودی هنوز به اندازه‌ای نیست که بتواند به‌تنهایی زمینه‌ساز خروج سکه از محدوده رنج چند هفته اخیر شود. به بیان دیگر، مثبت بودن MACD را می‌توان یک نشانه حمایتی برای بازار دانست، اما نزدیکی آن به خط صفر بیانگر آن است که این سیگنال هنوز قدرت لازم برای تأیید یک روند صعودی قدرتمند را ندارد. بازار برای تغییر ساختار خود به تقویت مومنتوم و افزایش فاصله MACD از محدوده صفر نیاز دارد؛ اتفاقی که در صورت ورود تقاضای جدید می‌تواند شکل بگیرد. در کنار این موارد، وضعیت میانگین‌های متحرک ۲۱ و ۵۰ روزه نیز نکته مهم دیگری را در اختیار معامله‌گران قرار می‌دهد. این دو میانگین در حال حاضر تقریباً روی یکدیگر قرار گرفته‌اند؛ شرایطی که معمولاً نشان‌دهنده کاهش قدرت روند و قرار گرفتن قیمت در یک فاز تراکمی است. میانگین‌های متحرک در هم تنیده؛ بازار هنوز تصمیم نگرفته است قرار گرفتن میانگین‌های متحرک ۲۱ و ۵۰ روزه در نزدیکی یکدیگر، به‌نوعی نشان می‌دهد که قیمت در هفته‌های اخیر نتوانسته جهت مشخصی را تثبیت کند. در یک روند صعودی قدرتمند، معمولاً میانگین‌های کوتاه‌مدت بالاتر از میانگین‌های بلندمدت قرار می‌گیرند و فاصله آنها افزایش پیدا می‌کند؛ در حالی که در شرایط فعلی چنین فاصله‌ای مشاهده نمی‌شود. این همگرایی در میانگین‌های متحرک با رفتار قیمت نیز همخوانی دارد. سکه امامی طی چند هفته گذشته میان محدوده ۱۸۰ میلیون تومان در سمت حمایت و محدوده ۱۹۰ تا ۱۹۲ میلیون تومان در سمت مقاومت حرکت کرده و هنوز نتوانسته یکی از این دو مرز را با قدرت بشکند. به همین دلیل، شرایط فعلی را باید بیشتر یک دوره فشردگی و تراکم قیمت دانست. بازار در این مرحله در حال جمع‌آوری انرژی برای حرکت بعدی است، اما هنوز مشخص نیست این حرکت در نهایت در جهت صعودی شکل خواهد گرفت یا بازار ابتدا به سمت کف کانال حرکت خواهد کرد. محدوده ۱۸۰ میلیون تومان؛ حمایت مهم بازار در سمت پایین، محدوده ۱۸۰ میلیون تومان همچنان یکی از مهم‌ترین سطوح حمایتی سکه امامی محسوب می‌شود. این سطح طی هفته‌های گذشته چندین بار در نقش کف کانال ظاهر شده و واکنش قیمت به آن نشان داده است که در این محدوده همچنان تقاضا وجود دارد. حفظ این حمایت می‌تواند به بازار فرصت دهد تا بار دیگر برای آزمایش سقف کانال آماده شود. در چنین شرایطی، بازگشت قیمت به محدوده‌های بالاتر و حرکت دوباره به سمت ۱۹۰ میلیون تومان دور از انتظار نخواهد بود؛ به‌خصوص اگر انس طلا در بازار جهانی نیز به حرکت صعودی خود ادامه دهد. اما در مقابل، از دست رفتن محدوده ۱۸۰ میلیون تومان می‌تواند معادله تکنیکال بازار را تغییر دهد. شکست معتبر این سطح می‌تواند نشان‌دهنده تضعیف ساختار رنج فعلی باشد و احتمال حرکت قیمت به سمت سطوح پایین‌تر را افزایش دهد. بنابراین، همان‌طور که سقف کانال اهمیت زیادی دارد، واکنش قیمت به کف ۱۸۰ میلیون تومان نیز برای تعیین مسیر بعدی سکه اهمیت ویژه‌ای خواهد داشت. همه نگاه‌ها به بازگشایی انس طلا دوخته شده است در شرایط فعلی، مهم‌ترین متغیر خارجی که می‌تواند معادله بازار داخلی را تغییر دهد، رفتار انس طلا در بازگشایی فردا است. رشد انس در هفته گذشته یکی از عوامل اصلی تقویت قیمت طلا و سکه در بازار داخلی بود و ادامه این حرکت می‌تواند بار دیگر قدرت خرید را در بازار افزایش دهد. اگر انس طلا در شروع معاملات بازارهای جهانی بتواند روند صعودی خود را ادامه دهد، این حرکت می‌تواند یک سیگنال تکمیلی برای بازار داخلی صادر کند. در چنین شرایطی، سکه امامی نیز می‌تواند بار دیگر به سمت سقف کانال حرکت کند و محدوده ۱۹۰ تا ۱۹۲ میلیون تومان را به‌عنوان مهم‌ترین مقاومت چند هفته اخیر مورد آزمایش قرار دهد. البته برای تغییر واقعی ساختار بازار، صرفاً رسیدن سکه به این محدوده کافی نیست. قیمت باید بتواند در بالای مقاومت ۱۹۰ تا ۱۹۲ میلیون تومان تثبیت شود و این شکست با تقویت مومنتوم و افزایش تقاضا همراه باشد. در غیر این صورت، احتمال تکرار الگوی روزهای گذشته و بازگشت قیمت از سقف کانال همچنان وجود خواهد داشت. دلار؛ متغیری که می‌تواند اثر رشد انس را خنثی کند در سوی دیگر معادله، رفتار دلار همچنان اهمیت بالایی دارد. تجربه معاملات روز گذشته نشان داد که حتی در صورت رشد انس طلا، کاهش یا ضعف دلار می‌تواند مانع از انتقال کامل اثر رشد بازار جهانی به قیمت‌های داخلی شود. به همین دلیل، مسیر آینده طلا و سکه تنها به رفتار انس طلا وابسته نیست. بازار داخلی هم‌زمان باید تغییرات دلار را نیز در نظر بگیرد و همین مسئله باعث شده معامله‌گران برای تعیین جهت بعدی بازار با احتیاط بیشتری عمل کنند. اگر انس صعودی شود اما دلار تحت فشار باقی بماند، ممکن است رشد قیمت داخلی محدود شود؛ در مقابل، هم‌جهتی این دو متغیر می‌تواند زمینه را برای یک حرکت قدرتمندتر فراهم کند. این موضوع برای سکه امامی اهمیت بیشتری دارد، زیرا قیمت سکه علاوه بر ارزش ذاتی طلا، تحت تأثیر انتظارات بازار و حباب نیز قرار می‌گیرد. بنابراین، شکل‌گیری یک موج صعودی در انس در کنار ثبات یا رشد دلار می‌تواند قدرت بیشتری به خریداران سکه بدهد. جمع‌بندی؛ بازار در انتظار محرک تازه بازار طلا و سکه فعلاً در محدوده‌ای رنج و کم‌نوسان قرار دارد و سکه امامی همچنان میان حمایت ۱۸۰ میلیون و مقاومت ۱۹۰ تا ۱۹۲ میلیون تومان در نوسان است. وضعیت RSI، MACD و میانگین‌های متحرک نیز هنوز سیگنال قطعی برای خروج از این محدوده صادر نکرده‌اند. اکنون نگاه معامله‌گران به بازگشایی انس طلا دوخته شده است. ادامه رشد انس می‌تواند سکه را دوباره به سمت مقاومت ۱۹۲ میلیون تومان هدایت کند، در حالی که ضعف انس یا تداوم فشار دلار می‌تواند روند نوسانی فعلی را ادامه‌دار کند.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    طلا آبشده نقدی 18 مرداد
    آبشده نقدی
    بلند‌مدت
    طلا آبشده نقدی 18 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
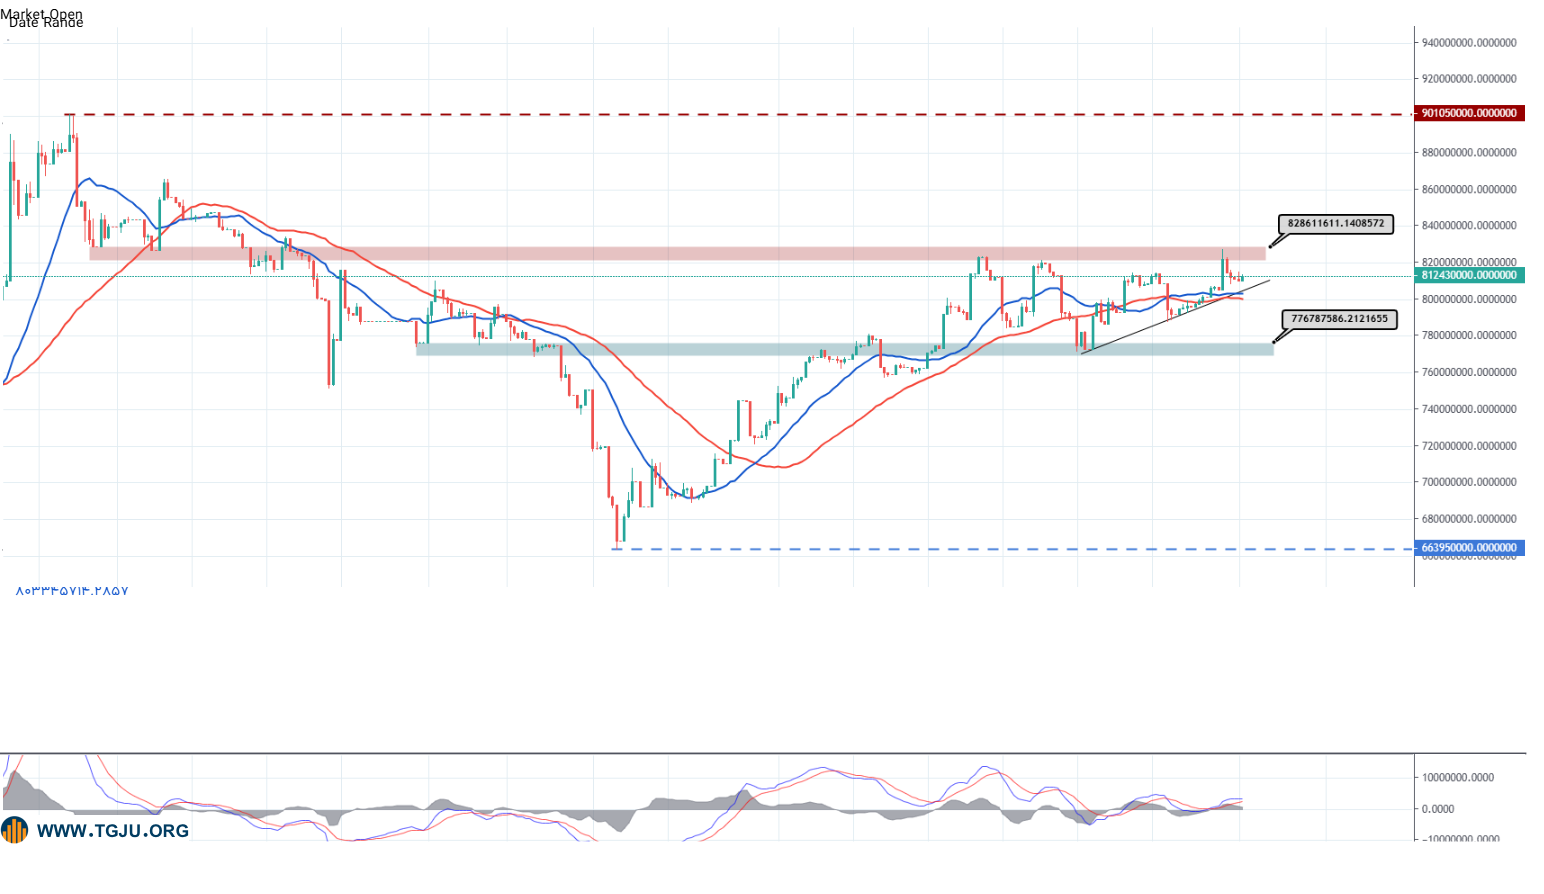
    بازار طلا و سکه امروز ۱۸ مردادماه در شرایطی معاملات خود را آغاز کرد که قیمت‌ها در روز گذشته تحت تأثیر رشد قابل توجه انس طلا در هفته گذشته، ابتدا مسیر صعودی را در پیش گرفتند، اما در ادامه با تغییر جهت بازار ارز، بخشی از این رشد پس گرفته شد. افزایش قیمت انس طلا، زمینه لازم برای تقویت تقاضا در بازار داخلی را فراهم کرده بود، با این حال کاهش نرخ دلار به محدوده ۱۸۵ هزار تومان باعث شد اثر رشد بازار جهانی به‌طور کامل در قیمت طلای داخلی منعکس نشود. این شرایط باعث شد طلای آبشده در جریان معاملات روز گذشته ابتدا تا محدوده ۸۲ میلیون و ۷۰۰ هزار تومان پیشروی کند، اما در ادامه با افزایش فشار ناشی از افت دلار، از سقف روزانه خود فاصله بگیرد و در محدوده ۸۱ میلیون تومان به کار خود پایان دهد. رفتار قیمت نشان می‌دهد که بازار همچنان از پشتوانه رشد انس برخوردار است، اما نرخ ارز در مقطع فعلی اجازه نمی‌دهد این ظرفیت صعودی به‌طور کامل آزاد شود. رشد انس آماده اثرگذاری است؛ اما دلار اجازه نمی‌دهد رشد اخیر انس طلا را می‌توان یکی از مهم‌ترین محرک‌های بازار داخلی در روزهای اخیر دانست. بازار جهانی طی هفته گذشته حرکت قدرتمندی را تجربه کرده و افزایش قیمت انس، ارزش بنیادی طلای داخلی را نیز تحت تأثیر قرار داده است. با این حال، قیمت طلا در بازار ایران تنها تابع انس نیست و نرخ دلار نیز نقش تعیین‌کننده‌ای در تبدیل تغییرات بازار جهانی به قیمت داخلی دارد. در شرایط فعلی، این دو متغیر در دو جهت متفاوت حرکت کرده‌اند. انس طلا سیگنال صعودی قدرتمندی ارسال کرده، در حالی که کاهش دلار بخشی از اثر این رشد را خنثی کرده است. همین مسئله موجب شده طلای آبشده با وجود برخورداری از حمایت بازار جهانی، هنوز نتواند حرکت صعودی خود را به یک روند پایدار تبدیل کند. به همین دلیل، وضعیت کنونی را می‌توان نوعی فشردگی قیمتی در بازار دانست؛ جایی که ظرفیت رشد قیمت ایجاد شده، اما یک متغیر مهم داخلی مانع از آزاد شدن کامل آن شده است. اگر دلار در محدوده‌های حمایتی خود تثبیت شود، این ظرفیت می‌تواند در معاملات بعدی دوباره خود را نشان دهد. مقاومت ۸۲.۸ میلیون تومانی همچنان سد اصلی خریداران است از منظر تکنیکال، نمودار چهار ساعته طلای آبشده تصویری مهم از وضعیت کوتاه‌مدت بازار ارائه می‌دهد. قیمت در حال حاضر در محدوده ۸۱ میلیون و ۲۰۰ هزار تومان قرار دارد و در فاصله‌ای نه‌چندان زیاد از مقاومت کلیدی ۸۲ میلیون و ۸۰۰ هزار تومان معامله می‌شود؛ محدوده‌ای که طی هفته‌های اخیر به یکی از مهم‌ترین موانع صعود تبدیل شده است. اهمیت این مقاومت زمانی بیشتر می‌شود که بدانیم قیمت طی هفته‌های گذشته سه بار برای عبور از آن تلاش کرده، اما هر بار با افزایش عرضه مواجه شده و نتوانسته بالاتر از این سطح تثبیت شود. تکرار این واکنش‌ها نشان می‌دهد که در محدوده ۸۲.۸ میلیون تومان، بخشی از معامله‌گران تمایل به شناسایی سود یا فروش دارند و عبور از این سطح نیازمند قدرت خرید بیشتری خواهد بود. در نتیجه، نزدیک شدن دوباره طلای آبشده به این محدوده به‌تنهایی نشانه شکست مقاومت نخواهد بود. آنچه اهمیت بیشتری دارد، نحوه برخورد قیمت با این سطح و توانایی بازار برای تثبیت بالای آن است. در صورتی که قیمت بتواند مقاومت ۸۲.۸ میلیون تومان را با قدرت پشت سر بگذارد، ساختار کوتاه‌مدت بازار می‌تواند وارد مرحله جدیدی شود و مسیر برای ادامه حرکت صعودی هموارتر خواهد شد. آبشده پایین‌تر از ظرفیت خود معامله می‌شود یکی از نکات مهم در شرایط فعلی، فاصله میان قیمت طلای آبشده و سطحی است که با توجه به رشد انس طلا می‌توان برای آن متصور بود. جهش اخیر انس، ارزش طلای داخلی را افزایش داده، اما افت دلار مانع انتقال کامل این افزایش ارزش به بازار داخلی شده است. به همین دلیل، می‌توان گفت طلای آبشده در حال حاضر بخشی از ظرفیت رشد خود را در اختیار دارد؛ ظرفیتی که هنوز به دلیل فشار بازار ارز فعال نشده است. البته این موضوع به معنای آن نیست که قیمت الزاماً باید در کوتاه‌مدت خود را به یک سطح مشخص برساند، بلکه نشان می‌دهد میان مؤلفه‌های اثرگذار بر بازار نوعی عدم تعادل شکل گرفته است. اگر این عدم تعادل با تثبیت دلار در محدوده‌های حمایتی و ادامه رشد انس برطرف شود، احتمال افزایش تقاضا برای طلای آبشده بیشتر خواهد شد. در چنین سناریویی، بازار می‌تواند بخشی از فاصله ایجادشده را جبران کند و بار دیگر برای عبور از مقاومت تاریخی کوتاه‌مدت خود تلاش کند. واکنش دلار به حمایت ۱۸۵ هزار تومان زیر ذره‌بین بازار در بازار ارز، رفتار دلار در محدوده ۱۸۵ هزار تومان اکنون اهمیت ویژه‌ای پیدا کرده است. دلار پس از کاهش تا این سطح، واکنش مناسبی نشان داده و در حال حاضر در محدوده ۱۸۶ هزار و ۴۰۰ تومان قرار دارد. این واکنش نشان می‌دهد که محدوده ۱۸۵ هزار تومان در شرایط فعلی می‌تواند به‌عنوان یک حمایت مهم برای بازار ارز عمل کند. تثبیت دلار بالای این محدوده می‌تواند فضای مناسب‌تری برای بازار طلا ایجاد کند. اگر نرخ ارز بتواند در محدوده فعلی باقی بماند یا به سمت سطوح بالاتر حرکت کند، اثر رشد انس طلا با شدت بیشتری در قیمت طلای آبشده ظاهر خواهد شد. در چنین شرایطی، نخستین هدف بازار می‌تواند بازگشت به محدوده ۸۲.۷ تا ۸۲.۸ میلیون تومان باشد. در مقابل، اگر حمایت ۱۸۵ هزار تومان از دست برود و دلار دوباره وارد مسیر نزولی شود، بازار طلا بار دیگر با فشار کاهشی مواجه خواهد شد. در این حالت، حتی تداوم قیمت‌های بالای انس نیز ممکن است برای عبور آبشده از مقاومت ۸۲.۸ میلیون تومانی کافی نباشد. بنابراین، رفتار دلار در این محدوده می‌تواند یکی از مهم‌ترین سیگنال‌های تعیین‌کننده برای معاملات طلای آبشده باشد. انس طلا می‌تواند جرقه حرکت بعدی را روشن کند در کنار دلار، معاملات انس طلا در روز آینده نیز برای بازار داخلی اهمیت زیادی دارد. رشد قدرتمند اخیر انس هنوز به‌طور کامل در قیمت طلای آبشده منعکس نشده و به همین دلیل، ادامه حرکت صعودی بازار جهانی می‌تواند محرک تازه‌ای برای خریداران داخلی باشد. اگر انس طلا بتواند روند صعودی خود را حفظ کند، فشار صعودی بیشتری به بازار داخلی وارد خواهد شد. این اثر زمانی پررنگ‌تر می‌شود که دلار نیز حمایت ۱۸۵ هزار تومان را حفظ کند. در چنین ترکیبی، دو موتور اصلی قیمت طلای داخلی در یک جهت حرکت خواهند کرد و احتمال بازگشت آبشده به سمت مقاومت ۸۲.۸ میلیون تومان افزایش می‌یابد. از سوی دیگر، اگر انس در معاملات پیش‌رو وارد فاز اصلاحی شود، بازار داخلی ممکن است فرصت ایجادشده برای جبران فاصله قیمتی را از دست بدهد. بنابراین، جهت حرکت انس در کنار رفتار دلار، تعیین خواهد کرد که طلای آبشده در معاملات آینده بار دیگر به سمت مقاومت حرکت می‌کند یا در محدوده فعلی به نوسان ادامه خواهد داد. بازار در نقطه تصمیم؛ شکست مقاومت یا ادامه نوسان؟ طلای آبشده اکنون در نقطه‌ای قرار گرفته که رفتار قیمت در چند روز آینده می‌تواند اهمیت بیشتری از نوسانات روزانه داشته باشد. از یک طرف، رشد قابل توجه انس طلا پشتوانه صعودی بازار را تقویت کرده و از طرف دیگر، واکنش دلار به محدوده ۱۸۵ هزار تومان می‌تواند مانع اصلی فشارهای کاهشی را مشخص کند. در سناریوی صعودی، حفظ دلار بالای حمایت ۱۸۵ هزار تومان، ادامه رشد انس و افزایش تقاضا می‌تواند طلای آبشده را بار دیگر به محدوده ۸۲.۸ میلیون تومان برساند. عبور قدرتمند از این مقاومت و مهم‌تر از آن، تثبیت قیمت بالای آن می‌تواند نشانه‌ای از تغییر شرایط تکنیکال و افزایش احتمال ادامه مسیر صعودی باشد. اما اگر دلار بار دیگر حمایت خود را از دست بدهد یا انس طلا وارد اصلاح شود، احتمالاً آبشده برای عبور از مقاومت اصلی خود همچنان با مشکل مواجه خواهد بود. در این حالت، نوسان در محدوده فعلی و تلاش مجدد در معاملات بعدی محتمل‌تر خواهد بود. در مجموع، بازار طلای آبشده معاملات امروز را در شرایطی آغاز کرد که زمینه بنیادی برای رشد قیمت همچنان وجود دارد، اما تأیید تکنیکال آن هنوز به دست نیامده است. محدوده ۸۲.۸ میلیون تومان همچنان مهم‌ترین آزمون پیش روی خریداران است و واکنش دلار به حمایت ۱۸۵ هزار تومان نیز می‌تواند تعیین کند که رشد انس طلا در نهایت به یک موج صعودی جدید در بازار داخلی تبدیل خواهد شد یا همچنان بخشی از اثر خود را پشت سد بازار ارز از دست خواهد داد.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    اتریوم 18 مرداد
    اتریوم
    بلند‌مدت
    اتریوم 18 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
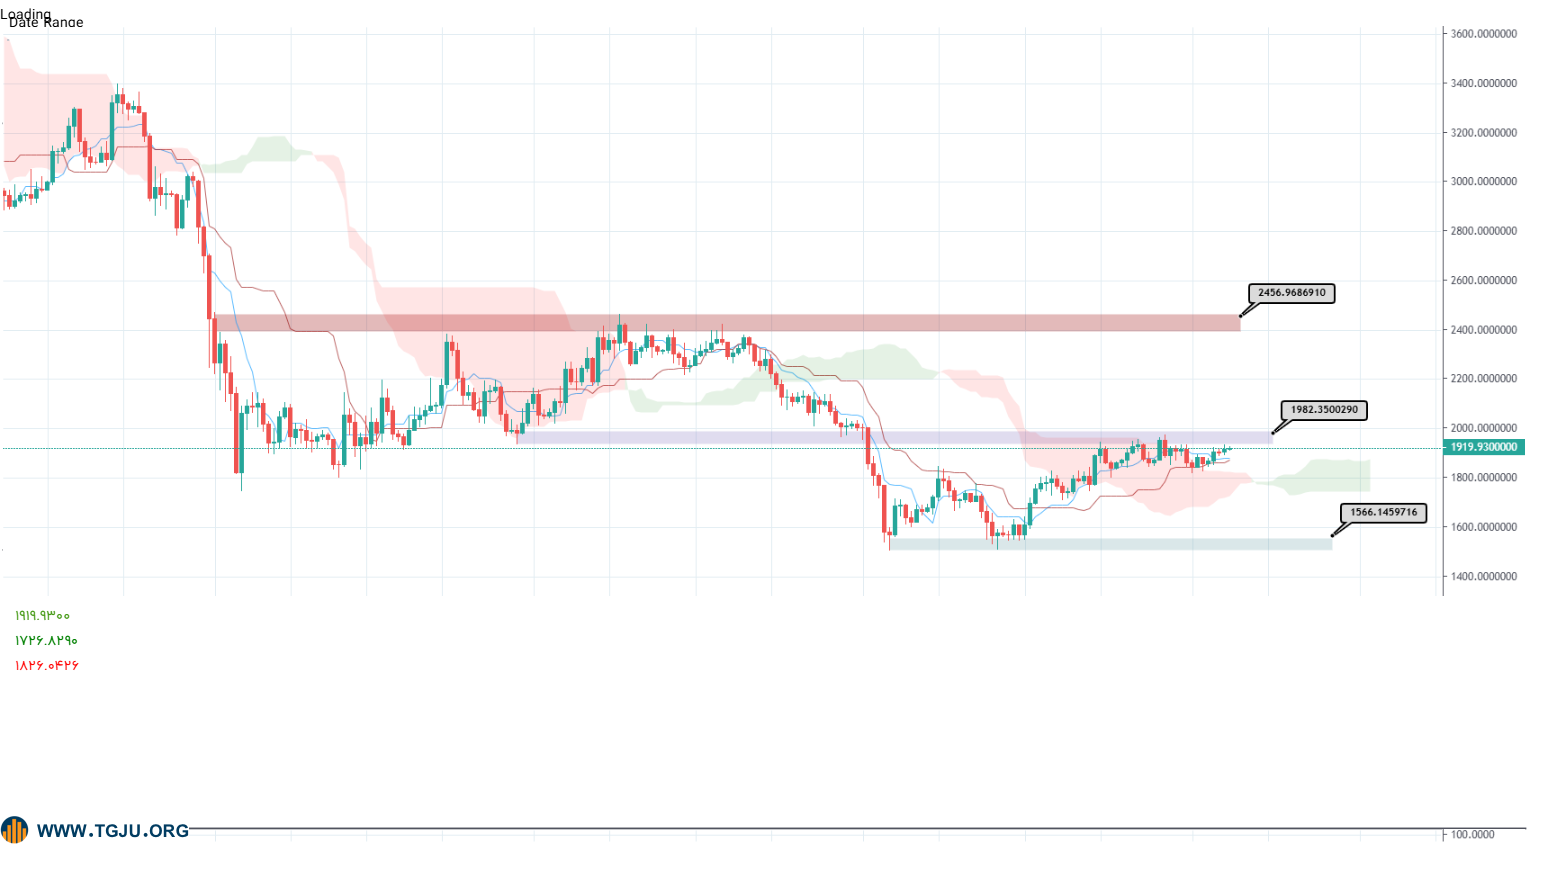
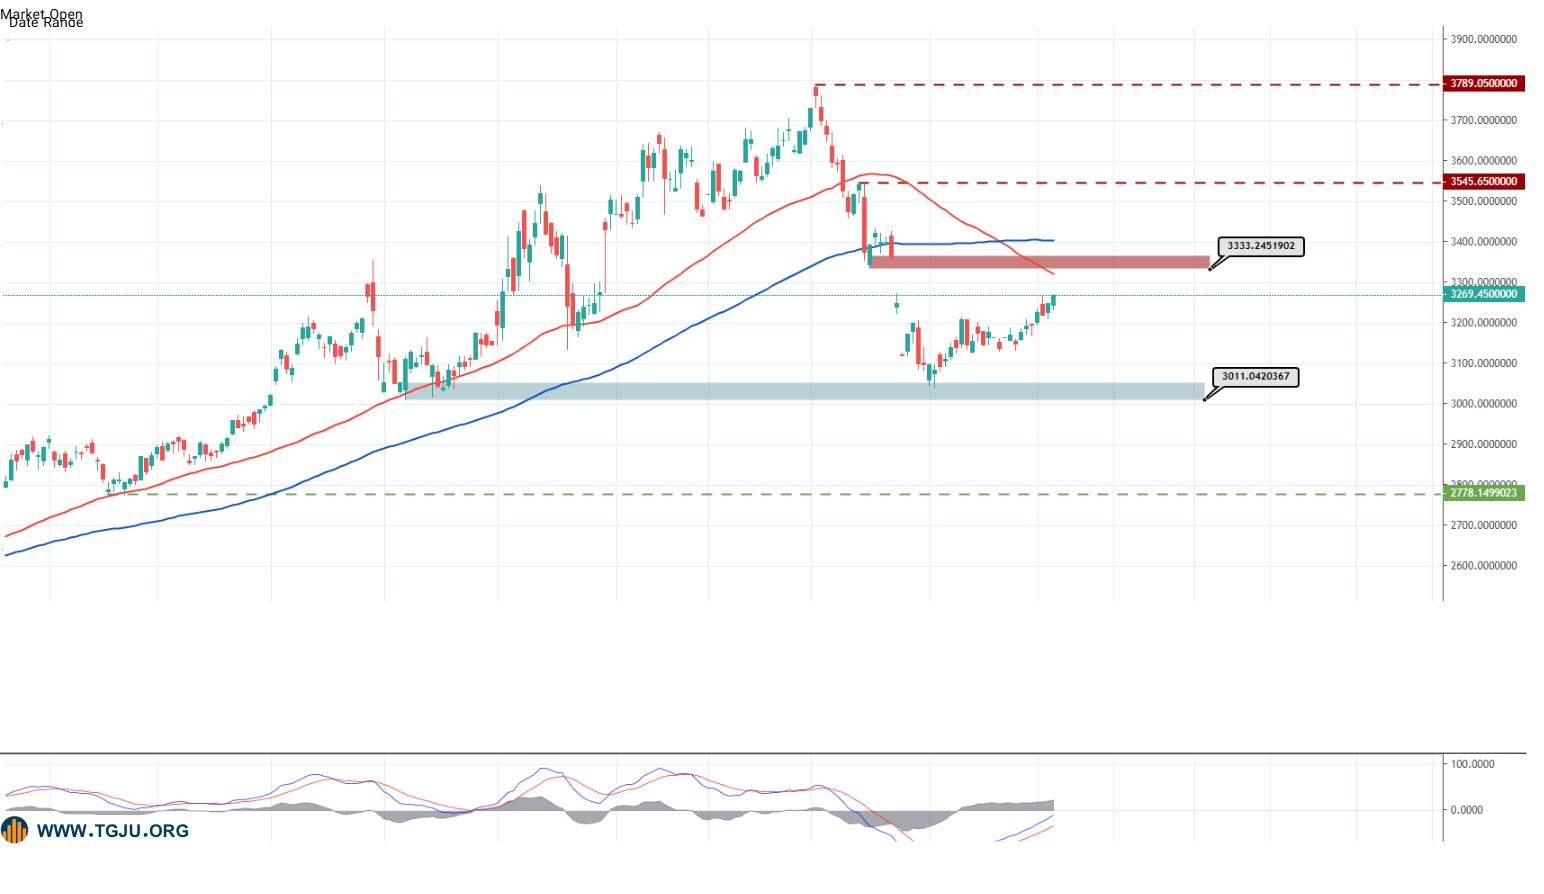
    اتریوم در محدوده تقریبی ۱,۹۱۲ تا ۱,۹۲۲ دلار معامله می‌شود؛ محدوده‌ای که در نگاه نخست آرام به نظر می‌رسد، اما در پس این آرامش، کشمکش مهمی میان تقاضای نهادی، عوامل بنیادی شبکه و مقاومت‌های تکنیکال جریان دارد. قیمت پس از فاصله‌گرفتن از کف‌های چند ماهه، توانسته در بازه کوتاه‌مدت ثبات نسبی ایجاد کند و طی هفت روز اخیر حدود ۲.۵ تا ۴ درصد افزایش داشته باشد. عملکرد ۳۰روزه نیز بهبود بیشتری را نشان می‌دهد، با این حال اتریوم همچنان بیش از ۶۰ درصد پایین‌تر از سقف سال ۲۰۲۵ در نزدیکی ۴,۹۵۰ دلار قرار دارد. ساختار بازار در تایم‌فریم‌های کوتاه‌مدت از حالت خنثی تا محتاطانه صعودی تغییر کرده، اما در افق میان‌مدت و بلندمدت همچنان نشانه‌های یک روند اصلاحی پابرجاست. قیمت در محدوده‌ای فشرده زیر مقاومت ۱,۹۳۸ تا ۱,۹۶۱ دلار نوسان می‌کند؛ محدوده‌ای که با خط روند نزولی و ناحیه میانگین متحرک نمایی ۱۰۰روزه در حوالی ۱,۹۳۰ دلار همپوشانی دارد. کاهش دامنه نوسان روزانه، نزدیک‌شدن هیستوگرام MACD به خط صفر و نبود افزایش معنادار حجم معاملات، نشان می‌دهد بازار هنوز برای انتخاب مسیر بعدی به یک محرک قوی‌تر نیاز دارد. جریان سرمایه نهادی آرام‌آرام کف بازار را تقویت می‌کند یکی از مهم‌ترین تغییرات در ساختار تقاضای اتریوم، بازگشت جریان سرمایه به ETFهای اسپات در آمریکا است. ETFهای اسپات اتریوم در آخرین هفته گزارش‌شده حدود ۲۴۴ میلیون دلار ورود خالص سرمایه ثبت کرده‌اند؛ رقمی که قوی‌ترین جریان هفتگی طی نزدیک به چهار ماه محسوب می‌شود و در ادامه یک روند چند‌هفته‌ای مثبت قرار گرفته است. در میان محصولات موجود، ETHA متعلق به BlackRock در جریان‌های روزانه و هفتگی اخیر نقش پیشرو داشته است. مجموع ورود خالص سرمایه به مجموعه ETFهای اتریوم نیز به حدود ۱۱.۴۵ تا ۱۱.۵ میلیارد دلار رسیده و مجموع دارایی‌های خالص این محصولات در محدوده حدود ۱۰.۷ تا ۱۲ میلیارد دلار قرار دارد. اهمیت این ارقام صرفاً در اندازه سرمایه نهفته نیست؛ تداوم جذب سرمایه از سوی ابزارهای نهادی می‌تواند نوعی تقاضای ساختاری در بازار ایجاد کند که در صورت ادامه‌دارشدن، بخشی از فشار فروش ناشی از موقعیت‌های کوتاه‌مدت را خنثی خواهد کرد. البته بازار هنوز به نقطه‌ای نرسیده که بتوان جریان ETFها را به‌عنوان تضمینی برای یک روند صعودی پایدار تلقی کرد. موقعیت‌های خرید معامله‌گران خرد در برخی داده‌ها همچنان بالا است و همین موضوع در صورت ناکامی قیمت در عبور از مقاومت می‌تواند زمینه یک تخلیه کوتاه‌مدت را فراهم کند. بنابراین، جریان سرمایه نهادی در شرایط فعلی بیشتر نقش یک کف بنیادی را ایفا می‌کند تا موتور قطعی یک جهش قیمتی. سیاست پولی آمریکا همچنان میان حمایت و محدودیت در نوسان است پس‌زمینه کلان اقتصادی نیز تصویر یکدستی ارائه نمی‌دهد. فدرال رزرو نرخ بهره را در محدوده ۳.۵۰ تا ۳.۷۵ درصد حفظ کرده و در میان اعضای کمیته اختلاف‌نظرهایی همراه با مخالفت‌های متمایل به سیاست انقباضی دیده می‌شود. نشانه‌های تضعیف بازار کار، انتظارات برای افزایش شدیدتر نرخ بهره را کاهش داده و تا حدی به دارایی‌های پرریسک از جمله رمزارزها کمک کرده است؛ با این حال، چسبندگی تورم و بالا ماندن بازده اوراق بلندمدت همچنان مانعی جدی در برابر گسترش نقدینگی محسوب می‌شود. دلار آمریکا نیز در مقاطعی نشانه‌هایی از تضعیف نشان داده است. از نظر تاریخی، کاهش ارزش دلار می‌تواند به بهبود عملکرد دارایی‌های پرریسک و افزایش جذابیت بیت‌کوین و اتریوم کمک کند، اما شرایط کنونی هنوز به یک محیط کاملاً ریسک‌پذیر تبدیل نشده است. اتریوم همچنان تا حد زیادی تحت تأثیر جهت حرکت بیت‌کوین و احساس کلی بازار رمزارزها قرار دارد و هرگونه بازگشت فشار فروش در بازار گسترده‌تر می‌تواند بر تلاش‌های آن برای عبور از مقاومت اثر بگذارد. در چنین فضایی، عامل مهم برای اتریوم فقط نرخ بهره نیست، بلکه مسیر نقدینگی، بازده اوراق، قدرت دلار و رفتار سرمایه نهادی در کنار یکدیگر اهمیت پیدا می‌کنند. به همین دلیل، حتی در صورت بهبود جریان ETFها، بازار برای تغییر پایدار روند به مجموعه‌ای هماهنگ‌تر از محرک‌های کلان نیاز خواهد داشت. ارتقای شبکه؛ ارزش بنیادی در حال افزایش است، اما اثر قیمتی فوری نیست در سمت بنیادی، توسعه پروتکل همچنان یکی از مهم‌ترین نقاط قوت اتریوم است. ارتقای Fusaka که در دسامبر ۲۰۲۵ فعال شد، قابلیت PeerDAS را برای بهبود دسترسی به داده‌ها به شبکه اضافه کرد. در ادامه، ارتقای بزرگ بعدی با نام Glamsterdam برای نیمه دوم ۲۰۲۶ هدف‌گذاری شده است. این ارتقا بر فهرست‌های دسترسی در سطح بلاک و جداسازی درون‌ساختاری‌شده پیشنهاددهنده و سازنده بلاک متمرکز است و هدف آن افزایش قابل توجه سقف گس و ارتقای توان پردازش لایه اول است. پس از آن نیز انتظار می‌رود Hegotá با تمرکز بیشتر بر وضعیت شبکه و مقاومت در برابر سانسور دنبال شود. این تحولات در افق بلندمدت می‌توانند ارزش بنیادی شبکه را تقویت کنند، اما در شرایط فعلی هنوز به یک محرک فوری برای قیمت تبدیل نشده‌اند. دلیل اصلی این است که رشد ظرفیت شبکه لزوماً به افزایش مستقیم درآمد لایه اول منجر نمی‌شود. بخش قابل توجهی از فعالیت تراکنشی اکنون به لایه‌های دوم منتقل شده و همین روند، اگرچه موفقیت مدل مقیاس‌پذیری اتریوم را نشان می‌دهد، فشار بیشتری بر درآمد کارمزد و میزان سوزاندن توکن در لایه اول وارد کرده است. در همین حال، Lido با Curated Module v2 بخش بزرگی از ETHهای استیک‌شده خود را روی اعتبارسنج‌های بزرگ‌تر پس از Pectra 0x02 متمرکز می‌کند. این فرآیند تعداد اعتبارسنج‌ها و بار عملیاتی شبکه را کاهش می‌دهد و نشان می‌دهد ساختار استیکینگ اتریوم نیز در حال بلوغ و تمرکز بیشتر است. استیکینگ بالا مانده، اما اقتصاد عرضه پیچیده‌تر شده است میزان ETH استیک‌شده همچنان بالا است و در محدوده ۳۹ تا ۴۱+ میلیون ETH قرار دارد؛ رقمی که بسته به زمان دقیق برداشت داده، تقریباً معادل ۳۲ تا ۳۸ درصد عرضه کل است. چنین سطحی از مشارکت در استیکینگ، بخش قابل توجهی از عرضه را از گردش آزاد بازار خارج می‌کند و از منظر عرضه بالقوه، یک عامل حمایتی محسوب می‌شود. با این حال، کاهش بازده پایه استیکینگ به محدوده پایین تا میانی ۲ درصد، و بازده all-in در حدود ۲.۷ تا ۳.۳ درصد با احتساب MEV و کارمزدهای اولویت‌دار، نشان می‌دهد افزایش میزان ETH استیک‌شده اثر خود را بر اقتصاد این بخش نیز گذاشته است. از سوی دیگر، به دلیل پایین بودن نرخ سوزاندن کارمزد، خالص انتشار ETH همچنان اندکی مثبت است. بنابراین، داستان عرضه اتریوم برخلاف دوره‌هایی که فعالیت بالای شبکه موجب سوزاندن گسترده ETH می‌شد، اکنون پیچیده‌تر شده است. داده‌های اعتبارسنجی نیز تصویر نسبتاً باثباتی ارائه می‌کنند. صف ورود در برخی مقاطع افزایش یافته، در حالی که صف خروج در دوره‌های اخیر پایین یا نزدیک به صفر بوده است. این وضعیت نشان می‌دهد تمایل به خارج‌کردن ETH از استیکینگ همچنان محدود است. همزمان، برخی مشاهدات آن‌چین از انباشت توسط نهنگ‌ها و دارندگان میان‌رده خبر می‌دهد؛ عاملی که بخشی از فشار توزیع احتمالی را جبران می‌کند. کارمزد پایین؛ موفقیت مقیاس‌پذیری با یک هزینه اقتصادی وضعیت فعالیت شبکه یکی از دوگانگی‌های مهم بازار اتریوم است. کارمزد گس در شبکه اصلی به پایین‌ترین سطوح چندساله رسیده و اخیراً حدود ۰.۰۴ تا ۰.۰۶ Gwei بوده است. این شرایط برای انتقال‌های ساده و فعالیت‌های استیبل‌کوینی مطلوب است و نشان می‌دهد کاربران با هزینه بسیار پایینی می‌توانند از ظرفیت شبکه استفاده کنند. اما از منظر ارزش‌گذاری توکن، همین موضوع یک چالش محسوب می‌شود. مهاجرت بخش بزرگی از تراکنش‌های پیچیده به لایه‌های دوم، درآمد لایه اول را کاهش داده و در نتیجه میزان ETH سوزانده‌شده نیز محدودتر شده است. DeFi و تسویه استیبل‌کوین‌ها همچنان از کاربردهای اصلی شبکه هستند، اما انتقال فعالیت به لایه‌های دوم باعث شده رشد استفاده از اکوسیستم الزاماً با افزایش مشابه درآمد لایه اول همراه نباشد. به این ترتیب، اتریوم در مرحله‌ای قرار گرفته که موفقیت فنی در مقیاس‌پذیری با یک مسئله اقتصادی جدید همراه شده است: هرچه شبکه و لایه‌های دوم کارآمدتر شوند، لزوماً فشار تقاضای کارمزدی بر لایه اول افزایش نمی‌یابد. بازار در بلندمدت باید مشخص کند آیا رشد اکوسیستم و تقاضای نهادی می‌تواند این کاهش درآمد لایه اول را جبران کند یا خیر. نمودار قیمت در مرز ۱۹۶۱ دلار تصمیم می‌گیرد از منظر تکنیکال، ساختار چندتایم‌فریمی اتریوم همچنان تحت تأثیر اصلاح طولانی‌مدت از سقف ۲۰۲۵ قرار دارد. قیمت اکنون در یک محدوده چند‌هفته‌ای فشرده تثبیت شده است؛ محدوده‌ای که در پایین با ناحیه EMA50 در حدود ۱,۸۵۰ تا ۱,۸۷۰ دلار حمایت می‌شود و در بالا با خوشه EMA100 و خط روند نزولی در حوالی ۱,۹۲۵ تا ۱,۹۳۵ دلار محدود شده است. میانگین متحرک ۲۰۰روزه همچنان در محدوده ۲,۰۵۰ تا ۲,۱۵۰ دلار قرار دارد و همین فاصله نشان می‌دهد روند میان‌مدت هنوز به‌طور کامل معکوس نشده است. در سمت حمایت، سطح ۱,۹۰۰ دلار نخستین تکیه‌گاه روانی و ساختاری محسوب می‌شود. پس از آن، ناحیه متراکم ۱,۸۴۰ تا ۱,۸۸۰ دلار قرار دارد که از همگرایی کف‌های قبلی و میانگین‌های متحرک شکل گرفته است. پایین‌تر از این محدوده نیز سطح ۱,۸۰۰ تا ۱,۸۰۱ دلار در نزدیکی یک ناحیه فیبوناچی و گره حجمی مهم قرار دارد. در سمت مقابل، مقاومت ۱,۹۳۰ تا ۱,۹۳۸ دلار نخستین مانع جدی است. عبور از این محدوده می‌تواند قیمت را به سطح تعیین‌کننده ۱,۹۶۱ دلار برساند؛ سطحی که در ساختار فعلی اهمیت ویژه‌ای دارد. پس از آن، مقاومت روانی ۲,۰۰۰ دلار و سپس محدوده میانگین متحرک ۲۰۰روزه در ۲,۰۵۰ تا ۲,۱۵۰ دلار قرار می‌گیرند. فشردگی مومنتوم هنوز سیگنال قطعی صادر نکرده است شاخص RSI روزانه در محدوده میانی ۵۰ نوسان کرده و قرائت‌های اخیر در حوالی ۵۴ تا ۵۷ قرار داشته‌اند. این وضعیت نه نشانه اشباع خرید است و نه فشار فروش عمیق را تأیید می‌کند؛ در واقع، RSI دقیقاً با شرایط فشرده فعلی بازار همخوانی دارد. MACD نیز در نزدیکی خط صفر قرار گرفته و هیستوگرام آن تنها اندکی مثبت یا تقریباً خنثی است. بنابراین، برای تأیید یک موج صعودی معتبر، بازار به گسترش محسوس هیستوگرام بالای خط سیگنال نیاز دارد. میانگین‌های کوتاه‌مدت EMA20 و EMA50 دوباره پس گرفته شده‌اند و اکنون می‌توانند در نقش حمایت نزدیک عمل کنند، اما EMA200 همچنان مانع مهمی در مسیر تغییر روند میان‌مدت است. حجم معاملات نیز نسبت به اندازه نوسانات قبلی کاهش یافته و این مسئله نشان می‌دهد حرکت اخیر بیشتر ماهیتی تراکمی دارد تا روندی. نقدینگی نیز عمدتاً در محدوده ۱,۹۰۰ تا ۱,۹۵۰ دلار متمرکز شده است. در چنین شرایطی، یک شکست همراه با افزایش حجم می‌تواند موجب تسریع حرکت بعدی شود. در مقابل، شکست بدون پشتوانه حجم می‌تواند بار دیگر به بازگشت قیمت داخل محدوده منجر شود. ابر ایچیموکو هنوز تغییر روند را تأیید نکرده است ساختار ایچیموکو در تایم‌فریم‌های بالاتر نیز تصویری انتقالی ارائه می‌دهد. قیمت در تلاش‌های اخیر برای بازیابی با بخش‌هایی از ابر تعامل داشته یا آنها را دوباره پس گرفته است، اما ساختار کلی Kumo و خط تأخیری هنوز شکست صعودی تمیزی را تأیید نکرده‌اند. رابطه Tenkan و Kijun نیز در محدوده فعلی ترکیبی است و نبود یک کراس صعودی قدرتمند، با فقدان مومنتوم جهت‌دار در بازار هماهنگ است. اگر قیمت بتواند بالای ابر تثبیت شود و همزمان یک کراس صعودی Tenkan/Kijun شکل بگیرد، سناریوی بازیابی قدرت بیشتری خواهد گرفت. در نقطه مقابل، از دست رفتن حمایت ابر می‌تواند ساختار اصلاحی را دوباره فعال کند و توجه بازار را به سمت محدوده‌های پایین‌تر معطوف سازد. در بازار مشتقه نیز رشد بهره باز تنها محدود بوده و هنوز نشانه‌ای از انباشت شدید اهرم دیده نمی‌شود. نرخ‌های فاندینگ نزدیک به خنثی یا اندکی مثبت هستند و این موضوع از تعادل نسبی موقعیت‌ها حکایت دارد. حجم لیکوئیدیشن‌ها نیز در محدوده اخیر کنترل‌شده باقی مانده است. با این حال، افزایش تمایل معامله‌گران خرد به موقعیت‌های خرید می‌تواند در صورت شکست مقاومت، ریسک یک حرکت تخلیه‌ای کوتاه‌مدت را افزایش دهد. شکست ۱۹۶۱ دلار می‌تواند ساختار بازار را تغییر دهد در سناریوی صعودی، بسته‌شدن روزانه بالای ۱,۹۶۱ دلار، ترجیحاً همراه با افزایش حجم و گسترش مثبت هیستوگرام MACD، الگوی رد قیمت اخیر را بی‌اعتبار می‌کند و مسیر را به سمت ۲,۰۰۰ تا ۲,۰۵۶ دلار باز خواهد کرد؛ محدوده‌ای که با همگرایی میانگین متحرک ۲۰۰روزه اهمیت بیشتری پیدا می‌کند. تداوم ورود سرمایه به ETFها، ادامه انباشت توسط نهنگ‌ها و هرگونه حرکت سیاست پولی به سمت شرایط مالی آسان‌تر می‌تواند این شکست را تقویت کند. در سمت بنیادی نیز موفقیت ارتقای Glamsterdam یا افزایش پذیرش محصولات استیکینگ می‌تواند پشتوانه بیشتری برای این سناریو ایجاد کند. در سناریوی نزولی، رد قیمت در محدوده ۱,۹۳۸ تا ۱,۹۶۱ دلار و سپس بسته‌شدن زیر ۱,۹۰۰ دلار، احتمال حرکت به سمت خوشه حمایتی ۱,۸۷۹ تا ۱,۸۴۰ دلار را افزایش می‌دهد. شکست این محدوده، سطح ۱,۸۰۰ دلار و سپس سطوح پایین‌تر فیبوناچی را در دسترس قرار خواهد داد. افزایش موقعیت‌های خرید خرد، بازگشت خروج سرمایه از ETFها، تقویت دلار، رشد بازده اوراق یا یک حرکت ریسک‌گریز گسترده در بازار رمزارزها با محوریت بیت‌کوین می‌تواند این فشار را تشدید کند. جمع‌بندی؛ اتریوم در انتظار تأیید بازار است اتریوم اکنون در نقطه‌ای قرار گرفته که عوامل بنیادی و تکنیکال هنوز به یک نتیجه مشترک نرسیده‌اند. از یک سو، ورود حدود ۲۴۴ میلیون دلار سرمایه به ETFهای اسپات در آخرین هفته گزارش‌شده، تداوم استیکینگ در محدوده ۳۹ تا ۴۱+ میلیون ETH و نشانه‌هایی از انباشت توسط دارندگان بزرگ، یک کف حمایتی قابل توجه ایجاد کرده‌اند. از سوی دیگر، روند میان‌مدت همچنان اصلاحی است و قیمت برای تغییر این ساختار باید از مقاومت‌های ۱,۹۳۰ تا ۱,۹۳۸ و در نهایت ۱,۹۶۱ دلار عبور کند. محدوده ۱,۹۰۰ تا ۱,۹۶۱ دلار در حال حاضر مهم‌ترین منطقه تصمیم‌گیری بازار است. حفظ ۱,۹۰۰ دلار در کنار تداوم ورود سرمایه نهادی، احتمال ادامه فاز تراکمی با تمایل ملایم صعودی را افزایش می‌دهد. در مقابل، شکست این حمایت و کاهش همزمان جریان‌های نهادی می‌تواند اصلاح را دوباره فعال کند. سناریوی پایه همچنان ادامه تثبیت با سوگیری محتاطانه صعودی است، مشروط بر اینکه جریان ETFها ادامه پیدا کند و حمایت‌های کلیدی حفظ شوند. با این حال، تغییر واقعی چشم‌انداز زمانی رخ خواهد داد که قیمت بتواند ۱,۹۶۱ دلار را با حجم مناسب پشت سر بگذارد. در نهایت، مسیر بعدی اتریوم نه فقط به نمودار قیمت، بلکه به کیفیت جریان سرمایه نهادی، رفتار عرضه در زنجیره، میزان فعالیت لایه اول، روند نقدینگی فدرال رزرو و نحوه واکنش بازار به ارتقای Glamsterdam بستگی خواهد داشت.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    بیت کوین 18 مرداد
    بیت کوین
    بلند‌مدت
    بیت کوین 18 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
    بیت‌کوین در محدوده ۶۴۷۰۰ تا ۶۴۹۰۰ دلار معامله می‌شود و پس از چند ماه بازیابی از محدوده میانه ۵۰۰۰۰ تا ابتدای ۶۰۰۰۰ دلار، وارد مرحله‌ای از تثبیت شده است. با وجود بهبود محسوس نسبت به کف‌های ماه‌های اخیر، ساختار کلان بازار همچنان تحت تأثیر اصلاح پس از اوج تاریخی قرار دارد. قیمت فعلی هنوز حدود ۴۸ تا ۴۹ درصد پایین‌تر از سقف تاریخی اکتبر ۲۰۲۵ در محدوده ۱۲۶۰۰۰ تا ۱۲۶۲۰۰ دلار قرار گرفته و همین فاصله، تفاوت میان یک بازگشت قیمتی و آغاز یک چرخه صعودی تازه را برجسته می‌کند. رفتار اخیر قیمت نشان می‌دهد بازار از فاز فروش شدید فاصله گرفته و به محدوده‌ای متعادل‌تر رسیده است؛ محدوده‌ای که در آن خریداران در سطوح پایین‌تر فعال شده‌اند، اما هنوز قدرت کافی برای عبور پایدار از مقاومت‌های بالادست دیده نمی‌شود. بسته‌شدن‌های روزانه اخیر بالاتر از حمایت‌های کوتاه‌مدت، نشانه‌ای از بهبود ساختار بازار است، با این حال جهت میان‌مدت همچنان محل مناقشه باقی مانده است. در واقع، بیت‌کوین در شرایطی قرار دارد که میانگین‌های متحرک کوتاه‌مدت را دوباره پس گرفته، اما همچنان پایین‌تر از میانگین‌های بلندمدت و سقف چرخه قبلی معامله می‌شود. بنابراین، تصویر غالب را می‌توان «بازیابی در یک محدوده اصلاحی» دانست؛ بازاری که تمایل صعودی کوتاه‌مدت دارد، اما هنوز برای تأیید یک روند صعودی جدید به شکست‌های مهم‌تری نیازمند است. سیاست پولی همچنان سقف بازگشت را تعیین می‌کند یکی از مهم‌ترین متغیرهای بنیادی بیت‌کوین همچنان سیاست پولی فدرال رزرو است. نشست ژوئیه ۲۰۲۶ کمیته بازار آزاد فدرال رزرو، نرخ بهره را در محدوده ۳.۵۰ تا ۳.۷۵ درصد بدون تغییر نگه داشت، اما مخالفت‌های معنادار و متمایل به افزایش نرخ بهره در این نشست نشان داد که نگرانی درباره تداوم تورم همچنان جدی است. بازار اکنون ریسک افزایش بیشتر نرخ‌ها را محدود ارزیابی می‌کند، اما همچنان پیام‌های جروم پاول وارش، به‌ویژه در آستانه نشست جکسون هول، می‌تواند بر انتظارات نرخ بهره و دارایی‌های پرریسک اثرگذار باشد. نرخ‌های واقعی نسبتاً بالا و قدرت باقی‌مانده دلار همچنان شرایط نقدینگی را برای بیت‌کوین آسان نکرده‌اند. شاخص دلار آمریکا یا DXY در مقاطعی از تابستان به بالاترین سطوح چندماهه و بالاتر از ۱۰۰ رسیده بود و همین موضوع فشار مضاعفی بر دارایی‌های حساس به نقدینگی ایجاد کرد. با این حال، دوره‌های ضعف دلار و افزایش تقاضای نهادی از طریق ETFها بخشی از این فشار را خنثی کرده‌اند. شرایط نقدینگی فعلی همچنان با دوره‌های تسهیل پولی سال‌های ۲۰۲۰ و ۲۰۲۱ یا مرحله تسهیل اواخر ۲۰۲۴ فاصله دارد. حساسیت بیت‌کوین به قدرت دلار و بازده اوراق خزانه‌داری در سال ۲۰۲۶ بار دیگر افزایش یافته و در دوره‌های تقویت دلار، همبستگی معکوس میان این متغیرها و بیت‌کوین دوباره نمایان شده است. بنابراین، حتی اگر ساختار تکنیکال در کوتاه‌مدت بهبود پیدا کند، مسیر صعودی پایدار همچنان به شرایط نقدینگی و موضع فدرال رزرو وابسته خواهد بود. ورود سرمایه نهادی، سپر مهم بازار در برابر عرضه در سمت دیگر معادله، ETFهای اسپات بیت‌کوین یکی از مهم‌ترین منابع تقاضای ساختاری بازار باقی مانده‌اند. در هفته منتهی به حدود ۷ تا ۸ اوت، ETFهای اسپات بیت‌کوین آمریکا حدود ۸۵۰ تا ۸۶۵ میلیون دلار ورود سرمایه ثبت کردند که یکی از بهترین عملکردهای هفتگی از آوریل تاکنون محسوب می‌شود. بخش عمده این جریان ورودی نیز به ETF شرکت بلک‌راک با نماد IBIT اختصاص داشت. در معاملات روزانه اخیر نیز جریان‌هایی در حدود +۹۹ تا +۱۰۲ میلیون دلار ثبت شده و این روند به شکل‌گیری یک زنجیره چندروزه از ورود سرمایه کمک کرده است. مجموع ورود خالص سرمایه از زمان راه‌اندازی ETFها همچنان بالاتر از ۵۲ میلیارد دلار قرار دارد، هرچند جریان خالص سال ۲۰۲۶ هنوز چند میلیارد دلار منفی است. همین اختلاف میان جریان تاریخی و عملکرد سالانه نشان می‌دهد تقاضای نهادی از بین نرفته، اما در ماه‌های اخیر نتوانسته به‌طور کامل فشار خروج سرمایه و عرضه ایجادشده در دوره اصلاح را جبران کند. با وجود این، بهبود جریان ETFها در مقطع فعلی اهمیت ویژه‌ای دارد. این تقاضا توانسته قیمت را در نزدیکی سطوح فعلی تثبیت کند و بخشی از عرضه موجود را جذب کند. در شرایطی که خبرهای بزرگ نظارتی یا شوک‌های نقدینگی صرافی‌ها بر بازار مسلط نیستند، جریان سرمایه نهادی و موقعیت‌گیری معامله‌گران در کنار متغیرهای کلان، مهم‌ترین روایت‌های تعیین‌کننده مسیر کوتاه‌مدت بیت‌کوین محسوب می‌شوند. داده‌های شبکه از پایان فشار حکایت می‌کنند، نه آغاز هیجان در بازار درون‌زنجیره‌ای نیز نشانه‌ها بیشتر به یک مرحله بازیابی و انباشت تدریجی شباهت دارند تا ورود به فاز سرخوشی. هش‌ریت شبکه پس از افت از اوج‌های اواخر ۲۰۲۵ که در برخی داده‌ها بالاتر از ۱ ZH/s قرار داشت، در محدوده ۹۰۰ تا ۹۷۰ EH/s تثبیت شده است. این سطح در برخی قرائت‌ها حدود ۳۰ درصد پایین‌تر از اوج محسوب می‌شود و همزمان سختی شبکه نیز اخیراً اندکی افزایش یافته است. اقتصاد استخراج همچنان تحت فشار قرار دارد و هش‌پرایس در نزدیکی پایین‌ترین سطوح چند سال اخیر قرار گرفته است. همین فشردگی سودآوری باعث شده بخشی از ظرفیت استخراج به سمت میزبانی زیرساخت‌های هوش مصنوعی حرکت کند، اما شاخص‌های امنیتی شبکه همچنان قدرتمند باقی مانده‌اند. بنابراین، کاهش نسبی هش‌ریت را نمی‌توان به‌تنهایی نشانه تضعیف بنیاد شبکه دانست. از سوی دیگر، شاخص MVRV در محدوده ۱.۲۲ تا ۱.۲۴ قرار گرفته که در چند چارچوب تحلیلی همچنان در منطقه «ترس» طبقه‌بندی می‌شود. ترکیب این شاخص با سایر معیارهای چرخه‌ای و ارزش‌گذاری که در بسیاری از موارد در چارک‌های پایین تاریخی قرار گرفته‌اند، تصویری از مرحله بازیابی و انباشت ارائه می‌کند، نه بازاری که وارد مرحله هیجانی شده باشد. با این حال، هزینه تمام‌شده هولدرهای کوتاه‌مدت در برخی داده‌ها همچنان بالاتر از قیمت لحظه‌ای قرار دارد. این مسئله نشان می‌دهد بخشی از عرضه هنوز در زیان قرار گرفته و می‌تواند در جریان رشد قیمت، فشار فروش ایجاد کند. در مقابل، ذخایر صرافی‌ها و روند آدرس‌های فعال، تصویری خنثی تا سازنده ارائه می‌دهند و نشان می‌دهند فشار توزیع تدریجاً در حال کاهش است. بازار مشتقه هنوز گرفتار اهرم یک‌طرفه نشده است بازار مشتقه نیز در شرایط فعلی نشانه‌ای از ازدحام شدید در موقعیت‌های خرید یا فروش نشان نمی‌دهد. نرخ تأمین مالی قراردادهای دائمی در اغلب پلتفرم‌های بزرگ در محدوده خنثی تا اندکی مثبت قرار دارد و معمولاً در محدوده چند واحد پایه در هر بازه ۸ ساعته نوسان می‌کند. چنین وضعیتی به معنای آن است که بازار هنوز درگیر موقعیت‌گیری بیش‌ازحد یک‌طرفه نشده است. همزمان، بهره باز در جریان بازگشت اخیر به‌صورت تدریجی افزایش یافته، اما هنوز نشانه‌ای از انباشت شدید اهرم مشاهده نمی‌شود. داده‌های لیکوئیدیشن و نسبت موقعیت‌های لانگ به شورت نیز آسیب‌پذیری یک‌طرفه مشخصی را نشان نمی‌دهند. با این حال، حجم قابل‌توجه عرضه در بالای قیمت فعلی به این معناست که شکست هر یک از محدوده‌های کلیدی می‌تواند در صورت ورود اهرم جدید، حرکت‌های تندتری ایجاد کند. ساختار تکنیکال هنوز اصلاحی است، اما کف‌ها در حال بالاتر رفتن هستند در تایم‌فریم‌های روزانه و هفتگی، ساختار کلی بیت‌کوین همچنان اصلاحی ارزیابی می‌شود. قیمت پایین‌تر از میانگین متحرک ۲۰۰روزه و سایر میانگین‌های بلندمدت نزولی قرار دارد که معمولاً در محدوده ۷۰۰۰۰ تا ۷۲۰۰۰ دلار و بالاتر مورد استناد قرار می‌گیرند. این وضعیت همچنان روند میان‌مدت تا بلندمدت نزولی از سقف اکتبر ۲۰۲۵ را تأیید می‌کند. با این حال، ساختار کوتاه‌مدت تغییر کرده است. قیمت توانسته بالاتر از کف‌های ژوئن و ژوئیه باقی بماند و مجموعه‌ای از کف‌های بالاتر را درون محدوده وسیع ۶۰۰۰۰ تا ۶۷۰۰۰ دلار تشکیل دهد. این الگو از بهبود تدریجی تقاضا حکایت دارد و باعث شده روند میانی بازار را بتوان «بازیابی در محدوده با تمایل صعودی ملایم» توصیف کرد؛ شرایطی که هنوز برای تبدیل شدن به یک روند صعودی پایدار به شکست قطعی نیاز دارد. محدوده ۶۴۰۰۰ تا ۶۷۰۰۰ دلار، میدان اصلی کشمکش خریداران و فروشندگان در سمت حمایت، نخستین محدوده مهم در ۶۴۰۰۰ تا ۶۳۵۰۰ دلار قرار دارد؛ ناحیه‌ای که کف‌های اخیر و میانگین‌های کوتاه‌مدت در آن همگرایی دارند. پس از آن، محدوده افقی ۶۲۰۰۰ تا ۶۰۰۰۰ دلار اهمیت بیشتری پیدا می‌کند؛ منطقه‌ای که از میانه سال چندین بار با ورود تقاضا همراه شده است. شکست پایدار ۶۰۰۰۰ دلار می‌تواند مسیر اصلاح عمیق‌تر را به سمت محدوده ۵۷۰۰۰ تا ۵۸۰۰۰ دلار باز کند. در سمت مقابل، ۶۵۰۰۰ تا ۶۵۵۰۰ دلار نخستین مقاومت بازار است که سقف‌های اخیر و عرضه کوتاه‌مدت در آن متمرکز شده‌اند. بالاتر از این ناحیه، محدوده ۶۶۰۰۰ تا ۶۷۰۰۰ دلار تراکم بیشتری از مقاومت ایجاد می‌کند. عبور از این منطقه می‌تواند بیت‌کوین را به سمت ۷۰۰۰۰ تا ۷۲۰۰۰ دلار هدایت کند؛ محدوده‌ای که میانگین ۲۰۰روزه و مانع اصلی تغییر ساختار میان‌مدت در آن قرار دارد. بنابراین، سطح ۶۵۰۰۰ دلار صرفاً یک عدد روانی نیست و در حال حاضر به یکی از نقاط مهم تعادل بازار تبدیل شده است. تکرار آزمون این سطح بدون افزایش معنادار حجم، همچنان نشان‌دهنده احتیاط خریداران است، در حالی که حفظ حمایت‌ها در شرایط کاهش فشار فروش، ویژگی کلاسیک یک مرحله انباشت در دل یک روند اصلاحی بزرگ‌تر را ایجاد می‌کند. مومنتوم آرام شده، اما هنوز سیگنال صعود قدرتمند صادر نشده است شاخص‌های مومنتوم نیز تصویری متعادل ارائه می‌کنند. RSI چهارده‌روزه در نمودار روزانه طی حرکت اخیر عمدتاً در محدوده خنثی ۵۰ تا ۵۵ نوسان کرده و نه وارد منطقه اشباع خرید شده و نه به سطوح عمیق اشباع فروش بازگشته است. این رفتار نشان می‌دهد فشار نزولی کاهش یافته، اما هنوز نیروی کافی برای ایجاد یک حرکت شتابان صعودی شکل نگرفته است. MACD نیز در بازه‌های کوتاه‌تر دوره‌هایی از تخت‌شدن یا کراس مثبت ملایم را نشان داده است. این وضعیت بیشتر به کاهش مومنتوم نزولی اشاره دارد تا شکل‌گیری یک روند صعودی قدرتمند. قیمت در بسیاری از نماهای بازار بالاتر از EMAهای ۲۰ و ۵۰ دوره‌ای قرار گرفته، اما همچنان پایین‌تر از میانگین‌های ۱۰۰ و ۲۰۰ دوره‌ای است؛ ترکیبی که یک ساختار کلاسیک میانه محدوده را ایجاد می‌کند. حجم معاملات نیز در موج‌های صعودی اخیر متوسط بوده است. این مسئله از سناریوی تثبیت حمایت می‌کند و هنوز نمی‌توان آن را به‌عنوان نشانه بازگشت کامل روند تلقی کرد. برای تغییر این برداشت، عبور قیمت از مقاومت‌های کلیدی باید با افزایش محسوس حجم همراه شود. ابر ایچیموکو، مرز میان تثبیت و ادامه بازیابی ابر ایچیموکو نیز ماهیت انتقالی بازار را به‌خوبی نشان می‌دهد. قیمت در هفته‌های اخیر بارها با مرزهای ابر درگیر شده و در برخی داده‌های ۵ ساعته اوایل ژوئیه، داخل کومو یا در حال آزمون آن قرار داشته است. در یکی از این نماها، ابر در محدوده تقریبی ۶۳۹۹۰ تا ۶۴۸۶۰ دلار قرار گرفته است. ابر در اصلاح‌های اخیر نقش حمایت پویا را ایفا کرده و حفظ قیمت بالاتر از مرز بالایی آن می‌تواند ساختار کوتاه‌مدت را تقویت کند. تنکان‌سن و کیجون‌سن نیز در نزدیکی سطوح فعلی نسبتاً مسطح یا اندکی سازنده‌اند و کیجون‌سن در داده‌های ابتدای اوت در حوالی ۶۴۲۰۰ دلار مورد استناد قرار گرفته است. این وضعیت بیش از آنکه یک روند پرقدرت را نشان دهد، بیانگر بازار محدوده‌ای و انتقالی است. شکست پاک و پایدار سقف ابر، همراه با عبور Chikou Span از قیمت‌های گذشته، می‌تواند احتمال ادامه حرکت به سمت ۶۶۰۰۰ تا ۶۷۰۰۰ دلار را افزایش دهد. در مقابل، از دست رفتن مرز پایینی ابر می‌تواند زمینه بازگشت قیمت به محدوده حمایتی ۶۲۰۰۰ تا ۶۳۰۰۰ دلار را فراهم کند. در نتیجه، تأیید صعودی تنکان‌سن و کیجون‌سن همراه با افزایش حجم، برای تغییر قطعی سوگیری بازار اهمیت خواهد داشت. شکست ۶۶۰۰۰ دلار می‌تواند معادله بازار را تغییر دهد سناریوی صعودی بیت‌کوین زمانی اعتبار بیشتری پیدا می‌کند که ورود سرمایه به ETFها ادامه‌دار باشد، دلار تضعیف شود یا پیام‌های فدرال رزرو، به‌ویژه در آستانه جکسون هول، نرم‌تر از انتظارات فعلی باشد. در چنین شرایطی، بسته‌شدن روزانه پرحجم بالاتر از ۶۵۵۰۰ تا ۶۶۰۰۰ دلار می‌تواند عرضه کوتاه‌مدت و مرز بالایی ابر را پشت سر بگذارد و مسیر ۶۷۰۰۰ تا ۷۰۰۰۰ دلار را فعال کند. اگر قیمت بتواند میانگین ۲۰۰روزه را نیز پس بگیرد و این حرکت با افزایش بهره باز و نرخ تأمین مالی مثبت همراه شود، احتمال ورود سرمایه‌های کنارگذاشته‌شده افزایش خواهد یافت. در آن صورت، بازار می‌تواند از مرحله بازگشت درون محدوده به یک فاز بازیابی پایدارتر منتقل شود. در سوی مقابل، رد شدن قیمت از ۶۵۰۰۰ تا ۶۵۵۰۰ دلار همراه با بازگشت خروج سرمایه از ETFها، تقویت DXY یا انتشار داده‌های کلان متمایل به سیاست پولی سخت‌گیرانه می‌تواند بار دیگر فشار فروش را افزایش دهد. در این سناریو، آزمون محدوده ۶۳۰۰۰ تا ۶۲۰۰۰ دلار محتمل خواهد بود. شکست روزانه محدوده حمایتی ۶۰۰۰۰ تا ۶۱۰۰۰ دلار می‌تواند شتاب اصلاح را افزایش دهد و قیمت را به سمت منطقه ۵۷۰۰۰ تا ۵۸۰۰۰ دلار سوق دهد؛ به‌خصوص اگر این حرکت همزمان با افزایش ورود بیت‌کوین به صرافی‌ها یا جهش نرخ تأمین مالی منفی همراه شود. بازار در نقطه تصمیم ایستاده است بیت‌کوین در شرایط فعلی میان دو نیروی متضاد قرار دارد. از یک سو، محدودیت نقدینگی کلان، نرخ‌های واقعی بالا و فشار توزیع باقی‌مانده پس از سقف تاریخی، ظرفیت رشد را محدود کرده‌اند. از سوی دیگر، بهبود جریان ETFها، قرار گرفتن MVRV در منطقه ترس، بهبود تدریجی شاخص‌های درون‌زنجیره‌ای و تثبیت ساختار تکنیکال کوتاه‌مدت، یک کف نسبی برای بازار ایجاد کرده‌اند. به همین دلیل، محدوده ۶۴۰۰۰ تا ۶۵۵۰۰ دلار در کوتاه‌مدت مهم‌ترین میدان نبرد بازار است. حفظ این محدوده می‌تواند فرصت ادامه حرکت در دامنه ۶۰۰۰۰ تا ۶۷۰۰۰ دلار را فراهم کند، در حالی که عبور معتبر از ۶۶۰۰۰ تا ۶۷۰۰۰ دلار نخستین نشانه جدی تغییر سوگیری خواهد بود. در طرف دیگر، شکست ۶۰۰۰۰ دلار می‌تواند نشان دهد که بازیابی فعلی هنوز بخشی از روند اصلاحی بزرگ‌تر است. در مجموع، سناریوی پایه همچنان تثبیت در محدوده ۶۰۰۰۰ تا ۶۷۰۰۰ دلار با تمایل ملایم به بازیابی است. برای تغییر این چشم‌انداز، تداوم ورود سرمایه به ETFهای اسپات، رفتار دلار، پیام‌های فدرال رزرو و به‌ویژه واکنش قیمت به ابر ایچیموکو و میانگین ۲۰۰روزه اهمیت تعیین‌کننده خواهند داشت. بازار هنوز وارد مرحله سرخوشی نشده و فاصله قابل‌توجه آن با سقف ۱۲۶۰۰۰ تا ۱۲۶۲۰۰ دلار نیز نشان می‌دهد مسیر بازگشت، در صورت تداوم، همچنان با مقاومت‌های متعدد همراه خواهد بود. در این مرحله، ۶۰۰۰۰ دلار و محدوده ۶۶۰۰۰ تا ۶۷۰۰۰ دلار دو مرز کلیدی ساختار بازار هستند. عبور از یکی از این دو محدوده می‌تواند تعادل فعلی را برهم بزند و جهت حرکت بعدی بیت‌کوین را با وضوح بیشتری مشخص کند؛ تا آن زمان، رفتار قیمت بیشتر به یک بازار انتقالی و در حال بازیابی شباهت دارد تا آغاز قطعی یک روند صعودی تازه.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    انس نقره 18 مرداد
    انس نقره
    بلند‌مدت
    انس نقره 18 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
    نقره در آغاز ماه میلادی بار دیگر در مرکز توجه بازار فلزات گران‌بها قرار گرفته است. قیمت XAG/USD پس از یک بازگشت هفتگی قدرتمند در حدود ۱۰ درصد، اکنون در محدوده ۶۳ تا ۶۴ دلار به ازای هر اونس معامله می‌شود؛ سطحی که اگرچه فاصله محسوسی با کف‌های ماه‌های گذشته دارد، اما همچنان بسیار پایین‌تر از رکورد تاریخی ثبت‌شده در ژانویه ۲۰۲۶ در محدوده ۱۲۱ تا ۱۲۲ دلار قرار دارد. همین فاصله قابل‌توجه، تصویری دوگانه از وضعیت کنونی بازار ارائه می‌دهد؛ از یک سو، خریداران توانسته‌اند بخش مهمی از فشار فروش ماه‌های گذشته را خنثی کنند و از سوی دیگر، ساختار بلندمدت هنوز برای ورود به یک روند صعودی پایدار به تأیید بیشتری نیاز دارد. حرکت اخیر نقره را نمی‌توان صرفاً یک جهش کوتاه‌مدت در نظر گرفت. قیمت پیش از این، در جریان اصلاح سنگین پس از سقف ژانویه، به محدوده‌های حمایتی چندساله در میانه ۵۰ دلار بازگشته بود و در آنجا با تقاضای قابل‌توجهی مواجه شد. این واکنش، در کنار بهبود مومنتوم کوتاه‌مدت، زمینه را برای بازگشت قیمت به بالای ۶۰ دلار فراهم کرد. اکنون بازار در محدوده‌ای قرار گرفته که نتیجه نبرد میان خریداران و فروشندگان می‌تواند مسیر چند هفته آینده را مشخص کند. اهمیت این مرحله از آن جهت بیشتر است که نقره همزمان از دو نیروی متفاوت تأثیر می‌پذیرد. در سمت بنیادین، کسری ساختاری عرضه، رشد تقاضای صنعتی و نقش فزاینده این فلز در فناوری‌های جدید از قیمت حمایت می‌کنند؛ در سمت دیگر، سیاست پولی آمریکا، نرخ‌های بهره واقعی، قدرت دلار و وضعیت اقتصاد جهانی همچنان می‌توانند مانع از شکل‌گیری یک روند صعودی یک‌دست شوند. در چنین شرایطی، واکنش قیمت به محدوده ۶۳ تا ۶۵ دلار می‌تواند نخستین نشانه جدی درباره قدرت واقعی بازگشت اخیر باشد. بازگشت از محدوده ۵۰ دلار؛ جایی که عرضه عقب نشست اصلاح نقره پس از ثبت سقف تاریخی ژانویه ۲۰۲۶، یکی از مهم‌ترین تغییرات ساختاری بازار این فلز در سال جاری بود. قیمت پس از فاصله گرفتن از محدوده ۱۲۱ تا ۱۲۲ دلار، وارد یک روند اصلاحی عمیق شد و در نهایت به محدوده‌های حمایتی چندساله در میانه ۵۰ دلار رسید. ناحیه ۵۴ تا ۵۶ دلار از این منظر اهمیت ویژه‌ای داشت، زیرا چندین عامل تکنیکال مهم در همین محدوده با یکدیگر همپوشانی داشتند. در این ناحیه، حوالی سطح ۶۱.۸ درصد فیبوناچی اصلاحی حرکت صعودی بلندمدت با خطوط روند چنددهه‌ای که ریشه آن‌ها به دهه‌های ۱۹۸۰ تا ۲۰۲۰ بازمی‌گردد، همگرایی داشت. واکنش قیمت به چنین محدوده‌ای از منظر تکنیکال اهمیت زیادی دارد؛ زیرا نشان می‌دهد اصلاح بازار در نقطه‌ای با سابقه تاریخی متوقف شده و تقاضا توانسته بخشی از عرضه انباشته را جذب کند. پس از این واکنش، قیمت به‌تدریج وارد فاز بازگشتی شد و در نهایت مقاومت ۶۳.۳۰ دلار را تحت فشار قرار داد. سقف‌های اخیر در محدوده ۶۳.۹۰ تا بیش از ۶۴ دلار نشان می‌دهند که خریداران در کوتاه‌مدت کنترل بیشتری به دست آورده‌اند. رشد حدود ۱۰ درصدی هفتگی نیز سرعت این تغییر موازنه را تأیید می‌کند. با این حال، افزایش سریع قیمت همزمان به معنای افزایش احتمال نوسان و اصلاح کوتاه‌مدت است، به‌خصوص در شرایطی که بازار به مقاومت‌های مهم نزدیک شده باشد. کسری ششمین‌ساله؛ ستون بنیادین بازار نقره در پس‌زمینه این حرکت قیمتی، یکی از قدرتمندترین عوامل بنیادین بازار نقره همچنان پابرجاست: کسری ساختاری عرضه. بر اساس World Silver Survey 2026 متعلق به Silver Institute، بازار نقره در سال ۲۰۲۶ برای ششمین سال متوالی با کسری مواجه خواهد بود. برآورد این نهاد، کسری حدود ۴۶.۳ میلیون اونس برای سال ۲۰۲۶ است؛ رقمی که از کسری حدود ۴۰.۳ میلیون اونس در سال ۲۰۲۵ افزایش یافته است. اهمیت این روند زمانی بیشتر مشخص می‌شود که کسری‌های سال‌های گذشته نیز در نظر گرفته شوند. از سال ۲۰۲۱ تاکنون، کسری تجمعی بازار نقره به حدود ۷۶۲ میلیون اونس رسیده است. ادامه این وضعیت به معنای آن است که بخشی از تقاضای بازار طی سال‌های گذشته از طریق برداشت از ذخایر موجود در سطح زمین و موجودی‌های قابل دسترس تأمین شده است. بنابراین مسئله عرضه نقره تنها به میزان تولید سالانه محدود نمی‌شود؛ بلکه سطح ذخایر و ظرفیت بازار برای پاسخ‌گویی به تقاضای آینده نیز اهمیت پیدا کرده است. در عین حال، ساختار تولید نقره اجازه نمی‌دهد قیمت بالاتر به‌سرعت به رشد عرضه منجر شود. حدود ۷۰ تا ۷۴ درصد تولید جهانی نقره به‌صورت محصول جانبی استخراج مس، سرب، روی و طلا انجام می‌شود. به همین دلیل، بخش بزرگی از تولیدکنندگان نقره اساساً بر اساس قیمت نقره تصمیم‌گیری نمی‌کنند و افزایش قیمت این فلز به‌تنهایی نمی‌تواند ظرفیت تولید معادن را با سرعت قابل‌توجهی افزایش دهد. انتظار می‌رود رشد تولید معدنی جهانی نیز تنها در حدود ۱ درصد باشد؛ نرخی که در برابر تقاضای بیش از یک میلیارد اونس، انعطاف محدودی در سمت عرضه ایجاد می‌کند. عرضه محدود، حتی با افزایش بازیافت بازیافت یکی از کانال‌هایی است که می‌تواند بخشی از فشار موجود بر بازار نقره را کاهش دهد، اما در شرایط فعلی توان جبران کامل کسری را ندارد. افزایش قیمت معمولاً انگیزه بیشتری برای بازیافت فلزات ایجاد می‌کند، اما حجم نقره‌ای که از طریق بازیافت وارد بازار می‌شود همچنان برای بستن شکاف میان عرضه و تقاضا کافی نیست. در کنار محدودیت‌های ساختاری تولید، ریسک‌های عملیاتی در کشورهای مهم تولیدکننده نیز به پیچیدگی سمت عرضه اضافه می‌کند. مکزیک، پرو و چین از جمله کشورهایی هستند که تحولات تولیدی و سیاست‌های داخلی آن‌ها می‌تواند بر بازار جهانی تأثیر بگذارد. در مورد چین، روند صادرات و واردات و همچنین محدودیت‌های تجاری این کشور می‌تواند مقدار نقره قابل دسترس برای بازارهای بین‌المللی را تحت تأثیر قرار دهد. به همین دلیل، حتی اگر قیمت نقره در کوتاه‌مدت تحت تأثیر دلار یا سیاست پولی با فشار مواجه شود، محدودیت ساختاری عرضه همچنان یک عامل بنیادی مهم باقی می‌ماند. این عامل به‌تنهایی تضمین‌کننده رشد قیمت نیست، اما در صورت بازگشت تقاضای سرمایه‌گذاری و صنعتی، می‌تواند شدت واکنش صعودی بازار را افزایش دهد. صنعت در حال تغییر است، اما تقاضای نقره همچنان گسترده‌تر می‌شود در سمت تقاضا، نقره بیش از هر زمان دیگری به نقش دوگانه خود وابسته است. این فلز هم یک دارایی گران‌بهای پولی محسوب می‌شود و هم یکی از مواد مهم مورد استفاده در صنایع مختلف است. تقاضای صنعتی historically حدود ۵۵ تا ۶۰ درصد یا بیشتر از کل مصرف نقره را تشکیل داده و همین سهم بالا باعث شده وضعیت اقتصاد جهانی و روند سرمایه‌گذاری صنعتی اهمیت ویژه‌ای برای این بازار داشته باشد. یکی از مهم‌ترین تحولات سال‌های اخیر در بخش انرژی خورشیدی رخ داده است. صنعت فتوولتائیک با پدیده‌ای موسوم به «thrifting» مواجه است؛ به این معنا که تولیدکنندگان تلاش می‌کنند مقدار نقره مصرفی در هر سلول را کاهش دهند. در کنار این روند، بخشی از مصرف نقره نیز با مس جایگزین می‌شود. این تغییرات باعث شده برخی پیش‌بینی‌ها از کاهش محدود تقاضای صنعتی یا دست‌کم کند شدن رشد آن در بخش خورشیدی حکایت داشته باشند. اما تصویر تقاضا بسیار گسترده‌تر از صنعت خورشیدی است. توسعه زیرساخت‌های هوش مصنوعی، افزایش ظرفیت مراکز داده، رشد صنعت نیمه‌رساناها، توسعه شبکه‌های انتقال و توزیع برق و گسترش خودروهای برقی و فرآیند برقی‌سازی اقتصاد، همگی زمینه‌های تازه‌ای برای مصرف نقره ایجاد کرده‌اند. در نتیجه، کاهش شدت مصرف نقره در هر واحد از برخی فناوری‌ها لزوماً به کاهش تقاضای کل منجر نمی‌شود. برآوردهای موجود، مجموع تقاضای نقره را نزدیک به ۱.۱ میلیارد اونس یا بالاتر در برابر عرضه‌ای در محدوده ۱.۰۵ تا ۱.۰۷ میلیارد اونس قرار می‌دهند. همین شکاف نشان می‌دهد که حتی با وجود تلاش صنایع برای کاهش مصرف فلز در هر واحد تولید، بازار همچنان با فشار تقاضای ساختاری مواجه است. سیاست فدرال رزرو؛ متغیری که می‌تواند مسیر بازگشت را تغییر دهد در کنار عوامل بنیادین، مسیر سیاست پولی آمریکا همچنان یکی از مهم‌ترین متغیرهای تعیین‌کننده قیمت نقره است. نرخ‌های بهره واقعی و ارزش دلار رابطه معکوسی با جذابیت بسیاری از دارایی‌های بدون بازده دارند و نقره نیز از این قاعده مستثنی نیست. افزایش نرخ‌های بهره واقعی یا تقویت دلار می‌تواند هزینه فرصت نگهداری نقره را افزایش دهد و در نتیجه فشار فروش ایجاد کند. از همین رو، اصلاح شدید نقره پس از رکورد ژانویه را نمی‌توان صرفاً به عوامل تکنیکال نسبت داد. قدرت دلار، نگرانی درباره نرخ‌های بهره و انتظارات بازار از مسیر سیاست فدرال رزرو در ماه‌های گذشته نقش مهمی در تغییر رفتار سرمایه‌گذاران داشته‌اند. در مقابل، هرگونه چرخش به سمت سیاست پولی انبساطی‌تر، کاهش نرخ‌های واقعی یا انتشار داده‌های اقتصادی ضعیف‌تر از انتظار می‌تواند فضای مساعدتری برای فلزات گران‌بها ایجاد کند. نقره به دلیل ماهیت دوگانه خود معمولاً واکنشی پرشتاب‌تر از طلا دارد. زمانی که شرایط پولی به نفع فلزات گران‌بها تغییر کند و همزمان تقاضای صنعتی نیز قوی بماند، این فلز می‌تواند از رشد طلا نیز عملکرد بهتری داشته باشد. البته همین ویژگی در جهت معکوس نیز عمل می‌کند و باعث می‌شود اصلاح‌های نقره در دوره‌های فشار بازار معمولاً شدیدتر باشد. اهداف ۷۵ تا ۱۰۰ دلار؛ پیش‌بینی‌هایی که به بنیاد بازار تکیه دارند با وجود اصلاح شدید پس از ژانویه، بسیاری از پیش‌بینی‌های نهادی همچنان نسبت به چشم‌انداز میان‌مدت نقره خوش‌بینانه هستند. برآوردهای مربوط به میانگین قیمت نقره در سال ۲۰۲۶ عمدتاً در محدوده ۷۵ تا ۱۰۰ دلار قرار گرفته‌اند. JPMorgan میانگین حدود ۸۱ دلار را مطرح کرده و برخی برآوردهای Goldman Sachs در محدوده ۸۵ تا ۱۰۰ دلار قرار دارند. مبنای اصلی این پیش‌بینی‌ها، کسری ساختاری بازار، رشد مصرف صنعتی و محدودیت افزایش سریع تولید است. با این حال، این اهداف به معنای آن نیستند که قیمت بدون اصلاح به این سطوح خواهد رسید. نقره همچنان یکی از پرنوسان‌ترین دارایی‌های بازار فلزات است و مسیر حرکت آن می‌تواند با تغییرات دلار، نرخ بهره و وضعیت اقتصاد جهانی بارها دچار چرخش شود. بنابراین، فاصله میان قیمت فعلی ۶۳ تا ۶۴ دلار و اهداف ۷۵ تا ۱۰۰ دلار را باید به‌عنوان یک سناریوی بالقوه میان‌مدت در نظر گرفت، نه یک مسیر قطعی. بازار برای رسیدن به این محدوده ابتدا باید از سد مقاومت‌های تکنیکال عبور کند و در عین حال فشار ناشی از سیاست پولی محدودتر شود. مقاومت ۶۳ تا ۶۵ دلار؛ نخستین دروازه بازگشت از منظر تکنیکال، رفتار قیمت در محدوده ۶۳ تا ۶۵ دلار اکنون مهم‌ترین موضوع کوتاه‌مدت بازار است. خریداران در جریان موج اخیر توانسته‌اند مقاومت ۶۳.۳۰ دلار را از میان بردارند و قیمت را تا حوالی ۶۳.۹۰ تا ۶۴ دلار افزایش دهند. این اتفاق نشان‌دهنده بهبود محسوس مومنتوم است، اما برای تأیید یک شکست معتبر، تثبیت قیمت بالای این محدوده اهمیت بیشتری از یک حرکت لحظه‌ای دارد. در صورت عبور پایدار از ۶۳ تا ۶۵ دلار، محدوده ۶۷ تا ۷۲ دلار به‌عنوان هدف بعدی در کانون توجه قرار خواهد گرفت. این ناحیه شامل سقف‌های قبلی و مقاومت‌های بلندمدت است و بنابراین می‌تواند مجدداً عرضه قابل‌توجهی را وارد بازار کند. اگر قیمت بتواند این محدوده را نیز پشت سر بگذارد، ساختار میان‌مدت نقره به شکل محسوسی تغییر خواهد کرد. در مقابل، نخستین حمایت مهم در محدوده ۶۰ تا ۶۱ دلار قرار دارد. این منطقه علاوه بر اهمیت روانی، با محدوده شکست اخیر نیز ارتباط دارد و حفظ آن برای ادامه ساختار بازگشتی اهمیت زیادی دارد. پس از آن، حمایت ۵۶ تا ۵۸ دلار قرار می‌گیرد و حمایت قوی‌تر همچنان در میانه ۵۰ دلار دیده می‌شود. شکست حمایت ۵۵ تا ۵۶ دلار، سناریوی صعودی را به چالش می‌کشد اگر قیمت نتواند بالای حمایت‌های کوتاه‌مدت باقی بماند، توجه بازار دوباره به محدوده‌های پایین‌تر معطوف خواهد شد. از دست رفتن محدوده حدود ۵۵ تا ۵۶ دلار اهمیت ویژه‌ای دارد، زیرا این ناحیه نه‌تنها یک حمایت تاریخی، بلکه محل شکل‌گیری واکنش اصلی بازار در جریان اصلاح اخیر بوده است. شکست این محدوده می‌تواند سناریوی بازگشت سریع را تضعیف کند و احتمال حرکت دوباره قیمت به سمت ۵۰ تا ۴۶ دلار را افزایش دهد. چنین حرکتی به معنای بازگشت کامل روند نزولی نیست، اما نشان خواهد داد که موج صعودی اخیر هنوز نتوانسته ساختار اصلاحی چندماهه را به‌طور کامل تغییر دهد. در نتیجه، محدوده ۵۵ تا ۵۶ دلار را باید یکی از مرزهای مهم میان سناریوی بازگشت و سناریوی تداوم اصلاح دانست. تا زمانی که قیمت بالاتر از این ناحیه باقی بماند، امکان شکل‌گیری یک کف میان‌مدت همچنان وجود دارد؛ اما شکست آن می‌تواند بخش قابل‌توجهی از دستاوردهای موج بازگشتی اخیر را از بین ببرد. RSI و MACD؛ مومنتوم صعودی برگشته اما بازار داغ شده است اندیکاتورهای مومنتوم نیز با تصویر کلی بازار همخوانی دارند. RSI در برخی از موج‌های صعودی اخیر به محدوده ۷۰ و بالاتر رسیده است. ورود RSI به این محدوده معمولاً نشان‌دهنده افزایش قدرت خریداران و قرار گرفتن بازار در وضعیت اشباع خرید است، اما به‌تنهایی سیگنال قطعی برای آغاز اصلاح محسوب نمی‌شود. در روندهای قدرتمند، RSI می‌تواند برای مدتی طولانی در محدوده‌های بالا باقی بماند. MACD نیز در جریان بازگشت اخیر قرائت‌های مثبت داشته و بهبود مومنتوم صعودی را تأیید کرده است. با این حال، زمانی که این نشانه‌ها در کنار مقاومت ۶۳ تا ۶۵ دلار قرار می‌گیرند، احتمال افزایش نوسان کوتاه‌مدت بیشتر می‌شود. ساختار نمودار در ماه‌های گذشته نیز ترکیبی از محدوده‌های رنج، مثلث‌ها و الگوهای وج یا گوه‌ای را نشان داده است. خطوط روند نزولی از سطوح بالاتر ابتدای سال همچنان برای تحلیل میان‌مدت اهمیت دارند و در برخی بازه‌های زمانی نیز احتمال تشکیل ساختارهایی مانند سقف دوقلو یا سر و شانه مطرح شده است. بنابراین، اگرچه مومنتوم کوتاه‌مدت به نفع خریداران تغییر کرده، هنوز نمی‌توان بدون شکست مقاومت‌های بالاتر از پایان کامل ساختار اصلاحی سخن گفت. عبور از ۷۲ دلار می‌تواند تصویر بلندمدت را تغییر دهد در میان سطوح تکنیکال پیش‌روی نقره، محدوده ۷۲ دلار اهمیت متفاوتی دارد. شکست و تثبیت قیمت بالاتر از این سطح می‌تواند نشان دهد که بازگشت اخیر از یک موج اصلاحی کوتاه‌مدت فراتر رفته و احتمال شکل‌گیری یک روند صعودی گسترده‌تر افزایش یافته است. در چنین شرایطی، اهداف بالاتر بار دیگر وارد محاسبات بازار خواهند شد. برخی تحلیل‌ها در صورت احیای روندهای ساختاری بلندمدت، حتی مسیرهایی به سمت قیمت‌های سه‌رقمی را مطرح کرده‌اند. البته فاصله میان ۷۲ دلار و سطوح سه‌رقمی بسیار زیاد است و تحقق چنین سناریویی به تداوم کسری عرضه، رشد تقاضای صنعتی و بازگشت سرمایه‌گذاری در فلزات گران‌بها نیاز دارد. نسبت طلا به نقره نیز در ارزیابی این سناریو اهمیت دارد. این نسبت اکنون حدود ۶۸ به یک است؛ در شرایطی که قیمت طلا در محدوده ۴۳۰۰ تا ۴۳۵۰ دلار قرار دارد. نسبت فعلی در نزدیکی یا اندکی بالاتر از میانگین‌های بلندمدت قرار گرفته و از این منظر، نقره نه در محدوده‌ای به‌شدت ارزان و نه در محدوده‌ای به‌شدت گران نسبت به طلا قرار دارد. تغییر این نسبت در ادامه سال می‌تواند یکی از نشانه‌های مهم برای سنجش قدرت نسبی نقره باشد. موقعیت معامله‌گران هنوز نشانه‌ای از ازدحام شدید ندارد داده‌های COT در اوایل اوت ۲۰۲۶ نیز تصویری نسبتاً متعادل از موقعیت معامله‌گران ارائه می‌دهد. Managed Money و سفته‌بازان در هفته‌های اخیر موقعیت‌های خرید خالص خود را چند هزار قرارداد افزایش داده‌اند و در برخی گزارش‌ها، موقعیت خرید خالص Managed Money در محدوده ۱۱ هزار تا ۱۲ هزار قرارداد قرار گرفته است. این سطح از موقعیت‌گیری هنوز در مقایسه با برخی دوره‌های تاریخی، نشانه‌ای از ازدحام شدید معاملات خرید نیست. در سوی دیگر، معامله‌گران تجاری همچنان در وضعیت خالص فروش قرار دارند؛ رفتاری که در بازار نقره و سایر بازارهای کالایی تا حد زیادی با نقش پوشش ریسک این گروه همخوانی دارد. Open Interest نیز در ماه‌های اخیر نوسان داشته، اما همچنان به‌طور محسوسی پایین‌تر از اوج‌های ابتدای ۲۰۲۶ قرار دارد. این وضعیت می‌تواند از این منظر اهمیت داشته باشد که بازگشت اخیر قیمت هنوز با انباشت افراطی موقعیت‌های سفته‌بازانه همراه نشده است؛ موضوعی که در صورت ادامه رشد قیمت می‌تواند فضای بیشتری برای افزایش موقعیت‌های خرید فراهم کند. کسری عرضه در برابر ریسک جایگزینی و رکود اقتصادی با وجود تمام عوامل حمایتی، بازار نقره همچنان با مجموعه‌ای از ریسک‌ها مواجه است. نخستین ریسک به روند کاهش مصرف نقره در هر واحد از فناوری خورشیدی بازمی‌گردد. اگر thrifting و جایگزینی مس با سرعت بیشتری ادامه پیدا کند، بخشی از رشد تقاضای مورد انتظار می‌تواند خنثی شود. ریسک دوم به وضعیت اقتصاد جهانی مربوط است. نقره به دلیل سهم بالای تقاضای صنعتی، در صورت ورود اقتصاد جهانی به یک دوره رکودی شدید می‌تواند تحت فشار قرار گیرد. کاهش سرمایه‌گذاری صنعتی، افت تولید کارخانه‌ای و کاهش تقاضای بخش‌های مصرف‌کننده فلز می‌تواند حتی در شرایط وجود کسری عرضه، مانع رشد سریع قیمت شود. در سمت سیاست پولی نیز موضعی به‌شدت انقباضی‌تر از انتظار از سوی فدرال رزرو یا تقویت قابل‌توجه دلار می‌تواند اصلاح پس از ژانویه را طولانی‌تر کند. موجودی انبارهای COMEX و LBMA نیز در کوتاه‌مدت نقش یک حائل را ایفا می‌کنند، اما افزایش یا کاهش این موجودی‌ها مشکل ساختاری ناشی از محدودیت تولید معدن و ناکافی بودن بازیافت برای جبران کسری را از بین نمی‌برد. نقره در نقطه‌ای قرار گرفته که شکست مقاومت اهمیت بیشتری از خود رشد دارد در افق کوتاه‌مدت، ساختار نقره را می‌توان «بازگشتی و متمایل به صعود، اما همچنان وابسته به تأیید» توصیف کرد. رشد حدود ۱۰ درصدی هفتگی نشان داده که تقاضا توانسته پس از ماه‌ها اصلاح دوباره فعال شود، اما بازار هنوز باید این قدرت را در برابر مقاومت ۶۳ تا ۶۵ دلار ثابت کند. اگر این مقاومت با تثبیت قیمت شکسته شود، محدوده ۶۷ تا ۷۲ دلار به مقصد اصلی بعدی تبدیل خواهد شد. عبور از ۷۲ دلار نیز اهمیت بسیار بیشتری خواهد داشت و می‌تواند احتمال تغییر ساختار میان‌مدت و آغاز یک روند صعودی گسترده‌تر را افزایش دهد. در سوی دیگر، از دست رفتن ۶۰ تا ۶۱ دلار می‌تواند مومنتوم کوتاه‌مدت را تضعیف کند و شکست ۵۵ تا ۵۶ دلار، ریسک بازگشت به محدوده ۵۰ تا ۴۶ دلار را افزایش خواهد داد. چشم‌انداز نقره؛ بنیاد بازار صعودی است، اما مسیر همچنان پرنوسان خواهد بود در افق چندماهه، تصویر بنیادین نقره همچنان از یک کف حمایتی قدرتمند حکایت دارد. کسری ۴۶.۳ میلیون اونس در سال ۲۰۲۶، کسری تجمعی حدود ۷۶۲ میلیون اونس از سال ۲۰۲۱، رشد محدود تولید معدنی در حدود ۱ درصد و وابستگی بالای تولید به استخراج محصولات جانبی، همگی نشان می‌دهند که سمت عرضه انعطاف محدودی دارد. در طرف تقاضا نیز اگرچه کاهش مصرف نقره در هر واحد از پنل‌های خورشیدی یک عامل محدودکننده است، رشد مصرف در هوش مصنوعی، مراکز داده، نیمه‌رساناها، شبکه‌های برق، خودروهای برقی و برقی‌سازی اقتصاد می‌تواند بخشی از این فشار را جبران کند. در صورت ادامه رشد تقاضای صنعتی و بازگشت تقاضای سرمایه‌گذاری، کسری ساختاری بازار می‌تواند به عامل مهم‌تری در قیمت‌گذاری تبدیل شود. از منظر تکنیکال، محدوده ۶۳ تا ۶۵ دلار اکنون نخستین سد مهم خریداران است. عبور از این ناحیه، مسیر ۶۷ تا ۷۲ دلار را فعال می‌کند و شکست ۷۲ دلار می‌تواند سناریوی صعودی بزرگ‌تری را پیش روی بازار قرار دهد. در مقابل، حفظ نشدن ۶۰ تا ۶۱ دلار و سپس شکست ۵۵ تا ۵۶ دلار می‌تواند نشان دهد که بازار هنوز برای تکمیل روند اصلاحی خود به زمان بیشتری نیاز دارد. در مجموع، نقره در آغاز اوت ۲۰۲۶ در یک نقطه عطف قرار گرفته است. این فلز از سقف تاریخی ۱۲۱ تا ۱۲۲ دلار فاصله زیادی گرفته، اما اکنون پس از یک بازگشت ۱۰ درصدی هفتگی، بار دیگر در حال آزمودن توان خریداران است. در کوتاه‌مدت، جهت حرکت دلار، داده‌های اقتصادی آمریکا و سیگنال‌های فدرال رزرو می‌توانند نوسانات شدیدی ایجاد کنند؛ اما در افق میان‌مدت و بلندمدت، کسری ساختاری عرضه و رشد تقاضای صنعتی همچنان دو ستون اصلی سناریوی صعودی نقره هستند. اگر فشارهای پولی کاهش پیدا کند و تقاضای صنعتی و سرمایه‌گذاری همزمان تقویت شوند، حرکت نقره به سمت محدوده ۷۵ تا ۱۰۰ دلار در ادامه ۲۰۲۶ یا در سال ۲۰۲۷ می‌تواند بار دیگر در مرکز توجه بازار قرار گیرد. با این حال، مسیر رسیدن به این اهداف احتمالاً خطی نخواهد بود و نقره همچنان نسبت به طلا نوسان بیشتری خواهد داشت. در شرایط فعلی، مهم‌ترین نشانه برای تغییر نگاه بازار، نه صرفاً رشد اخیر، بلکه توانایی قیمت برای تثبیت بالای ۶۵ دلار و سپس عبور از مقاومت ۷۲ دلار خواهد بود.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    طلا 34 عیار 18 مرداد
    طلای ۲۴ عیار
    بلند‌مدت
    طلا 34 عیار 18 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
    بازار طلا و سکه در نخستین روز هفته معاملاتی، معاملات خود را با نوسان در محدوده مثبت آغاز کرد. طلای ۲۴ عیار در ابتدای معاملات تا محدوده ۲۵.۵ میلیون تومان پیش رفت، اما در ادامه با افزایش فشار فروش و هم‌زمانی آن با افت نرخ دلار، بخشی از رشد خود را پس گرفت و در پایان معاملات در محدوده ۲۵ میلیون تومان قرار گرفت. رفتار قیمت در معاملات روز گذشته، تصویری روشن از شرایط فعلی بازار ارائه می‌دهد. از یک سو، رشد قدرتمند انس طلا در بازار جهانی زمینه افزایش قیمت طلای داخلی را فراهم کرده و از سوی دیگر، افت دلار مانع از آن شده است که این رشد به‌طور کامل در بازار ایران منعکس شود. به همین دلیل، طلای ۲۴ عیار در شرایطی وارد هفته جدید شده که یک محرک قدرتمند خارجی در برابر یک عامل بازدارنده داخلی قرار گرفته است. انس طلا پس از چند هفته فشردگی، مسیر صعود را باز کرد مهم‌ترین محرک بازار طلا در روزهای اخیر، جهش انس در معاملات جهانی بوده است. انس طلا پس از چند هفته نوسان در یک محدوده مشخص، سرانجام از این فاز رنج خارج شد و با حرکتی پرقدرت تا محدوده ۴۳۴۱ دلار افزایش یافت. این حرکت، ساختار کوتاه‌مدت بازار جهانی را تغییر داده و انتظارات صعودی را تقویت کرده است. اهمیت این جهش برای بازار داخلی از آن جهت است که قیمت طلا در ایران مستقیماً از تغییرات انس تأثیر می‌گیرد. زمانی که انس پس از یک دوره تراکم، با قدرت به سمت سطوح بالاتر حرکت می‌کند، ارزش محاسباتی طلای داخلی نیز افزایش می‌یابد. در نتیجه، بازار ایران نیز معمولاً با فاصله زمانی کوتاهی تحت تأثیر این تغییر قرار می‌گیرد. در روزهای اخیر نیز همین اتفاق رخ داده است. رشد انس باعث شد طلای ۲۴ عیار توانایی حرکت به سمت محدوده‌های بالاتر را پیدا کند؛ با این حال، افت دلار اجازه نداد این اثر به‌طور کامل در قیمت داخلی نمایان شود. افت دلار، بخش مهمی از اثر رشد انس را خنثی کرد در سمت دیگر بازار، نرخ دلار در واکنش به کاهش ریسک‌های سیاسی تحت فشار قرار گرفته است. همین موضوع باعث شده اثر مثبت افزایش انس بر قیمت طلای داخلی محدود شود. در واقع، بازار در شرایطی قرار گرفته که دو متغیر اصلی آن در خلاف جهت یکدیگر حرکت می‌کنند. حرکت روز گذشته طلای ۲۴ عیار نمونه روشنی از همین وضعیت بود. قیمت ابتدا تا ۲۵.۵ میلیون تومان افزایش یافت، اما در ادامه با کاهش دلار، فشار فروش افزایش پیدا کرد و قیمت به محدوده ۲۵ میلیون تومان بازگشت. بنابراین، افت دلار عملاً بخشی از رشد ایجادشده توسط انس را پس گرفت. تا زمانی که این واگرایی ادامه داشته باشد، احتمالاً معاملات طلا نیز نوسانی خواهد بود. رشد انس می‌تواند هر بار قیمت را به سمت مقاومت‌های بالاتر سوق دهد، اما افت دلار در صورت تداوم، مانع از تثبیت قیمت در سطوح جدید خواهد شد. نمودار چهار ساعته، یک شکست مهم را ثبت کرده است در نمودار چهار ساعته طلای ۲۴ عیار، قیمت پس از چند هفته نوسان فشرده از محدوده یک مثلث خارج شده است. تشکیل این الگو نشان می‌داد که دامنه نوسان بازار به تدریج کاهش یافته و معامله‌گران در انتظار یک حرکت جهت‌دار هستند. خروج قیمت از ضلع بالایی مثلث، نخستین نشانه تغییر این شرایط بود. با این حال، بازار در همان مرحله نخست نتوانست مسیر صعودی خود را ادامه دهد. قیمت پس از رسیدن به مقاومت ۲۵.۶ میلیون تومان با افزایش عرضه مواجه شد و از این محدوده عقب‌نشینی کرد. در ادامه، قیمت به سمت خط بالایی مثلث بازگشت و وارد مرحله‌ای شد که از نظر تکنیکال می‌توان آن را پولبک به محدوده شکست دانست. اهمیت این پولبک در آن است که می‌تواند اعتبار شکست قبلی را مشخص کند. اگر خط بالایی مثلث در نقش حمایت عمل کند و قیمت از همین محدوده دوباره به سمت بالا حرکت کند، ساختار صعودی شکل‌گرفته در نمودار تقویت خواهد شد. در مقابل، بازگشت کامل قیمت به داخل مثلث می‌تواند اعتبار شکست را کاهش دهد و بازار را دوباره وارد فاز نوسانی کند. ۲۵ میلیون تومان؛ نخستین سنگر خریداران طلای ۲۴ عیار اکنون در محدوده ۲۵ میلیون تومان قرار دارد؛ سطحی که در شرایط فعلی اهمیت زیادی برای بازار پیدا کرده است. این محدوده هم از نظر روانی و هم از نظر ساختار نموداری، می‌تواند نقش حمایت کوتاه‌مدت را ایفا کند. حفظ این سطح به خریداران اجازه می‌دهد پس از پایان پولبک، بار دیگر برای رسیدن به مقاومت ۲۵.۶ میلیون تومان تلاش کنند. در چنین سناریویی، افت اخیر بیشتر به‌عنوان یک اصلاح کوتاه‌مدت در نظر گرفته خواهد شد و نه تغییر روند. اما اگر قیمت زیر ۲۵ میلیون تومان تثبیت شود، شرایط متفاوت خواهد شد. در این حالت، فشار فروش می‌تواند افزایش پیدا کند و احتمال ادامه اصلاح در نمودار چهار ساعته بالا برود. به همین دلیل، واکنش قیمت در این محدوده برای معاملات روزهای آینده اهمیت بالایی دارد. ارزش واقعی طلا بالاتر از قیمت بازار قرار گرفته است یکی از نکات قابل توجه در شرایط فعلی، فاصله میان قیمت معاملاتی طلای ۲۴ عیار و ارزش محاسباتی آن است. با توجه به قیمت انس و نرخ دلار، ارزش طلای ۲۴ عیار بر اساس فرمول کلاسیک در محدوده ۲۶ میلیون تومان برآورد می‌شود. در حالی که قیمت بازار حوالی ۲۵ میلیون تومان قرار گرفته است. این اختلاف نشان می‌دهد طلای ۲۴ عیار در حال حاضر با حباب منفی معامله می‌شود؛ به این معنا که قیمت بازار پایین‌تر از ارزش محاسباتی آن قرار دارد. البته این فاصله به‌تنهایی نمی‌تواند تضمین‌کننده رشد قیمت باشد. ارزش محاسباتی طلا با تغییر انس و دلار دائماً تغییر می‌کند و اگر نرخ دلار کاهش بیشتری داشته باشد، ارزش ریالی انس نیز پایین خواهد آمد. با این حال، در صورتی که دلار در محدوده فعلی تثبیت شود و انس بتواند رشد اخیر خود را حفظ کند، فاصله موجود می‌تواند به یک عامل حمایتی برای قیمت داخلی تبدیل شود. حمایت ۱۸۵ هزار تومانی دلار، متغیر تعیین‌کننده بازار اکنون یکی از مهم‌ترین سطوح برای بازار ارز، محدوده ۱۸۵ هزار تومان است. دلار در بازگشایی بازار واکنش مثبتی به این سطح نشان داده و اگر بتواند بالای آن باقی بماند، فشار نزولی بر طلای داخلی کاهش پیدا خواهد کرد. در چنین شرایطی، ترکیب انس قدرتمند و دلار باثبات می‌تواند دوباره زمینه حرکت طلای ۲۴ عیار به سمت ۲۵.۶ میلیون تومان را فراهم کند. این سناریو به‌خصوص از آن جهت اهمیت دارد که قیمت بازار هنوز پایین‌تر از ارزش محاسباتی خود قرار دارد. اگر دلار حمایت ۱۸۵ هزار تومانی را از دست بدهد، شرایط برای طلا دشوارتر خواهد شد. در این حالت، حتی حفظ انس در محدوده‌های بالا نیز ممکن است نتواند افت ارزش ریالی طلا را به‌طور کامل جبران کند. بنابراین، واکنش دلار به این محدوده یکی از مهم‌ترین متغیرهایی است که باید در معاملات پیش رو زیر نظر قرار گیرد. ۲۵.۶ میلیون تومان؛ مقاومت تعیین‌کننده مسیر بعدی در حال حاضر، مقاومت ۲۵.۶ میلیون تومان مهم‌ترین مانع پیش روی طلای ۲۴ عیار است. قیمت چندین هفته است که در زیر این محدوده قرار دارد و هر بار که به آن نزدیک شده، با افزایش عرضه مواجه شده است. اگر طلای ۲۴ عیار بتواند از این مقاومت عبور کند و بالای آن تثبیت شود، شکست مثلث در نمودار چهار ساعته تأیید قدرتمندتری خواهد گرفت. در این صورت، احتمال حرکت قیمت به سمت سطوح بالاتر افزایش می‌یابد و بازار می‌تواند بخشی از فاصله موجود با ارزش محاسباتی خود را جبران کند. در مقابل، ناتوانی دوباره در عبور از این سطح می‌تواند نشان دهد که بازار هنوز برای شروع یک موج صعودی جدید آماده نیست. در این صورت، نوسان بین حمایت ۲۵ میلیون تومان و مقاومت ۲۵.۶ میلیون تومان محتمل خواهد بود و جهت بعدی قیمت بیش از هر چیز به رفتار دلار و انس وابسته می‌ماند. بازار در انتظار هم‌جهت شدن انس و دلار طلای ۲۴ عیار اکنون در نقطه‌ای قرار گرفته که نتیجه حرکت بعدی آن به تعامل دو بازار بستگی دارد. انس طلا با خروج از محدوده رنج و رشد تا ۴۳۴۱ دلار، سیگنال مثبتی صادر کرده است. در مقابل، دلار با قرار گرفتن در مسیر نزولی، بخشی از این اثر را خنثی کرده و مانع از حرکت سریع‌تر طلای داخلی شده است. از منظر تکنیکال نیز شرایط بازار در یک نقطه حساس قرار دارد. قیمت از مثلث خارج شده، مقاومت ۲۵.۶ میلیون تومان را آزمایش کرده و سپس برای پولبک به محدوده شکست بازگشته است. اکنون حفظ ۲۵ میلیون تومان می‌تواند زمینه‌ساز یک حرکت مجدد به سمت مقاومت باشد. در نتیجه، محدوده ۲۵ میلیون تومان را می‌توان حمایت مهم کوتاه‌مدت و ۲۵.۶ میلیون تومان را مقاومت اصلی بازار دانست. در کنار این دو سطح، رفتار دلار در محدوده ۱۸۵ هزار تومان و توان انس برای حفظ سطوح بالای اخیر، دو متغیر مهمی هستند که می‌توانند نتیجه این نبرد قیمتی را مشخص کنند. اگر دلار بتواند حمایت خود را حفظ کند و انس نیز در محدوده‌های بالای فعلی باقی بماند، احتمال بازگشت طلای ۲۴ عیار به سمت ۲۵.۶ میلیون تومان افزایش خواهد یافت. شکست معتبر این مقاومت می‌تواند فضای تکنیکال بازار را تغییر دهد و مسیر را برای حرکت به سمت ارزش محاسباتی بالاتر باز کند. اما تا زمانی که این شکست اتفاق نیفتاده، نمی‌توان مقاومت ۲۵.۶ میلیون تومان را کنار گذاشت. بازار هنوز در مرحله آزمون قدرت خریداران قرار دارد و واکنش قیمت به محدوده‌های ۲۵ و ۲۵.۶ میلیون تومان، در کنار رفتار دلار و انس، تعیین خواهد کرد که طلای ۲۴ عیار از این مرحله با یک موج صعودی جدید خارج می‌شود یا بار دیگر به نوسان در محدوده فعلی بازمی‌گردد.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    دلار 18 مرداد
    دلار
    بلند‌مدت
    دلار 18 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
    بازار ارز نخستین روز هفته را در شرایطی آغاز کرد که دلار تحت تأثیر افزایش خوش‌بینی‌های سیاسی و انتشار اخبار مربوط به کاهش تنش‌های ژئوپلیتیکی، با فشار فروش مواجه شد و در مسیر نزولی قرار گرفت. دلار که روز گذشته معاملات خود را در محدوده ۱۸۷ هزار تومان آغاز کرده بود، در ادامه با افزایش عرضه و کاهش تقاضای احتیاطی همراه شد و در نهایت با افت ۱.۱۴ درصدی، به محدوده ۱۸۵ هزار و ۹۰۰ تومان رسید. این کاهش قیمت در شرایطی رخ داده که فضای حاکم بر بازار ارز بیش از هر چیز تحت تأثیر تغییر انتظارات معامله‌گران قرار گرفته است. انتشار اخبار و گمانه‌زنی‌هایی درباره احتمال فروکش کردن تنش‌های سیاسی و ژئوپلیتیکی، بخشی از ریسک موجود در بازار را کاهش داده و باعث شده است معامله‌گران در سمت خرید با احتیاط بیشتری عمل کنند. در چنین فضایی، طبیعی است که با کاهش تقاضای احتیاطی، قیمت دلار نیز تحت فشار قرار گیرد. با این حال، نکته مهم اینجاست که افت فعلی را نمی‌توان صرفاً بر مبنای کاهش قیمت، نشانه آغاز یک روند نزولی پایدار دانست. بازار هنوز در مرحله واکنش به اخبار و انتظارات سیاسی قرار دارد و مسیر اصلی قیمت زمانی روشن‌تر خواهد شد که این اخبار به تحولات قطعی و قابل اتکا تبدیل شوند. بازار هنوز به خبرهای قطعی نرسیده است یکی از مهم‌ترین ویژگی‌های معاملات فعلی دلار، حساسیت بالای قیمت به اخبار سیاسی است. در شرایطی که هنوز خبر قطعی و رسمی درباره تغییر بنیادین در وضعیت سیاسی منتشر نشده، بازار به سرعت به اخبار مثبت، گزارش‌ها و حتی گمانه‌زنی‌هایی که احتمال کاهش تنش‌ها را مطرح می‌کنند، واکنش نشان داده است. این مسئله باعث شده است افت اخیر دلار تا حد زیادی ماهیت انتظاری داشته باشد. معامله‌گران پیش از آنکه یک تحول سیاسی قطعی در اقتصاد و بازار ارز مشاهده کنند، بخشی از احتمال کاهش ریسک‌های آینده را در قیمت‌ها لحاظ کرده‌اند. همین موضوع نیز توضیح می‌دهد که چرا واکنش دلار به اخبار مثبت می‌تواند سریع و قابل توجه باشد. با این حال، فاصله میان «خوش‌بینی» و «اطمینان» در بازار ارز بسیار مهم است. تا زمانی که اخبار مثبت سیاسی به نتیجه‌ای مشخص و رسمی منجر نشده باشد، نمی‌توان انتظار داشت فشار فروش بدون وقفه ادامه پیدا کند. در چنین شرایطی، هر خبر جدید می‌تواند انتظارات معامله‌گران را تغییر دهد و حتی جهت حرکت کوتاه‌مدت دلار را معکوس کند. بنابراین، افت ۱.۱۴ درصدی دلار در معاملات اخیر را باید بیشتر به‌عنوان تعدیل بخشی از ریسک سیاسی در قیمت‌ها ارزیابی کرد؛ نه به‌عنوان تأییدی قطعی بر آغاز یک روند نزولی بلندمدت. ۱۸۵ هزار تومان؛ جایی که قدرت فروشندگان به چالش کشیده می‌شود از منظر تکنیکال، مهم‌ترین اتفاق در معاملات امروز رسیدن دلار به محدوده ۱۸۵ هزار تومان است. این سطح در شرایط فعلی می‌تواند به‌عنوان یک حمایت کوتاه‌مدت عمل کند و واکنش قیمت به آن، اهمیت زیادی در تعیین مسیر معاملات روزهای آینده خواهد داشت. قیمت پس از افت از محدوده ۱۸۷ هزار تومان، اکنون به سطحی رسیده که می‌تواند محل ورود مجدد بخشی از تقاضا باشد. در صورتی که خریداران در این محدوده فعال شوند و فشار فروش کاهش پیدا کند، احتمال شکل‌گیری یک موج برگشتی افزایش خواهد یافت. در چنین سناریویی، دلار می‌تواند بخشی از افت اخیر خود را جبران کند و به سمت سطوح بالاتر حرکت کند. حتی اگر قدرت خرید برای ایجاد یک روند صعودی جدید کافی نباشد، احتمال دارد قیمت در محدوده فعلی وارد فاز رنج شود و برای مدتی بین حمایت‌ها و مقاومت‌های نزدیک نوسان کند. این سناریو از آن جهت اهمیت دارد که بازار ارز در حال حاضر فاقد یک محرک بنیادی قطعی برای تعیین جهت بلندمدت است. بنابراین، تا زمانی که وضعیت سیاسی مشخص‌تر نشود، رفتار قیمت در محدوده‌های تکنیکال می‌تواند نقش پررنگ‌تری در معاملات کوتاه‌مدت داشته باشد. شکست حمایت، سناریوی ۱۸۰ هزار تومان را فعال می‌کند در مقابل، اگر فشار فروش ادامه پیدا کند و دلار بتواند حمایت ۱۸۵ هزار تومان را به‌صورت معتبر از دست بدهد، تصویر کوتاه‌مدت بازار تغییر خواهد کرد. شکست این سطح می‌تواند نشان دهد که اخبار مثبت سیاسی توانسته‌اند تأثیر عمیق‌تری بر انتظارات معامله‌گران بگذارند و فروشندگان کنترل بیشتری بر بازار پیدا کرده‌اند. در این صورت، محدوده ۱۸۰ هزار تومان به‌عنوان حمایت مهم بعدی می‌تواند در کانون توجه بازار قرار گیرد. فاصله میان ۱۸۵ و ۱۸۰ هزار تومان در شرایط فعلی، محدوده‌ای قابل توجه برای نوسان دلار محسوب می‌شود و رسیدن قیمت به این سطح می‌تواند بار دیگر تقاضای جدیدی را وارد بازار کند. البته برای حرکت به سمت ۱۸۰ هزار تومان، صرفاً شکسته شدن لحظه‌ای ۱۸۵ هزار تومان کافی نخواهد بود. تداوم فشار فروش و تثبیت قیمت در زیر این حمایت اهمیت بیشتری دارد. اگر دلار تنها برای مدت کوتاهی زیر ۱۸۵ هزار تومان قرار گیرد و سپس به بالای این سطح بازگردد، احتمال شکست کاذب و بازگشت قیمت افزایش پیدا خواهد کرد. به همین دلیل، رفتار دلار در اطراف ۱۸۵ هزار تومان می‌تواند یکی از مهم‌ترین نشانه‌های کوتاه‌مدت بازار باشد. حفظ این سطح، احتمال برگشت یا رنج شدن بازار را افزایش می‌دهد و شکست معتبر آن، مسیر را برای آزمایش حمایت ۱۸۰ هزار تومان هموارتر خواهد کرد. RSI به محدوده اشباع فروش نزدیک شده است در کنار سطوح قیمتی، بررسی اندیکاتور RSI نیز نشانه‌هایی از افزایش فشار فروش را نشان می‌دهد. RSI در حال حاضر در محدوده ۳۱ قرار گرفته و به مرز اشباع فروش نزدیک شده است؛ وضعیتی که نشان می‌دهد افت اخیر دلار با افزایش قابل توجه قدرت فروشندگان همراه بوده است. البته قرار گرفتن RSI در نزدیکی محدوده اشباع فروش به‌تنهایی به معنای صدور سیگنال قطعی خرید یا آغاز یک روند صعودی نیست. این اندیکاتور تنها نشان می‌دهد که فشار فروش افزایش یافته و بازار از نظر مومنتوم نزولی به محدوده‌ای نزدیک شده است که احتمال واکنش قیمت در آن بیشتر می‌شود. اهمیت RSI زمانی بیشتر می‌شود که وضعیت این اندیکاتور را در کنار حمایت ۱۸۵ هزار تومان قرار دهیم. در شرایطی که قیمت روی یک حمایت کوتاه‌مدت قرار گرفته و RSI نیز در محدوده نزدیک به اشباع فروش است، احتمال شکل‌گیری یک واکنش صعودی کوتاه‌مدت افزایش پیدا می‌کند. اگر در ادامه، قیمت بتواند حمایت ۱۸۵ هزار تومان را حفظ کند و RSI نیز از محدوده فعلی فاصله گرفته و به سمت بالا حرکت کند، این ترکیب می‌تواند احتمال پایان موج نزولی کوتاه‌مدت و آغاز یک حرکت اصلاحی را تقویت کند. در مقابل، ادامه افت RSI همراه با شکست حمایت ۱۸۵ هزار تومان، نشان خواهد داد که فشار فروش هنوز تخلیه نشده است. دلار در یک نقطه حساس؛ خبر و تکنیکال مقابل یکدیگر شرایط فعلی بازار ارز را می‌توان نقطه برخورد دو نیروی متفاوت دانست. از یک طرف، اخبار مثبت سیاسی و کاهش انتظارات نسبت به تشدید تنش‌ها، به نفع کاهش قیمت دلار عمل می‌کند و از طرف دیگر، رسیدن قیمت به حمایت ۱۸۵ هزار تومان و نزدیک شدن RSI به محدوده اشباع فروش، احتمال یک واکنش صعودی را افزایش داده است. به همین دلیل، بازار در شرایطی قرار گرفته که نمی‌توان صرفاً با تکیه بر یکی از این دو عامل درباره مسیر آینده تصمیم‌گیری کرد. اگر جریان اخبار مثبت ادامه پیدا کند، احتمال افزایش فشار فروش و شکست حمایت ۱۸۵ هزار تومان بیشتر می‌شود. اما اگر اخبار جدید نتواند خوش‌بینی فعلی را تقویت کند، معامله‌گران ممکن است بار دیگر به سمت خرید در سطوح پایین‌تر حرکت کنند. در این میان، رفتار دلار در محدوده ۱۸۵ هزار تومان اهمیت ویژه‌ای پیدا کرده است. تثبیت قیمت بالای این سطح می‌تواند به معنای ورود بازار به یک فاز استراحت و نوسان باشد؛ فازی که در آن معامله‌گران منتظر مشخص شدن نتیجه اخبار سیاسی خواهند ماند. از سوی دیگر، شکست و تثبیت زیر ۱۸۵ هزار تومان، سیگنال متفاوتی به بازار خواهد داد و می‌تواند انتظارات نزولی را تقویت کند. در چنین شرایطی، حمایت ۱۸۰ هزار تومان به مقصد مهم بعدی تبدیل خواهد شد و بازار بار دیگر باید میزان قدرت تقاضا در این سطح را ارزیابی کند. مسیر بعدی دلار به یک خبر گره خورده است در مجموع، دلار نخستین روز هفته را با افت آغاز کرده و از محدوده ۱۸۷ هزار تومان به حوالی ۱۸۵ هزار و ۹۰۰ تومان رسیده است. عامل اصلی این افت را باید در افزایش خوش‌بینی‌های سیاسی و اخبار مربوط به احتمال کاهش تنش‌های ژئوپلیتیکی جست‌وجو کرد؛ اما هنوز شواهد کافی برای آنکه این حرکت را آغاز یک روند نزولی پایدار بدانیم، وجود ندارد. بازار در حال حاضر بخشی از خوش‌بینی سیاسی را در قیمت دلار لحاظ کرده است، اما همچنان منتظر یک تحول قطعی برای تأیید این انتظارات است. به همین دلیل، هرگونه تغییر در جریان اخبار می‌تواند به سرعت بر رفتار معامله‌گران اثر بگذارد. از منظر تکنیکال نیز محدوده ۱۸۵ هزار تومان اکنون به مهم‌ترین حمایت کوتاه‌مدت دلار تبدیل شده است. حفظ این سطح می‌تواند زمینه را برای برگشت قیمت یا دست‌کم شکل‌گیری یک حرکت رنج فراهم کند؛ در حالی که شکست معتبر آن، در صورت تداوم اخبار مثبت، می‌تواند مسیر حرکت به سمت محدوده ۱۸۰ هزار تومان را باز کند. در این میان، RSI در محدوده ۳۱ قرار دارد و به اشباع فروش نزدیک شده است. این وضعیت در کنار برخورد قیمت با حمایت، احتمال واکنش صعودی کوتاه‌مدت را افزایش می‌دهد، اما تا زمانی که نشانه‌ای از بازگشت قدرت خریداران مشاهده نشود، نمی‌توان آن را سیگنال قطعی برای تغییر روند در نظر گرفت. به این ترتیب، بازار ارز اکنون در نقطه‌ای حساس قرار دارد؛ نقطه‌ای که در آن خبر سیاسی و نمودار تکنیکال هر دو برای تعیین مسیر بعدی دلار اهمیت دارند. اگر اخبار مثبت ادامه پیدا کند و حمایت ۱۸۵ هزار تومان شکسته شود، محدوده ۱۸۰ هزار تومان می‌تواند مقصد بعدی بازار باشد. اما اگر حمایت فعلی حفظ شود و جریان اخبار نیز از شدت بیفتد، احتمال برگشت قیمت و حرکت رنج افزایش خواهد یافت. در نهایت، آنچه مسیر دلار را در روزهای آینده مشخص خواهد کرد، صرفاً میزان افت امروز نیست؛ بلکه نحوه واکنش قیمت به حمایت ۱۸۵ هزار تومان و کیفیت اخباری است که در ادامه وارد بازار می‌شود. در شرایط فعلی، بازار هنوز در حال قیمت‌گذاری «احتمال» است، نه یک تحول سیاسی قطعی؛ و همین مسئله باعث می‌شود هر دو سناریوی برگشت از حمایت و ادامه افت، همچنان روی میز معامله‌گران باقی بماند.
    1
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    آلومینیوم 17 مرداد
    آلومینیوم
    بلند‌مدت
    آلومینیوم 17 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
    بازار آلومینیوم در ابتدای آگوست ۲۰۲۶ در محدوده‌ای قرار گرفته که از یک سو به سقف‌های چندساله نزدیک است و از سوی دیگر، نشانه‌های کاهش تدریجی فشار عرضه در افق میان‌مدت را در خود منعکس می‌کند. قیمت آلومینیوم اولیه در بورس فلزات لندن (LME) طی هفته‌های اخیر عمدتاً در محدوده ۳,۱۰۰ تا ۳,۲۸۰ دلار به ازای هر تن معامله شده است؛ در حالی که میانگین قیمت در ژوئیه ۲۰۲۶ حدود ۳,۱۶۱ دلار بوده و بازار پیش از آن شاهد ثبت قیمت‌هایی در محدوده ۳,۵۰۰ تا ۳,۸۵۰ دلار نیز بوده است. بنابراین، اگرچه بازار از اوج‌های ثبت‌شده فاصله گرفته، اما همچنان در سطحی قرار دارد که نشان‌دهنده تغییر محسوس ساختار قیمت‌گذاری آلومینیوم نسبت به سال‌های گذشته است. یکی از مهم‌ترین نشانه‌های وضعیت فعلی، شکل‌گیری ساختار backwardation در معاملات LME است؛ به این معنا که قیمت نقدی بالاتر از قرارداد سه‌ماهه قرار گرفته است. چنین ساختاری معمولاً زمانی شکل می‌گیرد که دسترسی به فلز فیزیکی در کوتاه‌مدت محدود باشد و خریداران برای دریافت فوری آلومینیوم حاضر باشند قیمت بیشتری پرداخت کنند. افت موجودی‌های ثبت‌شده در LME، کاهش warrantهای قابل تحویل و اختلال در برخی مراکز تولیدی و صادراتی، این پیام را تقویت کرده‌اند که مسئله اصلی بازار در مقطع فعلی، بیش از آنکه کمبود تقاضا باشد، محدودیت عرضه در کوتاه‌مدت است. سقف تولید چین، ستون اصلی معادله عرضه جهانی باقی مانده است چین همچنان مهم‌ترین متغیر سمت عرضه بازار جهانی آلومینیوم محسوب می‌شود و حدود ۶۰ درصد از تولید اولیه جهان را در اختیار دارد. با این حال، محدودیت ظرفیت خودتحمیلی این کشور در حدود ۴۵ میلیون تن در سال، امکان افزایش قابل‌توجه تولید از مسیر ظرفیت‌های جدید را محدود کرده است. برآوردها نشان می‌دهد تولید چین در سال ۲۰۲۶ حدود ۴۵.۶ میلیون تن خواهد بود؛ رقمی که عملاً نشان می‌دهد بخش عمده ظرفیت موجود مورد استفاده قرار گرفته و فضای چندانی برای رشد سریع تولید از مسیر واحدهای جدید وجود ندارد. اهمیت این محدودیت زمانی بیشتر می‌شود که بازار با اختلال در سایر مناطق تولیدکننده مواجه باشد. در شرایط عادی، افزایش تولید چین می‌تواند بخشی از کمبود عرضه در بازار جهانی را جبران کند، اما زمانی که تولید این کشور به سقف عملیاتی نزدیک شده باشد، قدرت واکنش عرضه جهانی کاهش پیدا می‌کند. همین مسئله یکی از دلایلی است که ساختار بازار آلومینیوم در سال ۲۰۲۶ را نسبت به بخش مهمی از دهه گذشته متفاوت کرده است. با این حال، انعطاف‌پذیری تولید چین همچنان یک ریسک مهم برای سناریوی صعودی است. اگر تولیدکنندگان چینی بتوانند در مقاطعی فراتر از سقف رسمی یا عملیاتی مورد انتظار حرکت کنند، بخشی از فشار عرضه خنثی خواهد شد. به همین دلیل، رفتار تولید چین در ماه‌های آینده همچنان یکی از متغیرهایی است که می‌تواند فاصله میان سناریوی کسری شدید و کسری محدود را تعیین کند. اختلال خاورمیانه، شکاف عرضه را عمیق‌تر کرده است در کنار محدودیت‌های چین، اختلال در تولید آلومینیوم خاورمیانه نقش مهمی در تشدید تنگنای عرضه در سال ۲۰۲۶ داشته است. این منطقه از نظر تاریخی حدود ۷ تا ۹ درصد از عرضه جهانی آلومینیوم را در اختیار داشته و صادرکنندگان مهمی در حوزه خلیج فارس در آن فعالیت می‌کنند. اختلالات مرتبط با درگیری‌ها و مشکلات لجستیکی، تولید و صادرات برخی واحدهای بزرگ از جمله EGA و Alba در بحرین را تحت تأثیر قرار داده است. اهمیت این مسئله تنها به میزان تولید از دست‌رفته محدود نمی‌شود. زمانی که یک واحد ذوب آلومینیوم برای مدت طولانی از مدار خارج می‌شود، بازگشت آن به تولید کامل معمولاً فوری نیست. برآوردهای فعلی از روند بازگشت ظرفیت‌ها نشان می‌دهد بحرین ممکن است تا اواسط ۲۰۲۷ و امارات متحده عربی تا پایان ۲۰۲۷ با برخی سناریوها برای بازگشت کامل ظرفیت مواجه باشند. چنین افقی به این معناست که بخشی از اختلال عرضه، حتی در صورت کاهش تنش‌های فوری، می‌تواند برای مدت طولانی‌تری در تراز بازار باقی بماند. در همین حال، موجودی‌های LME نیز فشار موجود در بازار فیزیکی را منعکس می‌کنند. گزارش‌ها از قرار گرفتن موجودی‌ها در محدوده حدود ۲۶۴ تا ۳۱۰ هزار تن حکایت دارند؛ سطحی که نسبت به ابتدای سال کاهش قابل‌توجهی داشته است. کاهش registered stocks و افت موجودی‌های قابل تحویل، همراه با افزایش cancelled warrants، نشان می‌دهد بخشی از فلز موجود از دسترس مستقیم بازار خارج شده و همین موضوع می‌تواند به حفظ backwardation و پریمیوم‌های منطقه‌ای کمک کند. اندونزی در حال تبدیل شدن به مهم‌ترین پاسخ عرضه در سال‌های پیش‌رو است اگرچه سمت عرضه در سال ۲۰۲۶ همچنان محدود است، اما بازار در افق ۲۰۲۷ به بعد با یک تغییر مهم مواجه خواهد شد. اندونزی در حال تبدیل شدن به موتور اصلی رشد تولید آلومینیوم است و پروژه‌هایی مانند Adaro، Weda Bay/Juwan و Taijing Morowali و دیگر طرح‌ها با سرعت در حال افزایش تولید هستند. برآوردها برای تولید اندونزی در سال ۲۰۲۶ به حدود ۱.۷ میلیون تن افزایش یافته و انتظار می‌رود ظرفیت این کشور در سال ۲۰۲۷ نیز رشد بیشتری داشته باشد. ورود این ظرفیت‌ها به بازار یکی از مهم‌ترین دلایلی است که تحلیلگران انتظار دارند کسری آلومینیوم در سال ۲۰۲۶ به تدریج کاهش یابد و در سال ۲۰۲۷ احتمال شکل‌گیری مازاد افزایش پیدا کند. با این حال، زمان دقیق این تغییر به سرعت راه‌اندازی پروژه‌های اندونزی، روند بازگشت واحدهای خاورمیانه و میزان انعطاف تولید چین بستگی دارد. بنابراین، بازار با یک گذار تدریجی مواجه است، نه یک چرخش ناگهانی از کمبود به وفور. در اروپا نیز محدودیت هزینه و دسترسی به انرژی همچنان مانعی برای رشد عرضه محسوب می‌شود. ساختار هزینه‌ای صنعت آلومینیوم به‌شدت به انرژی وابسته است و افزایش هزینه برق می‌تواند ظرفیت تولیدکنندگان پرهزینه را تحت فشار قرار دهد. از سوی دیگر، وابستگی چین به واردات بوکسیت، به‌ویژه از گینه، و تحولات قیمت آلومینا نیز بر اقتصاد نهایی تولیدکنندگان اثر می‌گذارد. کاهش قیمت آلومینا در مقطع فعلی تا حدی حاشیه سود ذوب‌کنندگان را حمایت کرده، اما تغییرات عرضه و تقاضای آلومینا در چین می‌تواند این معادله را دوباره تغییر دهد. تقاضا هنوز موتور ساختاری بازار است، حتی اگر رشد آن یکنواخت نباشد در سمت تقاضا، آلومینیوم از روندهای بلندمدتی برخوردار است که به سادگی از بین نمی‌روند. توسعه خودروهای برقی، سبک‌سازی خودروها، سرمایه‌گذاری در شبکه‌های برق، زیرساخت انرژی‌های تجدیدپذیر، قاب‌های خورشیدی، بسته‌بندی و ساخت‌وساز، همگی به افزایش مصرف این فلز کمک می‌کنند. رشد تقاضای جهانی معمولاً در محدوده ۲ تا ۳ میلیون تن در سال برآورد شده است؛ اگرچه سرعت رشد میان اقتصادهای مختلف یکسان نیست. چین با توجه به وضعیت بخش املاک و ساخت‌وساز، با رشد تقاضای متعادل‌تری روبه‌رو است، در حالی که هند و برخی اقتصادهای دیگر از سرمایه‌گذاری زیرساختی و برقی‌سازی حمایت بیشتری دریافت می‌کنند. همین تفاوت منطقه‌ای باعث شده است ضعف یک بخش از اقتصاد جهانی لزوماً به معنای سقوط تقاضای جهانی آلومینیوم نباشد. عرضه آلومینیوم ثانویه یا بازیافتی نیز از اختلالات خاورمیانه تأثیر پذیرفته است. این بخش در شرایط عادی می‌تواند بخشی از فشار روی بازار آلومینیوم اولیه را کاهش دهد، اما محدودیت‌های لجستیکی و تولیدی منطقه‌ای باعث شده است ظرفیت جبرانی آن در مقطع فعلی محدودتر باشد. کسری ۲۰۲۶ پابرجاست، اما بازار از هم‌اکنون به سمت ۲۰۲۷ نگاه می‌کند برآوردهای مربوط به تراز بازار آلومینیوم در سال ۲۰۲۶ دامنه وسیعی دارد. برخی تحلیل‌ها از کسری حدود ۶۰۰ هزار تن سخن می‌گویند و برخی برآوردها کسری بیش از ۱ میلیون تن را محتمل دانسته‌اند. بخشی از برآوردهای بالاتر نیز با مشخص شدن میزان واقعی اختلالات و توان مدیریت آنها تعدیل شده‌اند. با این حال، تصویر غالب همچنان به سمت کسری عرضه در سال ۲۰۲۶ متمایل است. در مقابل، سال ۲۰۲۷ می‌تواند نقطه تغییر تراز بازار باشد. رشد تولید اندونزی و احتمال انعطاف بیشتر تولید چین، در کنار بازگشت تدریجی بخشی از ظرفیت خاورمیانه، می‌تواند بازار را از کسری به سمت تعادل و سپس مازاد سوق دهد. به همین دلیل، منحنی زمانی قیمت‌ها نیز این تفاوت را منعکس می‌کند و قراردادهای بلندمدت‌تر، از جمله قرارداد دسامبر ۲۰۲۷، با تخفیف نسبت به قیمت‌های نزدیک‌تر معامله شده‌اند. در بخش هزینه و سیاست‌گذاری نیز اجرای قطعی CBAM اتحادیه اروپا از سال ۲۰۲۶، هزینه بیشتری را برای آلومینیوم با کربن بالاتر ایجاد می‌کند. این سیاست در کنار هزینه انرژی، قیمت بوکسیت، پریمیوم‌های سبز و ساختار هزینه تولید، می‌تواند فاصله میان تولیدکنندگان کم‌هزینه و پرهزینه را افزایش دهد. حاشیه سود ذوب‌کنندگان کم‌هزینه همچنان در سطوح بالایی قرار دارد و این موضوع از منظر سرمایه‌گذاری در ظرفیت جدید اهمیت زیادی پیدا می‌کند. قیمت آلومینیوم در محدوده ۳,۰۰۰ دلار با آزمون مهم تعادل عرضه و تقاضا مواجه است برآوردهای قیمتی برای ادامه سال ۲۰۲۶ عمدتاً در محدوده ۳,۰۵۰ تا ۳,۴۰۰ دلار قرار دارند، اگرچه در صورت تداوم اختلالات عرضه، برخی اهداف بالاتر از ۳,۳۰۰ دلار برای سه‌ماهه سوم نیز مطرح شده است. میانگین‌های پیش‌بینی‌شده برای کل سال ۲۰۲۶ نیز عمدتاً در محدوده ۳,۱۵۰ تا ۳,۵۰۰ دلار قرار گرفته‌اند و برآورد دولت استرالیا حدود ۳,۳۹۰ دلار را نشان می‌دهد. برای سال ۲۰۲۷، اختلاف میان دیدگاه‌ها بیشتر است. بخشی از تحلیلگران با افزایش عرضه، کاهش قیمت به محدوده ۲,۹۰۰ تا ۳,۱۰۰ دلار را محتمل می‌دانند، در حالی که سناریوی صعودی معتقد است اگر بازگشت ظرفیت‌های خاورمیانه کندتر از انتظار باشد، قیمت می‌تواند برای مدت طولانی‌تری در سطوح بالا باقی بماند. در افق بلندمدت، محدوده ۲,۸۰۰ تا ۳,۰۰۰ دلار به‌عنوان یک کف ساختاری یا «قیمت انگیزشی» برای ایجاد ظرفیت جدید مطرح است؛ به‌ویژه با توجه به هزینه سرمایه‌گذاری بالاتر پروژه‌های جدید در اندونزی و ظرفیت‌های کم‌کربن. در عین حال، رشد تقاضای ناشی از گذار انرژی می‌تواند در سال‌های بعد سقف‌های بالاتری را نیز امکان‌پذیر کند. ساختار صعودی بلندمدت هنوز حفظ شده است از منظر تکنیکال، آلومینیوم LME از سال ۲۰۲۳ یک روند صعودی گسترده را تجربه کرده که با ثبت سقف‌ها و کف‌های بالاتر همراه بوده است. این ساختار با روایت بنیادی کسری عرضه همخوانی دارد. قیمت در سال ۲۰۲۶ با عبور قاطع از سطوح چندساله وارد مرحله‌ای از رشد شد و در بهار و اوایل تابستان، همزمان با تشدید نگرانی‌ها درباره عرضه، به اوج‌های جدیدی رسید. پس از آن، بازار وارد فاز اصلاحی شد و در برخی ارجاعات قیمت از سقف‌های اواخر ماه مه حدود ۱۳ درصد عقب‌نشینی کرد. با این حال، اصلاح مذکور تاکنون به معنای تخریب ساختار صعودی بزرگ‌تر نبوده و قیمت توانسته است در محدوده‌های پایین‌تر تثبیت شود و بخشی از افت خود را جبران کند. مهم‌ترین سطح حمایتی بازار در شرایط فعلی محدوده ۳,۰۰۰ دلار است؛ سطحی که علاوه بر اهمیت روانی، از منظر تکنیکال نیز به‌عنوان مقاومت قبلی و اکنون کف بالقوه بازار اهمیت دارد. حفظ این محدوده می‌تواند به معنای تداوم ساختار صعودی بلندمدت باشد، در حالی که شکست پایدار آن، فضای بیشتری برای اصلاح قیمت ایجاد خواهد کرد. محدوده ۳,۱۵۰ تا ۳,۲۰۰ دلار، مرز تعیین‌کننده حرکت بعدی است در میانه ساختار فعلی، محدوده ۳,۱۵۰ تا ۳,۲۰۰ دلار به‌عنوان ناحیه‌ای مهم میان قیمت‌های اخیر، میانگین‌های متحرک و رفتار معاملاتی بازار مطرح است. تثبیت قیمت بالاتر از این محدوده می‌تواند نشانه بازگشت تدریجی قدرت خریداران باشد، به‌خصوص اگر همزمان موجودی‌های LME کاهش پیدا کنند و backwardation در بازار حفظ شود. در سمت مقابل، محدوده ۳,۴۰۰ تا ۳,۵۰۰ دلار نخستین مقاومت جدی بازار محسوب می‌شود. عبور از این ناحیه می‌تواند بار دیگر سناریوی صعود به سمت ۳,۸۰۰ تا ۴,۰۰۰ دلار را فعال کند؛ البته چنین حرکتی نیازمند یک محرک بنیادی تازه، مانند تشدید اختلالات خاورمیانه، کاهش بیشتر موجودی‌ها یا رشد غیرمنتظره تقاضا خواهد بود. مومنتوم کوتاه‌مدت در حال حاضر ترکیبی است. برخی سیگنال‌ها در اثر کاهش موجودی و backwardation خنثی تا صعودی ارزیابی می‌شوند، اما روند کوتاه‌مدت در برخی تحلیل‌ها همچنان در وضعیت تثبیت یا نزولی ملایم درون یک ساختار صعودی بزرگ‌تر قرار دارد. همزمان، پریمیوم‌های فیزیکی در خارج از چین، اروپا و منطقه Midwest آمریکا همچنان تحت تأثیر کمبود منطقه‌ای قرار دارند و این موضوع مانع از شکل‌گیری یک تصویر کاملاً نزولی در بازار شده است. سناریوی صعودی به عرضه گره خورده و سناریوی نزولی به سرعت بازگشت ظرفیت‌ها در سناریوی صعودی، ادامه یا گسترش اختلالات خلیج فارس، کندتر شدن روند بازگشت ظرفیت‌های از دست‌رفته، انضباط تولید چین، رشد بیشتر از انتظار تقاضا و تداوم کاهش موجودی‌ها می‌تواند قیمت را دوباره به سمت ۳,۴۰۰ تا ۳,۵۰۰ دلار و در مراحل بعدی به محدوده ۳,۸۰۰ تا ۴,۰۰۰ دلار هدایت کند. در مقابل، افزایش سریع تولید اندونزی، انعطاف تولید چین بالاتر از سقف رسمی، بازگشت سریع‌تر ظرفیت‌های خاورمیانه و ضعف تقاضای جهانی می‌تواند فشار نزولی ایجاد کند. رکود جهانی، تضعیف بخش املاک و ساخت‌وساز چین و کاهش پریمیوم‌های ناشی از ریسک عرضه نیز می‌تواند به این روند سرعت ببخشد. عوامل کلان نیز همچنان در تعیین مسیر قیمت نقش دارند. قدرت دلار آمریکا، نرخ‌های بهره، قیمت انرژی و سیاست‌های تجاری از جمله تعرفه‌ها و CBAM می‌توانند هزینه نهایی تولید و مصرف را تغییر دهند. عملکرد شرکت‌هایی مانند Alcoa نیز نشان داده است که تولیدکنندگان بزرگ غربی از افزایش قیمت آلومینیوم اهرم عملیاتی قابل‌توجهی دریافت می‌کنند و ترازنامه مناسب آنها می‌تواند توان مقاومت در دوره‌های قیمت بالا را افزایش دهد. جمع‌بندی؛ آلومینیوم هنوز بالای ۳,۰۰۰ دلار را به‌عنوان یک رژیم جدید قیمت‌گذاری می‌آزماید بازار آلومینیوم در آستانه ورود به نیمه دوم سال ۲۰۲۶ همچنان در یک رژیم عرضه محدود قرار دارد. سقف ظرفیت چین در حدود ۴۵ میلیون تن، اختلال طولانی‌مدت تولید در خاورمیانه، کاهش موجودی‌های LME و تداوم تقاضای ناشی از خودروهای برقی، شبکه‌های برق و گذار انرژی، مجموعه عواملی هستند که از قیمت‌های بالاتر نسبت به میانگین تاریخی حمایت می‌کنند. با این حال، بازار از هم‌اکنون به سمت سال ۲۰۲۷ نگاه می‌کند؛ جایی که رشد سریع تولید اندونزی، احتمال افزایش انعطاف چین و بازگشت تدریجی ظرفیت‌های خاورمیانه می‌تواند تراز عرضه و تقاضا را به سمت مازاد حرکت دهد. به همین دلیل، مسئله اصلی بازار دیگر صرفاً این نیست که آلومینیوم تا چه سطحی رشد می‌کند، بلکه این است که دوره ماندگاری قیمت در سطوح بالاتر از ۳,۰۰۰ دلار تا چه زمانی ادامه خواهد داشت. در سناریوی پایه، بازگشت قیمت به زیر ۲,۵۰۰ دلار بعید به نظر می‌رسد و محدوده ۲,۸۰۰ تا ۳,۰۰۰ دلار می‌تواند در سال‌های آینده به کف ساختاری بازار تبدیل شود. در کوتاه‌مدت نیز محدوده ۳,۰۰۰ دلار حمایت کلیدی و محدوده ۳,۴۰۰ تا ۳,۵۰۰ دلار مقاومت اصلی محسوب می‌شود. عبور از مقاومت بالاتر می‌تواند مسیر ۳,۸۰۰ تا ۴,۰۰۰ دلار را در سناریوی اختلال عرضه فعال کند، در حالی که شکست حمایت ۳,۰۰۰ دلار می‌تواند نشانه تغییر موقت توازن بازار باشد. در نهایت، مسیر آلومینیوم در ماه‌های آینده بیش از هر چیز به داده‌های موجودی LME، آمار واردات و صادرات چین، سرعت افزایش تولید اندونزی و اخبار مربوط به بازگشت ظرفیت‌های خاورمیانه وابسته خواهد بود. بازار همچنان در وضعیتی قرار دارد که هر تغییر در سمت عرضه می‌تواند به سرعت در منحنی قیمت‌ها منعکس شود و همین حساسیت، نوسان آلومینیوم را در نیمه دوم ۲۰۲۶ بالا نگه خواهد داشت.
    0
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    طلا 18 عیار 17 مرداد
    طلای 18 عیار / 750
    بلند‌مدت
    طلا 18 عیار 17 مرداد
    شبکه اطلاع رسانی طلا و ارز
    تحلیل‌گر
    ۲ ماه پیش
     بازار طلا و سکه هفته سوم مردادماه را قدرتمند آغاز کرد؛ شروعی که بیش از هر چیز تحت تأثیر جهش اونس جهانی و تغییرات بازار ارز داخلی قرار دارد. طلای ۱۸ عیار که هفته گذشته در محدوده ۱۸.۵ میلیون تومان بسته شده بود، در آغاز معاملات هفته جدید بار دیگر به سمت کانال ۱۹ میلیون تومان حرکت کرد. در روزهای تعطیلی بازار داخلی، اونس جهانی به صعود خود ادامه داد و پس از خروج از محدوده فشرده، در پایان معاملات روز جمعه روی ۴۳۴۱ دلار بسته شد. اونس طی سه روز گذشته نزدیک به ۷ درصد رشد کرده و اکنون به مهم‌ترین نیروی صعودی بازار طلا تبدیل شده است. اونس صعودی؛ دلار در نقش ترمز بازار رشد شدید اونس در شرایطی اتفاق افتاده که دلار داخلی مسیر متفاوتی را طی کرده است. دلار که پیش‌تر تا محدوده ۱۹۰ هزار تومان پیش رفته بود، تحت تأثیر اخبار مثبت سیاسی و کاهش برخی تنش‌ها عقب نشست و اکنون حوالی ۱۸۶ هزار تومان معامله می‌شود. به این ترتیب، بازار طلای داخلی میان دو نیروی متضاد قرار گرفته است؛ اونس جهانی به‌عنوان موتور صعودی و دلار داخلی به‌عنوان عامل محدودکننده رشد. همین موضوع باعث شده رشد اونس هنوز به‌طور کامل در قیمت طلای داخلی منعکس نشود. با قیمت فعلی دلار و اونس، ارزش محاسباتی طلای ۱۸ عیار در محدوده ۱۹.۴ میلیون تومان قرار می‌گیرد؛ بنابراین قیمت بازار همچنان پایین‌تر از ارزش محاسباتی خود قرار دارد. در صورت تداوم رشد اونس یا توقف روند نزولی دلار، این فاصله می‌تواند کاهش پیدا کند. شکست اولیه مثلث؛ ۱۹ میلیون تومان در کانون توجه از منظر تکنیکال نیز طلای ۱۸ عیار با رشد امروز از محدوده فشرده معاملاتی خارج شد و ضلع بالایی مثلث فشرده قیمت را به سمت بالا شکست. این حرکت نشانه‌ای مثبت برای بازار است، اما در حال حاضر باید آن را شکست اولیه در نظر گرفت و هنوز تأیید نهایی آن اتفاق نیفتاده است. در این میان، ۱۹ میلیون تومان مهم‌ترین سطح روانی بازار محسوب می‌شود. اگر قیمت بتواند بالای این سطح تثبیت شود، اعتبار شکست مثلث افزایش پیدا می‌کند و مسیر برای حرکت به سمت میانه کانال ۱۹ میلیون تومان بازتر خواهد شد. در مقابل، اگر دلار به روند نزولی خود ادامه دهد، قدرت این شکست می‌تواند کاهش پیدا کند و قیمت بار دیگر به سمت محدوده‌های پایین‌تر بازگردد. دلار ۱۸۰ یا ۱۹۰ هزار تومان؛ دو سناریوی متفاوت یکی از سناریوهای مهم، ادامه افت دلار به سمت ۱۸۰ هزار تومان است. در صورت حفظ اونس در سطوح فعلی، ارزش محاسباتی طلای ۱۸ عیار در این شرایط همچنان حدود ۱۸.۸ میلیون تومان خواهد بود. بنابراین افت دلار به‌تنهایی لزوماً به معنای آغاز یک روند نزولی عمیق در طلا نیست و برای شکل‌گیری فشار نزولی جدی‌تر، اصلاح اونس نیز اهمیت خواهد داشت. در سناریوی مقابل، اگر دلار بار دیگر به ۱۹۰ هزار تومان بازگردد و اونس روی ۴۳۴۱ دلار باقی بماند، ارزش محاسباتی طلای ۱۸ عیار می‌تواند به حدود ۱۹.۸ میلیون تومان برسد. چنین شرایطی می‌تواند فشار صعودی جدیدی به بازار وارد کند. اونس ۴۴۰۰ دلاری؛ محرک بعدی بازار در بازار جهانی، محدوده ۴۴۰۰ دلار یکی از اهداف مهم کوتاه‌مدت اونس محسوب می‌شود. در صورت ادامه حرکت صعودی اونس و ثبات نسبی دلار داخلی، فشار بیشتری برای عبور طلای ۱۸ عیار از مرز ۱۹ میلیون تومان ایجاد خواهد شد. در مجموع، بازار اکنون در شرایطی قرار دارد که اونس صعودی و دلار نزولی هم‌زمان در حال اثرگذاری هستند. به همین دلیل، ۱۹ میلیون تومان به نقطه تصمیم مهم بازار تبدیل شده است. تثبیت بالای این سطح می‌تواند شکست اولیه مثلث را تأیید و مسیر صعودی را تقویت کند؛ در حالی که ادامه افت دلار می‌تواند طلا را دوباره به سمت محدوده ۱۸.۸ میلیون تومان سوق دهد. بنابراین، در شرایط فعلی شاید مهم‌ترین سؤال بازار این نباشد که «طلا صعودی است یا نزولی؟»؛ بلکه سؤال اصلی این است که در جدال میان اونس جهانیِ صعودی و دلار نزولی، کدام بازار در نهایت بر قیمت طلای ایران غلبه خواهد کرد؟ پاسخ این سؤال می‌تواند مسیر معاملات روزهای آینده را مشخص کند؛ مسیری که فعلاً در یک نقطه حساس، درست در اطراف مرز ۱۹ میلیون تومان قرار گرفته است.
    3
    0
    اشتراک در فیسبوکاشتراک در تویتراشتراک در تلگرام
    • قبل
    • 1
    • 2
    • 3
    • …
    • 52
    • 53
    • 54
    • 55
    • 56
    • …
    • 1157
    • بعد