بازار آلومینیوم در ابتدای آگوست ۲۰۲۶ در محدودهای قرار گرفته که از یک سو به سقفهای چندساله نزدیک است و از سوی دیگر، نشانههای کاهش تدریجی فشار عرضه در افق میانمدت را در خود منعکس میکند. قیمت آلومینیوم اولیه در بورس فلزات لندن (LME) طی هفتههای اخیر عمدتاً در محدوده ۳,۱۰۰ تا ۳,۲۸۰ دلار به ازای هر تن معامله شده است؛ در حالی که میانگین قیمت در ژوئیه ۲۰۲۶ حدود ۳,۱۶۱ دلار بوده و بازار پیش از آن شاهد ثبت قیمتهایی در محدوده ۳,۵۰۰ تا ۳,۸۵۰ دلار نیز بوده است. بنابراین، اگرچه بازار از اوجهای ثبتشده فاصله گرفته، اما همچنان در سطحی قرار دارد که نشاندهنده تغییر محسوس ساختار قیمتگذاری آلومینیوم نسبت به سالهای گذشته است.
یکی از مهمترین نشانههای وضعیت فعلی، شکلگیری ساختار backwardation در معاملات LME است؛ به این معنا که قیمت نقدی بالاتر از قرارداد سهماهه قرار گرفته است. چنین ساختاری معمولاً زمانی شکل میگیرد که دسترسی به فلز فیزیکی در کوتاهمدت محدود باشد و خریداران برای دریافت فوری آلومینیوم حاضر باشند قیمت بیشتری پرداخت کنند. افت موجودیهای ثبتشده در LME، کاهش warrantهای قابل تحویل و اختلال در برخی مراکز تولیدی و صادراتی، این پیام را تقویت کردهاند که مسئله اصلی بازار در مقطع فعلی، بیش از آنکه کمبود تقاضا باشد، محدودیت عرضه در کوتاهمدت است.
سقف تولید چین، ستون اصلی معادله عرضه جهانی باقی مانده است
چین همچنان مهمترین متغیر سمت عرضه بازار جهانی آلومینیوم محسوب میشود و حدود ۶۰ درصد از تولید اولیه جهان را در اختیار دارد. با این حال، محدودیت ظرفیت خودتحمیلی این کشور در حدود ۴۵ میلیون تن در سال، امکان افزایش قابلتوجه تولید از مسیر ظرفیتهای جدید را محدود کرده است. برآوردها نشان میدهد تولید چین در سال ۲۰۲۶ حدود ۴۵.۶ میلیون تن خواهد بود؛ رقمی که عملاً نشان میدهد بخش عمده ظرفیت موجود مورد استفاده قرار گرفته و فضای چندانی برای رشد سریع تولید از مسیر واحدهای جدید وجود ندارد.
اهمیت این محدودیت زمانی بیشتر میشود که بازار با اختلال در سایر مناطق تولیدکننده مواجه باشد. در شرایط عادی، افزایش تولید چین میتواند بخشی از کمبود عرضه در بازار جهانی را جبران کند، اما زمانی که تولید این کشور به سقف عملیاتی نزدیک شده باشد، قدرت واکنش عرضه جهانی کاهش پیدا میکند. همین مسئله یکی از دلایلی است که ساختار بازار آلومینیوم در سال ۲۰۲۶ را نسبت به بخش مهمی از دهه گذشته متفاوت کرده است.
با این حال، انعطافپذیری تولید چین همچنان یک ریسک مهم برای سناریوی صعودی است. اگر تولیدکنندگان چینی بتوانند در مقاطعی فراتر از سقف رسمی یا عملیاتی مورد انتظار حرکت کنند، بخشی از فشار عرضه خنثی خواهد شد. به همین دلیل، رفتار تولید چین در ماههای آینده همچنان یکی از متغیرهایی است که میتواند فاصله میان سناریوی کسری شدید و کسری محدود را تعیین کند.
اختلال خاورمیانه، شکاف عرضه را عمیقتر کرده است
در کنار محدودیتهای چین، اختلال در تولید آلومینیوم خاورمیانه نقش مهمی در تشدید تنگنای عرضه در سال ۲۰۲۶ داشته است. این منطقه از نظر تاریخی حدود ۷ تا ۹ درصد از عرضه جهانی آلومینیوم را در اختیار داشته و صادرکنندگان مهمی در حوزه خلیج فارس در آن فعالیت میکنند. اختلالات مرتبط با درگیریها و مشکلات لجستیکی، تولید و صادرات برخی واحدهای بزرگ از جمله EGA و Alba در بحرین را تحت تأثیر قرار داده است.
اهمیت این مسئله تنها به میزان تولید از دسترفته محدود نمیشود. زمانی که یک واحد ذوب آلومینیوم برای مدت طولانی از مدار خارج میشود، بازگشت آن به تولید کامل معمولاً فوری نیست. برآوردهای فعلی از روند بازگشت ظرفیتها نشان میدهد بحرین ممکن است تا اواسط ۲۰۲۷ و امارات متحده عربی تا پایان ۲۰۲۷ با برخی سناریوها برای بازگشت کامل ظرفیت مواجه باشند. چنین افقی به این معناست که بخشی از اختلال عرضه، حتی در صورت کاهش تنشهای فوری، میتواند برای مدت طولانیتری در تراز بازار باقی بماند.
در همین حال، موجودیهای LME نیز فشار موجود در بازار فیزیکی را منعکس میکنند. گزارشها از قرار گرفتن موجودیها در محدوده حدود ۲۶۴ تا ۳۱۰ هزار تن حکایت دارند؛ سطحی که نسبت به ابتدای سال کاهش قابلتوجهی داشته است. کاهش registered stocks و افت موجودیهای قابل تحویل، همراه با افزایش cancelled warrants، نشان میدهد بخشی از فلز موجود از دسترس مستقیم بازار خارج شده و همین موضوع میتواند به حفظ backwardation و پریمیومهای منطقهای کمک کند.
اندونزی در حال تبدیل شدن به مهمترین پاسخ عرضه در سالهای پیشرو است
اگرچه سمت عرضه در سال ۲۰۲۶ همچنان محدود است، اما بازار در افق ۲۰۲۷ به بعد با یک تغییر مهم مواجه خواهد شد. اندونزی در حال تبدیل شدن به موتور اصلی رشد تولید آلومینیوم است و پروژههایی مانند Adaro، Weda Bay/Juwan و Taijing Morowali و دیگر طرحها با سرعت در حال افزایش تولید هستند. برآوردها برای تولید اندونزی در سال ۲۰۲۶ به حدود ۱.۷ میلیون تن افزایش یافته و انتظار میرود ظرفیت این کشور در سال ۲۰۲۷ نیز رشد بیشتری داشته باشد.
ورود این ظرفیتها به بازار یکی از مهمترین دلایلی است که تحلیلگران انتظار دارند کسری آلومینیوم در سال ۲۰۲۶ به تدریج کاهش یابد و در سال ۲۰۲۷ احتمال شکلگیری مازاد افزایش پیدا کند. با این حال، زمان دقیق این تغییر به سرعت راهاندازی پروژههای اندونزی، روند بازگشت واحدهای خاورمیانه و میزان انعطاف تولید چین بستگی دارد. بنابراین، بازار با یک گذار تدریجی مواجه است، نه یک چرخش ناگهانی از کمبود به وفور.
در اروپا نیز محدودیت هزینه و دسترسی به انرژی همچنان مانعی برای رشد عرضه محسوب میشود. ساختار هزینهای صنعت آلومینیوم بهشدت به انرژی وابسته است و افزایش هزینه برق میتواند ظرفیت تولیدکنندگان پرهزینه را تحت فشار قرار دهد. از سوی دیگر، وابستگی چین به واردات بوکسیت، بهویژه از گینه، و تحولات قیمت آلومینا نیز بر اقتصاد نهایی تولیدکنندگان اثر میگذارد. کاهش قیمت آلومینا در مقطع فعلی تا حدی حاشیه سود ذوبکنندگان را حمایت کرده، اما تغییرات عرضه و تقاضای آلومینا در چین میتواند این معادله را دوباره تغییر دهد.
تقاضا هنوز موتور ساختاری بازار است، حتی اگر رشد آن یکنواخت نباشد
در سمت تقاضا، آلومینیوم از روندهای بلندمدتی برخوردار است که به سادگی از بین نمیروند. توسعه خودروهای برقی، سبکسازی خودروها، سرمایهگذاری در شبکههای برق، زیرساخت انرژیهای تجدیدپذیر، قابهای خورشیدی، بستهبندی و ساختوساز، همگی به افزایش مصرف این فلز کمک میکنند. رشد تقاضای جهانی معمولاً در محدوده ۲ تا ۳ میلیون تن در سال برآورد شده است؛ اگرچه سرعت رشد میان اقتصادهای مختلف یکسان نیست.
چین با توجه به وضعیت بخش املاک و ساختوساز، با رشد تقاضای متعادلتری روبهرو است، در حالی که هند و برخی اقتصادهای دیگر از سرمایهگذاری زیرساختی و برقیسازی حمایت بیشتری دریافت میکنند. همین تفاوت منطقهای باعث شده است ضعف یک بخش از اقتصاد جهانی لزوماً به معنای سقوط تقاضای جهانی آلومینیوم نباشد.
عرضه آلومینیوم ثانویه یا بازیافتی نیز از اختلالات خاورمیانه تأثیر پذیرفته است. این بخش در شرایط عادی میتواند بخشی از فشار روی بازار آلومینیوم اولیه را کاهش دهد، اما محدودیتهای لجستیکی و تولیدی منطقهای باعث شده است ظرفیت جبرانی آن در مقطع فعلی محدودتر باشد.
کسری ۲۰۲۶ پابرجاست، اما بازار از هماکنون به سمت ۲۰۲۷ نگاه میکند
برآوردهای مربوط به تراز بازار آلومینیوم در سال ۲۰۲۶ دامنه وسیعی دارد. برخی تحلیلها از کسری حدود ۶۰۰ هزار تن سخن میگویند و برخی برآوردها کسری بیش از ۱ میلیون تن را محتمل دانستهاند. بخشی از برآوردهای بالاتر نیز با مشخص شدن میزان واقعی اختلالات و توان مدیریت آنها تعدیل شدهاند. با این حال، تصویر غالب همچنان به سمت کسری عرضه در سال ۲۰۲۶ متمایل است.
در مقابل، سال ۲۰۲۷ میتواند نقطه تغییر تراز بازار باشد. رشد تولید اندونزی و احتمال انعطاف بیشتر تولید چین، در کنار بازگشت تدریجی بخشی از ظرفیت خاورمیانه، میتواند بازار را از کسری به سمت تعادل و سپس مازاد سوق دهد. به همین دلیل، منحنی زمانی قیمتها نیز این تفاوت را منعکس میکند و قراردادهای بلندمدتتر، از جمله قرارداد دسامبر ۲۰۲۷، با تخفیف نسبت به قیمتهای نزدیکتر معامله شدهاند.
در بخش هزینه و سیاستگذاری نیز اجرای قطعی CBAM اتحادیه اروپا از سال ۲۰۲۶، هزینه بیشتری را برای آلومینیوم با کربن بالاتر ایجاد میکند. این سیاست در کنار هزینه انرژی، قیمت بوکسیت، پریمیومهای سبز و ساختار هزینه تولید، میتواند فاصله میان تولیدکنندگان کمهزینه و پرهزینه را افزایش دهد. حاشیه سود ذوبکنندگان کمهزینه همچنان در سطوح بالایی قرار دارد و این موضوع از منظر سرمایهگذاری در ظرفیت جدید اهمیت زیادی پیدا میکند.
قیمت آلومینیوم در محدوده ۳,۰۰۰ دلار با آزمون مهم تعادل عرضه و تقاضا مواجه است
برآوردهای قیمتی برای ادامه سال ۲۰۲۶ عمدتاً در محدوده ۳,۰۵۰ تا ۳,۴۰۰ دلار قرار دارند، اگرچه در صورت تداوم اختلالات عرضه، برخی اهداف بالاتر از ۳,۳۰۰ دلار برای سهماهه سوم نیز مطرح شده است. میانگینهای پیشبینیشده برای کل سال ۲۰۲۶ نیز عمدتاً در محدوده ۳,۱۵۰ تا ۳,۵۰۰ دلار قرار گرفتهاند و برآورد دولت استرالیا حدود ۳,۳۹۰ دلار را نشان میدهد.
برای سال ۲۰۲۷، اختلاف میان دیدگاهها بیشتر است. بخشی از تحلیلگران با افزایش عرضه، کاهش قیمت به محدوده ۲,۹۰۰ تا ۳,۱۰۰ دلار را محتمل میدانند، در حالی که سناریوی صعودی معتقد است اگر بازگشت ظرفیتهای خاورمیانه کندتر از انتظار باشد، قیمت میتواند برای مدت طولانیتری در سطوح بالا باقی بماند.
در افق بلندمدت، محدوده ۲,۸۰۰ تا ۳,۰۰۰ دلار بهعنوان یک کف ساختاری یا «قیمت انگیزشی» برای ایجاد ظرفیت جدید مطرح است؛ بهویژه با توجه به هزینه سرمایهگذاری بالاتر پروژههای جدید در اندونزی و ظرفیتهای کمکربن. در عین حال، رشد تقاضای ناشی از گذار انرژی میتواند در سالهای بعد سقفهای بالاتری را نیز امکانپذیر کند.
ساختار صعودی بلندمدت هنوز حفظ شده است
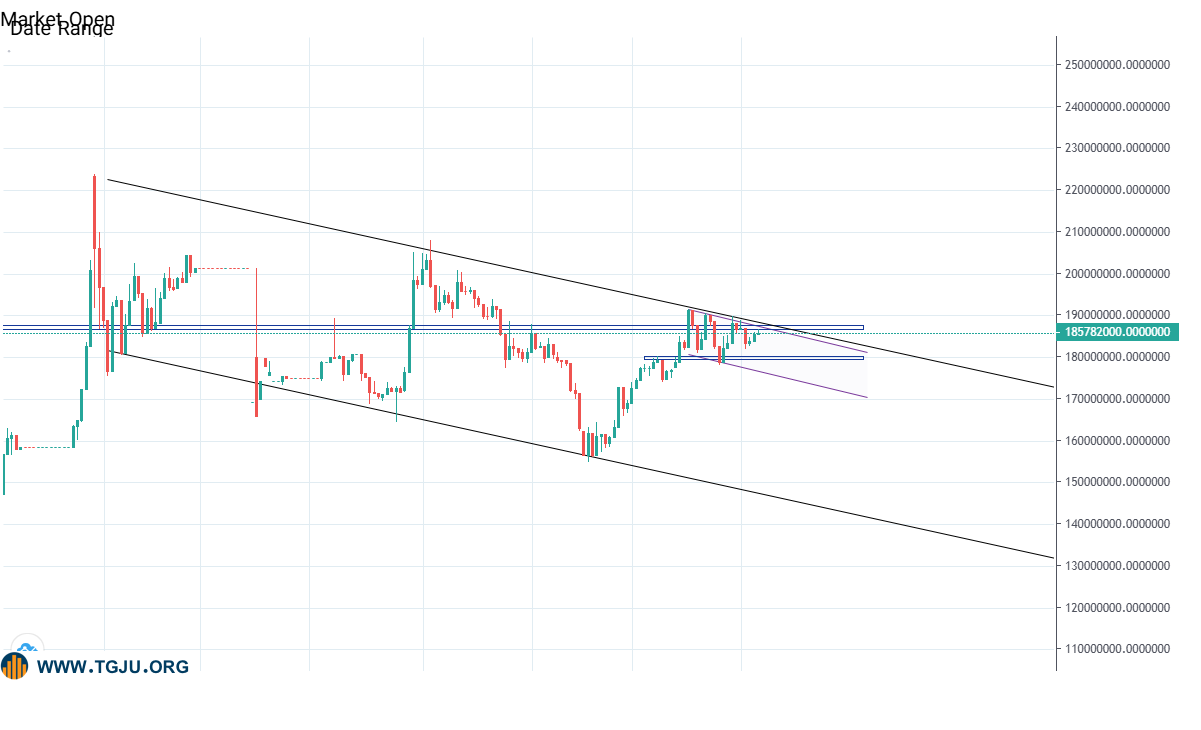
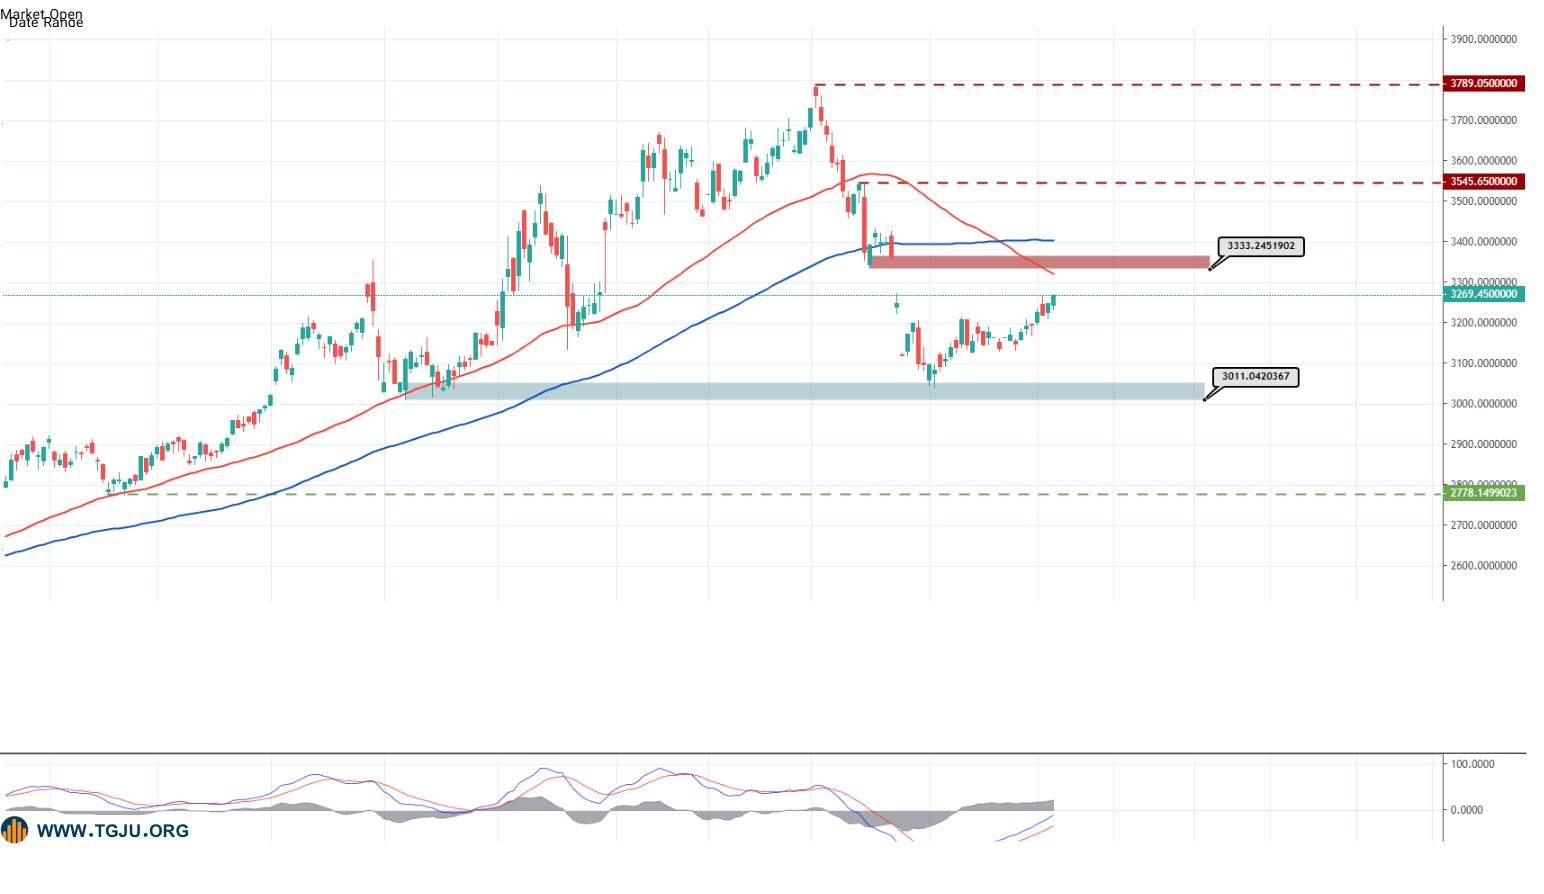
از منظر تکنیکال، آلومینیوم LME از سال ۲۰۲۳ یک روند صعودی گسترده را تجربه کرده که با ثبت سقفها و کفهای بالاتر همراه بوده است. این ساختار با روایت بنیادی کسری عرضه همخوانی دارد. قیمت در سال ۲۰۲۶ با عبور قاطع از سطوح چندساله وارد مرحلهای از رشد شد و در بهار و اوایل تابستان، همزمان با تشدید نگرانیها درباره عرضه، به اوجهای جدیدی رسید.
پس از آن، بازار وارد فاز اصلاحی شد و در برخی ارجاعات قیمت از سقفهای اواخر ماه مه حدود ۱۳ درصد عقبنشینی کرد. با این حال، اصلاح مذکور تاکنون به معنای تخریب ساختار صعودی بزرگتر نبوده و قیمت توانسته است در محدودههای پایینتر تثبیت شود و بخشی از افت خود را جبران کند.
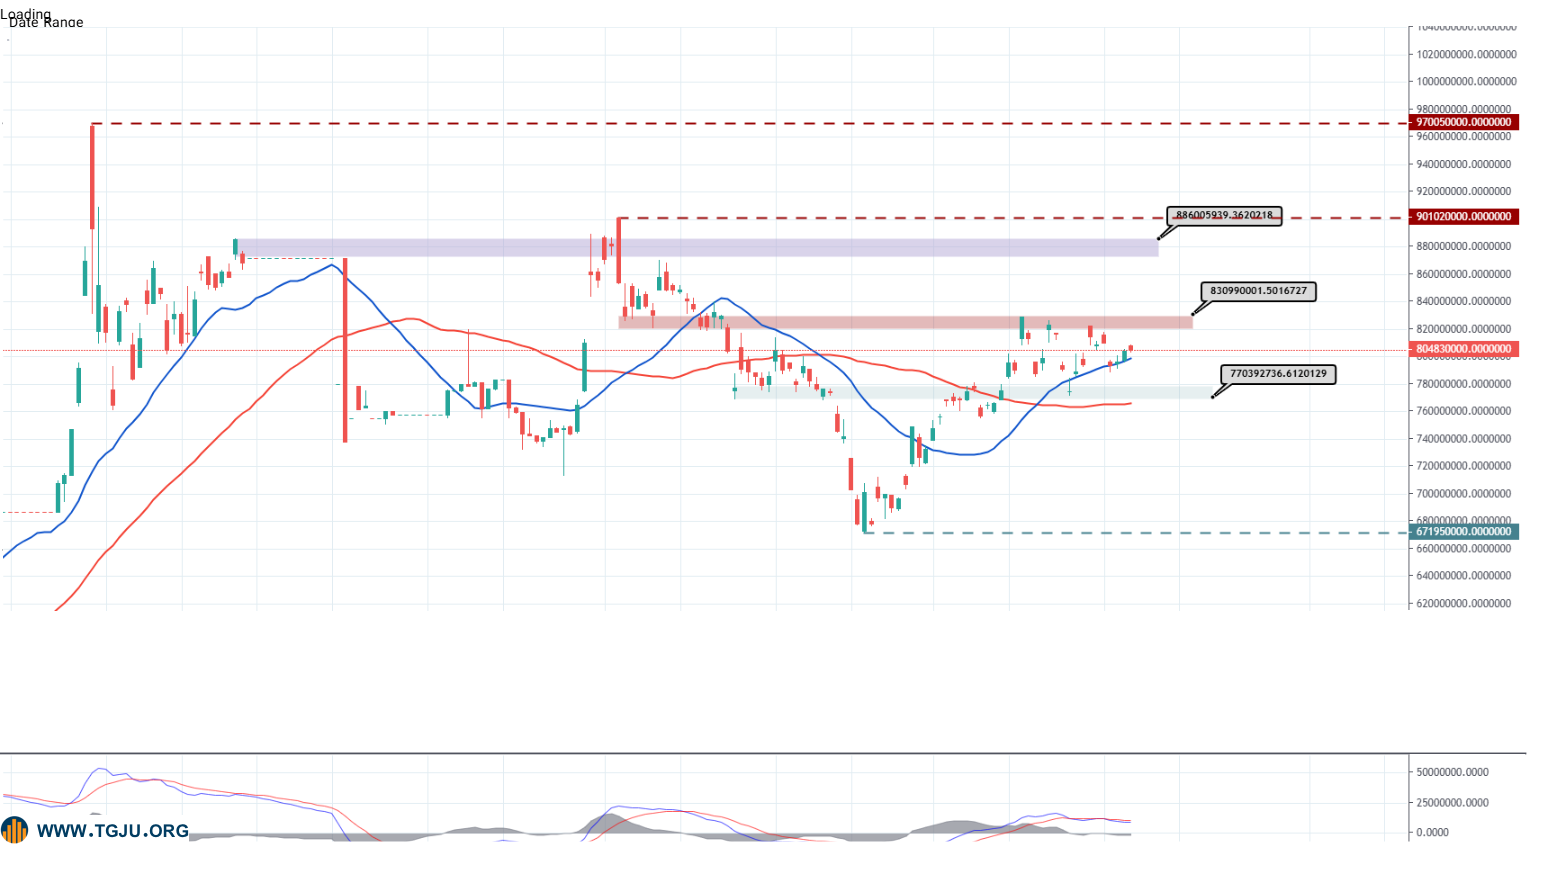
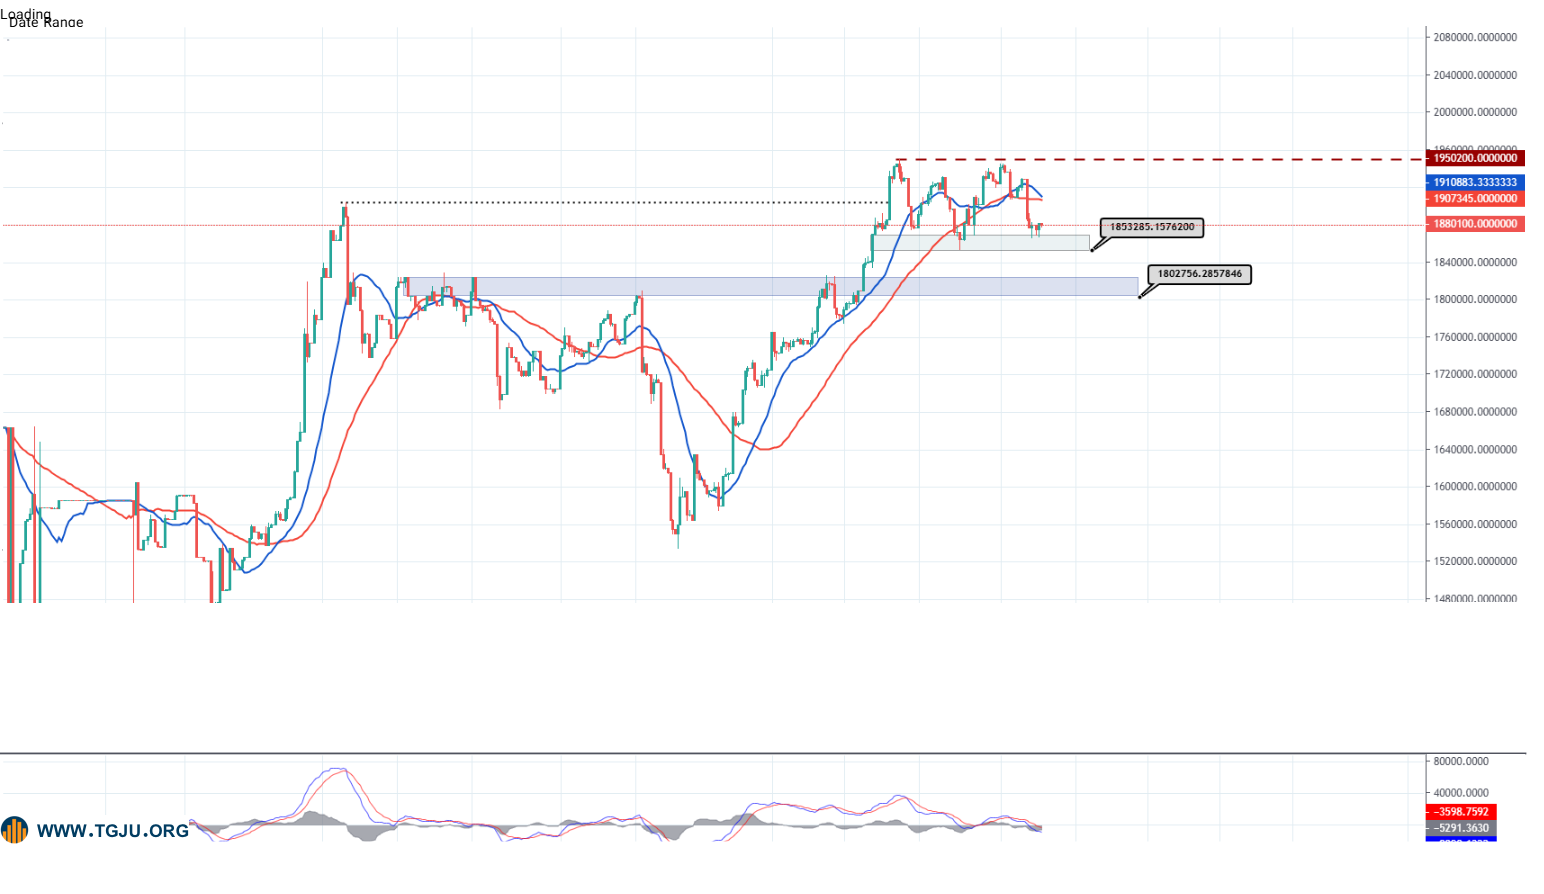
مهمترین سطح حمایتی بازار در شرایط فعلی محدوده ۳,۰۰۰ دلار است؛ سطحی که علاوه بر اهمیت روانی، از منظر تکنیکال نیز بهعنوان مقاومت قبلی و اکنون کف بالقوه بازار اهمیت دارد. حفظ این محدوده میتواند به معنای تداوم ساختار صعودی بلندمدت باشد، در حالی که شکست پایدار آن، فضای بیشتری برای اصلاح قیمت ایجاد خواهد کرد.
محدوده ۳,۱۵۰ تا ۳,۲۰۰ دلار، مرز تعیینکننده حرکت بعدی است
در میانه ساختار فعلی، محدوده ۳,۱۵۰ تا ۳,۲۰۰ دلار بهعنوان ناحیهای مهم میان قیمتهای اخیر، میانگینهای متحرک و رفتار معاملاتی بازار مطرح است. تثبیت قیمت بالاتر از این محدوده میتواند نشانه بازگشت تدریجی قدرت خریداران باشد، بهخصوص اگر همزمان موجودیهای LME کاهش پیدا کنند و backwardation در بازار حفظ شود.
در سمت مقابل، محدوده ۳,۴۰۰ تا ۳,۵۰۰ دلار نخستین مقاومت جدی بازار محسوب میشود. عبور از این ناحیه میتواند بار دیگر سناریوی صعود به سمت ۳,۸۰۰ تا ۴,۰۰۰ دلار را فعال کند؛ البته چنین حرکتی نیازمند یک محرک بنیادی تازه، مانند تشدید اختلالات خاورمیانه، کاهش بیشتر موجودیها یا رشد غیرمنتظره تقاضا خواهد بود.
مومنتوم کوتاهمدت در حال حاضر ترکیبی است. برخی سیگنالها در اثر کاهش موجودی و backwardation خنثی تا صعودی ارزیابی میشوند، اما روند کوتاهمدت در برخی تحلیلها همچنان در وضعیت تثبیت یا نزولی ملایم درون یک ساختار صعودی بزرگتر قرار دارد. همزمان، پریمیومهای فیزیکی در خارج از چین، اروپا و منطقه Midwest آمریکا همچنان تحت تأثیر کمبود منطقهای قرار دارند و این موضوع مانع از شکلگیری یک تصویر کاملاً نزولی در بازار شده است.
سناریوی صعودی به عرضه گره خورده و سناریوی نزولی به سرعت بازگشت ظرفیتها
در سناریوی صعودی، ادامه یا گسترش اختلالات خلیج فارس، کندتر شدن روند بازگشت ظرفیتهای از دسترفته، انضباط تولید چین، رشد بیشتر از انتظار تقاضا و تداوم کاهش موجودیها میتواند قیمت را دوباره به سمت ۳,۴۰۰ تا ۳,۵۰۰ دلار و در مراحل بعدی به محدوده ۳,۸۰۰ تا ۴,۰۰۰ دلار هدایت کند.
در مقابل، افزایش سریع تولید اندونزی، انعطاف تولید چین بالاتر از سقف رسمی، بازگشت سریعتر ظرفیتهای خاورمیانه و ضعف تقاضای جهانی میتواند فشار نزولی ایجاد کند. رکود جهانی، تضعیف بخش املاک و ساختوساز چین و کاهش پریمیومهای ناشی از ریسک عرضه نیز میتواند به این روند سرعت ببخشد.
عوامل کلان نیز همچنان در تعیین مسیر قیمت نقش دارند. قدرت دلار آمریکا، نرخهای بهره، قیمت انرژی و سیاستهای تجاری از جمله تعرفهها و CBAM میتوانند هزینه نهایی تولید و مصرف را تغییر دهند. عملکرد شرکتهایی مانند Alcoa نیز نشان داده است که تولیدکنندگان بزرگ غربی از افزایش قیمت آلومینیوم اهرم عملیاتی قابلتوجهی دریافت میکنند و ترازنامه مناسب آنها میتواند توان مقاومت در دورههای قیمت بالا را افزایش دهد.
جمعبندی؛ آلومینیوم هنوز بالای ۳,۰۰۰ دلار را بهعنوان یک رژیم جدید قیمتگذاری میآزماید
بازار آلومینیوم در آستانه ورود به نیمه دوم سال ۲۰۲۶ همچنان در یک رژیم عرضه محدود قرار دارد. سقف ظرفیت چین در حدود ۴۵ میلیون تن، اختلال طولانیمدت تولید در خاورمیانه، کاهش موجودیهای LME و تداوم تقاضای ناشی از خودروهای برقی، شبکههای برق و گذار انرژی، مجموعه عواملی هستند که از قیمتهای بالاتر نسبت به میانگین تاریخی حمایت میکنند.
با این حال، بازار از هماکنون به سمت سال ۲۰۲۷ نگاه میکند؛ جایی که رشد سریع تولید اندونزی، احتمال افزایش انعطاف چین و بازگشت تدریجی ظرفیتهای خاورمیانه میتواند تراز عرضه و تقاضا را به سمت مازاد حرکت دهد. به همین دلیل، مسئله اصلی بازار دیگر صرفاً این نیست که آلومینیوم تا چه سطحی رشد میکند، بلکه این است که دوره ماندگاری قیمت در سطوح بالاتر از ۳,۰۰۰ دلار تا چه زمانی ادامه خواهد داشت.
در سناریوی پایه، بازگشت قیمت به زیر ۲,۵۰۰ دلار بعید به نظر میرسد و محدوده ۲,۸۰۰ تا ۳,۰۰۰ دلار میتواند در سالهای آینده به کف ساختاری بازار تبدیل شود. در کوتاهمدت نیز محدوده ۳,۰۰۰ دلار حمایت کلیدی و محدوده ۳,۴۰۰ تا ۳,۵۰۰ دلار مقاومت اصلی محسوب میشود. عبور از مقاومت بالاتر میتواند مسیر ۳,۸۰۰ تا ۴,۰۰۰ دلار را در سناریوی اختلال عرضه فعال کند، در حالی که شکست حمایت ۳,۰۰۰ دلار میتواند نشانه تغییر موقت توازن بازار باشد.
در نهایت، مسیر آلومینیوم در ماههای آینده بیش از هر چیز به دادههای موجودی LME، آمار واردات و صادرات چین، سرعت افزایش تولید اندونزی و اخبار مربوط به بازگشت ظرفیتهای خاورمیانه وابسته خواهد بود. بازار همچنان در وضعیتی قرار دارد که هر تغییر در سمت عرضه میتواند به سرعت در منحنی قیمتها منعکس شود و همین حساسیت، نوسان آلومینیوم را در نیمه دوم ۲۰۲۶ بالا نگه خواهد داشت.