












معاملات الگوریتمی شامل سه حوزهی کلی از الگوریتمها است: الگوریتمهای اجرا، الگوریتمهای سودمحور یا جعبه سیاه (Black-box)، و الگوریتمهای معاملات با فرکانس بالا (HFT).
در کاربردهای دنیای واقعی، این حوزهها بهطور کامل از هم جدا نیستند؛ بلکه همگی فرآیندهای خودکار برای معاملات مالی و تصمیمگیری هستند که از قیمت، زمانبندی، حجم معاملات و موارد دیگر، به همراه مجموعهای از قوانین استفاده میکنند تا مسائلی را در معاملات حل کنند که در گذشته به یک تیم از متخصصان مالی نیاز داشت.
نکات کلیدی
- معاملات الگوریتمی شامل بهکارگیری فرمولهای محاسباتی مبتنی بر فرآیند و قواعد برای اجرای معاملات است.
- الگوریتمهای جعبه سیاه یا سودمحور میتوانند فرآیندهای تصمیمگیری غیرشفافی داشته باشند که توجه و نگرانی سیاستگذاران و نهادهای نظارتی را برانگیخته است.
- معاملات الگوریتمی از اوایل دههی ۱۹۸۰ بهطور چشمگیری رشد کرده و اکنون توسط سرمایهگذاران نهادی و شرکتهای بزرگ معاملاتی برای اهداف متنوعی استفاده میشود.
- با وجود مزایایی همچون زمان اجرای سریعتر و کاهش هزینهها، معاملات الگوریتمی میتواند گرایشهای منفی بازار را نیز تشدید کند؛ بهطور مثال موجب رُخداد سقوطهای ناگهانی (Flash Crashes) و از بین رفتن فوری نقدشوندگی میشود.
- معاملات الگوریتمی از مدلهای ریاضی پیچیده با نظارت انسانی برای تصمیمگیری در خرید و فروش اوراق بهادار استفاده میکند؛ همچنین معاملات الگوریتمی با فرکانس بالا (HFT) به شرکتها این امکان را میدهد که دهها هزار معامله در هر ثانیه انجام دهند. معاملات الگوریتمی میتواند برای مقاصدی همچون اجرای سفارشها، آربیتراژ و استراتژیهای معامله مبتنی بر روند به کار رود.
درک معاملات الگوریتمی
استفاده از الگوریتمها در معاملات پس از معرفی سیستمهای معاملاتی کامپیوتری در بازارهای مالی ایالات متحده طی دههی ۱۹۷۰ افزایش یافت.
در سال ۱۹۷۶، بورس نیویورک (NYSE) سیستم گردش سفارش تعیینشده (Designated Order Turnaround System) را برای هدایت سفارشها از معاملهگران به متخصصان حاضر در تالار بورس معرفی کرد.
در دهههای بعد، بورسها تواناییهای خود را برای پذیرش معاملات الکترونیکی افزایش دادند و تا سال ۲۰۰۹، بیش از ۶۰٪ از تمام معاملات در ایالات متحده توسط رایانهها انجام میشد.
مایکل لوئیس، نویسندهی کتابهای پرفروش دربارهی بیرقیبها در حوزههای مالی، بیسبال و دیگر بخشها، با کتاب Flash Boys (پسران برقآسا)، معاملات الگوریتمی با فرکانس بالا (HFT) را به توجه عمومی آورد.
این کتاب زندگی معاملهگران وال استریت و کارآفرینانی را مستند میکند که به ساخت شرکتهایی کمک کردند که ساختار معاملات الکترونیکی در ایالات متحده را تعریف کردند.
کتاب او نشان داد که این شرکتها درگیر یک رقابت تسلیحاتی بودند برای ساختن رایانههایی با سرعت بسیار بیشتر، که بتوانند با بورسها ارتباط برقرار کنند با سرعتی فراتر، تا در این رقابت سرعتی نسبت به رقبا مزیت کسب کنند — با استفاده از انواع سفارشهایی که به نفع آنها و به ضرر سرمایهگذاران عادی عمل میکردند.
انواع معاملات الگوریتمی
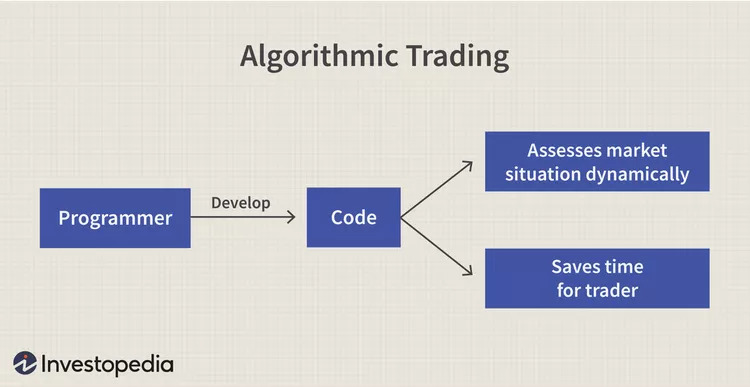
الگوریتمهایی که در معاملات مالی استفاده میشوند، مجموعهای از قوانین یا دستورالعملها هستند که برای تصمیمگیری خودکار در معاملات طراحی شدهاند.
این الگوریتمها دامنهی گستردهای دارند؛ از الگوریتمهای ساده برای یک سهام خاص گرفته تا الگوریتمهای پیچیدهتر جعبه سیاه (Black-box) که شرایط بازار، حرکتهای قیمتی و سایر دادههای مالی را تحلیل میکنند تا معاملات را در زمانهای بهینه با هدف رسیدن به حداقل هزینه و حداکثر سود انجام دهند.
همگرایی بین مهندسی کامپیوتر و مالی به داشتن اصطلاحات سنگین و تخصصی معروف است؛ بنابراین در اینجا شما را با اصطلاحات بیش از حد سنگین خسته نخواهیم کرد.
هرچند ممکن است برخی اصطلاحات بسته به شرکت معاملاتی کمی متفاوت باشند، اما موارد زیر به شما یک تصویر کلی از کاربردهای متنوع معاملات الگوریتمی ارائه میدهد:
الگوریتمهای قیمت ورود (Arrival Price Algorithms):
این الگوریتمها برای اجرای معاملات به شکلی طراحی شدهاند که قیمت انجام معامله تا حد امکان نزدیک به قیمتی باشد که سفارش اولیه در آن ثبت شده است.
این روش برای کاهش اثرگذاری بر بازار و کاهش ریسک تغییرات قیمتی پس از ثبت سفارش مفید است.
الگوریتمهای سبد سهام (Basket Algorithms):
که با نام الگوریتمهای پرتفوی نیز شناخته میشوند، این الگوریتمها سفارشات را اجرا میکنند در حالی که همزمان تأثیر این تصمیمات را بر سایر تصمیمات و اوراق بهادار موجود در پرتفوی محاسبه میکنند.
برای مثال، حتی اگر یک اوراق بهادار در قیمتی مناسب در دسترس باشد، الگوریتم ممکن است تصمیم بگیرد از انجام معامله صرفنظر کند، اگر این کار باعث افزایش ریسک برای کل پرتفوی شود.
محدودیتهایی که در این الگوریتمها تعریف میشوند شامل مواردی مانند متعادلسازی نقدینگی، تأمین مالی خودکار، و حداقل و حداکثر نرخ مشارکت است.
الگوریتمهای کاهش کمبود اجرا (Implementation Shortfall Algorithms):
این قواعد خودکار با هدف کاهش کمبود اجرا طراحی شدهاند؛ یعنی هزینهای که از تفاوت بین قیمت تصمیمگیری و قیمت نهایی اجرای سفارش ایجاد میشود.
الگوریتمهای درصدی از حجم معاملات (Percentage of Volume):
این الگوریتمها حجم سفارشات را به صورت پویا و بر اساس حجم معاملات بازار در لحظه تنظیم میکنند.
هدف از این الگوریتمها حفظ درصد از پیش تعیینشدهای از کل حجم معاملات بازار است و ایجاد تعادل میان اثرگذاری بر بازار و زمانبندی مناسب معاملات.
الگوریتمهای تکسهام (Single-stock Algorithms):
این الگوریتمها برای بهینهسازی اجرای معاملات یک اوراق بهادار خاص طراحی شدهاند. در این فرآیند عواملی نظیر شرایط بازار و حجم سفارش در نظر گرفته میشود.
الگوریتمهای قیمت میانگین وزنی حجم (VWAP - Volume-weighted Average Price):
این الگوریتمها سفارشها را به گونهای اجرا میکنند که قیمت اجرای معامله به قیمت میانگین وزنی حجم سهام در یک بازهی زمانی مشخص نزدیک باشد.
الگوریتمهای قیمت میانگین وزنی زمانی (TWAP - Time-weighted Average Price):
این الگوریتمها معاملات را به طور یکنواخت در طول یک بازهی زمانی مشخص پخش میکنند تا قیمت نهایی با میانگین وزنی زمانی قیمت سهام هماهنگ باشد.
این روش برای کاهش آشفتگی در بازار هنگام اجرای سفارشات با حجم بالا کاربرد دارد.
پارامتر میزان ریسکگریزی (Risk-aversion Parameter):
این پارامتر بسته به معاملهگر و استراتژیهای مورد نیاز متفاوت است؛ اما معمولاً همراه با سایر الگوریتمها بهکار میرود تا میزان تهاجمی یا محتاط بودن معاملهگری را با توجه به تحمل ریسک معاملهگر یا مشتری تنظیم کند.
مثال از معاملات الگوریتمی (Example of Algorithmic Trading)
بیایید با یک مثال ساده از معاملات الگوریتمی شروع کنیم.
فرض کنید که یک الگوریتم برنامهریزی کردهاید که هر زمان میانگین متحرک ۷۵ روزه از میانگین متحرک ۲۰۰ روزه عبور کند، به طور خودکار ۱۰۰ سهم از سهام خاص شرکت XYZ را خریداری کند.
این در تحلیل تکنیکال به نام تقاطع صعودی (bullish crossover) شناخته میشود و معمولاً نشاندهندهی روند افزایشی قیمت است.
الگوریتم اجرایی این میانگینها را به طور مداوم پایش میکند و به محض تحقق این شرایط، معامله را به طور خودکار انجام میدهد؛ بدون آنکه نیازی باشد شما به طور مداوم بازار را تحت نظر داشته باشید.
این کار امکان انجام معاملات دقیق و بدون احساسات را بر اساس قوانین از پیش تعیین شده و مشخص فراهم میکند — که همین موضوع در واقع ماهیت اصلی معاملات الگوریتمی است.
الگوریتمهای جعبه سیاه (Black Box Algorithms)
ما این نوع الگوریتمها را جداگانه بررسی میکنیم، زیرا آنها کارکرد متفاوتی نسبت به الگوریتمهای قبلی دارند و در قلب بحثها دربارهی کاربرد هوش مصنوعی (AI) در امور مالی قرار گرفتهاند.
الگوریتمهای جعبه سیاه تنها مجموعهای از قوانین اجرایی از پیش تعیینشده برای یک استراتژی خاص نیستند.
این اصطلاح به خانوادهای از الگوریتمها در معاملات و همچنین در بسیاری از حوزههای دیگر اطلاق میشود.
اصطلاح "جعبه سیاه" به الگوریتمی اطلاق میشود که دارای سازوکارهای درونی مبهم و غیرقابل افشا است.
برخلاف سایر الگوریتمها که از قوانین اجرایی از پیش تعریفشده (مانند معامله در حجم یا قیمت مشخص) پیروی میکنند، الگوریتمهای جعبه سیاه دارای رویکردی هدفمحور هستند.
هرچند الگوریتمهای پیشین نیز میتوانند پیچیده باشند، اما طراحان در آن موارد هدف را تعیین میکنند و سپس قوانین و الگوریتمهای خاصی را برای رسیدن به آن انتخاب میکنند (مثلاً معامله در قیمت و زمان مشخص با حجم معین).
اما در سیستمهای جعبه سیاه، با آنکه اهداف از سوی طراحان تعیین میشود، خود الگوریتمها به طور خودکار بهترین روش دستیابی به هدف را با توجه به شرایط بازار، رویدادهای بیرونی و... تعیین میکنند.
اغلب اوقات، افرادی که از این اصطلاح در فضای عمومی استفاده میکنند، دو موضوع را با هم اشتباه میگیرند:
اول، استراتژیهای کمی که شرکتها به عنوان اسرار تجاری نگه میدارند — یعنی کاربران آن را میدانند اما به اشتراک نمیگذارند.
برای مثال، ممکن است رقبا و نهادهای نظارتی استراتژیهای یک شرکت معاملات با فرکانس بالا (HFT) را درک نکنند، اما این تنها به این دلیل است که افراد درون آن شرکت فناوری اختصاصی را به اشتراک نمیگذارند.
دوم، سیستمهای جعبه سیاه واقعی هستند.
ویژگی بارز این الگوریتمها، به ویژه آنهایی که از هوش مصنوعی و یادگیری ماشین (ML) استفاده میکنند، این است که فرآیندهای تصمیمگیری آنها برای طراحان نیز شفاف نیست.
ما میتوانیم خروجی این الگوریتمها را اندازهگیری و ارزیابی کنیم، اما درک دقیق فرآیندهایی که به این نتایج منجر شدهاند چالشبرانگیز است.
این عدم شفافیت میتواند یک نقطه قوت باشد، زیرا به این الگوریتمها اجازه میدهد استراتژیهای پیچیده و تطبیقی را با استفاده از مقادیر عظیمی از دادهها و متغیرها پردازش کنند.
اما در عین حال یک نقطه ضعف محسوب میشود، چون دلیل دقیق پشت برخی تصمیمات یا معاملات همیشه مشخص نیست.
از آنجا که تعریف مسئولیت معمولاً بر مبنای "چرا این تصمیم گرفته شده است" انجام میشود، این موضوع در زمینهی مسئولیتهای حقوقی و اخلاقی اهمیت کمی ندارد.
در نتیجه، این ابهام سؤالاتی را دربارهی پاسخگویی و مدیریت ریسک در دنیای مالی مطرح میکند، چرا که ممکن است معاملهگران و سرمایهگذاران کاملاً متوجه مبانی سیستمهای الگوریتمی مورد استفاده نباشند.
با این حال، الگوریتمهای جعبه سیاه در معاملات با فرکانس بالا (HFT) و سایر استراتژیهای سرمایهگذاری پیشرفته بسیار محبوب هستند، چرا که میتوانند از روشهای شفافتر و مبتنی بر قواعد (که گاهی "خطی" نامیده میشوند) عملکرد بهتری داشته باشند.
چنین سیستمهایی در لبهی پیشرفتهای فناوری مالی قرار دارند؛ چرا که شرکتهای فینتک به دنبال استفاده از پیشرفتهای بزرگ هوش مصنوعی و یادگیری ماشین در سالهای اخیر برای بهبود معاملات مالی هستند.
معاملات الگوریتمی متنباز (Open Source Algorithmic Trading)
درست همانطور که اپلیکیشنهای گوشی هوشمند و سیستمهای پیشرفتهی هوش مصنوعی به افراد غیرمتخصص امکان دادهاند که اپلیکیشنها و رابطهای برنامهنویسی کاربردی (APIs) سفارشی بسازند، دنیای معاملات الگوریتمی نیز به بازیگران بیرونی اجازه داده که در توسعهی این فناوریها مشارکت کنند.
این رویکرد متنباز به معاملهگران فردی و برنامهنویسان آماتور اجازه میدهد در حوزهای که زمانی صرفاً مختص متخصصان حرفهای بود، نقش داشته باشند.
صندوقهای سرمایهگذاری و شرکتهای سرمایهگذاری مانند Two Sigma و PanAgora گاهی از این روند استفاده کردهاند؛ بهطور مثال با جمعسپاری (Crowdsourcing) الگوریتمها و تبلیغ تلاشهایشان برای بازپرداخت به جامعهی برنامهنویسان، با انتشار بهبودهایی در اپلیکیشنهای متنباز که همگان بتوانند از آن استفاده کنند.
همچنین، این شرکتها مسابقاتی برگزار میکنند که در آن برنامهنویسان آماتور میتوانند الگوریتمهای معاملاتی پیشنهادی خود را ارائه دهند، و موفقترین الگوریتمها میتوانند حقالزحمه یا اعتبار کسب کنند.
اما درست همانطور که شرکتهای فناوری از اپلیکیشنها و برنامهنویسی متنباز برای حل مسائل و تعامل با جامعه بهره بردهاند، شرکتهای فینتک نیز فراتر از استفاده از رایانش ابری متنباز و اپلیکیشنهای مشابه که در سراسر دنیای کسبوکار رایج شدهاند، قدم برداشتهاند.
بنیاد Fintech Open Source (FINOS) در گزارشی در نوامبر ۲۰۲۳ اعلام کرد که حدود یکچهارم از متخصصان خدمات مالی در پلتفرمهای متنباز مربوط به علم داده و هوش مصنوعی/یادگیری ماشین مشارکت دارند.
با این حال، ممکن است برای این روند در بخش مالی محدودیتهایی وجود داشته باشد؛ چرا که حدود دوسوم از پاسخدهندگان به نظرسنجی FINOS اظهار داشتند که آنها یا شرکتهایشان دربارهی استفاده از سیستمهای متنباز به دلیل لزوم محافظت از دانش اختصاصی نگرانی دارند.
مزایا و معایب معاملات الگوریتمی
| مزایا (Pros) | معایب (Cons) |
|---|---|
| سرعت: انجام معاملات سریعتر از انسانها | خرابی سیستم: نقصهای فنی میتوانند باعث زیان شوند |
| دقت: کاهش احتمال خطاهای دستی | بیشبهینهسازی: ممکن است نتایج غیرواقعی ایجاد کند |
| کارآمدی: امکان معامله ۲۴ ساعته، بدون خستگی | مشکلات احتمالی نقدشوندگی |
| بیاحساسی: جلوگیری از تصمیمات معاملاتی احساسی | دستکاری بازار: امکان استفاده برای اهداف مخرب |
| آزمون مجدد: امکان تست سناریوهای متنوع بازار | رضایت بیش از حد: عدم بهروزرسانی در برابر تغییرات بازار و مقررات |
مزایا
استفاده از معاملات الگوریتمی میتواند پاسخهای سریعتر و کارآمدتری به تغییرات و رویدادهای بازار ارائه دهد. آنها همچنین میتوانند تصمیمات سرمایهگذاری و دستورالعملهای معاملاتی را بهطور خودکار همسو سازند و تضمین کنند، که منجر به کاهش هزینههای تأثیر بازار و ریسکهای زمانی، و همچنین نرخ تکمیل سفارش بالاتر میشود. در اینجا مزایای اضافی آورده شده است:
ناشناس بودن: معاملات بهطور خودکار انجام میشود، با سفارشاتی که از طریق کامپیوترها و شبکهها در سراسر پلتفرمها پردازش میشوند. این خودکار بودن به این معنی است که سفارشات همانند گذشته در تالار معاملات بهطور علنی در معرض دید یا بحث قرار نمیگیرند. علاوه بر این، برخی الگوریتمها میتوانند اطمینان حاصل کنند که معاملات بزرگ به صورت پراکنده انجام شوند تا معاملات عمده که میتوانند طرفهای درگیر را در بخشهای کوچکتر آشکار کنند، پنهان بمانند.
آزمون مجدد و تحقیق: پیش از استفاده در معاملات واقعی، الگوریتمها میتوانند روی دادههای تاریخی آزمون شوند و آموزش ببینند تا اثربخشی آنها بررسی شود، و ریسک ضررهای احتمالی کاهش یابد. پژوهشگران نیز میتوانند از این سیستمها برای آزمودن فرضیهها در سناریوهای مالی مختلف استفاده کنند، و دانش را در حوزهی گستردهتر مالی افزایش دهند. بسیاری از مطالعات مهم با استفاده از چنین رویکردهای الگوریتمی انجام شدهاند.
تصمیمگیری بدون احساسات: معاملات الگوریتمی احساسات و عوامل روانی را از فرآیند تصمیمگیری در معاملات حذف میکند، که میتواند به رویکردی منضبطتر منجر شود.
کنترل بیشتر: اگرچه در نگاه اول ممکن است اینگونه به نظر نرسد، با توجه به واگذاری وظایف مختلف معاملاتی به سیستمهای خودکار، معاملهگران میتوانند همهچیز را از محل انجام معامله تا جزئیات خاص سفارشات مانند قیمت، تعداد سهام و زمانبندی مشخص کنند، و سپس سرعت انجام معامله را بر اساس اهداف مشتری یا صندوق و شرایط فعلی بازار تنظیم کنند. کاربران همچنین میتوانند سفارشات را تقریباً بهطور آنی اصلاح یا لغو کنند.
نشت کمتر اطلاعات: از آنجا که کارگزاران اطلاعات دقیقی درباره سفارشات یا نیتهای معاملاتی سرمایهگذار دریافت نمیکنند، ریسک نشت اطلاعات کاهش مییابد. برای مثال، معاملهگرانی که در حال خرید یک اوراق بهادار هستند، تنها نیاز دارند که نیازها و دستورالعملهای معاملاتی خود را از طریق انتخاب و تنظیم پارامترهای الگوریتم منتقل کنند.
دسترسی به بازار: معاملات الگوریتمی دسترسی سریعتر به بازارها و بورسها از طریق شبکههای پرسرعت را فراهم میکند. علاوه بر این، مشتریانی که این سیستمهای سطح بالا را ندارند اکنون میتوانند از مزایایی مانند هممکانی (co-location) و اتصالات کمتاخیر بهرهمند شوند.
پتانسیل شفافیت بیشتر: در حالی که الگوریتمهای جعبه سیاه مسائلی درباره فرآیندهای غیرشفاف مطرح کردهاند، وقتی جزئیات عملیاتی الگوریتمهای اجرایی از پیش به اشتراک گذاشته میشوند، سرمایهگذاران دقیقاً میدانند که سهام آنها چگونه در بازار معامله خواهد شد.
دقت: معاملات الگوریتمی اجرای سفارشات را در شرایط بسیار خاص ممکن میسازد، در حالی که احتمال خطای انسانی را کاهش میدهد.
سرعت و کارآمدی: آنچه در همهی مزایای فوق ضمنی است این است که الگوریتمهای مالی میتوانند سفارشات را بسیار سریعتر از انسانها اجرا کنند، که به معاملهگران اجازه میدهد سریعتر از فرصتهای بازار بهرهبرداری کنند.
معایب
معاملات الگوریتمی محدودیتهایی دارد، هم برای معاملهگران فردی و هم از منظر اثرات جانبی برای سایر معاملهگران و کل بازار:
رضایت بیش از حد: معاملهگران ممکن است بیش از حد به الگوریتمهای آشنای خود متکی شوند و آنها را صرفنظر از تغییر شرایط بازار به کار ببرند.
پیچیدگی: اصطلاحات همراه با این فناوری از پیش وجود دارند، اما به اینها باید تعداد گستردهای از الگوریتمهای موجود، گاهی با نامهای غیرگویا که از دیالوگهای فیلمها یا شوخیها الهام گرفتهاند، افزوده شود، که میتواند بسیار گیجکننده باشد. شرکتهای بزرگتر ممکن است با کارگزاران متعددی کار کنند که هر یک مجموعهای از الگوریتمها را ارائه میدهند، که بر پیچیدگی میافزاید.
ریسکهای انطباق: محیط نظارتی در حال تحول برای معاملات خودکار میتواند چالشهایی ایجاد کند که نیاز به پایش و بهروزرسانی مداوم دارند.
هزینه: ایجاد و اجرای سیستمهای معاملات الگوریتمی هزینهبر است که همهی شرکتها توان پرداخت آن را ندارند، و همچنین هزینههای جاری برای توان شبکه، سختافزار و نرمافزار نیز وجود دارد.
بهینهسازی تاریخی: ریسک ایجاد الگوریتمهای پیچیدهای وجود دارد که با دادههای تاریخی به خوبی تطبیق یافتهاند، اما در شرایط واقعی بازار شکست میخورند.
نقدشوندگی پایین: یکی دیگر از معایب معاملات الگوریتمی این است که میتواند باعث از بین رفتن سریع نقدشوندگی شود. گفته میشود که معاملات الگوریتمی عامل اصلی از دست رفتن نقدشوندگی در بازارهای ارزی پس از لغو پیوند فرانک سوئیس با یورو در سال ۲۰۱۵ بوده است.
سختگیرانه بودن در برابر رویدادها: الگوریتمها دقیقاً مطابق با برنامهنویسی انجامشده عمل میکنند، که میتواند در طول رویدادهای بازار که برای آنها طراحی نشدهاند، مشکلساز شود و منجر به عملکرد ضعیفتر و افزایش هزینهها گردد.
چالشهای کشف قیمت: تغییر از متخصصان سنتی و بازارسازها به معاملات مبتنی بر الگوریتم، فرآیند کشف قیمت را بهویژه در زمان بازگشایی بازار پیچیده کرده است. در حالی که الگوریتمها اطلاعات قیمتی را به طور کارآمد برای راهبردسازی لحاظ میکنند، آنها میتوانند در تعیین ارزش منصفانه بازار یک اوراق بهادار به سرعت دچار مشکل شوند.
ریسک سیستمی: این موضوع به طور گسترده در میان تنظیمکنندگان و نمایندگان سیاسی از زمان شروع این نوع معاملات مورد بحث بوده است. به عنوان مثال، ترس این وجود دارد که استفاده گسترده از الگوریتمهای مشابه بتواند ریسک سیستمی و نوسانات بازار را افزایش دهد، همانطور که در رویدادهایی مانند سقوطهای ناگهانی (flash crash) دیده شده است. به عنوان نمونه، در ۶ می ۲۰۱۰، شاخص صنعتی داو جونز به همراه سایر شاخصها به طور ناگهانی سقوط کرد و ۱۰۰۰ واحد افت کرد و سپس به سرعت بازگشت. این سقوط در ابتدا با یک سفارش فروش بزرگ در بازار آتی آغاز شد که موجی از معاملات با فرکانس بالا را به دنبال داشت.
وابستگی به فناوری: تکیه بر سیستمهای کامپیوتری به این معناست که ایرادات فنی، مشکلات اتصال و خرابی سیستم میتوانند منجر به زیانهای قابل توجه یا از دست دادن فرصتها شوند.
چگونه معاملات الگوریتمی را آغاز کنم؟
برای شروع معاملات الگوریتمی، باید برنامهنویسی (C++، Java و Python معمولاً استفاده میشوند) بیاموزید، بازارهای مالی را درک کنید، و یک استراتژی معاملاتی ایجاد یا انتخاب کنید. سپس، استراتژی خود را با دادههای تاریخی آزمون مجدد کنید. پس از اطمینان از عملکرد آن، آن را از طریق یک کارگزاری که از معاملات الگوریتمی پشتیبانی میکند، پیادهسازی کنید. همچنین پلتفرمهای متنباز وجود دارند که معاملهگران و برنامهنویسان در آنها نرمافزار به اشتراک میگذارند و درباره نکات و مشاوره برای مبتدیان بحث میکنند.
برای معاملات الگوریتمی به چه میزان پول نیاز دارم؟
میزان پول مورد نیاز برای معاملات الگوریتمی میتواند بهطور قابل توجهی بسته به استراتژی مورد استفاده، کارگزاری انتخابشده و بازارهای معاملهشده متفاوت باشد.
تفاوت معاملات با فرکانس بالا با معاملات الگوریتمی چیست؟
معاملات با فرکانس بالا (HFT) در واقع نوعی از معاملات الگوریتمی است که با سرعت بسیار بالا و تعداد زیادی تراکنش مشخص میشود. این نوع معامله از شبکهها و رایانههای پرسرعت به همراه الگوریتمهای جعبه سیاه برای معاملهی اوراق بهادار با سرعت بسیار زیاد استفاده میکند. معاملات میتوانند در کسری از یک میلیونم ثانیه انجام شوند.
نتیجهگیری
بدون شک، معاملات الگوریتمی میتواند چندین مزیت مختلف از جمله سرعت، کارآمدی و عینیت در تصمیمات معاملاتی ارائه دهد. این روش میتواند نقاط ورود و خروج را بهطور خودکار انجام دهد، ریسک خطای انسانی را کاهش دهد، و از نشت اطلاعات جلوگیری کند. با این حال، این روش همچنین ریسکهای قابل توجهی نیز دارد: به فناوری پیچیدهای متکی است که ممکن است دچار نقص یا هک شود، و معاملات با فرکانس بالا میتوانند ریسک سیستمی را افزایش دهند. نوسانات بازار، خطاهای اجرایی و ایرادات فنی نیز از دیگر خطرات احتمالی هستند.





نظرات کاربران