


کورتوسیس چیست؟
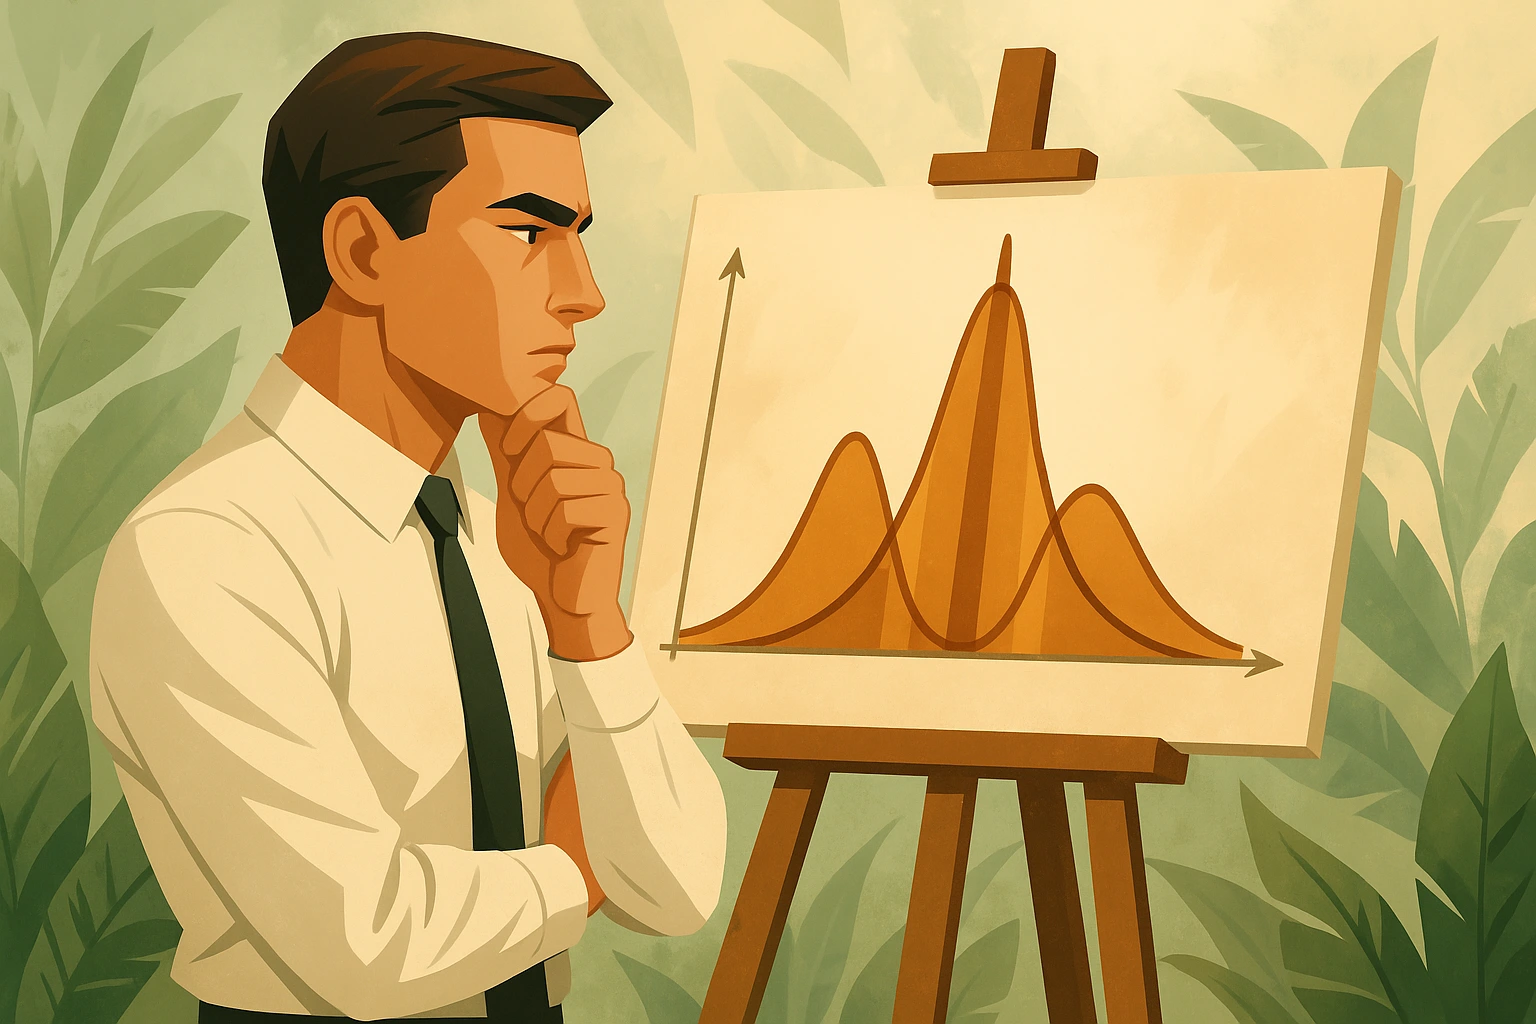
کورتوسیس یک معیار آماری است که برای توصیف ویژگیهای یک مجموعه داده استفاده میشود. دادههای با توزیع نرمال معمولاً هنگام ترسیم روی نمودار، شکلی زنگولهای به نام منحنی زنگولهای ایجاد میکنند. دادههایی که از میانگین دادهها دورتر هستند، معمولاً دمهای دو طرف منحنی را تشکیل میدهند. کورتوسیس نشاندهنده میزان دادههای موجود در دمها است.
نکات کلیدی:
- کورتوسیس «ضخامت» دمهای توزیع احتمال را توصیف میکند.
- سه دسته کورتوسیس وجود دارد: مزوکورتیک (نرمال)، پلاتیکورتیک (کمتر از نرمال) و لپتوکورتیک (بیشتر از نرمال).
- ریسک کورتوسیس معیاری است که نشان میدهد قیمت یک سرمایهگذاری تا چه حد بهصورت چشمگیر نوسان میکند.
- ویژگی کورتوسیس یک منحنی به شما میگوید که سرمایهگذاری مورد ارزیابی چه میزان ریسک کورتوسیس دارد.
نحوه عملکرد کورتوسیس
کورتوسیس وزن ترکیبی دمهای یک توزیع را نسبت به مرکز منحنی توزیع، که میانگین نامیده میشود، اندازهگیری میکند. هنگامی که مجموعه دادههای تقریباً نرمال در یک هیستوگرام ترسیم میشود، اوج منحنی در نزدیکی سه انحراف استاندارد از میانگین قرار دارد. با این حال، در کورتوسیس بالا، دمها فراتر از سه انحراف استاندارد منحنی زنگولهای نرمال امتداد مییابند.
کورتوسیس گاهی با معیار اوج توزیع اشتباه گرفته میشود، اما کورتوسیس شکل دمهای توزیع را نسبت به شکل کلی آن توصیف میکند. توزیع میتواند اوج تندی با کورتوسیس پایین داشته باشد یا اوج کمتری با کورتوسیس بالا، بنابراین کورتوسیس «دمداری» را اندازهگیری میکند، نه «اوجداری».
توزیعهایی با کورتوسیس بالا دادههای دمی بیشتری نسبت به توزیع نرمال دارند، که به نظر میرسد دمها را به سمت میانگین میکشد. توزیعهایی با کورتوسیس پایین دادههای دمی کمتری دارند، که به نظر میرسد دمهای منحنی زنگولهای را از میانگین دور میکند.
کورتوسیس بالای منحنی توزیع بازده نشان میدهد که در گذشته نوسانات قیمتی مثبت یا منفی زیادی نسبت به میانگین بازده سرمایهگذاری وجود داشته است. سرمایهگذاری با کورتوسیس بالا ممکن است نوسانات قیمتی شدیدی را تجربه کند، که به عنوان ریسک کورتوسیس شناخته میشود.
فرمول و محاسبه کورتوسیس
روشهای مختلفی برای محاسبه کورتوسیس وجود دارد.
محاسبه با صفحات گسترده
سادهترین روش استفاده از فرمول اکسل یا گوگل شیتس است. فرض کنید دادههای نمونه زیر را دارید: ۴، ۵، ۶، ۳، ۴، ۵، ۶، ۷، ۵ و ۸ در سلولهای A1 تا A10. صفحات گسترده از این فرمول برای محاسبه کورتوسیس استفاده میکنند:
در گوگل شیتس از فرمول زیر استفاده میکنیم، با فرض اینکه دادهها در سلولهای A1 تا A10 قرار دارند:
نتیجه کورتوسیس -۰.۱۵۱۸ است، که نشان میدهد منحنی دمهای سبکتری دارد و پلاتیکورتیک است.
محاسبه دستی
محاسبه کورتوسیس بهصورت دستی فرآیندی طولانی است و چندین مرحله دارد. ما از نقاط داده جدید و تعداد محدودی برای سادهسازی محاسبه استفاده میکنیم: ۲۷، ۱۳، ۱۷، ۵۷، ۱۱۳ و ۲۵.
نکته مهم
اندازه نمونه باید بسیار بزرگتر از این باشد. ما از شش عدد برای کاهش مراحل محاسبه استفاده میکنیم. یک قاعده کلی این است که برای جمعیتهای زیر ۱۰۰۰، ۳۰٪ دادهها و برای جمعیتهای بزرگتر ۱۰٪ دادهها استفاده شود.
ابتدا میانگین را محاسبه کنید. اعداد را جمع کرده و بر ۶ تقسیم کنید تا ۴۲ به دست آید. سپس از فرمولهای زیر برای محاسبه دو مجموع استفاده کنید: s2 (مجذور انحراف از میانگین) و s4 (مجذور انحراف از میانگین به توان چهار). توجه داشته باشید که این اعداد انحراف استاندارد را نشان نمیدهند، بلکه واریانس هر نقطه داده را نشان میدهند.
برای محاسبه s2، هر متغیر را از میانگین کم کرده، نتیجه را به توان ۲ برسانید و سپس همه نتایج را جمع کنید:
برای محاسبه s4، هر متغیر را از میانگین کم کرده، نتیجه را به توان ۴ برسانید و سپس همه نتایج را جمع کنید:
بنابراین مجموعها عبارتاند از:
اکنون m2 و m4، لحظه دوم و چهارم فرمول کورتوسیس را محاسبه کنید:
اکنون کورتوسیس را با استفاده از فرمولی که در بسیاری از کتب آماری یافت میشود و فرض میکند توزیع کاملاً نرمال کورتوسیس صفر دارد، محاسبه کنید:
بنابراین کورتوسیس برای متغیرهای نمونه:
انواع کورتوسیس
سه دسته کورتوسیس وجود دارد که یک مجموعه داده میتواند نمایش دهد: مزوکورتیک، لپتوکورتیک و پلاتیکورتیک. همه معیارهای کورتوسیس با منحنی توزیع نرمال مقایسه میشوند.
مزوکورتیک (کورتوسیس = ۳.۰)
دسته اول توزیع مزوکورتیک است. این توزیع کورتوسیسی مشابه توزیع نرمال دارد. ویژگی مقادیر شدید این توزیع شبیه توزیع نرمال است. سهامی با توزیع مزوکورتیک معمولاً سطح ریسک متوسطی را نشان میدهد.
لپتوکورتیک (کورتوسیس > ۳.۰)
دسته دوم توزیع لپتوکورتیک است. هر توزیعی که لپتوکورتیک باشد، کورتوسیس بیشتری نسبت به توزیع مزوکورتیک نشان میدهد. این توزیع بهصورت منحنی با دمهای بلند یا مقادیر پرت ظاهر میشود. «لاغری» توزیع لپتوکورتیک نتیجه مقادیر پرت است که محور افقی نمودار هیستوگرام را کشیده و باعث میشود بخش عمده دادهها در محدوده عمودی باریک («لاغر») ظاهر شوند.
سهامی با توزیع لپتوکورتیک معمولاً سطح ریسک بالایی را نشان میدهد، اما امکان بازدههای بالاتر را نیز دارد، زیرا این سهام معمولاً حرکات قیمتی بزرگی را نشان داده است.
نکته: توزیع لپتوکورتیک ممکن است در مرکز «لاغر» باشد، اما همچنین دارای «دمهای چاق» است.
پلاتیکورتیک (کورتوسیس < ۳.۰)
نوع نهایی توزیع پلاتیکورتیک است. این توزیعها دمهای کوتاه و مقادیر پرت کمتری دارند. توزیعهای پلاتیکورتیک به دلیل رخدادهای نادر حرکات قیمتی شدید، پایداری بیشتری نسبت به دیگر منحنیها نشان دادهاند. این به سطح ریسک کمتر از متوسط ترجمه میشود.
کورتوسیس در مقابل چولگی
کورتوسیس و چولگی هر دو معیارهای آماری برای توصیف شکل توزیع احتمال هستند، اما بر جنبههای متفاوتی تمرکز دارند. کورتوسیس دمداری توزیع را اندازهگیری میکند. چولگی عدم تقارن توزیع را میسنجد.
چولگی جهت و درجهای را که دادهها از منحنی زنگولهای متقارن منحرف میشوند، نشان میدهد. توزیعی با چولگی صفر کاملاً متقارن است. سمت چپ و راست توزیع تصاویر آینهای یکدیگرند. چولگی مثبت به این معناست که دم راست طولانیتر یا چاقتر از دم چپ است، که نشاندهنده تمایل دادهها به مقادیر بالاتر است. چولگی منفی نشان میدهد که دم چپ طولانیتر یا چاقتر است، که حاکی از تمایل به مقادیر پایینتر است.
چولگی بر تعادل دادهها حول میانگین تمرکز دارد، اما کورتوسیس بر اوج و وزن دمهای توزیع تمرکز میکند. مجموعه دادهای میتواند کورتوسیس بالایی با مقادیر پرت زیاد داشته باشد، اما همچنان متقارن باشد و بنابراین چولگی صفر داشته باشد. مجموعه دادهای میتواند چولگی مثبت یا منفی داشته باشد، اما کورتوسیس پایینی داشته باشد، که نشاندهنده مقادیر شدید کمتر است.
استفاده از کورتوسیس
کورتوسیس در تحلیل مالی برای سنجش ریسک نوسانات قیمتی یک سرمایهگذاری استفاده میشود. این معیار میزان نوسانی را که قیمت یک سرمایهگذاری بهطور منظم تجربه کرده است، اندازهگیری میکند. کورتوسیس بالای توزیع بازده نشان میدهد که سرمایهگذاری گاه بازدههای شدیدی خواهد داشت. این میتواند در هر دو جهت باشد. کورتوسیس بالا نشاندهنده بازدههای مثبت یا منفی شدید است.
تصور کنید سهامی میانگین قیمت ۲۵.۸۵ دلار به ازای هر سهم دارد. اگر قیمت سهام نوسانات گسترده و مکرری داشته باشد، منحنی زنگولهای دمهای سنگینی خواهد داشت و کورتوسیس بالایی نشان میدهد. تنوع زیادی در قیمت سهام وجود دارد. سرمایهگذار باید انتظار نوسانات قیمتی گستردهای را داشته باشد.
پرتفویی با مقدار کورتوسیس پایین نشاندهنده پروفایل بازده پایدارتر و قابلپیشبینیتر است که ممکن است ریسک کمتری را نشان دهد. سرمایهگذاران ممکن است هنگام ساخت پرتفوهای ایمنتر و کمنوسانتر بهطور عمدی به دنبال سرمایهگذاریهایی با کورتوسیس پایینتر باشند.
کورتوسیس همچنین میتواند برای پیادهسازی استراتژیک رویکرد تخصیص سرمایهگذاری استفاده شود. مدیر پرتفویی که در سرمایهگذاری ارزشی تخصص دارد ممکن است ترجیح دهد در داراییهایی با کورتوسیس منفی سرمایهگذاری کند، زیرا این نشاندهنده توزیعی مسطحتر با بازدههای کوچک مکرر است. برعکس، مدیر پرتفویی که در سرمایهگذاری شتابی تخصص دارد ممکن است داراییهایی با کورتوسیس مثبت را ترجیح دهد که توزیعهای اوجدار با بازدههای بزرگتر اما کمتر مکرر دارند.
سایر معیارهای رایج
ریسک کورتوسیس از معیارهای رایجتر متفاوت است. آلفا بازده اضافی نسبت به شاخص معیار را اندازهگیری میکند. کورتوسیس ماهیت اوج یا مسطح بودن توزیع را میسنجد، در حالی که آلفا چولگی یا عدم تقارن توزیع را اندازهگیری میکند.
بتا نوسان یک سهام را نسبت به بازار گستردهتر میسنجد. هر اوراق بهادار یا سرمایهگذاری یک بتای واحد دارد که نشان میدهد آیا آن اوراق نسبت به معیار بازار نوسان بیشتری دارد یا کمتر. بتا درجه عدم تقارن توزیع را میسنجد، در حالی که کورتوسیس اوج یا مسطح بودن توزیع را اندازهگیری میکند.
R-squared درصد حرکت در یک پرتفوی یا صندوق را که میتواند توسط معیار توضیح داده شود، میسنجد. R-squared در تحلیل رگرسیون برای ارزیابی تناسب مدل رگرسیون استفاده میشود، اما کورتوسیس در آمار توصیفی برای توصیف شکل توزیع استفاده میشود.
نسبت شارپ بازده را نسبت به ریسک مقایسه میکند. این نسبت توسط سرمایهگذاران برای درک بهتر این موضوع استفاده میشود که آیا سطح بازدههای دریافتی با سطح ریسک متحملشده متناسب است. کورتوسیس توزیع یک مجموعه داده را تحلیل میکند. نسبت شارپ بیشتر برای ارزیابی عملکرد سرمایهگذاری استفاده میشود.
چرا کورتوسیس مهم است؟
کورتوسیس توضیح میدهد که مشاهدات در برخی مجموعههای داده تا چه حد در دمها در مقابل مرکز توزیع احتمال قرار میگیرند. کورتوسیس اضافی در امور مالی و سرمایهگذاری بهعنوان نوعی ریسک شناخته میشود که به عنوان ریسک دم شناخته میشود، یعنی احتمال وقوع زیان به دلیل رویداد نادری که توسط توزیع احتمال پیشبینی شده است. اگر چنین رویدادهایی بیشتر از پیشبینی توزیع رخ دهند، دمها «چاق» نامیده میشوند.
کورتوسیس در امور مالی چگونه استفاده میشود؟
کورتوسیس برای ارزیابی ریسک بازدههای شدید در پرتفویهای سرمایهگذاری با تحلیل دمداری توزیعهای بازده استفاده میشود. کورتوسیس بالاتر نشاندهنده احتمال بیشتر انحرافات قابلتوجه از میانگین است. سرمایهگذاری با کورتوسیس بالاتر احتمال بیشتری برای انحراف از میانگین بازده خود دارد.
آیا کورتوسیس بالا خوب است یا بد؟
کورتوسیس بالاتر به خودی خود خوب یا بد نیست. این بستگی به زمینه و تحمل ریسک سرمایهگذار دارد. کورتوسیس بالا نشاندهنده مقادیر شدید یا پرت مکررتر است که میتواند به معنای ریسک بالاتر و پتانسیل برای سود یا زیانهای بزرگ باشد. این برای برخی سرمایهگذاران خوب و برای برخی دیگر بد است.
کورتوسیس اضافی چیست؟
کورتوسیس اضافی ضریب کورتوسیس را با توزیع نرمال مقایسه میکند. اکثر توزیعهای نرمال فرض میشوند که کورتوسیس ۳ دارند، بنابراین کورتوسیس اضافی بیشتر یا کمتر از ۳ خواهد بود. با این حال، برخی مدلها فرض میکنند که توزیع نرمال کورتوسیس صفر دارد، بنابراین کورتوسیس اضافی بیشتر یا کمتر از صفر خواهد بود.
نتیجهگیری
کورتوسیس توصیف میکند که چه مقدار از توزیع احتمال در دمها به جای مرکز آن قرار میگیرد. در برخی مدلها، کورتوسیس در توزیع نرمال برابر با ۳ یا صفر است. کورتوسیس اضافی مثبت یا منفی شکل توزیع را بر این اساس تغییر میدهد.
کورتوسیس برای سرمایهگذاران در درک ریسک دم یا میزان رخداد «رویدادهای نادر» با توجه به فرضیات درباره توزیع بازدههای قیمتی مهم است.




نظرات کاربران