




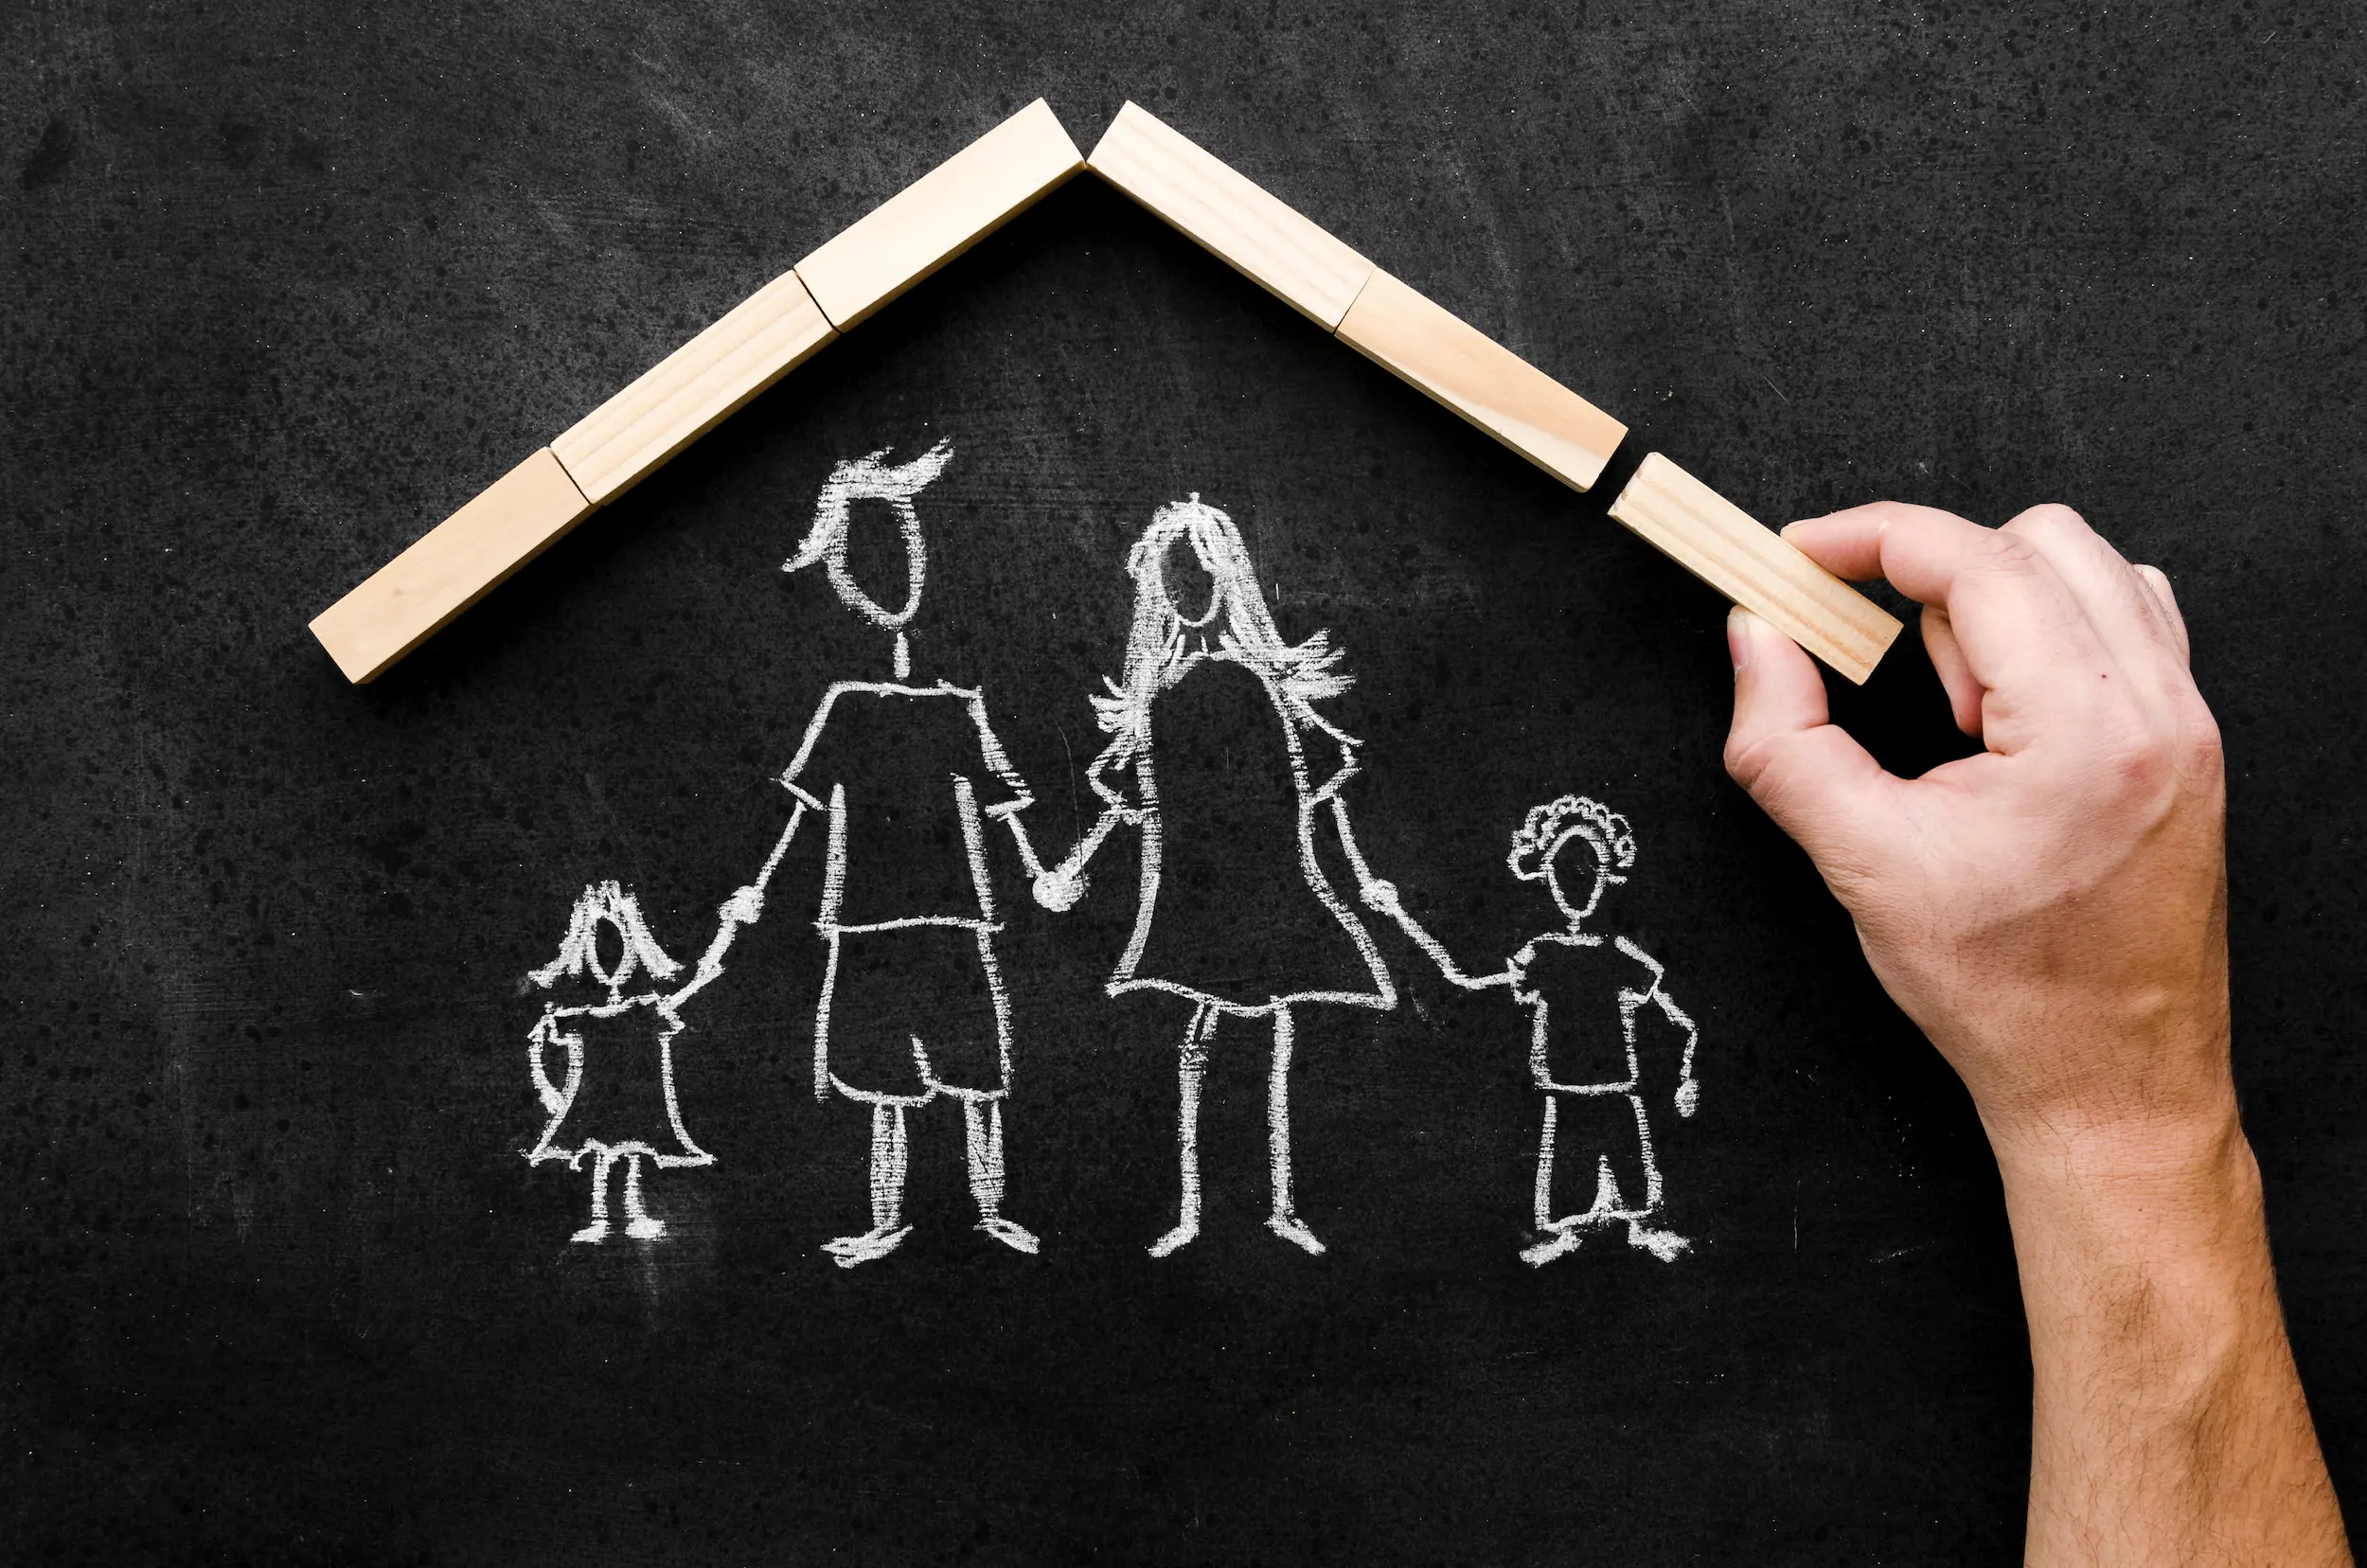
به گزارش شبکه اطلاعرسانی طلا و ارز خرید خانه برای نسل جدید، به رؤیایی دورتر از همیشه تبدیل شده است. در حالی که میانگین قیمت هر مترمربع واحد مسکونی در تهران به دهها برابر میانگین درآمد ماهانه خانوار رسیده، شاخص «توان خرید مسکن» در دهه گذشته سقوطی بیسابقه را تجربه کرده است. به بیان ساده، اگر در اوایل دهه ۱۳۹۰ یک خانوار با پسانداز پنجساله میتوانست صاحب خانهای کوچک شود، امروز همان خانواده باید بیش از سی سال پسانداز کند تا بتواند کلید خانهای مشابه را به دست آورد.
این فاصله عظیم بین درآمد و قیمت مسکن، نه فقط آمار اقتصادی، بلکه سبک زندگی و آینده اجتماعی یک نسل را تحتتأثیر قرار داده است. بازار مسکن دیگر نه با درآمد کارمندی و حتی نه با وامهای چندصد میلیونی قابل دستیابی است؛ بلکه تبدیل به بازاری سرمایهای شده که تنها برای گروه محدودی از دارندگان داراییهای بزرگ در دسترس است. در چنین شرایطی، جوانانی که در دهه سوم زندگی خود هستند، با واقعیتی روبهرو میشوند که خانه دیگر نه بخشی از برنامه زندگیشان، بلکه رؤیایی غیرممکن به نظر میرسد.
سیاستهای حمایتی ناکام؛ از وام مسکن تا طرح نهضت ملی
در سالهای اخیر، دولتها یکی پس از دیگری تلاش کردهاند با طرحهایی مانند «وام نهضت ملی مسکن»، «وام ازدواج پیوندخورده با مسکن» یا «ساخت واحدهای حمایتی» فشار بازار را کاهش دهند، اما اعداد و واقعیتها چیز دیگری میگویند. نرخ سود بالا، مبلغ پایین تسهیلات نسبت به قیمت واقعی زمین و مصالح، و کندی اجرای طرحهای ساخت انبوه، باعث شده این سیاستها از هدف اصلی خود فاصله بگیرند.
وامی که قرار بود در را به روی جوانان باز کند، امروز در عمل قفلی مضاعف بر در گذاشته است؛ اقساطی سنگین با درآمدی که تکافوی هزینههای روزمره را هم نمیدهد. حتی پروژههایی چون «نهضت ملی مسکن» که با شعار خانهدار کردن اقشار متوسط آغاز شد، اکنون بهدلیل رشد مداوم قیمت زمین و ضعف تأمین مالی، از دسترس همان اقشار خارج شدهاند.
در واقع، سیاستهای فعلی بیشتر به مسکنی کوتاهمدت شبیهاند تا درمانی برای بحران ساختاری. در حالیکه قیمت زمین و مصالح با نرخ تورم عمومی حرکت میکند، نظام تسهیلاتی کشور همچنان با فرض دهه گذشته طراحی میشود؛ نتیجه آن است که هرچه زمان میگذرد، فاصله میان قدرت خرید خانوار و قیمت مسکن بیشتر و بیشتر میشود شکافی که نه با وعده، بلکه تنها با اصلاح عمیق در ساختار مالی و زمین شهری قابل ترمیم است.
بحران مسکن و ازدواجهای به تعویقافتاده
بحران مسکن دیگر صرفاً معضل اقتصادی نیست؛ به معادلهای پیچیده در متن جامعه ایران تبدیل شده است. نبود خانهای مستقل برای زندگی، یکی از اصلیترین دلایل تأخیر در ازدواج و کاهش نرخ فرزندآوری به شمار میآید. در واقع، مسکن به متغیری تعیینکننده در تصمیم جوانان برای تشکیل خانواده بدل شده است. آمارها نشان میدهد متوسط سن ازدواج در یک دهه اخیر بیش از سه سال افزایش یافته و بخش مهمی از این تأخیر، ناشی از ناتوانی در تأمین سرپناه است.
برای بسیاری از جوانان، ازدواج بدون خانه به معنای آغاز زندگی بر روی بدهی است؛ وضعیتی که نهتنها از نظر اقتصادی شکننده، بلکه از نظر روانی نیز فرساینده است. بسیاری از زوجهای جوان، حتی پس از ازدواج، ناچارند سالها در خانه والدین بمانند یا با اجارههای سنگین و قراردادهای کوتاهمدت دستوپنجه نرم کنند. در نتیجه، تصمیم برای فرزندآوری به تعویق میافتد و چرخهای از «تردید، نااطمینانی و تأخیر» در زندگی خانوادگی شکل میگیرد.
این همان جایی است که بحران اقتصادی با بحران جمعیتی تلاقی میکند. وقتی مسکن به آرزوی دستنیافتنی تبدیل میشود، سیاستهای تشویق به ازدواج و جوانی جمعیت هم کارایی خود را از دست میدهند. بدون پشتوانه اقتصادی و امنیت روانی، هیچکدام از شعارهای جمعیتی نمیتواند انگیزه واقعی برای تشکیل خانواده ایجاد کند.
آینده جوانی جمعیت؛ بدون خانه، بدون امید
اگر بحران مسکن همچنان بیپاسخ بماند، سیاست «جوانی جمعیت» در عمل روی کاغذ متوقف خواهد شد. نسلی که نه شغل پایدار دارد و نه افقی روشن برای خانهدار شدن میبیند، چگونه میتواند تصمیم به ازدواج و فرزندآوری بگیرد؟ در چنین شرایطی، کاهش جمعیت فعال، پیر شدن ساختار سنی کشور و افزایش بار اقتصادی سالمندان، آینده توسعه ایران را تهدید خواهد کرد.
مسکن در سیاستگذاری جمعیتی نقشی زیرساختی دارد؛ نه فقط بهعنوان سرپناه، بلکه بهعنوان «پایه ثبات اجتماعی». امنیت روانی خانواده، احساس تعلق به آینده و تمایل به فرزندآوری، همگی از دل اطمینان نسبت به داشتن سقفی امن برمیخیزند. وقتی این احساس از میان برود، امید اجتماعی نیز فرو میریزد.
در دهههای گذشته، رشد اقتصادی در کشورهای توسعهیافته همواره با سیاستهای گسترده مسکن حمایتی همراه بوده است؛ چرا که خانه نه تنها موتور عدالت اجتماعی، بلکه پیونددهنده اقتصاد و جامعه است. در ایران اما، شکاف میان درآمد و قیمت مسکن بهقدری عمیق شده که به تهدیدی برای پایداری جمعیت بدل گشته است.
اگر این روند مهار نشود، بحران امروز مسکن به بحران آینده جمعیت تبدیل خواهد شد — بحرانی که شاید دیگر با وام و طرحهای تبلیغاتی قابل جبران نباشد.




نظرات کاربران