


به گزارش شبکه اطلاعرسانی طلا و ارز در حاشیه شهر چِنگدو، جایی میان دود کارخانهها و مراکز خرید درخشان، نمایشگاهی قرار دارد که بیشتر به یک میدان جنگ اقتصادی شبیه است تا بازار خودرو. در اینجا، نه فروشندگان برای سود رقابت میکنند و نه خریداران برای خرید عجله دارند؛ هر دو به نوعی درگیر بقا هستند.
در سالن بزرگ و نورانی شرکت «Zcar»، صفی از خودروهای نو زیر چراغهای سفید برق میزنند. روی شیشهٔ هر ماشین برچسبهایی نصب شده که بهسختی میتوان باورشان کرد: «۵۰٪ تخفیف برای آئودیهای مونتاژ داخلی» یا «SUV هفتنفره FAW فقط ۲۲ هزار دلار». در میان مشتریان، کسانی دیده میشوند که بیشتر از خرید، تماشا میکنند؛ چون این قیمتها بیشتر به شوخی شبیهاند تا واقعیت بازار.
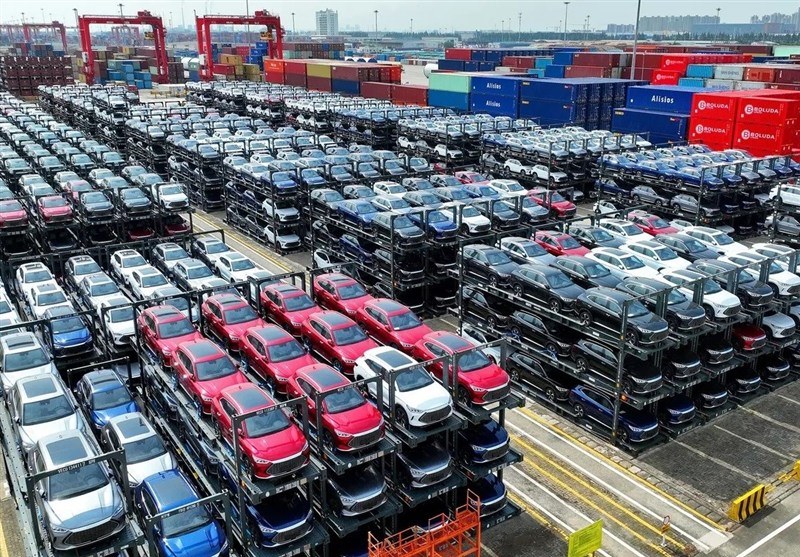
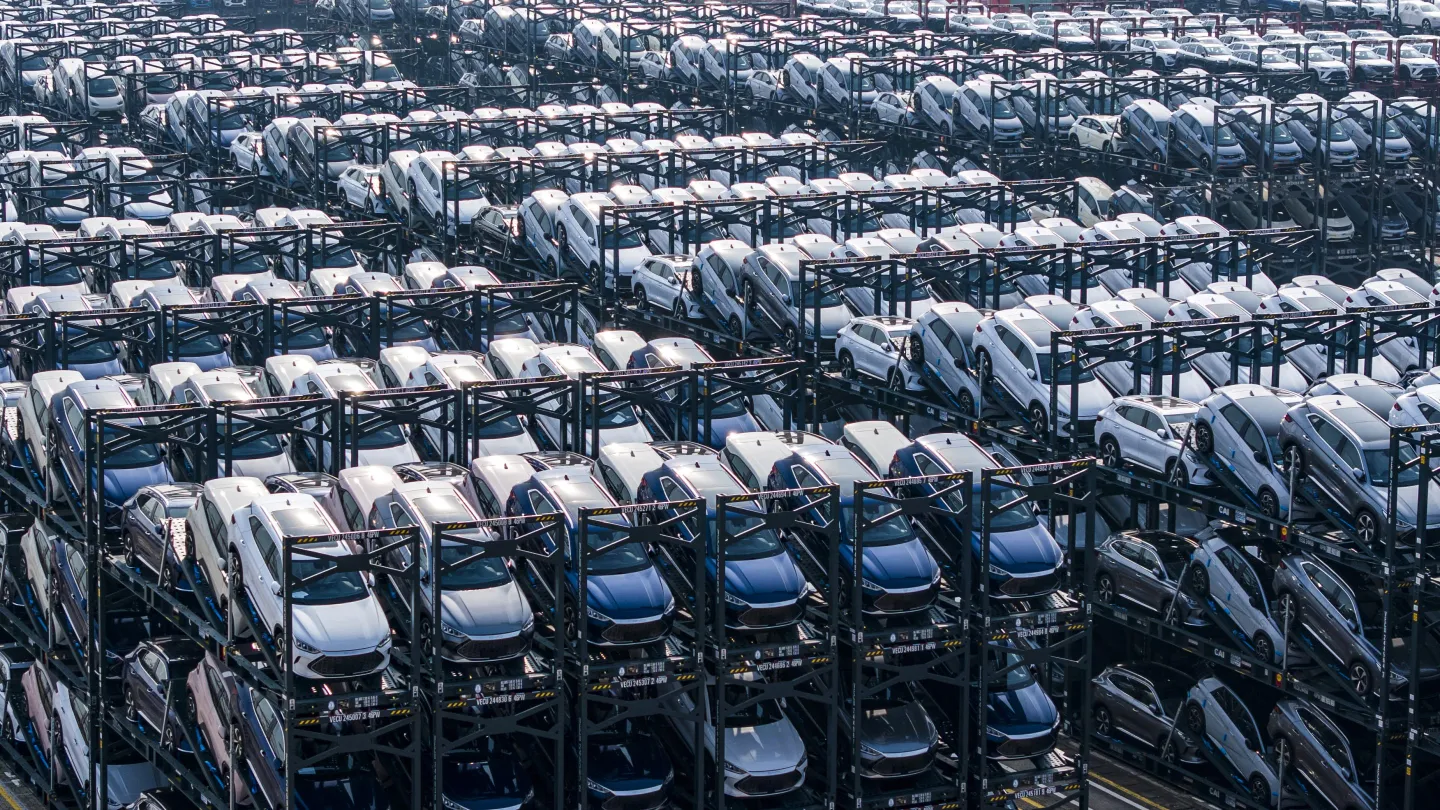
اما پشت این برچسبهای درخشان، واقعیتی نهفته که کمتر کسی حاضر است بلند بگوید: چین، بیش از اندازه خودرو تولید کرده است. انبارها پر شدهاند، پارکینگها به گورستانهای فلزی بدل شدهاند، و نمایشگاههایی مانند Zcar آخرین سنگر برای تخلیه این انبوه آهن و سیاست هستند.
برخلاف تصور، این تخفیفهای چشمگیر نشانه رونق نیستند، بلکه فریادِ خاموش بازاریاند که زیر فشار سیاستهای تولیدمحور له میشود. شرکتهایی مانند Zcar با خرید دستهای خودرو از کارخانهها و نمایندگیها، آنها را به بهای شکستن بازار میفروشند گاهی حتی با زیان تا چرخهای آمار رسمی بچرخد. در ظاهر همهچیز زنده است، اما در باطن، این پویایی تصنعی است؛ بازاری که با هر معاملهٔ جدید، کمی بیشتر به مرگ نزدیک میشود.
یک اقتصاددان چینی در گفتوگویی با رویترز این وضعیت را چنین توصیف کرده بود: «بازار و سیاست در حال تغذیهٔ یکدیگرند؛ هر دو به هم وابستهاند، و همین وابستگی میتواند آنها را در چرخهای معیوب اسیر کند.» جملهای که حالا، در میان این ردیفهای براق خودرو، بیش از هر زمان دیگری واقعی بهنظر میرسد.
سیاستی که به جای بازار تصمیم میگیرد
اگر نمایشگاه چنگدو آینهای از آشفتگی بازار است، ریشهٔ تصویرش در پایتخت شکل گرفته؛ جایی که سیاستگذاران سالهاست موتور صنعت خودرو را با سوختِ یارانه و جاهطلبی روشن نگه داشتهاند. چین از دههٔ ۲۰۰۰ با وسواس تبدیل شدن به «قدرت خودروسازی جهان» زندگی میکند. در ۲۰۱۷، برنامهای رسمی تصویب شد که هدف آن تولید ۳۵ میلیون خودرو در سال تا ۲۰۲۵ بود. عددی تقریباً دو برابر رکورد فروش سالانهٔ آمریکا. هدفی که بیش از آنکه از دل بازار بیرون بیاید، از دل جلسات حزب زاده شد.
دولت مرکزی، صنعت خودرو را نه صرفاً یک بخش اقتصادی، بلکه ابزاری سیاسی برای حفظ اشتغال، رشد و حتی پرستیژ ملی میبیند. پس هر استان و شهری کوشید سهمی از این قدرت داشته باشد. در سراسر چین، فرمانداران محلی کارخانهها را با وعده زمین ارزان، معافیتهای مالیاتی و وامهای سخاوتمندانه جذب کردند؛ حتی اگر بازارشان اشباع بود. نتیجه؟ در کشوری که تقاضا سالانه حدود ۲۷ میلیون خودروست، ظرفیت تولید به بیش از دو برابر آن رسیده است.
در ظاهر، این سیاست موفق به نظر میرسید: صدها برند داخلی، رونق کارگاهها، افزایش صادرات و رشد برقآسای خودروسازانی چون BYD و Geely. اما در عمق ماجرا، رقابتی ناسالم در جریان بود. وقتی هر استان با دیگری بر سر تولید بیشتر میجنگد، هیچکس به این نمیاندیشد که چه کسی قرار است این همه خودرو را بخرد.
در چنگفِنگ، استانی که روزی فقط نانِ تخت میپختند، کارخانه عظیم BYD با زمین ۴۰ درصد ارزانتر از نرخ واقعی ساخته شد. رشد اقتصادی استان جهش کرد، مقامات محلی ترفیع گرفتند، و رسانههای دولتی از «معجزه توسعه صنعتی» نوشتند. اما امروز همان کارخانه با نیمی از ظرفیتش کار میکند و بازار داخلی دیگر توان جذب تولیدش را ندارد.
پکن حالا با تناقضی روبهروست که خودش ساخته: اگر تولید کاهش یابد، اشتغال آسیب میبیند و اقتصاد محلی فرو میریزد؛ و اگر تولید ادامه یابد، بازار ملی خفه میشود. از همین نقطه است که داستان بحران آغاز میشود. بحرانی که از سیاست متولد شد و حالا در آمار فروش، انبارهای پر و تخفیفهای حیرتانگیزِ چنگدو چهره واقعیاش را نشان میدهد.
تولیدمحوریِ بیمار؛ وقتی سود قربانی آمار میشود
در نظام صنعتی چین، کارخانهها نباید بایستند. توقف تولید، حتی برای لحظهای کوتاه، نشانه ضعف تلقی میشود. مدیران شرکتها میدانند که اگر خطوطشان خاموش بماند، فردای آن روز مقامی از پکن یا از دفتر استانی تماس میگیرد و میپرسد: «چرا عدد تولید پایین آمده؟» همین ترس، موتور بیپایان تولید را روشن نگه داشته است؛ حتی وقتی بازار اشباع شده و تقاضا دیگر وجود ندارد.
در ظاهر همه چیز کار میکند: خودروسازان تولید میکنند، نمایندگیها گزارش فروش میفرستند و دولت آمار رشد را منتشر میکند. اما در واقعیت، این رشد صوری با زیان تأمین میشود. بسیاری از شرکتها خودروهایی را که هنوز مشتری ندارند، به نمایندگیها تحویل میدهند تا فقط در دفاترشان «فروخته شده» ثبت شود. نمایندگیها هم برای رسیدن به پاداش و حفظ سهمیه، ناچارند خودروها را بیمه و پلاک کنند، حتی اگر هنوز کسی سوارشان نشده باشد. در پایان ماه، انبارها پُر است، اما امار فروش آنجور که دلشان می خواهد پر میشود.
طبق نظرسنجی انجمن نمایندگان خودرو چین، فقط ۳۰ درصد نمایندگیها در سال ۲۰۲۵ سودآور بودند. بقیه یا در زیان میفروختند یا برای رسیدن به هدف فروش، خودروها را به واسطههایی مثل Zcar میسپردند تا با تخفیفهای عمیق عرضه کنند. زنجیرهای از ضرر شکل گرفته که از کارخانه تا خریدار نهایی ادامه دارد.
در این ساختار، سود معنای خود را از دست داده است. فروش به هدف تبدیل شده، نه ابزار. مدیر یکی از شرکتهای کامیونسازی بزرگ چین در گفتوگو با رویترز این وضعیت را چنین توصیف کرد: «مثل دوچرخهای است که اگر نرانی، میافتی. پس میدوی، حتی اگر به جایی نرسی.»
به همین دلیل است که جنگ قیمتی میان خودروسازان سه سال است ادامه دارد؛ جنگی که در آن هر شرکتی برای زنده ماندن، قیمت را پایینتر میآورد و رقیب را به ضرر بیشتر میکشاند. اما این رقابت دیگر اقتصادی نیست، غریزی است؛ غریزه بقا در بازاری که سیاست آن را به مرز جنون رسانده است.
در نتیجه، چین حالا درگیر چرخهای است که نه میتواند از آن خارج شود، نه آن را اصلاح کند. اگر تولید را متوقف کند، بیکاری و رکود در انتظار است؛ اگر ادامه دهد، سود و سلامت مالی شرکتها از بین میرود. این همان دوراهیای است که اقتصاد چین را در سالهای آینده شکل خواهد داد دوراهیای که با هر عدد جدید از «رشد تولید»، در واقع از عمق بحران خبر میدهد.
بازار خاکستری و ظهور خودروهای «صفرکیلومترِ دستدوم»
وقتی کارخانهها بیوقفه تولید میکنند و نمایندگیها در زیان میفروشند، سرریز این آشفتگی جایی باید تخلیه شود. آنجا همان بازار خاکستری است؛ دنیایی میان مشروعیت و قاچاق، میان تبلیغ رسمی و فروش پنهانی.
در چنگدو، شرکتهایی مانند Zcar به این نقش تازه عادت کردهاند: نقش تخلیهکنندهٔ بحران. آنها خودروهای انباشته در انبار نمایندگیها را در حجم بالا میخرند خودروهایی که اغلب برای رسیدن به پاداش کارخانه، فقط بیمه و پلاک شدهاند اما هنوز حتی یک کیلومتر هم نرفتهاند. سپس در فروشگاههای خود یا از طریق لایواستریم در پلتفرمهایی مثل دویین (Douyin) به فروش میرسند؛ خودروهای صفر که برچسب «کارکرده» دارند.
در یکی از این پخشهای زنده، مجریای با ۱.۲ میلیون دنبالکننده روی پشتبام پارکینگی بزرگ قدم میزند، دوربین سلفی در دست و فریاد میزند: «هیچ خودرویی فروختهنشدنی نیست، فقط قیمت درستش را پیدا کنید!» پشت او، ردیفهای بیپایان از سدانهای برقی، SUVها و حتی مدلهای لوکس غربی دیده میشود؛ همه نو، همه بیخریدار.
شرکت Zcar در پاسخ به خبرنگاران گفته بود که برخی از مدلهای محبوب را «با زیان» میفروشد تا ترافیک و مشتری به فروشگاه بیاورد. تخفیفها گاهی به حدی میرسد که آئودیهای مونتاژی داخلی تا ۵۰ درصد پایینتر از قیمت رسمی فروخته میشوند. با چنین قیمتی، حتی خریداران محتاط هم وسوسه میشوند، اما این معامله بیش از آنکه سودی برای کسی داشته باشد، راهی است برای بیرون راندن خودروها از دفاتر حسابداری کارخانهها.
برخی از این خودروهای «صفرکیلومترِ دستدوم» سر از کشورهای دیگر درمیآورند. صادر میشوند با عنوان "used car" تا در آمار داخلی بهعنوان صادرات دستدوم ثبت شوند و فشار بازار را کمتر نشان دهند. برخی دیگر در پارکینگها انبار میشوند تا در مزایدههای آنلاین دوباره فروخته شوند، و آنهایی که حتی این سرنوشت را هم ندارند، در گوشهای از شهرها، در زمینهای خالی و میان علفهای هرز رها میشوند.
وقتی خودرو به زباله تبدیل میشود، یعنی بازار پیش از صنعت از نفس افتاده است. در چین امروز، خودروهای نو در گورستانهای فلزی پوسیده میشوند؛ نه از ضعف تکنولوژی، بلکه از افراط در تولید. این پدیده در حال تبدیل شدن به استعارهای از کل اقتصاد چین است: بازاری پر از محصول، اما خالی از تقاضا.
چشمانداز آینده | مسیر دشوار صنعت خودروی چین در دههی جدید
صنعت خودروی چین امروز بر قلهای ایستاده که زیر پایش ترک برداشته است. کشوری که با میلیاردها دلار یارانه و دهها کارخانهی تازه، خود را به قدرت نخست خودروسازی جهان رسانده بود، حالا باید بپذیرد که بزرگترین تهدیدش نه رقبای خارجی، بلکه خودِ مدل توسعهای است که ساخته.
پیشبینیها از آینده روشن نیست. طبق برآورد مؤسسه مشاورهای AlixPartners، از میان ۱۲۹ برند فعال در حوزه خودروهای برقی و هیبریدی چین، تنها حدود ۱۵ برند تا سال ۲۰۳۰ دوام خواهند آورد. موج ادغام و ورشکستگی، هرچند به کندی و با مداخله دولتها پیش میرود، اما اجتنابناپذیر است. خودروسازان محلی که با حمایت استانها زنده ماندهاند، دیر یا زود باید یا در غولهای بزرگ ادغام شوند، یا از صحنه حذف.
دولت مرکزی نیز در دوراهی دشواری قرار دارد: اگر بخواهد دست از حمایت بردارد، باید آمادهی موج بیکاری و کاهش تولید باشد؛ و اگر بخواهد همچنان حمایت کند، بازار داخلی را از نفس میاندازد و بحران قیمت را عمیقتر میکند. نشانهها از درون پکن حکایت از چرخش تدریجی به سمت کنترل ظرفیت و مهار رقابت قیمتی دارد. سیاستی که از تابستان ۲۰۲۵ با هشدار شخص شی جینپینگ به مقامات محلی آغاز شد.
اما شاید بزرگترین تغییر در آینده، نه در درون چین، بلکه در بیرون از مرزهایش رخ دهد. اروپا و آمریکا، نگران از «دامپینگ خودرویی» و سیل واردات ارزان، در حال طراحی موانع گمرکی جدیدند. این سیاستها میتواند بازار صادرات چین را محدود کند و فشار مازاد تولید را دوباره به داخل کشور بازگرداند. در آن صورت، دولت چین ناچار است برای حفظ تعادل، بخشی از کارخانهها را تعطیل یا با سرمایه خارجی بازسازی کند.
با اینحال، همهی آینده تاریک نیست. غولهایی چون BYD، Geely و XPeng با سرمایهگذاری در فناوریهای باتری و نرمافزار هوشمند، احتمالاً از موج ادغام جان سالم به در میبرند و چین را در مسیر «خودروهای هوشمند برقی» پیش میرانند. اما حتی این شرکتها نیز از سایه بحران تقاضا و فشار قیمت در امان نخواهند بود.
در مجموع، آیندهی صنعت خودروی چین به سمت کوچکی و بلوغ اجباری پیش میرود؛ دورهای که در آن تعداد برندها کاهش مییابد، کیفیت جای کمیت را میگیرد، و دولت ناچار میشود سیاست صنعتی خود را بازنویسی کند. اما تا رسیدن به آن نقطه، جادهای طولانی در پیش است جادهای که هر کیلومترش پر از خودروهایی است که شاید هرگز به مقصد نرسند.




نظرات کاربران