


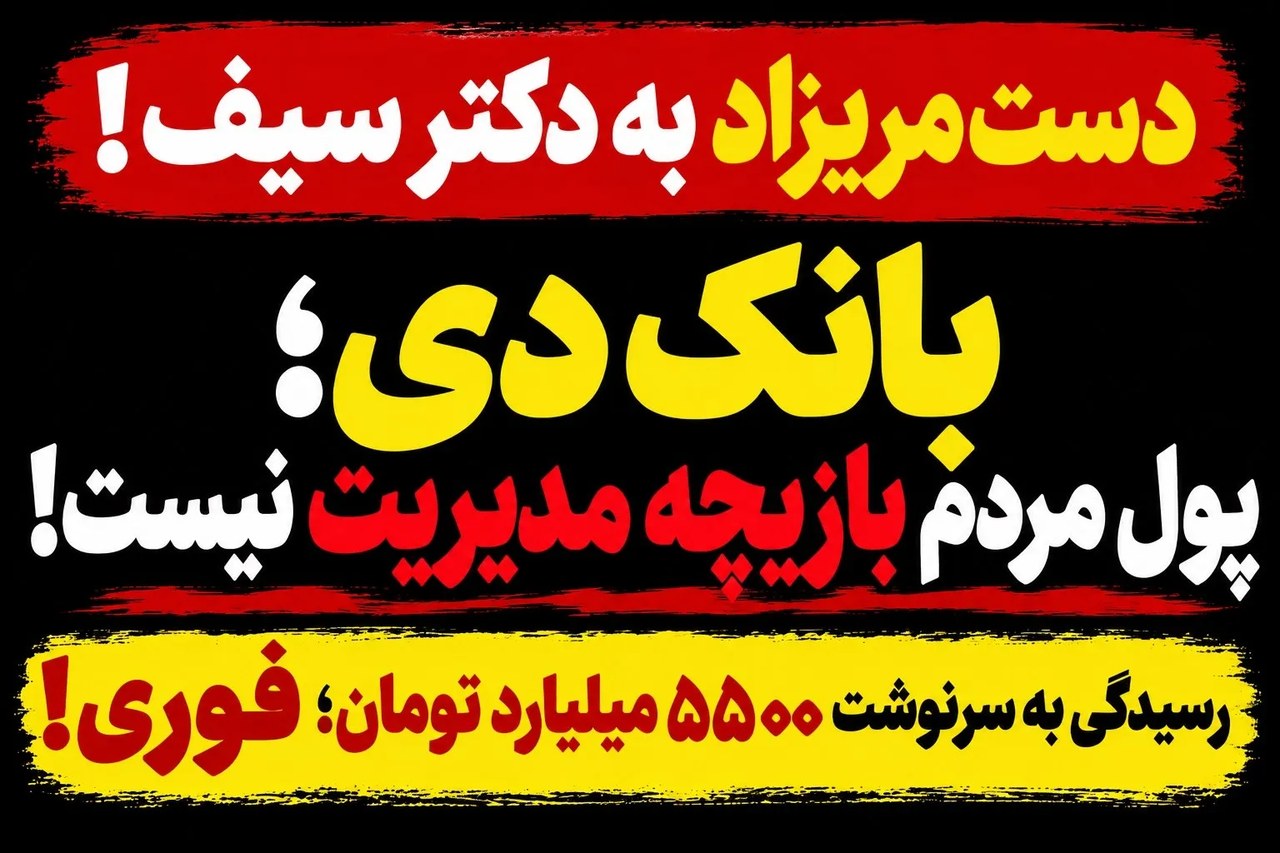


به گزارش شبکه اطلاعرسانی طلا و ارز بالاخره پرونده یکی از جنجالیترین بانکهای خصوصی ایران بسته شد. پس از ماهها کشمکش میان نهادهای نظارتی، قوه قضائیه و بانک مرکزی، از اول آبانماه ۱۴۰۴ فرآیند رسمی انحلال بانک آینده آغاز شد؛ نهادی که سالها در مرکز بحثهای مربوط به ناترازی، زیان انباشته و سوءمدیریت مالی قرار داشت. تصمیمی که با هشدار قاطع رئیس قوه قضائیه به بانک مرکزی سرعت گرفت: اگر این بانک تعیین تکلیف نشود، دستگاه قضایی خود وارد عمل خواهد شد. همین تهدید باعث شد سیاستگذار پولی سرانجام به یکی از حساسترین تصمیمهای چند سال اخیر تن دهد.
در نخستین گام، بانک مرکزی با صدور بخشنامهای رسمی، اختیارات و تعهدات بانک آینده را به بانک ملی ایران واگذار کرد. از این پس، شعب بانک آینده با همان کارکنان و زیرساخت، اما با تابلوی بانک ملی فعالیت میکنند. سپردهگذاران فعلی نیازی به تغییر حساب ندارند و خدمات بانکی آنان بدون وقفه ادامه خواهد داشت. همزمان، افتتاح حساب یا اعطای تسهیلات جدید به نام بانک آینده متوقف شده و تمام تراکنشهای تازه تحت نام و اعتبار بانک ملی انجام میشود.
این تغییر نه صرفاً جابهجایی نامها، بلکه آغاز یک عملیات بانکی پیچیده است که هدف آن، اجرای گزیر و تصفیه مرحلهای یکی از پرریسکترین نهادهای مالی کشور بدون ایجاد شوک روانی یا هجوم بانکی است. بهگفته مقامات مطلع، داراییها، پروژهها و بدهیهای بانک آینده توسط هیئت تصفیه تحت نظارت بانک مرکزی و صندوق ضمانت سپردهها بررسی خواهد شد تا بار مالی آن بر ترازنامه بانک ملی منتقل نشود.
در واقع، با اجرای این تصمیم، بانک آینده رسماً از صحنه شبکه بانکی ایران خارج شده است؛ اما چالش اصلی تازه آغاز شده، چالشی که نه فقط به یک بانک، بلکه به ساختار نظارتی، اعتماد عمومی و آینده نظام بانکی ایران گره خورده است.
بحران ناترازی و سقوط تدریجی اعتماد؛ چرا بانک آینده به این نقطه رسید؟
انحلال بانک آینده، تصمیمی ناگهانی نبود؛ بلکه پایان مسیری طولانی از ناترازی، زیانسازی و بیانضباطی مالی است. این بانک از سالها پیش به نماد بحران ساختاری در نظام بانکی ایران تبدیل شده بود. نسبت کفایت سرمایه آن، که باید حداقل ۸ درصد باشد، در سال ۱۴۰۳ به منفی ۵۰۳ درصد رسید، عددی که عملاً به معنای فروپاشی سرمایه و از بین رفتن کامل توان مقاومت مالی بانک است. زیان انباشته نیز از مرز ۴۶۰ هزار میلیارد تومان عبور کرد؛ رقمی معادل چند برابر سرمایه ثبتشده بانکهای بزرگ کشور.
این ارقام فقط در ترازنامه باقی نماندند؛ اثرشان در زندگی روزمره مردم و اقتصاد کلان هم دیده شد. بانک آینده با اضافهبرداشتهای سنگین از بانک مرکزی، به یکی از عوامل افزایش پایه پولی و تورم تبدیل شد. برآوردها نشان میدهد در سال ۱۴۰۱، حدود ۲۵ درصد رشد پایه پولی کشور ناشی از اضافه برداشتهای همین بانک بوده است. در عمل، زیانهای آن از مرز صورتهای مالی عبور کرد و به تورم و کاهش ارزش پول ملی دامن زد.
اما ریشه بحران فقط در اعداد نبود؛ سوءمدیریت و ساختار غیرشفاف مالکیت نیز نقش مهمی در سقوط تدریجی اعتماد عمومی داشت. بانک آینده در سالهای گذشته به واسطه پروژههای عظیمی چون «ایرانمال» و سرمایهگذاریهای غیرمولد، داراییهایی سنگین اما کمنقدشونده در ترازنامه خود ثبت کرد. این داراییها نه بازدهی داشتند و نه قابلیت نقدشوندگی سریع، در نتیجه بانک درگیر «قفلشدگی داراییها» شد، وضعیتی که نقدینگی در سمت دارایی بلوکه میشود اما تعهدات به سپردهگذاران ادامه دارد.
از سوی دیگر، ضعف نظارت مستمر و ملاحظات سیاسی در برابر اقدام قاطع بانک مرکزی، موجب شد فرآیند اصلاح یا انحلال این بانک بارها به تعویق بیفتد. هر بار که بحث ورود نهاد ناظر به میان آمد، نگرانی از واکنش سپردهگذاران یا پیامدهای اجتماعی مانع تصمیمگیری شد. اما واقعیت این بود که هزینه تأخیر هر روز سنگینتر میشد و در نهایت قوه قضائیه با ورود مستقیم به ماجرا، سکوت چندساله را شکست.
در نتیجه، انحلال بانک آینده نهتنها پایان حیات یک بانک خصوصی، بلکه آغاز برخورد جدید با مفهوم مسئولیت در نظام بانکی است؛ جایی که دیگر زیانهای پنهان و ناترازیهای ساختاری نمیتوانند پشت ظاهر «بانک خصوصی» پنهان شوند.
عملیات نجات بدون شوک؛ سپردهها زیر چتر بانک ملی
تصمیم به انحلال بانک آینده، هرچند در ظاهر به معنای پایان فعالیت یک بانک خصوصی است، اما در عمل با هدفی دقیقتر دنبال میشود: نجات سپردهگذاران بدون ایجاد شوک بانکی. بانک مرکزی با واگذاری مدیریت شعب بانک آینده به بانک ملی ایران تلاش کرده از بروز صفهای برداشت و بیاعتمادی عمومی جلوگیری کند؛ همان خطری که در سالهای گذشته در ماجرای مؤسسات مالی غیرمجاز، سایهای سنگین بر نظام پولی کشور انداخته بود.
از سوم آبان، تمامی شعب بانک آینده با تابلو و نام بانک ملی ایران فعالیت خواهند کرد. کارکنان، زیرساختها و سامانههای الکترونیکی همان هستند، اما برند و مسئولیت حقوقی تغییر کرده است. بانک ملی در مقام ضامن سپردهها و متولی خدمات بانکی مشتریان آینده قرار گرفته تا هیچکس احساس نکند داراییاش در خطر است. به این ترتیب، سپردهگذاران میتوانند مانند گذشته از حسابهای خود برداشت یا واریز انجام دهند و حتی تسهیلات قبلیشان را ادامه دهند؛ تنها تفاوت در آن است که طرف قراردادشان از این پس بانک ملی است، نه بانکی که دیگر وجود خارجی ندارد.
اما اهمیت این انتقال فقط در آرام کردن افکار عمومی نیست. سیاستگذار پولی میخواهد نشان دهد میتوان بحران یک بانک بزرگ را بدون چاپ پول و تزریق نقدینگی بیضابطه مهار کرد. در همین راستا، بانک مرکزی اعلام کرده داراییها و تعهدات پرریسک بانک آینده به بانک ملی منتقل نخواهد شد. هیئت تصفیه و صندوق ضمانت سپردهها مأمور شدهاند داراییهای بانک منحلشده از املاک و پروژههای بزرگ گرفته تا مطالبات مشکوکالوصول را جداگانه مدیریت کنند.
این تفکیک ریسک، نقطه حساس ماجراست. بانک ملی باید خدمات جاری را حفظ کند، بیآنکه بار سنگین ناترازی بانک آینده را بر دوش بکشد. از همین رو، دو سامانه بانکی در کنار هم فعالیت خواهند داشت تا هیچگونه اختلالی در تراکنشها رخ ندهد. در صورت موفقیت، این عملیات میتواند نخستین گزیر بانکی بیتنش در تاریخ اقتصاد ایران لقب گیرد تجربهای که اگر درست مدیریت شود، الگوی برخورد با سایر بانکهای بحرانزده خواهد شد.
با این حال، چالشهای بزرگتری در پیش است: فروش داراییهای سنگین، تعیین تکلیف پروژههای غیرمولد، و مهمتر از همه، بازسازی اعتماد عمومی به نظام بانکی. در این مرحله، اعتماد مردم نه از مسیر تبلیغات، بلکه از مسیر عملکرد شفاف و پاسخگویی واقعی بانک مرکزی بازخواهد گشت.
از تجربه نور تا الگوی آمریکا؛ چگونه میتوان یک بانک را بیصدا منحل کرد؟
ایران پیشتر هم مزهی تلخ انحلال و ادغام بانکی را چشیده است. از ادغام بانکهای نظامی در بانک سپه تا انحلال مؤسسات نور و کاسپین، هر بار تجربهای تازه از برخورد با ناترازیها رقم خورده؛ تجربههایی که نه همیشه موفق، اما آموزنده بودهاند. در آن دوران، بانک سپه در مقام میزبان چند بانک بحرانزده، ناچار شد بخش بزرگی از بدهیها و ناترازیهای آنان را هم به دوش بکشد؛ اقدامی که در نهایت فشار مضاعفی بر ترازنامهاش وارد کرد و حتی سلامت مالی خودش را زیر سؤال برد. همین تجربه باعث شد سیاستگذار پولی این بار مسیر متفاوتی را انتخاب کند: انحلال بیانتقال. یعنی سپردهها حفظ میشوند، خدمات ادامه دارد، اما ناترازی به بانک میزبان منتقل نمیشود.
از سوی دیگر، نمونههای بینالمللی نیز نقشه راهی روشن پیش روی سیاستگذار ایرانی گذاشتهاند. در آمریکا، زمانی که بانکها در آستانه ورشکستگی قرار میگیرند، «شرکت بیمه سپردههای فدرال» یا همان FDIC در چند ساعت وارد عمل میشود؛ حسابها مسدود میگردد، داراییها ارزیابی و سپردهها فوراً به بانک دیگری منتقل میشوند، بدون آنکه حتی یک دلار از سرمایه سپردهگذاران خرد از بین برود. این سرعت و قاطعیت، کلید اعتماد عمومی در فرآیند انحلال بانکی است.
حال بانک مرکزی ایران نیز در تلاش است همین الگو را، هرچند در ابعادی متفاوت، در ساختار خود پیاده کند. انحلال بانک آینده در واقع نخستین آزمون جدی اجرای مفهوم «گزیر بانکی» در ایران است؛ مفهومی که به معنای خروج کنترلشده یک بانک از چرخه نظام مالی، بدون فروپاشی اعتماد عمومی است. این روش برخلاف تعطیلی یا ورشکستگی ناگهانی، بر پایه پیشبینی، اطلاعرسانی شفاف و مشارکت همزمان قوه قضائیه، بانک مرکزی و صندوق ضمانت سپردهها بنا شده است.
با این حال، اجرای موفق چنین الگویی مستلزم چند اصل حیاتی است: شفافیت روزانه در اطلاعرسانی، اولویتبندی دقیق در پرداختها و توانایی نقد کردن داراییهای بزرگ در زمان کوتاه. کارشناسان معتقدند اگر بانک مرکزی بتواند داراییهای کمنقدشونده مانند پروژههای ساختمانی بانک آینده را بهتدریج و منظم به فروش برساند، بدون تزریق نقدینگی جدید، میتوان از این تجربه بهعنوان اولین انحلال مدیریتشده و بیصدا در تاریخ بانکی ایران یاد کرد.
در مقابل، هر تأخیر یا ابهامی در اطلاعرسانی ممکن است اعتماد عمومی را تضعیف کند و دوباره ترس از هجوم بانکی را زنده سازد. آزمونی که نتیجه آن نه فقط سرنوشت بانک آینده، بلکه میزان بلوغ نظارت مالی در ایران را نیز تعیین خواهد کرد.




نظرات کاربران