


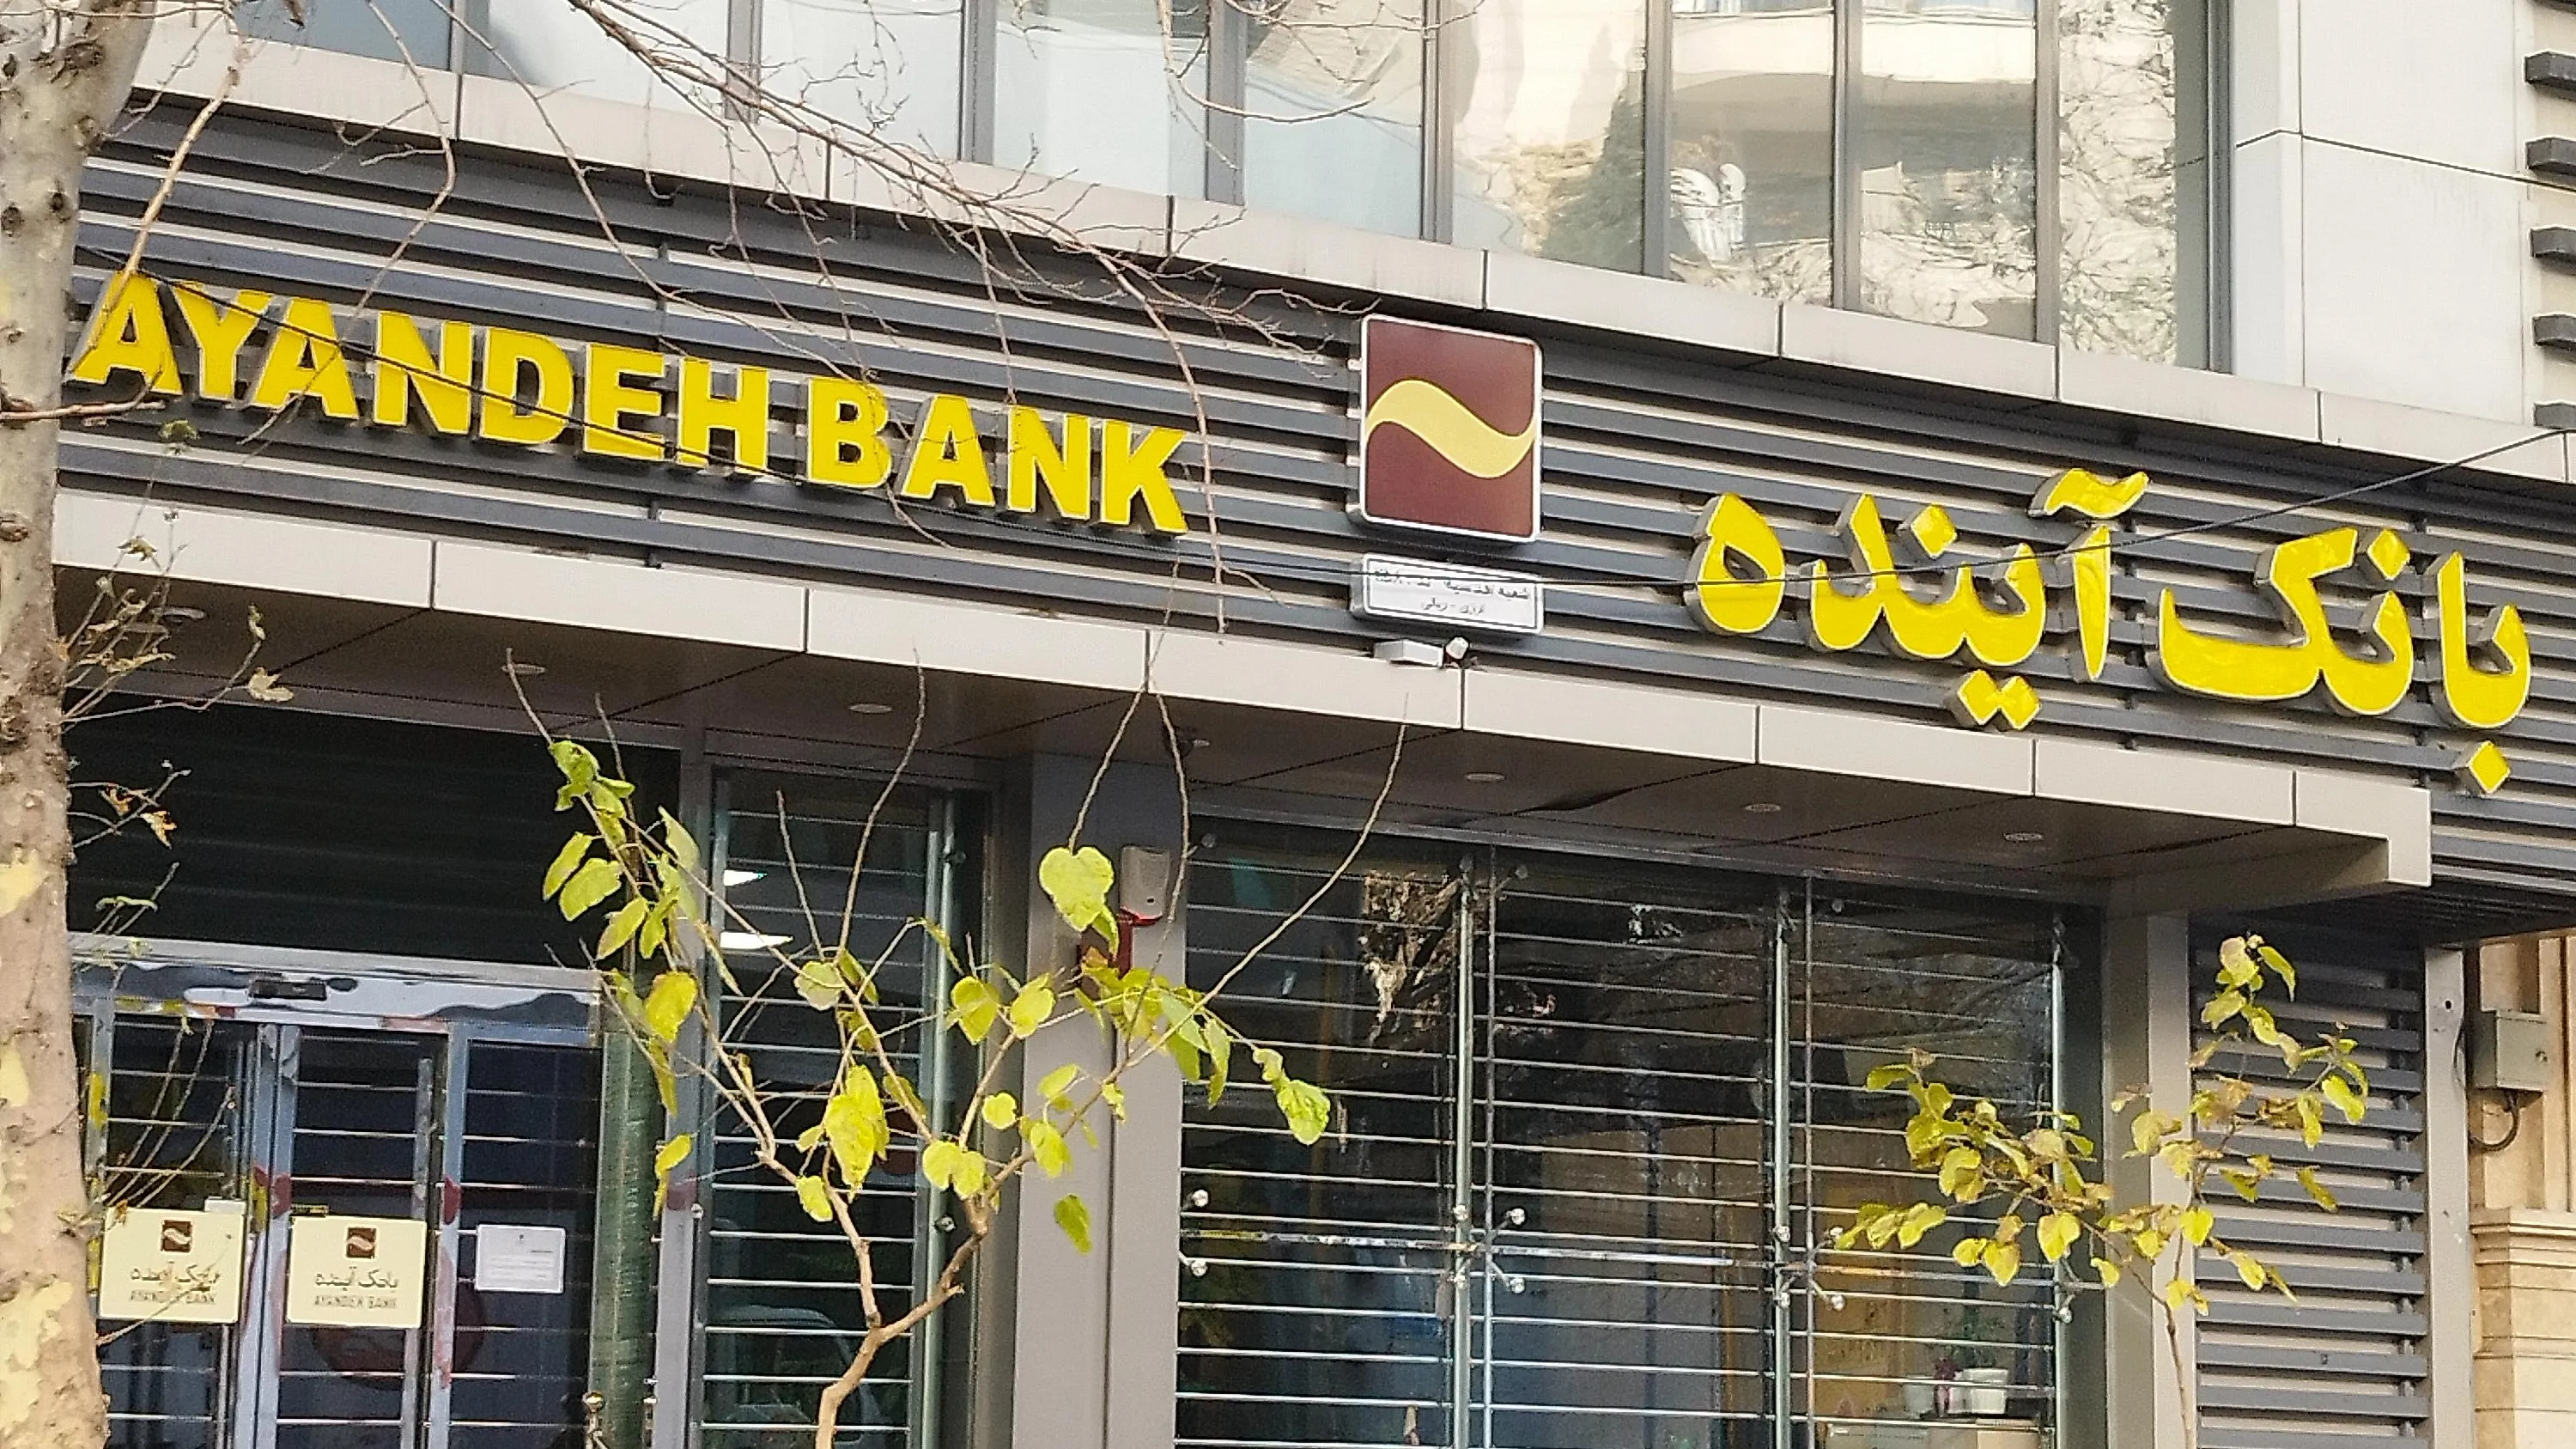
به گزارش شبکه اطلاعرسانی طلا و ارز و به نقل از روزنامه شرق صبح نخستین روز آبان ۱۴۰۴، کارمندان بانک آینده طبق روال هر روز پشت باجههای خود نشستند؛ اما اینبار چیزی در فضا تغییر کرده بود. سکوت سنگینی بر شعبهها حاکم بود، سامانهها از کار افتاده بودند و تیتر خبرگزاریها یک جمله تکراری داشتند: «گزیر بانکی اجرا شد؛ بانک آینده دیگر وجود ندارد.»
پایان رسمی فعالیت یکی از بزرگترین بانکهای خصوصی ایران، نه در یک تصمیم سیاسی یا در اثر ورشکستگی ناگهانی، بلکه در نتیجه سالها ناترازی، سوءمدیریت و چشمپوشی نهادی رقم خورد؛ فرآیندی که کارشناسان از مدتها قبل نسبت به آن هشدار داده بودند.
اما آنچه صبح آبان را به روزی خاص تبدیل کرد، نه فقط انحلال بانک، بلکه شکاف عجیبی بود که در آمارها و ارقام بانکی ظاهر شد. در حالیکه گزارش سامانه کدال مانده سپردههای بانک آینده تا پایان شهریور را حدود ۲۶۸ هزار میلیارد تومان نشان میداد، بانک مرکزی تنها ۲۴۵ هزار میلیارد تومان سپرده را تأیید کرد. اختلافی بیش از ۲۸ هزار میلیارد تومان که هیچ مقام رسمی توضیح شفافی درباره آن نداد.
همزمان، خبرهایی غیررسمی از خروج منابع مالی کلان در روزهای منتهی به اجرای گزیر منتشر شد؛ شایعاتی که حالا رنگ واقعیت گرفتهاند. برخی منابع از انتقال ۴۰ هزار میلیارد تومان از حسابهای بانک سخن میگویند؛ رقمی که اگر صحت داشته باشد، نشان میدهد جریان خروج سرمایه پیش از اعلام انحلال آغاز شده بود.
آن روز، شعب بانک آینده به ظاهر آرام بودند، اما در درون شبکه بانکی، زلزلهای آغاز شده بود. پرسش ساده اما سنگینی در ذهن سپردهگذاران شکل گرفت:
«پولها کجا رفت؟»
سکوت بانک مرکزی در برابر این پرسش، آغاز فصل تازهای از بیاعتمادی بود؛ فصلی که نه با اعلام گزیر، بلکه با گمشدن میلیاردها تومان از منابع مردم شروع شد.
ردّ پولهای گمشده؛ اعداد، تناقضها و سکوت
وقتی اعداد با هم نمیخوانند، یعنی چیزی در زیر پوست آمار پنهان است. داستان بانک آینده از همینجا رنگ معما گرفت. در حالیکه گزارش سامانه کدال تا پایان شهریور ۱۴۰۴ از مانده سپردهای معادل ۲۶۸ هزار میلیارد تومان حکایت داشت، بر اساس محاسبات طبیعی نرخ سود، این رقم تا آغاز آبان باید به حدود ۲۷۳ هزار میلیارد تومان میرسید.
اما آنچه بانک مرکزی در گزارش رسمی خود اعلام کرد، تنها ۲۴۵ هزار میلیارد تومان بود. به زبان ساده، حدود ۲۸ هزار میلیارد تومان در کمتر از یک ماه «ناپدید» شده بود.
این اختلاف عددی، کوچک نیست؛ معادل بودجه سالانه چند استان کشور. در واکنش به این مسئله، میثم ظهوریان، عضو کمیسیون اقتصادی مجلس، در گفتوگویی با روزنامه شرق مدعی شد که حدود ۴۰ هزار میلیارد تومان از منابع بانک آینده، درست در روزهای منتهی به اجرای گزیر از حسابها خارج شده است. او این اتفاق را «نشانهای از اطلاع قبلی برخی ذینفعان از تصمیم انحلال» دانست.
اما چند ساعت بعد، مصطفی قمریوفا، سخنگوی بانک مرکزی، در موضعی رسمی این ادعا را رد کرد. بیآنکه جزئیات بیشتری ارائه دهد. او گفت: «هیچ پولی از شبکه بانکی خارج نشده است.»
همین پاسخ کوتاه، نهتنها ابهام را برطرف نکرد، بلکه آن را عمیقتر کرد. چرا که هیچ گزارش رسمی از نحوه انتقال، تجمیع یا تطبیق دقیق حسابها منتشر نشد و بانک مرکزی ترجیح داد به تکذیب بسنده کند.
در این میان، رسانهها از هر دو جناح، روایتهای خود را از ماجرا منتشر کردند. برخی نوشتند که بخش عمده منابع پیش از گزیر، توسط سهامداران عمده یا شرکتهای وابسته برداشت شده است؛ گروهی دیگر گفتند رقم واقعی سپردههای منتقلشده به بانک ملی کمتر از آمار رسمی بوده است.
روزنامه شرق با احتیاط نوشت: «این گزارش نه اتهامی است و نه تأییدیهای بر روایتها، اما اختلاف دادهها میان آمار بانک مرکزی و سامانه کدال واقعیتی انکارناپذیر است.»
همین تناقض، امروز قلب ماجراست: چه کسی باید پاسخگوی فاصله میان دو عدد باشد؟
۲۷۳ هزار میلیارد تومان در کدال، ۲۴۵ هزار میلیارد تومان در اعلام رسمی.
میان این دو عدد، نه فقط میلیاردها تومان فاصله است، بلکه شکافی از اعتماد و شفافیت نهفته که هر روز بزرگتر میشود.
ریشه بحران: از بانک تات تا ایرانمال
برای درک فروپاشی بانک آینده باید سالها به عقب برگشت؛ به سال ۱۳۹۲، زمانی که بانک تات و چند مؤسسه اعتباری ناسالم در قالب طرحی موسوم به «ادغام اصلاحی» با هم ترکیب شدند تا بانک آینده متولد شود.
در ظاهر، هدف این بود که از دل آشفتگی نظام مؤسسات مالی، یک بانک مدرن و خصوصی بیرون بیاید؛ اما در عمل، همان داراییهای سمی و ساختار معیوب پیشین به لباس جدید درآمدند. کارشناسان همان زمان هشدار داده بودند که «آینده» با منابع ناسالم و وامهای صوری آغاز به کار کرده است، اما سیاستگذار به جای جراحی، تصمیم گرفت «مدارا» کند.
این مدارا، در طول دهه بعد، به رشد تصاعدی ناترازی انجامید. بدهی بانک آینده به سایر بانکها و مؤسسات از ۲۴۳ هزار میلیارد تومان در فروردین ۱۴۰۳ به ۴۸۵ هزار میلیارد تومان در شهریور ۱۴۰۴ رسید. یعنی تقریباً دو برابر در کمتر از هجده ماه.
چنین افزایشی نه حاصل رشد طبیعی عملیات بانکی، بلکه نتیجه «پنهانسازی زیانها از طریق استقراض» بود؛ بانک، برای پرداخت سود سپردههای قدیمی، از بانکهای دیگر قرض میگرفت. چرخهای که در اقتصاد به آن «هرم بدهی» میگویند و سرانجامش همیشه سقوط است.
در همین سالها، بانک آینده تبدیل به یکی از بزرگترین وامدهندگان به شرکتهای وابسته خود شد؛ حدود ۷۵ درصد تسهیلات اعطایی به نهادهای درونگروهی پرداخت شده بود و بیش از ۸۵ درصد آنها غیرجاری بودند. به زبان ساده، پولها در حلقهای بسته میان خود بانک و شرکتهای وابسته در گردش بود و به بخش مولد اقتصاد راهی نداشت.
نماد این ساختار معیوب را میتوان در پروژهای دید که امروز بیشتر از هر چیز با نام بانک آینده گره خورده است: ایرانمال.
پروژهای عظیم که در ظاهر نماد شکوه سرمایهگذاری بخش خصوصی است، اما در باطن، یادگاری از انجماد منابع سپردهگذاران در داراییهای غیرمولد است. میلیاردها تومان از منابع بانک در قالب وام و مشارکت در این پروژه صرف شد، بدون آنکه بازگشت مشخصی به ترازنامه داشته باشد.
در سالهای بعد، بانک مرکزی چند بار تلاش کرد تا با تذکر و تغییر مدیران، بحران را مهار کند، اما ابزار قانونی کافی برای مداخله نداشت. تا پیش از تصویب قانون جدید بانک مرکزی در ۱۴۰۳، این نهاد نمیتوانست بهصورت مستقیم در اداره بانکها دخالت کند و تنها اختیار «توصیه و هشدار» داشت.
همین خلأ قانونی، باعث شد بانک آینده سالها در مرز بحران بماند، بدون آنکه درمان شود.
در واقع، فروپاشی بانک آینده نه در آبان ۱۴۰۴، بلکه سالها پیش آغاز شده بود. همان زمانی که تصمیم گرفته شد با حسابسازی، بدهیها را پنهان کنند و با پروژههای پرزرقوبرق، ضعف ساختاری را به نمایش قدرت بدل سازند.
بانکی که قرار بود «آینده» را بسازد، از همان آغاز در گذشته گیر کرده بود.
تحلیل نهایی: پایان یک بانک، آغاز بحران اعتماد
سقوط بانک آینده را نمیتوان فقط به حساب یک ورشکستگی بانکی گذاشت. این ماجرا آیینهای است که تصویر تمام ضعفهای نظام بانکی و سیاستگذاری مالی کشور را منعکس میکند؛ از نظارتهای ناکارآمد و تأخیر در تصمیمگیری، تا ساختاری که نه برای اصلاح، بلکه برای تعویق طراحی شده است.
وقتی بانکی با ۵۰۰ هزار میلیارد تومان زیان انباشته و سرمایه منفی ۵۰۰ درصدی به کار خود ادامه میدهد، یعنی قانون و نظارت در برابر واقعیت اقتصاد عقب مانده است. تصمیم برای اجرای «گزیر بانکی» هرچند ناگزیر بود، اما دیرهنگام؛ اگر این فرایند در نیمه نخست ۱۴۰۳ آغاز میشد، شاید دهها هزار میلیارد تومان از بار بدهیها کاهش مییافت و خروج منابع در آستانه انحلال اتفاق نمیافتاد.
اما بزرگترین هزینه، نه مالی، بلکه روانی بود. در فاصلهای کوتاه، میلیاردها تومان پول از شبکه بانکی جابهجا شد و هیچ مقام رسمی نتوانست توضیحی شفاف ارائه دهد. سپردهگذاران خرد شاید اصل پول خود را از بانک ملی دریافت کنند، اما آنچه از دست رفته، اعتماد به کل نظام بانکی است؛ اعتمادی که با هیچ بسته سیاستی یا تزریق نقدینگی قابل بازسازی نیست.
پرسش امروز، دیگر این نیست که «پولها کجا رفت؟» بلکه این است که چرا نظام نظارتی اجازه داد چنین اتفاقی بیصدا بیفتد؟ چرا هشدارهای سال ۱۳۹۷ نادیده گرفته شدند؟ و چه کسانی از این ناتوانی نظارتی سود بردند؟
بانک آینده حالا فقط یک نام در تاریخ مالی ایران است، اما ردّ بدهیهایش هنوز در ترازنامه سایر بانکها باقی است و اثر آن، در قالب فشار تورمی، به زندگی مردم سرریز میشود.
فروپاشی آینده، پایان یک بانک نبود؛ نقطهعطفی است در تاریخ اقتصادی کشور. از این پس، هر بار که مردم وارد شعب بانکی میشوند، شاید این پرسش در ذهنشان تکرار شود:
آیا بانکی که روبهرویمان است، واقعاً زنده است؟
در اقتصاد، پول را میشود چاپ کرد، اما اعتماد را نه.
و در میان همه میلیاردها تومانی که از بانک آینده خارج شد، شاید بزرگترین خروج، خروج اعتماد از نظام بانکی ایران بود.




نظرات کاربران