


به گزارش شبکه اطلاعرسانی طلا و ارز، در آغاز هفته جدید معاملاتی، بازار جهانی طلا (XAU/USD) با روندی نسبتاً ضعیف و محتاطانه روبهرو شد. اگرچه فشار فروش سنگینی در بازار دیده نشد، اما قیمتها توانستند تنها اندکی بالاتر از کف نوسانی روز جمعه باقی بمانند. این رفتار محتاطانه بازار ناشی از ترکیب پیچیدهای از عوامل بنیادین و روانی بود: از یکسو بهبود فضای روابط تجاری میان چین و ایالات متحده، موجب افزایش تمایل سرمایهگذاران به داراییهای پرریسک و کاهش جذابیت طلا شد؛ از سوی دیگر، انتظارات فزاینده از سوی فدرال رزرو برای کاهش نرخ بهره در ماههای آینده، مانع از افت شدید قیمت طلا گردید. در چنین شرایطی، معاملهگران جهانی با دیدی محتاطانه در انتظار تصمیمات کلیدی فدرال رزرو و دیدار آتی سران چین و آمریکا باقی ماندهاند؛ رویدادهایی که میتوانند مسیر قیمتی فلز زرد را در هفتههای پیشرو تعیین کنند.
1. آغاز محتاطانه و نوسان ضعیف در قیمت طلا
قیمت طلا در ابتدای هفته جدید با کاهش جزئی اما پیوستهای روبهرو شد. این افت از آن جهت قابل توجه است که نشاندهندهی کاهش تدریجی تقاضا برای داراییهای امن محسوب میشود، بدون آنکه نشانهای از فروش هیجانی یا تغییر بنیادین در روند بلندمدت بازار وجود داشته باشد. بازار در طول جلسه آسیایی موفق شد بالاتر از کف نوسانی روز جمعه باقی بماند، که این موضوع حاکی از مقاومت نسبی در سطحهای پایین قیمتی است. در واقع، سرمایهگذاران هنوز بهصورت کامل از بازار طلا خارج نشدهاند، اما در شرایط فعلی تمایل به احتیاط و انتظار بر تصمیمات سیاستی بیشتر شده است.
2. نقش بهبود روابط تجاری چین و آمریکا در کاهش تقاضای طلا
یکی از مهمترین عوامل تضعیف قیمت طلا، بهبود نسبی در فضای تجاری میان واشینگتن و پکن است. مقامات اقتصادی دو کشور طی دیداری در حاشیه اجلاس آسهآن، درباره چارچوب توافقی بالقوه که قرار است در دیدار رؤسای جمهور دو کشور بررسی شود، به توافق مقدماتی دست یافتند. این پیشرفت باعث شد ریسکهای ناشی از احتمال اعمال تعرفههای جدید تقریباً از میان برود و نگرانیها در خصوص تشدید جنگ تجاری فروکش کند. چنین فضایی، معمولاً موجب افزایش میل سرمایهگذاران به بازارهای سهام و داراییهای پرریسک شده و جذابیت طلا را به عنوان پناهگاه امن کاهش میدهد.
3. افزایش خوشبینی در بازارهای سهام جهانی
بازارهای سهام جهانی در آغاز هفته با رشد قابلتوجهی روبهرو شدند، که نشان از تقویت اعتماد سرمایهگذاران به آینده روابط اقتصادی دو قدرت بزرگ جهان دارد. این رشد، بهویژه در بورسهای آسیایی و آمریکایی نمایان بود و سبب شد تا سرمایهگذاران بخشی از سرمایه خود را از بازارهای امن مانند طلا خارج کنند. هنگامی که شاخصهای سهام جهانی در وضعیت صعودی قرار میگیرند، داراییهایی مانند طلا که بازدهی مستقیم ندارند، معمولاً با فشار نزولی مواجه میشوند. با این حال، این خوشبینی در صورتی پایدار خواهد ماند که مذاکرات آتی میان چین و آمریکا نیز به نتایج ملموستری منجر شود.
4. انتظارات بازار از فدرال رزرو و اثر آن بر رفتار طلا
در کنار تحولات تجاری، سیاستهای پولی فدرال رزرو آمریکا همچنان یکی از اصلیترین نیروهای تعیینکنندهی قیمت طلا محسوب میشود. سرمایهگذاران در حال حاضر انتظار دارند که بانک مرکزی ایالات متحده در دو نوبت دیگر تا پایان سال نرخ بهره را کاهش دهد. چنین انتظاری بر پایه دادههای اقتصادی ضعیفتر، بهویژه در حوزه تورم، شکل گرفته است. کاهش نرخ بهره معمولاً به تضعیف دلار و افزایش جذابیت طلا منجر میشود، زیرا هزینه فرصت نگهداری این فلز بدون بازده را پایین میآورد. از این رو، حتی در شرایط کاهش تقاضای پناهگاهی، فاکتور سیاست پولی مانع از سقوط شدید طلا شده است.
5. ضعف تورم آمریکا و تأیید احتمال سیاستهای انبساطی فدرال رزرو
دادههای جدید منتشر شده از سوی دفتر آمار کار ایالات متحده (BLS) تصویری از کاهش فشارهای تورمی در اقتصاد آمریکا ترسیم میکند. شاخص قیمت مصرفکننده (CPI) در ماه سپتامبر تنها ۰.۳ درصد رشد داشته و نرخ تورم سالانه نیز در محدوده ۳ درصد تثبیت شده است. این رقم از برآوردهای اجماع بازار کمتر بود و باعث شد که معاملهگران مجدداً احتمال اجرای سیاستهای پولی انبساطی از سوی فدرال رزرو را در قیمتها لحاظ کنند. بخش عمدهی این افت تورم به کاهش بهای انرژی و تعدیل قیمت برخی کالاهای مصرفی بازمیگردد. در واقع، پس از دورهای از افزایش هزینههای زندگی در آمریکا، نشانههایی از کندی رشد قیمتها مشاهده میشود که میتواند دست فدرال رزرو را برای کاهش نرخ بهره بازتر کند.
از سوی دیگر، نرخ تورم هسته (بدون احتساب مواد غذایی و انرژی) نیز به ۰.۲ درصد در ماه رسیده که پایینتر از میانگین سهماهه قبلی است. این دادهها نشان میدهد فشارهای قیمتی از جانب تقاضا در حال فروکش کردن است. چنین شرایطی بهطور معمول زمینهساز تغییر لحن سیاستگذاران به سمت حمایت از رشد اقتصادی است، زیرا تورم دیگر تهدید جدی محسوب نمیشود. بنابراین، این آمارها نه تنها از کاهش نرخ بهره در نشست آینده فدرال رزرو حمایت میکنند، بلکه در میانمدت میتوانند روند صعودی طلا را تقویت کنند، چراکه نرخ بهره پایینتر به معنی تضعیف بازده واقعی اوراق و جذابیت بیشتر فلز زرد است.
6. انتظار محتاطانه بازار پیش از نشست FOMC و نقش آن در نوسانات طلا
بازارهای مالی جهانی در آستانه نشست دو روزه کمیته بازار آزاد فدرال (FOMC) در وضعیت رکود معاملاتی یا به اصطلاح «standby mode» قرار گرفتهاند. فعالان بازار بهخوبی میدانند که تصمیمات این کمیته میتواند جهت کوتاهمدت دلار، اوراق خزانه و در نتیجه قیمت طلا را بهطور مستقیم تعیین کند. از آنجا که نشست FOMC نه تنها درباره نرخ بهره، بلکه درباره لحن بیانیه و چشمانداز سیاست پولی آینده تصمیمگیری میکند، معاملهگران ترجیح دادهاند پیش از انتشار نتایج، از اتخاذ موقعیتهای سنگین خودداری کنند. این حالت تعلیق، معمولاً موجب کاهش حجم معاملات و افزایش حساسیت بازار نسبت به دادهها و اظهارات مقامات بانکی میشود.
به همین دلیل، طلا در روزهای منتهی به این نشست در محدودهای فشرده نوسان کرده و از هر دو سو (صعودی یا نزولی) تحت کنترل قرار دارد. در صورت اعلام کاهش نرخ بهره یا ارسال سیگنالهای نرمتر از سوی فدرال رزرو، احتمال جهش سریع قیمت طلا وجود دارد؛ اما اگر بانک مرکزی بر سیاست «صبر و مشاهده» تأکید کند، فشار فروش دوباره تشدید خواهد شد. از منظر تحلیلی، این شرایط بازتابدهندهی رفتار طبیعی بازار پیش از تصمیمات کلان پولی است که در آن معاملهگران به جای واکنش هیجانی، منتظر جهتگیری رسمی نهادهای سیاستگذار میمانند.
7. دیدار ترامپ و شی جینپینگ؛ نقطهی عطف احتمالی برای بازارهای جهانی
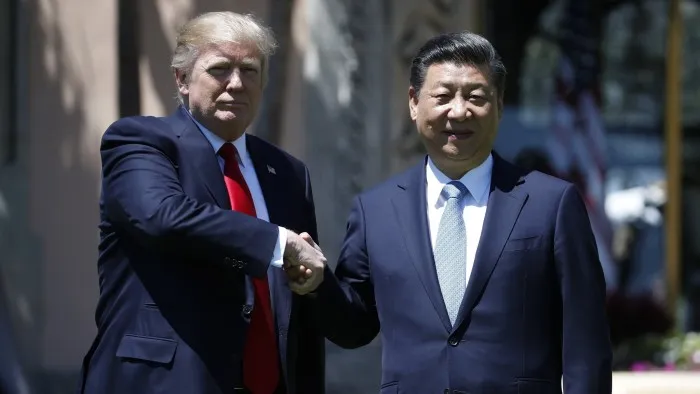
دیدار برنامهریزیشده میان دونالد ترامپ، رئیسجمهور ایالات متحده، و شی جینپینگ، رهبر چین، در کره جنوبی بهعنوان یکی از حساسترین رویدادهای ژئواقتصادی سال در نظر گرفته میشود. پس از ماهها اختلاف، اتهامزنی و اعمال تعرفههای متقابل، اکنون بازارها امیدوارند که این دیدار بتواند مسیر جدیدی از همکاری و توافق را میان دو قدرت بزرگ اقتصادی جهان ترسیم کند. هرگونه نتیجه مثبت از این دیدار، بهویژه اگر شامل توافق درباره موضوعات کلیدی همچون کنترل صادرات، تعرفهها و تجارت مواد معدنی باشد، میتواند بهسرعت فضای ریسک جهانی را بهبود دهد و سرمایهگذاران را از داراییهای امن چون طلا به سمت بازارهای سهام سوق دهد.
اما در مقابل، اگر مذاکرات به بنبست برسد یا نشانههایی از اختلافات تازه آشکار شود، طلا دوباره به عنوان پناهگاه مطمئن سرمایهگذاران مطرح خواهد شد. این دیدار به دلیل حضور همزمان مسائل اقتصادی، سیاسی و استراتژیک، تأثیر بسیار گستردهای بر جریان سرمایه جهانی دارد. به همین دلیل، در روزهای منتهی به آن، نوسانات بازارهای کالایی و ارزی افزایش یافته و بسیاری از تحلیلگران، رفتار محتاطانه معاملهگران طلا را منطقی ارزیابی میکنند.
8. نقش اظهارات اسکات بسنت در آرامسازی فضای تجاری و اثر آن بر طلا
اسکات بسنت، وزیر خزانهداری ایالات متحده، با اظهارات خود نقش پررنگی در آرامسازی فضای پرتنش تجاری میان واشینگتن و پکن ایفا کرد. او در سخنانی اعلام کرد که تهدید اعمال تعرفههای ۱۰۰ درصدی علیه کالاهای وارداتی چین از اول نوامبر بهکلی برداشته شده است. افزون بر این، او تأیید کرد که چین نیز تصمیم گرفته اجرای محدودیتهای صادراتی خود بر مواد معدنی نادر را برای مدت یک سال به تعویق اندازد تا فرصت بازنگری در آن فراهم شود. این اظهارات، در واقع نوعی «آتشبس اقتصادی» تلقی شد که از دید سرمایهگذاران سیگنالی از بازگشت تدریجی ثبات به روابط تجاری جهان بود.
چنین مواضعی بلافاصله در بازارهای مالی بازتاب یافت؛ شاخصهای سهام جهانی صعود کردند، بازده اوراق قرضه افزایش یافت و در مقابل، داراییهای پناهگاهی مانند طلا و ین ژاپن تحت فشار فروش قرار گرفتند. در کوتاهمدت، چنین اظهاراتی میتواند روند نزولی طلا را تسریع کند، اما از منظر بلندمدت، اگر این آرامش به توافقی پایدار و الزامآور نینجامد، ممکن است اثر آن کوتاهمدت باشد و مجدداً شاهد بازگشت تقاضا برای طلا بهعنوان ابزار پوشش ریسک باشیم.
9. تضعیف دلار آمریکا در پی دادههای تورمی و انتظارات نرخ بهره
دلار آمریکا پس از انتشار دادههای تورمی ضعیفتر و پیشبینی کاهش نرخ بهره، نتوانست از روند صعودی خود در روز جمعه دفاع کند و دوباره در مسیر نزولی قرار گرفت. در شرایطی که ابزار FedWatch گروه CME احتمال کاهش ۲۵ واحد پایهای نرخ بهره در نشست ماه دسامبر را تقریباً قطعی نشان میدهد، تمایل بازار به نگهداری دلار کاهش یافته است. از آنجا که دلار و طلا رابطهای معکوس دارند، کاهش ارزش دلار باعث شد تا بخشی از فشار نزولی طلا جبران شود.
با این حال، تضعیف دلار همواره دو وجه دارد: از یک سو، طلا را برای خریداران غیرآمریکایی ارزانتر میکند و به افزایش تقاضا منجر میشود؛ از سوی دیگر، اگر این تضعیف ناشی از نگرانی نسبت به رشد اقتصادی آمریکا باشد، میتواند فضای کلی ریسک را دوباره منفی کند و سرمایهها را به سمت داراییهای امن برگرداند. در نتیجه، دلار ضعیف در شرایط کنونی بیشتر به عنوان عامل حمایتی جانبی برای طلا عمل میکند و نه محرک اصلی.
10. تأثیر تنشهای ژئوپلیتیکی روسیه و اوکراین بر جذابیت طلا
در کنار متغیرهای اقتصادی، رویدادهای ژئوپلیتیکی نیز همچنان نقش اساسی در شکلدهی به رفتار بازار طلا دارند. حملات اخیر روسیه به کیف و اعلام آزمایش موفق موشک کروز هستهای توسط ولادیمیر پوتین، موجب افزایش نگرانیها نسبت به گسترش تنشها در اروپای شرقی شد. هرچند در ظاهر این تحولات تأثیر مستقیمی بر عرضه و تقاضای طلا ندارند، اما از منظر روانی موجب بازگشت احساس ناامنی به بازارهای مالی میشوند.
طلا در چنین شرایطی بار دیگر نقش تاریخی خود را به عنوان «پناهگاه سرمایه در دوران بحران» ایفا میکند. سرمایهگذاران بزرگ، بهویژه صندوقهای پوشش ریسک، در مواجهه با تهدیدهای ژئوپلیتیکی معمولاً بخشی از سبد خود را به داراییهای امن اختصاص میدهند. بنابراین، حتی در فضای خوشبینانهی ناشی از مذاکرات تجاری، بروز چنین بحرانهایی میتواند مانع از افت شدید قیمت طلا شده و ثبات نسبی آن را در محدودههای فعلی تضمین کند.
11. سودگیری گسترده معاملهگران از اوجهای قیمتی طلا
یکی از دلایل ساختاری افت قیمت طلا در آغاز هفته، رفتار سودگیری سرمایهگذاران پس از دورهای از رشدهای پیدرپی است. در هفتههای گذشته، طلا توانسته بود به بالاترین سطوح قیمتی ماهانه برسد و بسیاری از معاملهگران کوتاهمدت که از افزایش قیمت سود برده بودند، اکنون اقدام به فروش کردهاند تا سود خود را تثبیت کنند. این فرآیند معمولاً با فشار فروش موقتی همراه است و میتواند نوسانات مقطعی نزولی ایجاد کند.
از منظر تکنیکال، چنین حرکاتی طبیعی و حتی سالم تلقی میشود، زیرا اصلاحهای قیمتی به بازار کمک میکنند تا در مسیر تعادلی حرکت کند و از شکلگیری حبابهای قیمتی جلوگیری شود. با این حال، اگر فشار فروش ناشی از سودگیری با عوامل بنیادی نزولی همچون رشد بازار سهام همراه شود، ممکن است اصلاح کوتاهمدت به روند نزولی میانمدت تبدیل شود. بنابراین، رفتار سودگیری فعلی را میتوان نتیجه ترکیب میان انگیزههای روانی معاملهگران و وضعیت خوشبینانه کلی بازار دانست.
12. سیاستهای چین در حوزه مواد معدنی کمیاب و تأثیر آن بر ریسک جهانی
تصمیم اخیر دولت چین مبنی بر تعویق یکساله در اجرای رژیم صدور مجوز برای صادرات مواد معدنی و آهنرباهای خاکی کمیاب، نشانهای روشن از تمایل پکن برای کاهش تنشهای تجاری تلقی میشود. این مواد نقشی حیاتی در تولیدات فناوری پیشرفته، انرژی پاک و صنایع دفاعی دارند، و هرگونه محدودیت بر صادرات آنها میتواند زنجیره تأمین جهانی را مختل کند. به همین دلیل، تصمیم چین برای بازنگری در این سیاستها مورد استقبال بازارها قرار گرفت و به افزایش احساس ثبات در تجارت بینالمللی انجامید.
از دیدگاه سرمایهگذاران، چنین تصمیمی نشانهای از تمایل چین برای بازسازی روابط اقتصادی با غرب است و میتواند خطر بروز جنگ تجاری جدید را کاهش دهد. کاهش این سطح از ریسک سیستماتیک، بهصورت طبیعی موجب کاهش تقاضا برای داراییهای امن از جمله طلا میشود. با این حال، اگر در آینده دوباره نشانههایی از بازگشت سیاستهای محدودکننده از سوی چین دیده شود، ممکن است طلا بار دیگر از موج جدید نگرانیهای جهانی سود ببرد.
13. کاهش نرخ بهره؛ شمشیر دو لبه برای بازار طلا
انتظار برای کاهش نرخ بهره از سوی فدرال رزرو اگرچه در ظاهر به نفع طلاست، اما آثار چندگانهای بر بازار دارد. از یکسو، نرخ بهره پایینتر هزینه فرصت نگهداری داراییهای بدون بازده مانند طلا را کاهش میدهد و موجب جذابتر شدن آن در سبد سرمایهگذاران میشود. از سوی دیگر، اگر کاهش نرخ بهره منجر به رشد بازار سهام و افزایش تمایل به ریسک شود، بخشی از سرمایهای که میتوانست به سمت طلا برود، وارد بازارهای دیگر خواهد شد. بنابراین، اثر نهایی کاهش نرخ بهره بر قیمت طلا بستگی به نحوه واکنش بازار به آن دارد.
در حال حاضر، بازارها تقریباً مطمئن هستند که فدرال رزرو در نشستهای آینده خود دو نوبت کاهش نرخ بهره را اجرا خواهد کرد. این انتظارات، چشمانداز میانمدت طلا را مثبت نگاه میدارد. در واقع، طلا در دورههایی که نرخ بهره واقعی منفی یا نزدیک به صفر است، معمولاً عملکرد بهتری نسبت به سایر داراییها دارد. از این منظر، حتی اگر در کوتاهمدت شاهد نوسانات نزولی باشیم، بستر بنیادی برای حمایت از طلا همچنان مستحکم باقی مانده است.
14. تحلیل بنیادین از روند نزولی اخیر طلا
افت اخیر قیمت طلا را نمیتوان به یک عامل واحد نسبت داد، بلکه باید آن را نتیجهی تعامل چندین نیروی متضاد دانست. از یکسو، خوشبینی نسبت به آینده روابط چین و آمریکا و رشد بازارهای سهام باعث شده بخشی از سرمایهها از طلا خارج شود؛ از سوی دیگر، دادههای تورمی ضعیف و سیاستهای پولی انبساطی، نقش حمایتی خود را ایفا میکنند. ترکیب این دو جریان موجب شده است که طلا در محدودهای متعادل نوسان کند و از ریزش شدید در امان بماند.
از دید تحلیلی، چنین شرایطی معمولاً نشانهای از «بازار انتقالی» است؛ یعنی بازاری که در حال آماده شدن برای حرکت بزرگ بعدی است. اگر مذاکرات تجاری به نتیجه مثبت برسد و فدرال رزرو در کاهش نرخ بهره محتاطانهتر عمل کند، احتمال تداوم افت قیمت وجود دارد. اما در صورتی که هرگونه نااطمینانی جدید به اقتصاد جهانی تزریق شود، طلا میتواند بار دیگر به سرعت صعودی شود. در مجموع، روند کنونی را میتوان نوعی اصلاح ساختاری در مسیر بلندمدت صعودی دانست.
15. تصمیمات آینده فدرال رزرو؛ عامل تعیینکنندهی مسیر میانمدت طلا
آیندهی قیمتی طلا بیش از هر عامل دیگری به جهتگیری سیاست پولی فدرال رزرو وابسته است. فدرال رزرو اکنون در نقطهای حساس میان مهار تورم و حفظ رشد اقتصادی قرار دارد. اگر بانک مرکزی تصمیم بگیرد با کاهش مکرر نرخ بهره از رکود جلوگیری کند، این اقدام بهطور مستقیم به افزایش جذابیت طلا منجر خواهد شد. اما اگر دادههای اقتصادی بهبود یابد و فدرال رزرو موضعی محتاطانهتر اتخاذ کند، طلا ممکن است در محدودههای پایینتری تثبیت شود.
در کنار نرخ بهره، لحن بیانیهها و کنفرانسهای مطبوعاتی رئیس فدرال رزرو نیز نقش تعیینکنندهای در جهتگیری انتظارات دارد. هر نشانهای از تمایل به سیاستهای تسهیل بیشتر، میتواند جرقهای برای افزایش تقاضای طلا باشد. از سوی دیگر، هرگونه نشانه از بازگشت سیاستهای انقباضی یا تأکید بر قدرت دلار، اثر معکوس خواهد داشت. بنابراین، مسیر آتی طلا در نیمه دوم سال، بهطور مستقیم با تصمیمات و پیامهای سیاستگذاران آمریکایی گره خورده است.
🔷 نتیجهگیری نهایی
در مجموع، بازار جهانی طلا در شرایطی به سر میبرد که چندین نیروی بنیادی و سیاسی بهطور همزمان در حال تأثیرگذاری بر آن هستند. کاهش تنشهای تجاری میان چین و آمریکا، افزایش خوشبینی در بازارهای سهام و دادههای تورمی ضعیف در ایالات متحده، هر یک بخشی از این پازل پیچیده را تشکیل میدهند. در کوتاهمدت، فشار ناشی از بهبود ریسکپذیری جهانی احتمالاً روند نزولی خفیفی را برای طلا رقم خواهد زد؛ اما در افق میانمدت، سیاستهای پولی انبساطی فدرال رزرو، تضعیف دلار و تداوم نااطمینانیهای ژئوپلیتیکی میتوانند مجدداً نقش حمایتی ایفا کنند. به بیان دیگر، بازار طلا اکنون در مرحلهای از گذار میان احتیاط و امید قرار دارد؛ جایی که تصمیمات فدرال رزرو و نتایج دیدار ترامپ و شی جینپینگ میتوانند بهعنوان دو کاتالیزور اصلی، مسیر نهایی قیمتها را در ماههای آینده تعیین کنند.




نظرات کاربران