












به گزارش شبکه اطلاعرسانی طلا و ارز، روز هجدهم ژوئن سال دو هزار و بیست و شش، یکی از پرمخاطرهترین روزهای تاریخی برای بازارهای جهانی بود. در حاشیهی نشست سران گروه هفت در فرانسه، رئیسجمهور آمریکا و رئیسجمهور ایران، توافقی تاریخی را به امضا رساندند که نهتنها به ماهها درگیری نظامی پایان داد، بلکه مسیر استراتژیک تنگهی هرمز را نیز به روی تردد آزاد کشتیها گشود. در همان روز، فدرال رزرو آمریکا در نخستین نشست خود با ریاست جدید، ضمن تثبیت نرخ بهره، سیگنالهایی صریح مبنی بر احتمال افزایش مجدد نرخها در ماههای آینده مخابره کرد. این دو رویداد همزمان، بازارهای نفت، طلا، سهام و ارز را دستخوش نوساناتی بیسابقه ساخت و معادلات تازهای را پیشروی سرمایهگذاران قرار داد. در این مقاله، ابعاد این دو تحول بزرگ و پیامدهای آن برای داراییهای مختلف بررسی میشود.
توافق ایران و آمریکا؛ پایان جنگ و گشایش تنگهی هرمز
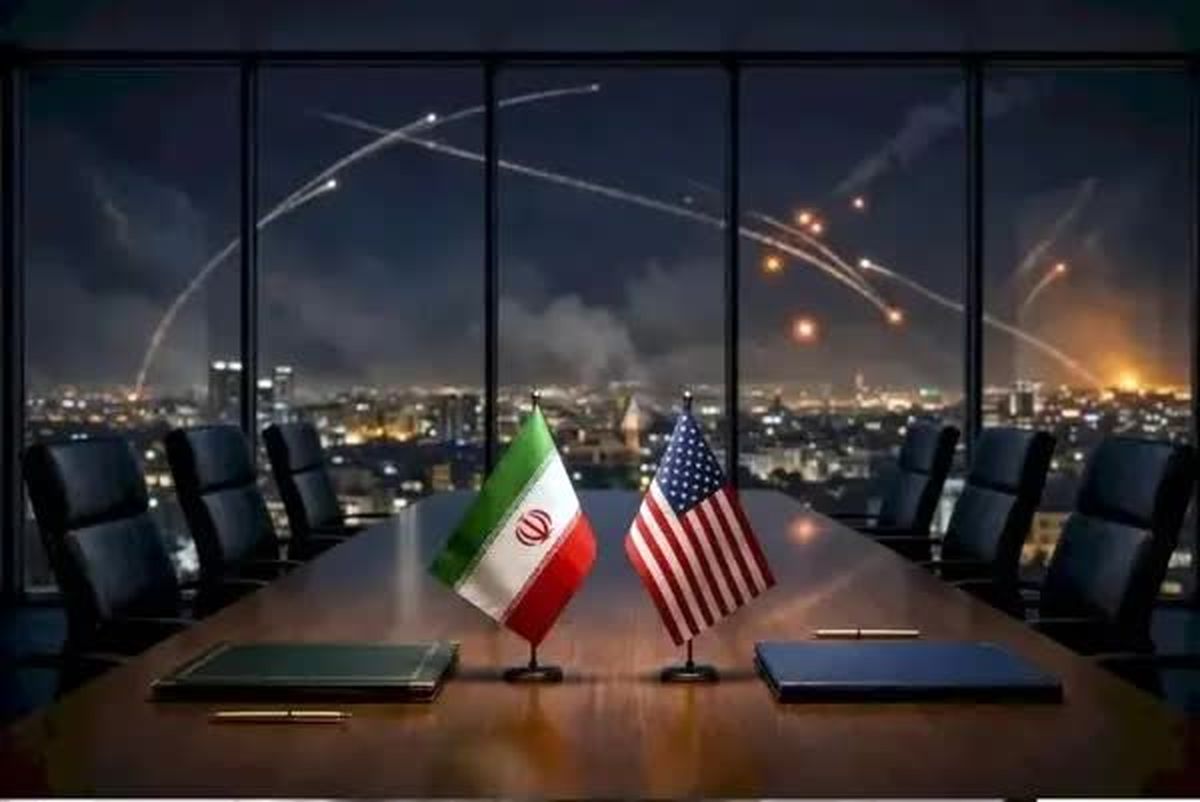
سند امضا شده که با عنوان «یادداشت تفاهم میان ایالات متحده و جمهوری اسلامی ایران» از آن یاد میشود، مشتمل بر چهارده بند است که مهمترین مفاد آن را میتوان در چند محور خلاصه کرد:
در حوزهی نظامی، طرفین متعهد شدهاند که فوراً و بهطور دائم، کلیهی عملیات نظامی در تمامی جبههها از جمله در لبنان را متوقف سازند و از این پس از هرگونه اقدام نظامی یا تهدید به استفاده از زور علیه یکدیگر خودداری کنند. این تعهد که از آن به عنوان «آتشبس فوری و دائمی» یاد میشود، عملاً به ماهها درگیری فرسایشی در منطقه پایان داد.
در حوزهی ترانزیت انرژی، ایران پذیرفته است که تردد آزاد کشتیها را از تنگهی هرمز میسر سازد. در مقابل، آمریکا متعهد شده که محاصرهی دریایی خود را بلافاصله آغاز و ظرف مدت معینی بهطور کامل پایان دهد. انتظار میرود که ترافیک این آبراهی استراتژیک طی بازهای مشخص به ظرفیت کامل خود بازگردد.
در حوزهی مذاکرات آینده، دو کشور توافق کردهاند که حداکثر تا شصت روز، مذاکرات را برای دستیابی به توافق نهایی ادامه دهند و این مدت با توافق طرفین قابل تمدید است. این بند نشان میدهد که یادداشت تفاهم کنونی، یک چارچوب موقت است که راه را برای گفتوگوهای جامعتر هموار میکند.
در حوزهی بازسازی اقتصادی، آمریکا متعهد شده است که صندوقی عظیم برای بازسازی و توسعهی اقتصادی ایران ایجاد کند. همچنین محدودیتهای دریایی بر بنادر ایران برداشته خواهد شد و تردد دریایی به سطح پیش از جنگ بازمیگردد.
در حوزهی هستهای، ایران متعهد شده است که به سمت خریداری یا توسعهی سلاح هستهای حرکت نکند و تا زمان حصول توافق نهایی، برنامهی هستهای خود را در وضعیت فعلی نگه دارد؛ ضمن اینکه آمریکا نیز تحریمهای جدیدی علیه ایران اعمال نخواهد کرد.
این توافق که به دو زبان فارسی و انگلیسی تنظیم و امضا شده، در حالی به انجام رسید که پیشتر قرار بود مراسم رسمی امضا در تاریخ بیستم ژوئن در سوئیس برگزار شود. طرفین تأکید کردهاند که متن یادداشت تفاهم بهطور رسمی نهایی و امضا شده است.
تغییر موضع فدرال رزرو؛ دوران واوش آغاز شد
در کنار این رویدادها، فدرال رزرو آمریکا میزبان نخستین نشست کمیتهی بازار باز خود با ریاست جدید بود. این نشست از چند جهت حائز اهمیت بود:
نرخ بهره بدون تغییر ماند، اما این انتظار از پیش وجود داشت. اعضای کمیته با اتفاق آرا رأی به تثبیت نرخ بهره در دامنهی فعلی دادند. این چهارمین تثبیت متوالی نرخ بهره بود و آخرین کاهش نرخ بهره به پایان سال پیش بازمیگشت.
تغییر واقعی در «نقاط» نمودار پیشبینی بود. بر اساس جدیدترین پیشبینیها، اکثریت اعضا معتقدند که نرخ بهره تا پایان سال جاری باید افزایش یابد، در حالی که پیشبینیهای سه ماه پیش، بر کاهش نرخ بهره متمرکز بود. میانگین پیشبینی اعضا از نرخ بهره در پایان سال، نسبت به پیشبینی قبلی بهطور قابلتوجهی افزایش یافته است.
پیشبینی تورم نیز بهطور چشمگیری اصلاح شد. فدرال رزرو پیشبینی خود از نرخ تورم بر اساس شاخص مخارج مصرف شخصی را بهطور قابلتوجهی افزایش داد. پیشبینی تورم هستهای نیز به سطح بالاتری ارتقا یافت.
تغییر در ادبیات بیانیه نیز حائز اهمیت بود. متن بیانیهی این نشست بهشدت کوتاهتر از بیانیهی نشست پیشین شد و از ادبیات راهنمای آیندهنگر در آن خبری نبود. این به معنای آن است که فدرال رزرو دیگر تعهد صریحی به مسیر مشخصی از سیاست پولی نمیدهد و ترجیح میدهد بر اساس دادههای اقتصادی تصمیمگیری کند.
در مجموع، این نشست را باید یک «تثبیت با گرایش انقباضی» توصیف کرد: نرخ تغییری نکرد، اما انتظارات به سمت افزایش حرکت کرد. بازارهای مشتقه، احتمال نخستین افزایش نرخ را به ماه سپتامبر پیشخور کردهاند.
واکنش بازارها؛ دو نیروی متضاد در تقابل
روز هجدهم ژوئن، بازارهای جهانی واکنشهای پیچیدهای به این دو رویداد همزمان نشان دادند:
بازار نفت، تحت تأثیر شدید توافق صلح، به ریزش خود ادامه داد. قیمت نفت برنت در معاملات اولیهی آسیایی با کاهش محسوسی مواجه شد و نفت وستتگزاس اینترمدیت نیز به پایینتر از سطح هفتاد و شش دلار سقوط کرد. از زمان آغاز درگیریها تا کنون، قیمت نفت بیش از سی درصد از اوج خود فاصله گرفته است. بازار به سرعت در حال قیمتگذاری بازگشت جریان نفتی ایران و از سرگیری کامل تردد در تنگهی هرمز است. هشدار نهادهای بینالمللی در مورد احتمال مازاد عرضه، بر شدت فروش افزوده است.
بازار طلا، واکنشی دوگانه نشان داد. روز گذشته، سیگنالهای انقباضی فدرال رزرو قیمت طلا را تحت فشار قرار داده بود، اما امروز طلا بیش از یک درصد افزایش یافت و در محدودهی چهار هزار و سیصد دلاری در نوسان است. کاهش قیمت نفت، انتظارات تورمی را پایین آورده که این خود عاملی منفی برای طلاست، اما فروکش کردن تنشهای ژئوپلیتیکی، جایگاه طلا به عنوان یک دارایی امن را تقویت کرده است. این دو نیرو در حال کشمکش بر سر تعیین مسیر قیمت طلا هستند.
بازار سهام، تفاوت منطقهای آشکاری را به نمایش گذاشت. بازارهای آسیایی تحت تأثیر خبر صلح، با رشد قابلتوجهی همراه شدند و شاخصهای مهم ژاپن، کرهجنوبی و تایوان همگی صعود کردند. شاخصهای آتی آمریکا نیز با رشد همراه بود، اما این رشد در حالی رخ داد که روز گذشته، والاستریت تحت تأثیر سیگنالهای انقباضی فدرال رزرو با افت سنگینی مواجه شده بود. بازارهای اروپایی اما با احتیاط بیشتری گشایش یافتند و انتظار میرود که کاهشی بازگشایی شوند. بهنظر میرسد بازارهای آسیایی بیشتر تحت تأثیر خبر صلح قرار گرفتهاند، در حالی که بازارهای غربی همچنان نگران سیاست پولی انقباضی هستند.
بازار ارز، دلار آمریکا را در اوج دو ماههی خود حفظ کرد و سرمایهگذاران بر افزایش نرخ بهره در ماههای آینده شرط بستهاند. در مقابل، ین ژاپن به پایینترین سطح خود در برابر دلار سقوط کرده و به آستانهی مداخلهی احتمالی بانک مرکزی ژاپن نزدیک شده است. دلار استرالیا و دلار نیوزیلند که ارزهای حساس به ریسک محسوب میشوند، رشد محدودی داشتند.
بازار اوراق قرضه نیز با افزایش بازدهی همراه بود که نشان از انتظار بازار برای نرخهای بهرهی بالاتر در آینده دارد.
نتیجهگیری
روز هجدهم ژوئن سال 2026، نقطهی عطفی در تاریخ بازارهای جهانی ثبت کرد. دو رویداد بااهمیت در یک روز رخ دادند: یکی پایان یک درگیری نظامی طولانی و گشایش مهمترین آبراهی انرژی جهان، و دیگری تغییر لحن سیاستگذار پولی بزرگترین اقتصاد جهان به سمت انقباض. این دو رویداد، هر یک به تنهایی میتوانستند مسیر بازارها را برای ماهها تعیین کنند؛ وقوع همزمان آنها، فضایی پیچیده و تا حدی متناقض را برای سرمایهگذاران ایجاد کرده است.
از یک سو، توافق صلح ایران و آمریکا، ریسکهای ژئوپلیتیکی را که ماهها بر بازارها سایه انداخته بود، بهطور قابلتوجهی کاهش داده است. بازگشت نفت ایران به بازار، گشایش تنگهی هرمز و کاهش نگرانیهای مربوط به شوکهای عرضهی انرژی، همگی عواملی هستند که میتوانند به کاهش فشارهای تورمی و حمایت از رشد اقتصادی کمک کنند. اما از سوی دیگر، سیاستهای انقباضی فدرال رزرو و افزایش انتظارات نرخ بهره، میتواند رشد اقتصادی را محدود کرده و ارزش داراییهای ریسکپذیر را تحت فشار قرار دهد.
در چنین فضایی، آنچه در روزهای اخیر مشاهده شد، غلبهی نسبی خوشبینی ناشی از صلح بر نگرانیهای نرخ بهره در بازارهای آسیایی، و تسلط نگرانیهای پولی بر خوشبینی ژئوپلیتیکی در بازارهای غربی بود. اما ادامهی این روند به سه متغیر کلیدی وابسته است:
نخست، تحولات مذاکرات ایران و آمریکا در بازهی شصتروزه و چگونگی اجرای مفاد توافق. هر گونه اختلال در این مسیر، میتواند دوباره ریسک ژئوپلیتیکی را به بازارها بازگرداند.
دوم، تصمیمات آتی فدرال رزرو و دادههای تورمی که تعیین خواهند کرد آیا افزایش نرخ بهره بهوقوع خواهد پیوست یا خیر.
سوم، نحوهی تعامل این دو نیروی متضاد بر رشد اقتصادی جهانی و تقاضای نفت.
همانگونه که تحلیلگران ارشد تأکید کردهاند، سرمایهگذاران امروز باید میان «تغییر موضع انقباضی فدرال رزرو» و «کاهش ریسک ژئوپلیتیکی ناشی از توافق صلح» تعادل برقرار کنند. نقطهی تعادل این دو نیرو، منطق جدید قیمتگذاری را در بازارهای جهانی رقم خواهد زد.




نظرات کاربران