


هنگام خرید کالا یا دریافت خدمات، معمولاً سندی با عنوان فاکتور صادر میشود که اطلاعات معامله را نشان میدهد. اما همه فاکتورها از نظر الزامات قانونی و مالیاتی وضعیت یکسانی ندارند. تفاوت فاکتور رسمی و غیررسمی یکی از موضوعاتی است که صاحبان کسبوکار، حسابداران و حتی خریداران عادی باید با آن آشنا باشند؛ زیرا نوع سند صادرشده میتواند بر ثبت هزینهها، رسیدگی مالیاتی و شفافیت معاملات تأثیر بگذارد.
بعضی فروشندگان تصور میکنند اگر فاکتور دارای مهر، امضا و مشخصات شرکت باشد، حتماً رسمی محسوب میشود. درحالیکه در نظام مالیاتی ایران، اعتبار یک صورتحساب به رعایت الزامات قانونی مربوط بستگی دارد و صرفاً با ظاهر سند تعیین نمیشود.
در ادامه بررسی میکنیم فاکتور رسمی چیست، فاکتور غیررسمی چه کاربردی دارد و هنگام صدور هرکدام باید به چه نکاتی توجه کرد.
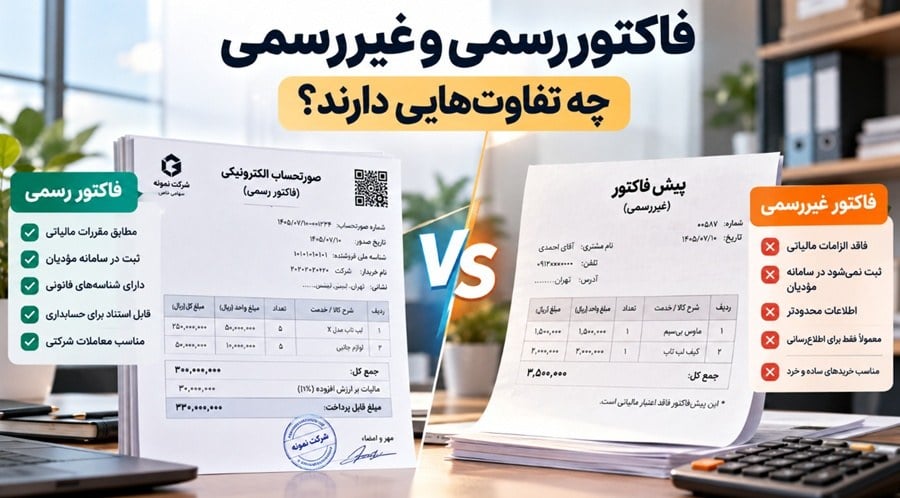
فاکتور رسمی در اصطلاح رایج کسبوکارها به سندی گفته میشود که برای ثبت معامله مطابق الزامات قانونی و مالیاتی صادر شده باشد.
با اجرای قانون پایانههای فروشگاهی و سامانه مؤدیان، مفهوم «صورتحساب الکترونیکی» اهمیت ویژهای پیدا کرده است. مؤدیانی که مشمول تکالیف مربوط هستند، باید صورتحسابهای خود را مطابق مقررات و الگوهای تعیینشده صادر و در سامانه مؤدیان ثبت کنند.
صورتحساب الکترونیکی دارای اطلاعات مشخصی درباره معامله است و بسته به نوع آن، اطلاعات فروشنده، خریدار، کالا یا خدمات و مبالغ معامله را در بر میگیرد.
نکته مهم این است که صدور یک فایل PDF یا چاپ فاکتور با مهر شرکت، بهتنهایی به معنای صدور صورتحساب الکترونیکی معتبر نیست.
فاکتور غیررسمی اصطلاحی رایج برای اسنادی است که معمولاً با هدف اعلام یا ثبت اطلاعات خریدوفروش صادر میشوند، اما لزوماً الزامات صورتحسابهای مالیاتی را ندارند.
برای مثال، یک فروشگاه ممکن است برای اطلاع مشتری از اقلام خریداریشده، رسید یا فاکتور سادهای صادر کند.
این سند میتواند شامل نام کالا، تعداد، قیمت و مبلغ پرداختی باشد.
البته غیررسمیبودن یک فاکتور به معنای بیارزشبودن آن در تمام شرایط نیست. چنین سندی ممکن است در اثبات معامله یا بررسی حسابها کاربرد داشته باشد، اما اعتبار مالیاتی آن تابع مقررات مربوط است.
تفاوت فاکتور رسمی و غیررسمی در یک نگاه
این مقایسه کلی است و وضعیت هر سند باید براساس نوع معامله و مقررات جاری بررسی شود.
آیا فاکتور رسمی باید در سامانه مؤدیان ثبت شود؟
برای مؤدیان و معاملاتی که مشمول الزامات قانون پایانههای فروشگاهی و سامانه مؤدیان هستند، صدور و ثبت صورتحساب الکترونیکی مطابق مقررات اهمیت دارد.
صورتحسابهای الکترونیکی دارای انواع و الگوهای مختلفی هستند و اطلاعات موردنیاز آنها یکسان نیست.
برای مثال، در برخی انواع صورتحساب، اطلاعات خریدار ثبت میشود؛ درحالیکه در انواع دیگر، الزامات متفاوتی وجود دارد.
بنابراین، نمیتوان یک قالب ثابت را برای تمام معاملات مناسب دانست.
همچنین زمانبندی اجرای تکالیف، معافیتها و شرایط پذیرش اعتبار مالیاتی ممکن است براساس قوانین و بخشنامههای مربوط متفاوت باشد.
آیا فاکتور غیررسمی برای حسابداری قابل استفاده است؟
بله، فاکتورهای ساده میتوانند برای ثبت و پیگیری برخی معاملات در حسابداری داخلی کاربرد داشته باشند.
اما باید میان ثبت یک هزینه در دفاتر و پذیرش آن بهعنوان هزینه قابل قبول مالیاتی یا مبنای اعتبار مالیات بر ارزش افزوده تفاوت قائل شد.
پذیرش مالیاتی اسناد به شرایط قانونی، ماهیت معامله و مدارک پشتیبان بستگی دارد.
به همین دلیل، شرکتها نباید صرفاً به وجود یک رسید ساده برای استفاده از مزایای مالیاتی اتکا کنند.
آیا فاکتور رسمی حتماً باید مهر و امضا داشته باشد؟
یکی از باورهای رایج این است که فاکتور بدون مهر و امضا فاقد اعتبار رسمی است.
درحالیکه در صورتحسابهای الکترونیکی، اعتبار سند بر مبنای الزامات قانونی و اطلاعات ثبتشده در سامانه مربوط بررسی میشود، نه صرفاً وجود مهر فیزیکی.
البته در روابط قراردادی ممکن است طرفین برای تأیید اسناد، شرایط مشخصی مانند امضا یا تأیید الکترونیکی تعیین کرده باشند.
بنابراین، باید الزامات مالیاتی را از شرایط قراردادی تفکیک کرد.
هنگام صدور فاکتور رسمی به چه نکاتی توجه کنیم؟
یکی از مهمترین موضوعات، ثبت صحیح اطلاعات معامله است.
اشتباه در مشخصات کالا، مبلغ، نرخ مالیات یا اطلاعات خریدار میتواند باعث نیاز به اصلاح صورتحساب شود.
همچنین کسبوکارها باید از نرمافزارهایی استفاده کنند که با الزامات مربوط به فعالیت آنها هماهنگ باشند.
نرمافزار صدور فاکتور میتوانند در محاسبه مبالغ، مدیریت اطلاعات مشتریان، شمارهگذاری و نگهداری سوابق کمک کنند. بااینحال، قابلیت اتصال به سامانه مؤدیان و پشتیبانی از انواع صورتحساب باید بهصورت جداگانه بررسی شود.
فاکتور رسمی بهتر است یا غیررسمی؟
انتخاب نوع سند صرفاً به ترجیح فروشنده یا خریدار بستگی ندارد؛ بلکه باید براساس ماهیت معامله و تکالیف قانونی انجام شود.
برای کسبوکارهایی که مشمول صدور صورتحساب الکترونیکی هستند، استفاده از فاکتور ساده نمیتواند جایگزین انجام تکالیف قانونی شود.
در مقابل، رسیدها و اسناد ساده همچنان ممکن است برای اطلاعرسانی، پیگیری سفارش یا ثبتهای داخلی کاربرد داشته باشند.
تفاوت اصلی فاکتور رسمی و غیررسمی در ظاهر، مهر یا قالب چاپی آنها نیست؛ بلکه به نحوه صدور، اطلاعات ثبتشده و رعایت الزامات قانونی و مالیاتی مربوط میشود.
فاکتور رسمی باید با مقررات قابلاجرا هماهنگ باشد، درحالیکه فاکتور غیررسمی لزوماً چنین شرایطی را ندارد.
برای جلوگیری از مشکلات حسابداری و مالیاتی، بهتر است کسبوکارها پیش از انتخاب روش صدور فاکتور، تکالیف خود را بررسی کنند و در صورت نیاز از حسابدار یا مشاور مالیاتی کمک بگیرند.
همچنین استفاده از سیستمهای مناسب صدور و مدیریت فاکتور میتواند به کاهش خطا، حفظ سوابق و ایجاد نظم بیشتر در فرایند فروش کمک کند.




نظرات کاربران